
Mercados
¿Conviene invertir en ADR argentinos hoy?


El contexto macro que lo cambia todo
Para entender si conviene o no invertir en ADR argentinos en este momento, hay que arrancar por el diagnóstico macroeconómico, porque en Argentina el contexto es siempre el factor dominante que determina si cualquier activo financiero va a subir o bajar. Y lo que está pasando en 2026 es genuinamente diferente a lo que se vio en años anteriores. El BCRA acumuló más de 10.200 millones de dólares en compras netas durante 2026, lo que refleja una capacidad de acumulación de reservas que el mercado no veía desde hace mucho tiempo, y que además se logró sin generar presión sobre el tipo de cambio. A eso hay que sumarle que la inflación de mayo se ubicó en 2,1%, con la inflación núcleo desacelerando a 1,9%, su menor nivel desde septiembre. Para alguien que vivió los años de inflación descontrolada en Argentina, estos números parecen casi de otro país. Y justamente eso es lo que el mercado está procesando: la posibilidad de que Argentina, esta vez, esté consolidando un cambio estructural real y no uno transitorio. Ese cambio de percepción es el motor que está impulsando todos los activos argentinos, incluyendo los ADR. ÁmbitoÁmbito
Qué está pasando con el riesgo país y por qué importa tanto
El riesgo país medido por el EMBIGD se ubica alrededor de los 503 puntos básicos, un nivel que, aunque todavía es alto en términos absolutos comparado con otros emergentes, representa una compresión enorme respecto a los valores de años anteriores cuando superaba los 2.000 puntos. Esto tiene una implicancia directa y muy concreta para los ADR: el riesgo país es el termómetro que usan los inversores internacionales para decidir cuánto capital asignarle a Argentina. Cuando ese número cae, los fondos institucionales del exterior empiezan a recalcular sus modelos de valuación y descubren que las empresas argentinas cotizan con descuentos enormes respecto a sus pares regionales. El equilibrio fiscal sostenido y la mayor capacidad del Gobierno para refinanciar vencimientos son los pilares que sostienen esta mejora crediticia, y mientras esos pilares se mantengan, la tendencia de compresión del riesgo país tiene recorrido. Para el inversor que quiere posicionarse en ADR, cada punto que baja el riesgo país se traduce directamente en apreciación de precio de las acciones. Banco ProvinciaÁmbito
El caso de YPF: el ADR con mayor potencial y mayor complejidad
YPF es, probablemente, el ADR argentino más seguido por los inversores internacionales, y también el que tiene la historia más complicada. La empresa tiene un activo de clase mundial que es Vaca Muerta, una de las formaciones de shale más grandes del planeta, y al mismo tiempo carga con el lastre de ser una compañía de mayoría estatal en un país con historial de intervención. Sin embargo, los números actuales son elocuentes: YPF cotiza a menos de 5x EV/EBITDA, un descuento del 40% respecto a sus comparables de shale oil en Estados Unidos. Eso significa que el mercado está valuando a YPF como si el riesgo argentino fuera permanente e irresolvible, cuando en realidad lo que está ocurriendo es exactamente lo contrario: el riesgo se está comprimiendo. Además, los proyectos concretos que se están cerrando ahora mismo son una señal fuerte. Chevron, YPF y Pluspetrol están a punto de firmar contratos para un proyecto de líquidos de gas natural de 3.000 millones de dólares en Vaca Muerta, lo que cubriría el 80% de la capacidad y aseguraría la decisión final de inversión del proyecto TGS para evitar cuellos de botella en infraestructura. Que una empresa como Chevron esté poniendo capital en este proyecto es una señal de confianza que no se puede ignorar. Los analistas estiman un potencial de apreciación de entre 60% y 80% para YPF en un escenario de normalización del riesgo país, y ese escenario está ocurriendo. Para un inversor con horizonte de mediano plazo, YPF es probablemente la apuesta más asimétrica: el downside está relativamente acotado dado el descuento ya incorporado, y el upside es enorme si la trayectoria actual continúa. El Cronista + 2
El sector bancario: más riesgo, más potencial, pero momento delicado
Los bancos son los ADR que más se mueven ante cambios en el riesgo país, y eso los convierte en una espada de doble filo. Cuando Argentina mejora, los bancos suben el doble; cuando Argentina se complica, los bancos caen el doble. En este momento, la situación para el sector financiero es mixta. GGAL cotiza a 43,40 dólares, un 31% por debajo de su máximo de 52 semanas, mientras que los analistas ven un potencial alcista del 50% con objetivos de precio que van desde 44 hasta 103 dólares. Esa amplitud de targets muestra cuán incierto es el panorama. El problema concreto es que los préstamos dudosos de Galicia aumentaron al 7,7% desde el 6,9% en el cuarto trimestre de 2025, reflejando presiones en la calidad crediticia en medio de la inestabilidad económica. Esto no es un dato menor: cuando la morosidad sube, los bancos tienen que constituir más previsiones, lo que come rentabilidad. Dicho esto, el sector bancario está atravesando una transformación estructural que, si se consolida, es enormemente positiva para el largo plazo: el sistema bancario argentino está pasando de un modelo de ganancias basado en títulos públicos a uno de crédito privado, lo que implica un negocio más genuino, más escalable y más parecido a lo que hace un banco en cualquier país normal. Si esa transición se completa exitosamente, los bancos van a ser una inversión extraordinaria. El timing, sin embargo, requiere más paciencia que YPF. Investing.com + 2
Energéticas como Pampa y TGS: el juego silencioso pero sólido
Pampa Energía y Transportadora de Gas del Sur son dos empresas que muchos inversores minoristas ignoran porque no tienen el glamour de YPF ni la volatilidad de los bancos, pero que presentan fundamentos muy sólidos para este momento específico del ciclo argentino. TGS, en particular, está directamente posicionada para capturar el crecimiento de Vaca Muerta sin el riesgo político de YPF: es una empresa de infraestructura de transporte de gas, con contratos largos y flujos de caja previsibles. El proyecto de líquidos de gas mencionado antes la involucra directamente como el vehículo de infraestructura que va a procesar y transportar la producción de las petroleras. Los analistas esperan que Vaca Muerta siga traccionando al sector de oil & gas a la espera de la habilitación de mayor capacidad de evacuación, potenciado por precios internacionales elevados. TGS es precisamente la empresa que provee esa capacidad de evacuación. Es una apuesta más conservadora que YPF pero igualmente beneficiada por el mismo motor de crecimiento. Infobae
La pregunta clave: ¿qué conviene exactamente y con qué perfil de riesgo?
No existe una respuesta única porque depende del perfil de cada inversor, pero hay algunos lineamientos claros que emergen del análisis. Para un perfil que tolera volatilidad y busca el mayor potencial de apreciación, YPF es el activo con la asimetría más favorable: descuento grande, catalizadores concretos (Vaca Muerta, Chevron, reducción del riesgo país) y un piso de valuación razonable. Para un perfil más moderado que quiere exposición al rebote argentino sin concentrar todo en una sola empresa, una combinación de YPF con TGS o Pampa da diversificación sectorial dentro del mismo macro positivo. Para quien quiere los bancos, el consejo es esperar a ver cómo evoluciona la morosidad en el tercer trimestre de 2026 antes de entrar con fuerza, aunque una posición pequeña como exposición táctica tiene sentido dado el descuento actual de GGAL respecto a sus máximos. Lo que hay que tener en claro es que el BCRA mantiene una visión de optimismo cauteloso sobre la economía local para 2026, pero advierte que el riesgo de un endurecimiento abrupto de las condiciones financieras globales sigue siendo un factor de vulnerabilidad externa para Argentina. Eso significa que el escenario base es positivo, pero el escenario de stress existe y hay que tenerlo en cuenta al dimensionar la posición. Infobae
El gran riesgo que nadie debe subestimar
Todo lo anterior asume que la trayectoria macroeconómica actual se sostiene. Y eso no está garantizado. Argentina tiene un historial de ciclos donde la mejora se consolida durante un tiempo y luego algo se rompe, ya sea por un shock externo, un error de política o una crisis política. En este momento, los fundamentos son genuinamente mejores que en ciclos anteriores: hay superávit fiscal, hay acumulación de reservas, hay desinflación. Pero el riesgo país sigue siendo de 500 puntos, lo que refleja que el mercado todavía no le da el beneficio de la duda completo. Quien invierta en ADR argentinos hoy está haciendo una apuesta a que esta vez el cambio es estructural y no coyuntural. Esa apuesta tiene mucho fundamento en los datos actuales, pero no tiene certeza. La forma de manejar ese riesgo no es evitar la inversión sino dimensionarla correctamente: no poner todo el capital en un solo ADR, no endeudarse para comprar, y tener claro cuál es el horizonte temporal mínimo que se está dispuesto a sostener la posición si el mercado tiene un retroceso transitorio.
Este análisis tiene fines exclusivamente informativos y no constituye asesoramiento financiero. Toda inversión implica riesgos, incluyendo la posible pérdida parcial o total del capital. Consultá con un asesor financiero matriculado antes de tomar decisiones de inversión.
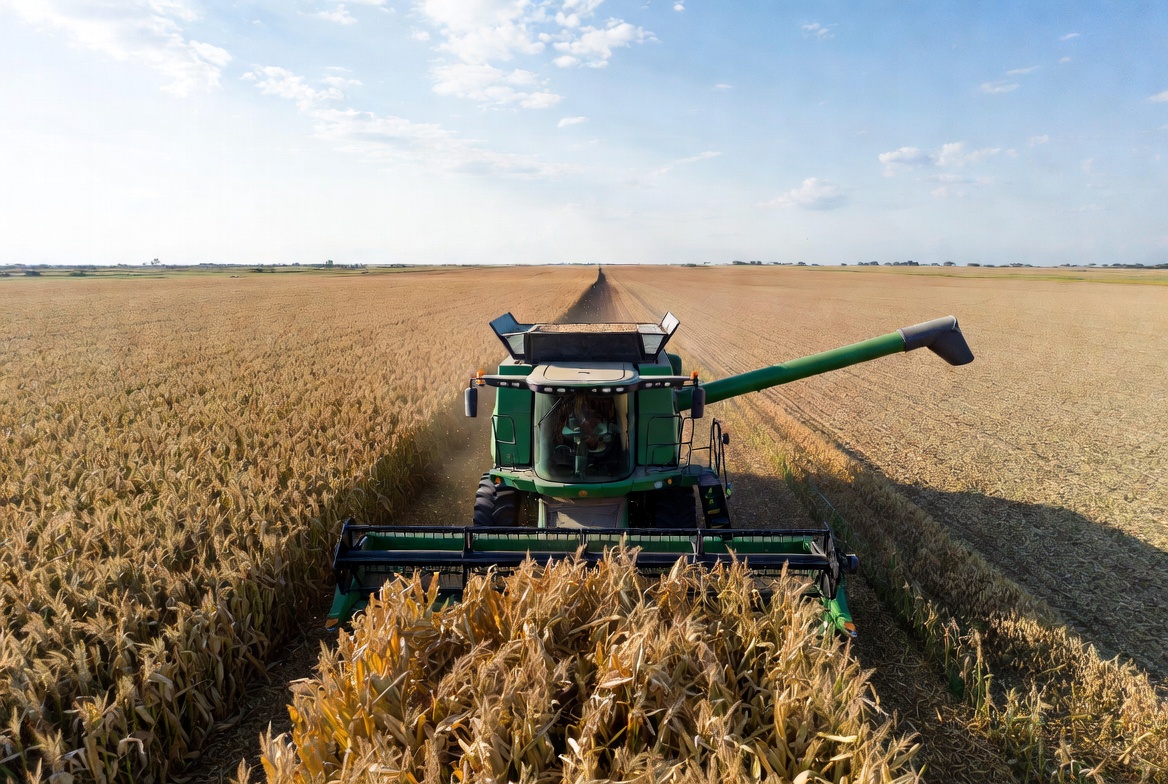
La oleaginosa tuvo una de las mayores subas diarias del año después de que el USDA recortó las existencias de Estados Unidos más de lo que esperaba el mercado. En la plaza local, las fábricas mejoraron sus ofertas $5.000 por tonelada y las llevaron a $540.000.
LA REACCIÓN EN CHICAGO
El martes 10 de noviembre, tras la publicación del informe mensual de oferta y demanda (WASDE) del Departamento de Agricultura de EE.UU., la soja subió US$14,61 por tonelada en Chicago, un avance cercano a 3,3%. La posición enero cerró a US$451,21. Es una de las mayores subas diarias del año, aunque no la mayor: el 6 de julio había trepado US$17,55.
La suba cortó una racha negativa. A comienzos de noviembre, el contrato más cercano había tocado un mínimo de US$436 por tonelada. El maíz acompañó el movimiento con una suba de US$3,84, hasta US$176,76, y el trigo ganó US$1,75, hasta US$217,80.
QUÉ DIJO EL USDA
La sorpresa estuvo en los inventarios y no en la cosecha. El organismo elevó levemente su estimación de producción de soja de EE.UU. para 2026/27, de 124,15 a 124,48 millones de toneladas. Pero esa cifra quedó por debajo de los 125,11 millones que esperaban los operadores.
Al mismo tiempo, subió su proyección de exportaciones de 46,13 a 46,81 millones de toneladas, y el uso total, de 78,70 a 78,76 millones. Con ese balance, las existencias finales estadounidenses quedaron en 8,17 millones de toneladas. Es una baja frente a los 8,57 millones del informe de octubre y a los 8,58 millones del ciclo anterior. Los privados esperaban 9,01 millones, así que el recorte fue de 9,3% respecto de esa expectativa.
A nivel mundial, el USDA bajó las existencias finales de 124,28 a 123,5 millones de toneladas, unas 800.000 menos que el mes anterior. Para Argentina y Brasil mantuvo sus proyecciones de producción de soja en 50 y 186 millones de toneladas, respectivamente.
Según el analista Esteban Moscariello, la clave del reporte estuvo en la demanda: el aumento de las exportaciones superó al de la producción, y eso redujo los stocks. En maíz también hubo recortes: la producción estadounidense bajó 3,58 millones de toneladas y las existencias finales, de 44,7 millones, quedaron 4% por debajo de lo esperado.
QUÉ PASÓ EN ROSARIO
Según la Bolsa de Comercio de Rosario, gran parte de la jornada transcurrió sin valores abiertos de referencia por parte de las fábricas. Sobre el final aparecieron ofertas: la entrega disponible y las fijaciones subieron $5.000 por tonelada entre ruedas y llegaron a $540.000. El mismo valor se ofreció para noviembre y diciembre, pero solo bajo la condición EPA/EUDR.
Conviene dimensionar la suba local. El mismo nivel de $540.000 ya había aparecido el 2 de noviembre, cuando la pizarra cayó $5.000 desde los $545.000 de la rueda anterior. La referencia de la Cámara Arbitral de Cereales se ubicó ese día en $544.000. Y según Infobae, ese precio equivale a unos US$350 por tonelada, el nivel más bajo desde fines de agosto. Es decir que el salto en Chicago fue mucho más fuerte que el de la oferta local.
POR QUÉ IMPORTA PARA ARGENTINA
- Precio de la cosecha nueva: un piso más alto en Chicago da un respaldo al valor de la campaña que está en plena siembra.
- Divisas y recaudación: un mayor precio internacional mejora el valor FOB de las exportaciones, lo que puede aumentar la liquidación en el mercado de cambios y la base sobre la que se calculan los derechos de exportación.
- Decisiones del productor: una mejora sostenida de los precios puede reactivar las ventas anticipadas y las coberturas.
- Competencia en el mercado interno: la industria local compró este año 5,5 millones de toneladas de poroto importado, el segundo nivel más alto del siglo, y Paraguay superó por primera vez los 12 millones de toneladas de cosecha.
¿CAMBIO DE TENDENCIA O REBOTE?
Los analistas miran el movimiento con distintas lecturas.
Un sector lo interpreta como un posible quiebre técnico, porque la soja venía en un canal bajista y el salto la llevó por encima de promedios de corto y mediano plazo. Para esa mirada, si Chicago logra consolidar el nivel de los US$445, podría empezar una tendencia alcista más duradera.
Otro sector es más cauteloso: advierte que parte del avance puede deberse a un cierre de posiciones vendidas de los fondos y recuerda que Sudamérica se encamina a una producción potencialmente grande si el clima acompaña en Brasil y Argentina. Eso funcionaría como techo para los precios en el mediano plazo.
QUÉ MIRAR AHORA
- Si Chicago sostiene la zona de US$445 en las próximas ruedas.
- El ritmo de compras de China y las exportaciones de EE.UU.
- El clima en Brasil y Argentina durante el verano.
- Si las fábricas de Rosario convierten las ofertas condicionadas en precios abiertos para la mercadería disponible.
Nota: no se contaba con datos de Chicago ni de Rosario correspondientes a la rueda del miércoles 11 al momento de redactar.
FUENTES
- Ruralnet: Mercado de granos, soja en alza, trigo en baja (10 de noviembre)
- Ruralnet: La soja perdió $5.000 por tonelada en Rosario (2 de noviembre)
- La Nación: Se disparó la soja, el precio internacional aumentó US$14,6 por tonelada
- Informe Digital: La soja saltó en Chicago y reaviva expectativas en el mercado
- Examedia: Fuerte suba del precio internacional de la soja por un informe de un organismo de EE.UU.
- Rosario3: La soja se disparó en Chicago tras el reporte del USDA
- Agrofy: La soja sube fuerte en Chicago, los stocks de EE.UU. quedaron 9% debajo de lo esperado
- Agrositio: La soja sorprende en Chicago, el USDA recorta los stocks
- AgroLatam: Soja sube, Chicago reaccionó al informe del USDA
- Rosario Finanzas: Fuerte suba del precio internacional de la soja tras informe del USDA
- Infobae: Trigo argentino al rescate, una menor cosecha en Brasil abre puertas para la exportación

Datos del día: miércoles 11 de noviembre de 2026
El mercado argentino volvió a operar tras cinco días de pausa por el Día del Bancario, el fin de semana y los feriados por la visita del papa León XIV. En el exterior, el informe del USDA sacudió a la soja y la inflación de EE.UU. reforzó las apuestas a una suba de tasas de la Fed.
TIPO DE CAMBIO
Según Ámbito, el dólar mayorista figuraba a $1.545,50, el CCL a $1.656,96 (brecha de 7,2% con el oficial), el MEP a $1.583,82 (brecha de 2,5%) y el dólar tarjeta a $2.041. El dólar cripto cotizaba a $1.645,48. En ventanilla, el Banco Nación vendía a $1.570 y el blue a $1.555. El blue cerró a $1.535 para la compra y $1.555 para la venta.
Motivo: al momento de redactar no estaba publicado el cierre de la rueda de hoy. Los valores del mayorista corresponden al último cierre operativo, el jueves 5 de noviembre, por lo que no hay variación diaria que informar.
Para comparar: el mayorista cerró el jueves 5 a $1.545,50 y acumuló una suba semanal de $11,50. El martes 3 había tocado un máximo de $1.551. Al 4 de noviembre, el mayorista avanzaba 0,8% en el mes y 6,1% en 2026.
En cuanto a la banda cambiaria, el techo en noviembre se ubica en $1.989,12. Si el mayorista llegara a ese nivel, el BCRA intervendría para bajarlo. El mayorista está unos $443 por debajo. No encontré el valor del piso en las fuentes consultadas.
BCRA Y RESERVAS
Motivo: el BCRA todavía no había informado la compra de hoy ni las reservas del cierre.
Último dato confirmado, del jueves 5: el BCRA compró US$42 millones, con lo que las compras de noviembre sumaron US$51 millones y las de 2026 superaron los US$16.000 millones. El acumulado anual es de US$16.026 millones, según Cohen. El promedio diario de noviembre es de US$13 millones, contra US$66 millones de octubre. Octubre había cerrado con compras netas por US$1.395 millones.
Las reservas brutas cayeron US$793 millones, hasta US$49.642 millones, por un pago de US$880 millones al FMI. No incluyo la meta de reservas con el FMI porque no pude verificar su valor vigente en fuentes de la jornada.
RIESGO PAÍS
El riesgo país de JP Morgan bajó 66 puntos el lunes y cerró en 873. El martes retrocedió a 853, una baja de 2,29%. Ámbito reportó 859 puntos durante la rueda del martes. Desde el viernes, cuando cerró en 939, su máximo del año, la baja acumulada es de 80 puntos. El mínimo del año fue de 402 puntos, el 10 de julio.
Hoy el mercado de bonos de EE.UU. estuvo cerrado por el feriado, lo que limitó las referencias externas. Motivo: no estaba disponible el cierre de hoy del indicador.
CINCO NOTICIAS CLAVE DEL DÍA
- El USDA sorprendió con un informe alcista y la soja se disparó en Chicago
Tras el WASDE de noviembre, publicado el martes 10, la soja subió US$14,61 en Chicago hasta US$451,21 por tonelada. El USDA proyectó las existencias finales de EE.UU. en 8,17 millones de toneladas, por debajo de los 8,57 millones del informe anterior y de los 9,01 millones que esperaban los privados. La producción estimada es de 124,48 millones de toneladas. Las existencias mundiales bajaron de 124,28 a 123,5 millones. Las exportaciones de EE.UU. se elevaron de 46,13 a 46,81 millones de toneladas.
En el mercado físico de Rosario, las fábricas convalidaron una mejora de $5.000 y la soja disponible se negoció a $540.000 por tonelada, según el informe de mercado.
Impacto esperado:
- Efecto precio: un piso más alto da un colchón al valor de la cosecha nueva, justo cuando la siembra entra en su etapa crítica.
- Recaudación: un FOB más alto eleva la base imponible de los derechos de exportación y puede mejorar la liquidación de divisas en el MLC.
- Productor: la recomposición de márgenes puede reactivar las ventas anticipadas y las coberturas de cara al primer trimestre.
Los analistas están divididos. Un sector ve una ruptura técnica: la soja venía en un canal bajista y el salto superó las medias de 50 y 100 ruedas, lo que activó compras de fondos. Para esa mirada, si Chicago consolida los US$445 podría empezar una tendencia alcista. Otro sector habla de un cierre forzado de posiciones vendidas (short squeeze) y recuerda que Sudamérica apunta a una cosecha potencialmente récord si el clima acompaña, lo que pondría un techo a los precios. El clima del verano en Brasil y Argentina definirá cuál lectura se impone.
- Volvió el mercado local tras cinco días
El mercado cambiario y la bolsa reabrieron hoy. Debían procesar la mejora de la deuda en el exterior, la baja del riesgo país y la caída de los ADRs del martes. Economía además debe afrontar vencimientos por $10,6 billones.
- La Fed endurece el tono tras el IPC de EE.UU.
El IPC de octubre de EE.UU. subió 0,4% y el núcleo, 0,3%. Waller defendió una suba de tasas en diciembre y no descartó medio punto. Logan sostuvo que hacen falta al menos dos alzas más de un cuarto de punto. La probabilidad de una suba de medio punto superó el 10%.
- El crudo se aleja de los máximos
El Brent perforó los US$90 por primera vez desde el 31 de agosto y acumula una baja cercana a 22% desde los casi US$118 del 30 de octubre. Eso pesó sobre YPF y Vista.
- Bitcoin cerca de los US$73.000 y atención a MSCI
Bitcoin sigue presionado por la suba de tasas y los retiros de los ETF. La lista de MSCI sobre empresas no operativas puede afectar a las compañías que acumulan bitcoin. Al cierre de esta nota no pude confirmar el resultado.
MERVAL Y ACCIONES
Motivo: no estaban publicados el cierre, el mínimo y el máximo de hoy del S&P Merval, ni los ADRs de la rueda.
Último dato confirmado, del jueves 5: el MSCI Merval cayó 4,1% en pesos, hasta 84.594,69 puntos, y 4,3% en dólares, su mayor baja diaria desde junio. La semana completa cerró con pérdidas de 8% en pesos y 9% en dólares.
En Wall Street, el martes 10 los ADRs cerraron con mayoría de bajas, de hasta 2,8%. Globant (+2,8%) y Tenaris (+1,4%) fueron la excepción.
MERCADOS INTERNACIONALES
Motivo: al redactar no estaban publicados los cierres de hoy de Wall Street.
Último cierre confirmado, martes 10: el Dow Jones perdió 0,30% hasta 52.231,89 puntos, el S&P 500 cayó 0,38% hasta 7.520 unidades y el Nasdaq retrocedió 0,74% hasta 25.065.
PETRÓLEO
Motivo: no encontré el precio de apertura ni el cierre de hoy.
Último dato confirmado, martes 10: el WTI subió 0,93% hasta US$86,04 por barril. En los futuros, el Brent cotizaba a US$91,89 (-0,73%) a la hora del cierre bursátil.
CRIPTOMONEDAS
Bitcoin cotizaba hoy a US$73.569, según Binance. Ethereum estaba en US$2.051 (-3,3% en 24 horas), Solana en US$83,13 (-3,4%) y Ripple en US$1,05 (-4,2%). En siete días, bitcoin acumula una baja de 5%, ether de 10% y solana de 10,6%. No encontré datos verificados de BNB ni la variación semanal de Ripple.
INFLACIÓN
El último dato oficial del INDEC es el de septiembre: 1,9% mensual. La inflación interanual fue de 33,4% y la acumulada en 2026, de 23,6%. El INDEC publicará la inflación de octubre este jueves 12 de noviembre, con estimaciones privadas de entre 1,8% y 2,1%.
DESEMPLEO
El último informe de mercado de trabajo del INDEC corresponde al segundo trimestre de 2026: tasa de desocupación de 7,9%, tasa de actividad de 48,9% y tasa de empleo de 45%. No incluyo informalidad laboral ni población afectada porque no pude verificar esos valores en una publicación oficial equivalente.
CONTEXTO GENERAL
Lo positivo: el riesgo país se alejó de los 900 puntos tras tocar un máximo anual de 939, y la soja recibió un impulso inesperado que puede mejorar la liquidación del agro. Lo negativo: el mercado local arrancó con la deuda recuperada pero con acciones golpeadas, las compras del BCRA siguen lejos del ritmo de octubre y la Fed se muestra más dura.
FUENTES
- Ámbito: Dólar hoy, miércoles 11 de noviembre
- Ámbito: Dólar hoy, cierre del martes 10 de noviembre
- Diario Uno: Precio del dólar el miércoles 11 de noviembre y techo de la banda
- Ámbito: El BCRA ya compró más de u$s16.000 millones en el año
- Ámbito: Dólar y compras de reservas del BCRA en octubre
- iProfesional: El BCRA retomó la compra de reservas tras dos días sin intervenir
- iProfesional: El BCRA compró dólares, pero las reservas cayeron por un pago al FMI
- MDZ: El Banco Central arrancó noviembre sin comprar dólares
- Examedia: El BCRA ya compró más de u$s16.000 millones, reservas y pago al FMI
- Cohen: El riesgo país perfora los 900 pb
- Infobae: Tras dos feriados, el mercado argentino tendrá que ponerse al día
- Infobae: El riesgo país pasó los 900 puntos y las acciones se hundieron
- Ámbito: El riesgo país vuelve a ceder y perfora los 860 puntos
- BAE Negocios: El dólar vuelve a operar tras cinco días
- El Intransigente: Riesgo país cerró en 860 puntos y completó su segunda baja
- Rankia: Merval cae 3,3% y el riesgo país llega a 805 puntos
- Examedia: El riesgo país saltó a 925 puntos y el Merval cayó 4,1%
- Examedia: Fuerte suba del precio internacional de la soja
- Informe Digital: La soja saltó en Chicago y reaviva expectativas
- AgroLatam: Soja sube, Chicago reaccionó al informe del USDA
- Rosario3: La soja se disparó en Chicago tras el reporte del USDA
- Agrositio: La soja sorprende en Chicago, el USDA recorta los stocks
- Ruralnet: Mercado de granos, soja en alza tras el WASDE
- Infobae: Wall Street cerró en rojo tras el dato de inflación en EE.UU.
- Yahoo Noticias (EFE): Wall Street cierra en rojo, lastrado por la subida de los precios
- Estrategias de Inversión: Dow Jones, S&P 500 y Nasdaq caen al cierre
- Infobae: Las acciones argentinas caen en Wall Street por la baja del petróleo
- KuCoin: Informe diario del mercado cripto, 11 de noviembre de 2026
- MarketAlleys: Ether down 3.31% over 24 hours
- The Motley Fool: Crypto Market Today, Nov. 10
- Los Andes: Inflación de octubre, qué anticipan las consultoras
- Río Negro: El Indec revelará la inflación de octubre 2026
- MDZ: Inflación de octubre, a cuánto llegará el IPC según las estimaciones privadas
- El Financiero Digital: Resumen económico y financiero del lunes 9 de noviembre de 2026

Bitcoin cae por debajo de los US$74.000 tras un IPC de EE.UU. más alto de lo esperado, y el mercado espera la lista de MSCI
Bitcoin, ether y solana extendieron la baja el martes 10, después de que Estados Unidos publicara una inflación de octubre superior a la prevista. El dato reforzó las apuestas a una suba de tasas de la Reserva Federal en diciembre. A eso se sumaron retiros sostenidos de los fondos cotizados (ETF) de bitcoin. Esta noche el mercado espera además una definición del proveedor de índices MSCI que puede afectar a las empresas que acumulan bitcoin.
Cómo llegó el mercado al martes
Bitcoin entró en noviembre golpeado. Empezó el mes en US$78.050, tras una baja de 7,3% en octubre, su segundo octubre negativo consecutivo, y unos 38% por debajo de su máximo histórico. Ese máximo fue de US$126.296, el 6 de octubre de 2025. El domingo 8 cayó a US$73.510 en Binance, su nivel más bajo desde el 21 de agosto, tras una semana en la que los ETF spot de EE.UU. perdieron US$1.280 millones netos. Bitcoin Price Prediction for November 2026 +2
Los retiros continuaron. El lunes 9, los ETF spot de bitcoin perdieron US$201 millones y IBIT, de BlackRock, cumplió siete sesiones seguidas de salidas, por un total de US$1.660 millones. Los ETF de ether registraron su mayor salida diaria desde el 6 de octubre, unos US$185 millones. Las liquidaciones de futuros bajaron cerca de 84%, a US$184 millones, desde más de US$1.000 millones el lunes. Bitcoin ETF Outflows Slow to $201M as IBIT Losses Hit $1.7B +2
Martes 10: el dato de inflación
El martes, el precio operó defensivo. Bitcoin rondaba los US$74.766 temprano, tras tocar unos US$73.700. Esa tarde se publicó el IPC de octubre de Estados Unidos, el índice de precios al consumidor. No es la inflación argentina. Se sigue de cerca porque la Reserva Federal, el banco central de EE.UU., decide sus tasas de interés en función de ese dato. Tasas más altas suelen presionar a los activos de riesgo, entre ellos las criptomonedas. volity
El IPC subió 0,4% contra 0,3% esperado, y el núcleo, sin alimentos ni energía, avanzó 0,3% contra 0,2% previsto. La reacción fue inmediata. Bitcoin llegó a caer hasta US$72.787, y se liquidaron más de US$632 millones en posiciones cripto en 24 horas, en su mayoría posiciones largas. Un funcionario de la Fed dijo que apoyaría una suba de 25 puntos básicos en diciembre. Si el núcleo del IPC subía 0,3% o más, podía hacer falta una de 50. Nvidia cayó otro 5,5% por la investigación que involucra a Jensen Huang, lo que dejó a Microsoft por encima en capitalización y debilitó el apetito por riesgo. Bitcoin slides below $74,000 after hotter-than-expected CPI as analysts warn of drop to $70k +3
Cotizaciones durante la jornada (US$):
- Bitcoin: US$73.363, con una baja de 1,6%. theblock
- Ether: US$2.059, con una caída de 3,4%. fool
- Solana: US$83,37, con una baja de 3,7%. fool
- Zcash: retrocedió 9,4%. fool
Qué dicen los analistas
El nivel que todos miran es el de los US$73.000. Bitget señaló la media móvil de 200 días, cerca de US$73.200, como soporte clave. 21Shares advirtió que una ruptura sostenida de los US$73.000 podría llevar a bitcoin hacia US$69.000. Si el nivel se sostiene y las acciones siguen recuperándose, ven un retesteo de US$78.000 y un posible US$85.000 a fin de año. Para ether, el soporte de US$2.000 quedó en riesgo, y el siguiente nivel sería US$1.800. Wincent, en cambio, considera más probable una deriva bajista gradual que un rally hacia los US$100.000, salvo que cambie la política monetaria o vuelvan los flujos institucionales. Bitcoin slides below $74,000 after hotter-than-expected CPI as analysts warn of drop to $70k +3
El sentimiento acompaña esa cautela. Los operadores de opciones pagan una prima por protección a la baja, y el posicionamiento en futuros es moderado, señal de poco apetito por comprar la caída. El índice de Miedo y Codicia quedó en 29, desde 32. foolkucoin
Los precios se mantuvieron apenas por encima de US$73.000. Bitcoin cotizaba cerca de US$73.612, con una baja de 2,15% en 24 horas, tras no poder sostener los US$75.000. Ether estaba en US$2.051 (-3,3%), solana en US$83,13 y XRP en US$1,05. En cinco sesiones, bitcoin acumula una caída de 6,43%. Ether acumula 12,01%. Bitcoin Price Today, November 11, 2026: BTC Drops Under Pressure from US Inflation and ETF Outflows +3
MSCI es una empresa que arma índices bursátiles globales. Muchos fondos replican esos índices y deben comprar o vender acciones según quién entra o sale. MSCI anunció el 15 de octubre que adopta, con modificaciones menores, un marco para dejar fuera de sus índices a las “empresas no operativas”, y que termina las medidas especiales para las firmas con 50% o más de sus activos en cripto. Yahoo Finance
La regla apunta, entre otras, a empresas que acumulan bitcoin como estrategia central. Strategy tiene 848.250 BTC y Metaplanet cerca de 44.000. MSCI publica hoy, 11 de noviembre, la lista de las empresas afectadas, y cualquier exclusión regiría desde el cierre del 30 de noviembre. La publicación estaba prevista para las 17:00, aunque la fuente no precisa la zona horaria. JPMorgan estimó salidas por unos US$2.800 millones en acciones de Strategy si queda afuera. Ese dinero saldría de los fondos que replican el índice, no de ventas de bitcoin. Una exclusión no obliga a Strategy a vender sus bitcoins. MSCI drops Strategy (MSTR) from its global indexes – CVJ.CH +4
Esta nota es informativa y no constituye una recomendación de inversión.
Fuentes
- The Block: Bitcoin slides below $74,000 after hotter-than-expected CPI
- The Motley Fool: Crypto Market Today, Nov. 10
- KuCoin: Crypto Daily Market Report, November 11, 2026
- The Private Banker: Bitcoin slips toward $73,000 as hot CPI lifts Fed hike bets
- Cointelegraph: BlackRock Bitcoin ETF outflows hit $1.66B over seven trading sessions
- KuCoin: Bitcoin slips to $74,200 as ETF outflows hit $201M ahead of US CPI
- Volity: Bitcoin Price Faces CPI Test as ETF Outflows Mount
- Yahoo Finance: BTC USD breaks below 50-week average after $1.28B ETF outflows
- Yahoo Finance: Bitcoin Price Prediction for November 2026
- CryptoTicker: Bitcoin in November, monthly returns
- Aktualita: Bitcoin Price Today, November 11, 2026
- MarketAlleys: Bitcoin at $73,572, down 1.62% over 24 hours
- MarketAlleys: Ether down 3.31% over 24 hours
- Unchained: Strategy, Metaplanet face exit from MSCI indexes
- Crypto Valley Journal: MSCI and Strategy (MSTR)
- DL News: Strategy’s MSCI risk, what to watch before November 11
- Tech Times: MSCI index removal list Wednesday
- Crypto Briefing: MSCI approves rule change that may push Strategy out of its indexes


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025