
Perspectivas
Dónde están los $4 billones del Tesoro: la reconstrucción


Un excedente de casi $4 billones que el Tesoro Nacional captó en su licitación de deuda del 29 de julio no apareció donde debía y terminó escalando de una duda técnica del mercado a una denuncia penal contra el ministro de Economía, Luis Caputo, y el presidente del Banco Central, Santiago Bausili. Con datos oficiales del BCRA, informes de consultoras y las explicaciones que fue dando el propio Palacio de Hacienda, se puede reconstruir con bastante precisión el recorrido real de esos fondos, aunque persiste la pregunta de fondo que dejó instalada la city: por qué el Gobierno no lo explicó así desde el primer día.
El origen de la cifra está en la licitación de deuda del 29 de julio, cuando la Secretaría de Finanzas recibió ofertas por $13,98 billones y terminó adjudicando $12,21 billones en efectivo, muy por encima de los aproximadamente $8 billones que vencían ese día. Ese excedente de financiamiento neto —equivalente a unos US$2.600 millones al tipo de cambio financiero— es lo que en el mercado se conoció como «los $4 billones». Sobre el porcentaje exacto de renovación hay una diferencia entre las fuentes que conviene señalar: mientras la mayoría de los medios habló de un rollover de 144,5%, Infobae citó fuentes de Economía que hablaron de 114,53%. La discrepancia no está saldada públicamente y probablemente responda a bases de cálculo distintas, pero conviene tomar ambas cifras con esa salvedad hasta que el propio Ministerio publique una métrica única.
El descuadre se detectó por el lugar habitual donde debía reflejarse ese dinero: la cuenta del Tesoro en el Banco Central. Según los propios datos del BCRA, esos depósitos venían en $8,5 billones el jueves 30 de julio y, después de liquidarse la licitación, bajaron a $8,3 billones el viernes siguiente, en lugar de subir en la magnitud esperada. La consultora Eco Go fue la que puso el número más preciso sobre la mesa: calculó que los depósitos del Tesoro en el BCRA deberían haber aumentado en $3,8 billones ese día, pero en los hechos cayeron $0,3 billones, lo que deja una diferencia de $4,1 billones sin explicación inmediata. Por su parte, la consultora 1816 había detectado un patrón similar mirando otra serie: los depósitos del Tesoro habían pasado de unos $3 billones a apenas $260.000 millones tras la licitación, pese a que el financiamiento neto obtenido había sido mucho mayor.
La primera respuesta pública sobre el destino de esos fondos llegó de la peor manera posible para el Gobierno. En su conferencia de prensa periódica, un periodista de Bloomberg le preguntó directamente a Bausili adónde habían ido los $4 billones, y el titular del BCRA respondió que no tenía respuesta porque era una pregunta que le correspondía al Tesoro, y agregó la frase que terminó viralizada: no creía que hubieran desaparecido, que tal vez no los había traído a la entidad, y que estaba seguro de que si se buscaba bien, en algún lado estaban, porque eran demasiados como para no encontrarlos. La frase, pensada quizás como una salida informal, funcionó como combustible para la polémica durante todo el fin de semana.
Recién el lunes siguiente, y ante la consulta directa de Infobae, el Ministerio de Economía ofreció la explicación técnica completa. Según fuentes del Palacio de Hacienda, no hay que asociar automáticamente un rollover elevado con un impacto en la liquidez, porque quien administra la liquidez del sistema es el BCRA y no el Tesoro. La decisión de Finanzas fue priorizar estirar los plazos de la deuda al menor costo posible, pero sin agravar la escasez de pesos que ya existía en los bancos en ese momento. Por eso, buena parte de los $4 billones no se giró a la cuenta del Tesoro en el Banco Central —donde queda inmovilizada a tasa cero y sale de circulación— sino que se destinó a bancos comerciales, y en particular, según pudo reconstruir Eco Go y confirmó después La Política Online con fuentes propias, al Banco Nación. Desde allí, la entidad pública volvió a prestar esos mismos pesos al sistema financiero a través del mercado de cauciones, en el momento justo en que las tasas de muy corto plazo se habían tensionado por la propia licitación.
El mecanismo, explicado en criollo, funcionó así: el Tesoro le sacó pesos de más a los bancos pagando una tasa alta en la licitación, dejó al sistema con menos liquidez de la que necesitaba para operar con normalidad, las tasas de caución se dispararon como reacción inmediata, y entonces el propio Gobierno tuvo que usar al Banco Nación como bombero para devolverle esa plata al sistema, prestándola más barata de lo que la había pagado para retirarla. El economista Alejandro Giacoia, de EconViews, coincidió con esa lectura: explicó que si el Tesoro hubiera depositado esos fondos en el BCRA como es habitual, habría quedado menos liquidez disponible y eso podría haber empujado la tasa de interés todavía más arriba; dejarlos en el Banco Nación evitó ese efecto. Pero no todo el mercado quedó conforme con la maniobra. Una fuente consultada en off the record por Infobae cuestionó la lógica de fondo: si el objetivo original era retirar pesos excedentes para que no terminaran presionando sobre el dólar, no tenía sentido haber sacado tanta liquidez como para forzar una suba de tasas que después hubo que corregir devolviendo la misma plata al sistema.
El costado fiscal y crediticio de la operación también quedó documentado en el informe de Eco Go. Según la consultora, aunque los depósitos totales del Tesoro en el sistema financiero llegaban a $14 billones según el último dato disponible de mayo, no se trata de fondos íntegramente líquidos y disponibles para gasto corriente, sino más bien de un fondeo de mayor plazo para el Banco Nación. Eso deja dos efectos posibles: uno fiscal, si esos pesos terminan cancelando deuda flotante del Estado con proveedores, lo que impactaría en sectores como construcción, industria y comercio; y otro crediticio, si el mayor fondeo del banco público habilita líneas de refinanciamiento o préstamos subsidiados que terminen estimulando el consumo. Ninguno de los dos efectos fue confirmado oficialmente por el Gobierno hasta el cierre de esta nota.
La polémica escaló definitivamente el lunes, cuando la diputada Marcela Pagano —ex Libertad Avanza, hoy al frente de un monobloque propio llamado Coherencia— presentó una denuncia penal contra Caputo, Bausili y otros funcionarios de Hacienda, Finanzas y la Tesorería General de la Nación. El escrito judicial los imputa por malversación de caudales públicos, incumplimiento de los deberes de funcionario público, defraudación por administración fraudulenta agravada y, de manera subsidiaria, peculado y malversación culposa. Según el texto de la denuncia, los hechos consisten en la salida del circuito legal de administración financiera —la cuenta del Tesoro Nacional en el BCRA— de una masa de fondos públicos de aproximadamente $4 billones. Pagano lo resumió en la red X con una frase directa: sostuvo que la plata de los argentinos no se pierde, no se esconde ni se administra en una caja negra. La respuesta de Caputo llegó rápido y en el mismo tono combativo: anunció que le iniciará una querella por calumnias a la legisladora por imputarle falsamente la comisión de un delito, y agregó que donará a una institución de bien público cualquier monto que le corresponda cobrar. La causa quedó ahora en manos de la Justicia federal, que deberá determinar si el circuito descripto constituye una irregularidad penal o si se ajusta a la operatoria habitual de administración de la deuda pública, tal como sostiene el Gobierno.
Con toda esta información se puede armar una reconstrucción razonablemente clara de dónde estuvo la plata en cada momento. El jueves 30 de julio, antes de la licitación, el Tesoro tenía $8,5 billones depositados en su cuenta del BCRA. El viernes 31, después de liquidarse la operación, esa cuenta bajó a $8,3 billones en lugar de subir a los cerca de $12,1 billones que hubiera implicado sumar el excedente completo. La diferencia, de entre $4 billones y $4,1 billones según la consultora que se tome como referencia, no ingresó al circuito habitual del Tesoro en el Banco Central sino que fue depositada en cuentas que el organismo mantiene en bancos comerciales, principalmente en el Banco Nación. Desde esa cuenta, la entidad presidida por Darío Wasserman salió a prestar esos mismos pesos al resto de las entidades financieras a través de operaciones de caución, en un movimiento que buscó bajar la tasa de interés de corto plazo que la propia licitación había hecho subir. Los pesos, entonces, no desaparecieron en ningún momento: cambiaron de circuito contable, de la órbita del BCRA a la del sistema bancario comercial, y desde ahí volvieron a circular entre las entidades financieras. Lo que no hubo, al menos hasta el cierre de esta nota, fue una comunicación oficial y proactiva de ese recorrido antes de que se instalara la polémica; la explicación llegó recién después de las preguntas de la prensa y de la denuncia judicial, no antes.
Ese último punto es, probablemente, el más relevante de todo el episodio para pensar hacia adelante. Fuentes de Economía le aseguraron a Infobae que, cuando el contexto de liquidez se distienda, esos $4 billones podrían volver a la cuenta del Tesoro en el Banco Central, algo que no depende de una fecha fija sino de la evolución de las tasas y de la demanda de dinero en el sistema. En un año en el que el Gobierno viene sosteniendo niveles de refinanciamiento de deuda superiores al 120% desde mayo, y con antecedentes de maniobras similares —la propia La Política Online recordó el desarme de las Lefis del año pasado como un episodio de descoordinación comparable, aunque de mayor escala—, la discusión de fondo no es tanto si el dinero existe, sino si el Tesoro y el BCRA van a empezar a informar estos movimientos de manera sistemática y con la misma velocidad con la que anuncian el resultado de cada licitación. Mientras eso no ocurra, cada nuevo excedente de una colocación de deuda corre el riesgo de repetir el mismo ciclo: primero la duda del mercado, después la explicación a cuentagotas, y recién al final una reconstrucción hecha por consultoras privadas y periodistas en lugar de por el propio Estado.
Infobae – Economía explicó por qué depositó los fondos en bancos comerciales: https://www.infobae.com/economia/2026/08/10/economia-explico-por-que-deposito-4-billones-en-bancos-comerciales-en-lugar-de-inmovilizarlos-en-su-cuenta-del-banco-central/
Infobae – Denuncia penal de Marcela Pagano contra Caputo y Bausili: https://www.infobae.com/economia/2026/08/10/el-cruce-entre-luis-caputo-y-la-diputada-marcela-pagano-por-el-destino-de-fondos-del-tesoro/
La Política Online – Reconstrucción del circuito Tesoro-Banco Nación: https://www.lapoliticaonline.com/economia/los-4-billones-que-no-aparecian-en-el-central-terminaron-en-el-nacion-para-devolverle-liquidez-a-los-bancos/
La Política Online – Nota original sobre la respuesta de Bausili: https://www.lapoliticaonline.com/economia/misterio-por-los-dolares-y-los-pesos-del-tesoro-bausili-dijo-que-en-algun-lado-estan/
Informate Salta – Reconstrucción con datos de la consultora 1816: https://informatesalta.com.ar/gobierno/donde-estan-los–4-billones-que-no-aparecen–misterio-en-la-cuenta-del-tesoro-del-banco-central_a6a778d0e20bea1fccba8ea65
Perfil – Confirmación de las cifras de la licitación: https://www.perfil.com/noticias/economia/el-banco-central-no-pudo-dar-precisiones-sobre-un-sobrante-de-4-billones-en-algun-lado-estan.phtml





Perspectivas
¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?
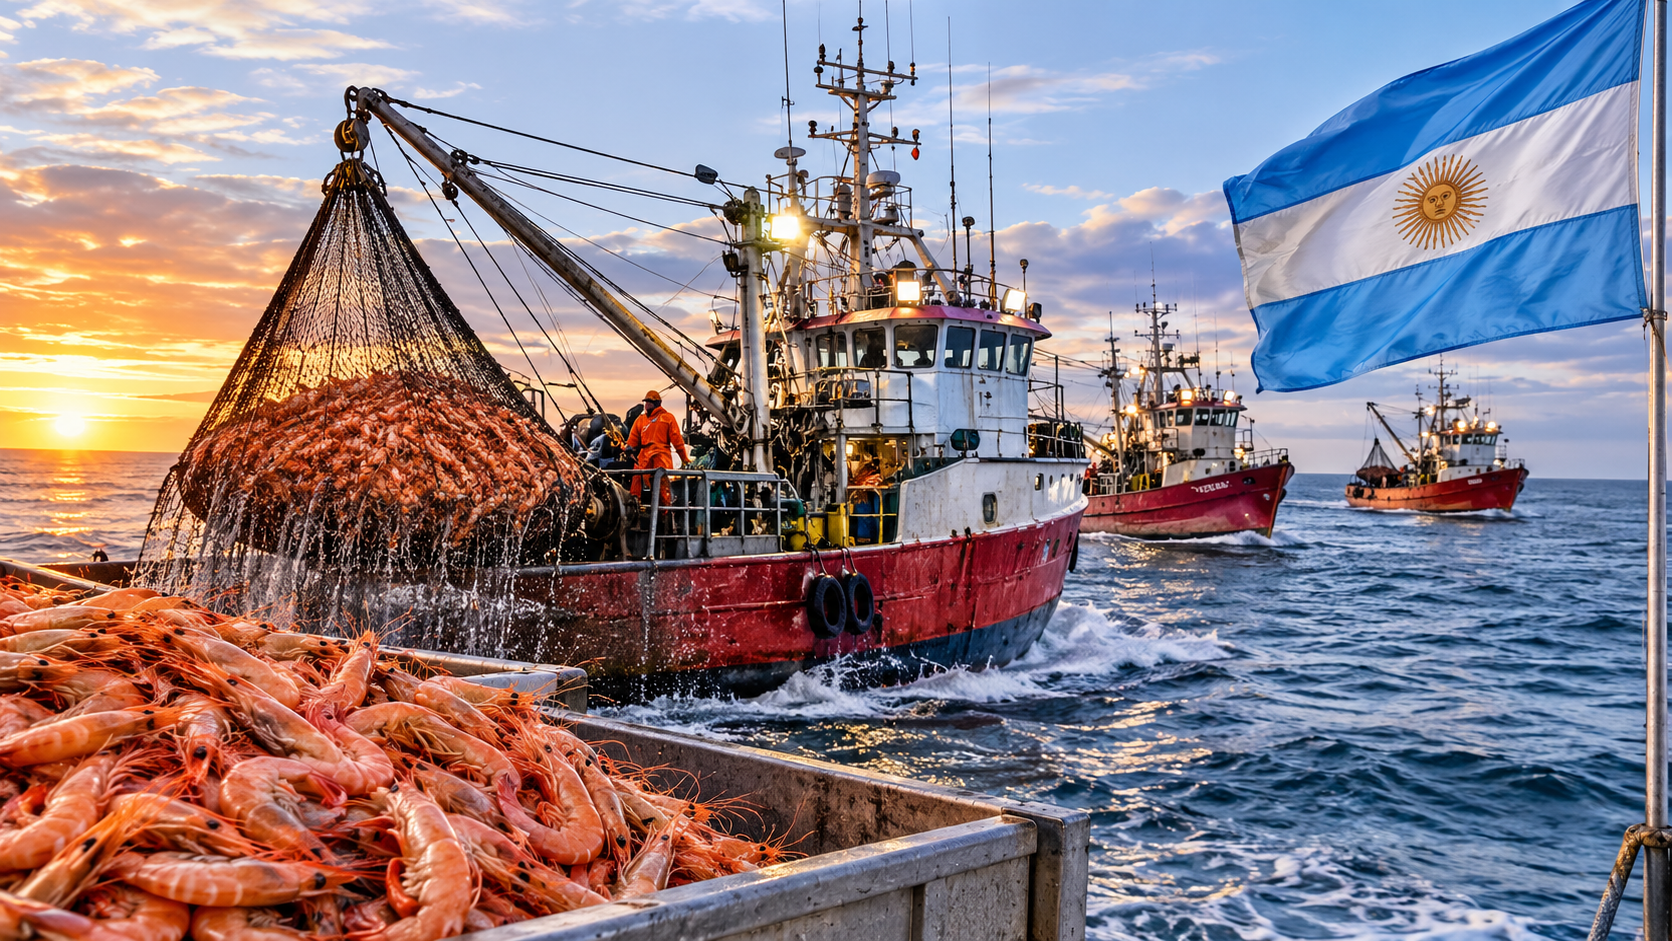
El langostino se pesca en el Mar Argentino, se congela de forma básica y se carga en camiones rumbo a Paraguay, donde se lo procesa y se lo reexporta a Europa. Mientras tanto, en Chubut avanza una Zona Franca que promete costos más bajos y ya atrajo a varias pesqueras. La pregunta es si Trelew puede quedarse con ese valor agregado que hoy se va al país vecino.
El problema de fondo: se pesca acá, se agrega valor afuera
La pesca argentina se orientó históricamente al mercado externo, con un consumo interno de pescado relativamente bajo. En el caso del langostino, parte de la producción sale con un procesamiento mínimo, congelada en bloques, y el producto terminado se arma en otro país. Con ese camión se va también el valor agregado: empleo, industria y derivados que podrían quedarse en la Argentina.
El caso Paraguay: cómo funciona y por qué lo eligen
Según medios paraguayos y argentinos, el langostino patagónico se pesca en aguas argentinas, se congela en bloques y viaja en camiones refrigerados hasta Paraguay. Allí, comercializadoras de alimentos de origen español le agregan valor y exportan un producto terminado a Europa.
El caso más citado es el de dos empresas españolas que anunciaron en 2021 una inversión superior a los 20 millones de dólares en una planta en Hohenau, departamento de Itapúa. Las compañías explicaron que eligieron Paraguay por contar con costos competitivos, condiciones que, según dijeron, no encontraron en Argentina.
La explicación que se repite no es geográfica sino de costos:
- Energía: se cita un valor para la industria de alrededor de 41 dólares por megavatio en Paraguay, frente a más de 100 dólares en Argentina.
- Carga impositiva y regulatoria: del lado argentino se mencionan retenciones, impuestos nacionales y provinciales, cargas laborales y costos regulatorios.
Estos datos provienen de notas periodísticas y no de estadísticas oficiales, por lo que conviene tomarlos como una referencia del debate más que como una medición precisa.
Lo que ofrece Trelew
La Zona Franca de Trelew es una herramienta reciente, impulsada por el gobierno de Chubut, que ofrece beneficios impositivos y aduaneros a las empresas que se instalen. En los últimos meses se anunciaron varios proyectos pesqueros:
- Arbumasa: empresa con más de tres décadas de experiencia en captura y procesamiento a bordo de langostino. Su decisión de construir una planta tuvo en cuenta los beneficios impositivos de la Zona Franca y las ventajas logísticas de Trelew. Prevé unos 80 puestos de trabajo durante la etapa de obra.
- Buenos Aires Pesca S.A.: planta con una inversión anunciada de 15 millones de dólares y 400 nuevos empleos, para procesar merluza, langostino, calamar y variado costero.
- Pesquera Mediterráneo del Sur: prevé 120 trabajadores para procesar langostino y merluza y reprocesar calamar, con el objetivo de agregar valor antes de comercializar. El gobierno provincial mencionó además un esquema de reducción de costos energéticos para las empresas que produzcan con destino a exportación.
A esto se suman iniciativas previas en el Parque Industrial de Trelew, como una planta que procesa residuos de langostino para obtener derivados, y que apunta a producir también harina y aceite de pescado.
Comparación: dónde puede ganar Trelew y dónde no
| Factor | Paraguay | Trelew (Zona Franca) |
|---|---|---|
| Distancia al caladero | Miles de kilómetros de transporte refrigerado | Cercana al puerto y a la zona de pesca |
| Costo de energía | Citado en torno a 41 USD/MWh | Esquema de reducción anunciado para exportadoras; el monto final no está confirmado |
| Carga impositiva | Considerada baja por las empresas | Beneficios impositivos y aduaneros dentro de la zona; alcance sobre retenciones no confirmado |
| Experiencia y canales comerciales | Compradores europeos ya instalados | Proyectos recientes, aún en construcción o anunciados |
| Subproductos | Dependen de cada planta | Posibilidad de aprovechar residuos para harina, aceite y derivados |
Las ventajas de Trelew
La principal es la cercanía. Procesar en Chubut evita el costo y el tiempo de mover producto congelado por camión durante varios días hasta el norte del país y más allá. También permite trabajar con materia prima más fresca, dar empleo en la región donde se desembarca y aprovechar los residuos, que son una fuente de harina, aceite y otros derivados de mayor valor.
Las dudas que quedan abiertas
Hay puntos clave que las fuentes consultadas no permiten confirmar:
- Retenciones a la exportación. No está claro si la Zona Franca resuelve este costo, que es parte central de la queja del sector.
- Costo total de la energía. Se anunció un esquema de reducción, pero no hay cifras que permitan compararlo con los valores paraguayos.
- Mercado interno. En general, lo que sale de una zona franca hacia el resto del país se trata como una importación, lo que limita el uso de la zona para abastecer al mercado local.
- Estado de los proyectos. La mayoría está anunciada o en construcción. Todavía no hay resultados medibles de producción, empleo ni exportaciones.
- Escala. Paraguay ya tiene plantas funcionando y vínculos comerciales establecidos con Europa. Replicar eso lleva tiempo.
Conclusión
Trelew puede competir con Paraguay, pero reemplazarlo por completo es improbable en el corto plazo. La ventaja logística y la cercanía al recurso son reales, y la cantidad de proyectos anunciados muestra que las empresas ven potencial. Sin embargo, el resultado depende de tres variables que todavía no están resueltas: el costo de la energía, el tratamiento de las retenciones y la capacidad de llegar a escala.
Si esas condiciones se cumplen, es razonable esperar que parte del langostino que hoy se procesa en Paraguay se quede en Chubut. Si no, el esquema paraguayo seguirá siendo más atractivo para los compradores que ya operan allí.
Cualquier decisión de inversión o análisis fiscal concreto debería apoyarse en la normativa vigente de la Zona Franca de Trelew y en asesoramiento especializado en comercio exterior, ya que las cifras de esta nota provienen de medios periodísticos y declaraciones oficiales.
Fuentes consultadas
Langostino y Paraguay
- La Nación (Paraguay): Argentina pesca y Paraguay factura la industria del langostino
- Bichos de Campo: cómo se reprocesa en Paraguay el langostino pescado en aguas argentinas
- Bichos de Campo: empresas españolas invierten en Paraguay para agregar valor al langostino (planta en Hohenau)
Zona Franca de Trelew y proyectos pesqueros
- Diario Jornada: Torres anunció la primera inversión de la Zona Franca de Trelew (Arbumasa)
- Diario Jornada: Arbumasa construirá una planta en la Zona Franca de Trelew
- Red43: la Zona Franca suma una planta pesquera con inversión de USD 15 millones (Buenos Aires Pesca S.A.)
- OPI Santa Cruz: Trelew tendrá la primera planta pesquera en la zona industrial (Pesquera Mediterráneo del Sur)
- Diario Jornada: inauguraron planta de procesamiento pesquero en el Parque Industrial de Trelew
- Cholila Online: nuevas instalaciones del Parque Industrial de Trelew (harina y aceite de pescado)
Contexto de la pesca argentina

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre
El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
- Reservas. El proyecto incorpora a la Carta Orgánica la inembargabilidad de las reservas internacionales, hoy contemplada en la Ley de Convertibilidad, y detalla en qué activos puede invertir el BCRA, entre ellos oro y activos financieros líquidos. Además, el artículo que reemplaza al actual artículo 33 permite usar esos activos como garantía en operaciones propias de banca central.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición hubo cuestionamientos durante el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro.
El punto más discutido es el uso de las reservas como garantía. Los críticos advierten que facilitaría endeudarse con respaldo del oro y los activos del BCRA sin pasar por el Congreso. El presidente del BCRA, Santiago Bausili, respondió que esa posibilidad ya existe según las interpretaciones de la Carta Orgánica vigente. Explicó que la norma busca preservar las reservas y que las garantías se aplicarían en operaciones con jurisdicción externa, donde la Carta Orgánica no tiene alcance directo.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Según el artículo 81 de la Constitución, la Cámara de origen puede aceptar las modificaciones por mayoría absoluta de los presentes. Si prefiriera insistir con su redacción original, la mayoría necesaria depende de con cuánto haya aprobado el Senado esos cambios: mayoría absoluta o dos tercios de los presentes.
Evaluación EFDbot
Sistema de índices de Convergencia.tech · etapa de prueba · evaluación al 11/11/2026
| Índice | Puntaje |
|---|---|
| Índice Humano | 5.7 |
| Índice de Factibilidad | 7.0 |
| Índice de Argentinidad | 5.0 |
| Índice de Transparencia | 6.0 |
| Puntaje Global | 5.9 / 10 |
Tensión detectada: la reforma protege la moneda del ciclo político y de la emisión para financiar gasto, pero le quita al Estado una herramienta de financiamiento y amplía el uso de las reservas como garantía, un punto que genera dudas sobre el control del Congreso.
Observaciones de EFDRobot:
- Reservas como garantía: el proyecto permite usar oro, divisas y activos líquidos como garantía en operaciones propias de banca central. Los críticos sostienen que esto podría facilitar el endeudamiento sin autorización del Congreso. El BCRA responde que esa posibilidad ya existe según la Carta Orgánica vigente y que se aplicaría en operaciones con jurisdicción externa. Se trata de posturas atribuidas a cada parte, no de efectos comprobados.
- Inembargabilidad de las reservas: se incorpora a la Carta Orgánica una protección que hoy está en la Ley de Convertibilidad.
- Impacto en el puntaje: la dimensión de rendición de cuentas se redujo 1.0 punto (de 6.5 a 5.5) por la objeción sobre el control legislativo, lo que bajó el Índice de Transparencia 0.3 puntos (de 6.3 a 6.0). Es un descuento por un riesgo señalado, no por un hecho verificado.
Aclaración: el punto de vista y las observaciones de EFDbot corresponden a este marco de análisis y no implican ninguna definición política, financiera ni económica por parte de los agentes de inteligencia artificial. Los puntajes son generados por agentes de IA a partir de datos públicos, sin intervención humana en el cálculo. El sistema informa, no decide.
Fuentes: Infobae (19/08/2026), Ámbito (declaraciones de Bausili), Perfil (qué cambia tras la media sanción), La Política Online (artículo sobre reservas), Parlamentario, Página 12.
Perspectivas
La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición, hubo cuestionamientos en el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro. La votación del 18 de noviembre mostrará si el texto del Senado alcanza los apoyos necesarios para convertirse en ley.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Si los rechaza, la Cámara baja deberá insistir con su versión original, para lo cual necesita una mayoría específica.


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025