
Noticias
El BCRA acelera sus compras en octubre y supera con holgura la meta anual de reservas pactada con el FMI

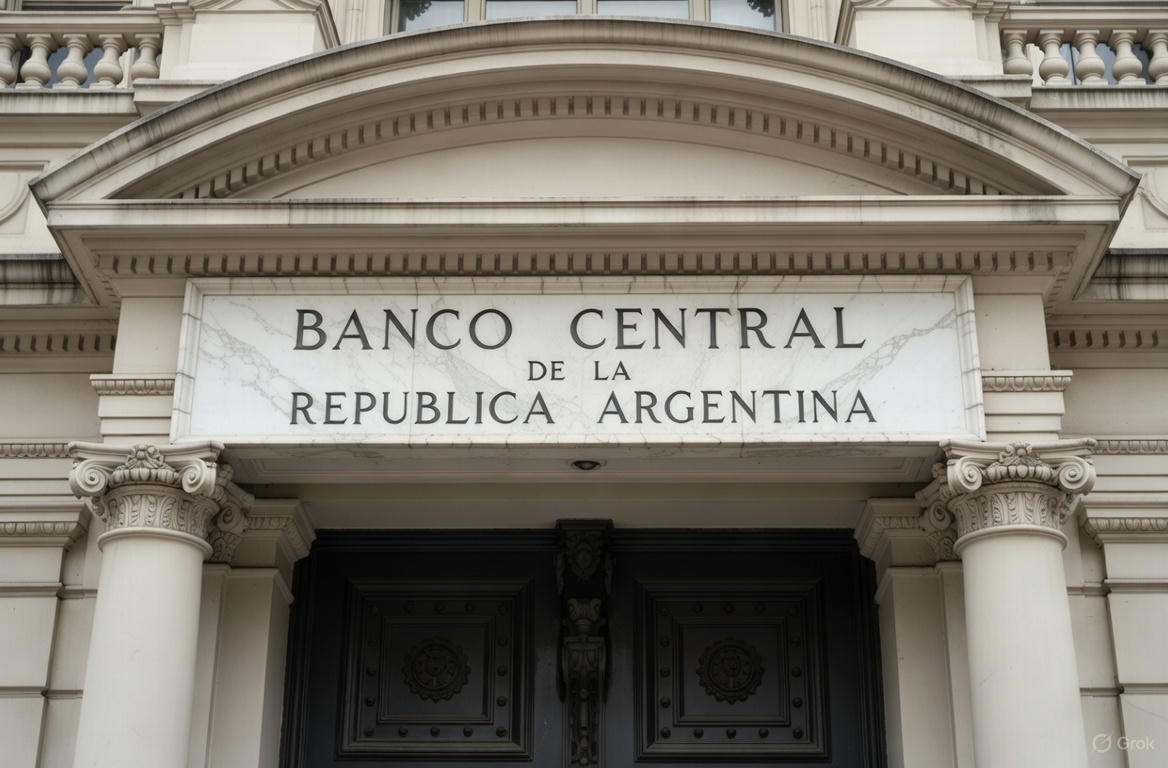
La autoridad monetaria ya adquirió más de US$1.200 millones en el mes y las reservas brutas se mantienen por encima de los US$50.000 millones. El Tesoro, por su parte, prioriza el costo del financiamiento y deja en pausa la emisión del Bonar 2029 hasta que las tasas acompañen.
Lunes 26 de octubre de 2026
El Banco Central de la República Argentina (BCRA) tomó impulso en el mercado cambiario después de la misión del Fondo Monetario Internacional (FMI) en el país. Tras comprar US$2.162 millones en julio, US$768 millones en agosto y US$473 millones en septiembre, en lo que va de octubre ya superó los US$1.200 millones, más del doble de lo adquirido en todo el mes anterior.
El acumulado del año refuerza esa tendencia. Desde enero, el BCRA suma compras por US$15.821 millones, un monto que supera en más de 50% la meta anual de US$10.000 millones prevista en el acuerdo con el FMI. El Gobierno estima cerrar el año con adquisiciones cercanas a los US$20.000 millones, con el objetivo de reforzar su capacidad de intervención frente a eventuales presiones sobre el dólar en 2027. El viernes el BCRA compró US$42 millones y las reservas internacionales brutas cerraron en US$50.203 millones.
El bono AO29 y el programa financiero
En el centro del esquema financiero está el Bonar 2029 (AO29). A mediados de agosto, el equipo económico suspendió las colocaciones del título en un contexto internacional de suba de tasas, para no convalidar costos de financiamiento elevados. Esas emisiones representaban los últimos US$2.000 millones que el Tesoro buscaba obtener este año en el mercado de capitales local.
La decisión deja al Tesoro con margen de maniobra. Para completar el excedente de caja proyectado para 2026 faltarían colocar US$800 millones, pero fuentes del equipo económico señalaron que, si las condiciones no resultan convenientes, prescindir de ese monto no genera inconvenientes. El programa financiero preveía conformar un colchón de US$3.700 millones para el próximo año. La reanudación de las licitaciones del AO29 quedó asociada a una eventual baja de tasas, y para 2027 el programa del Ministerio de Economía contempla obtener US$5.000 millones.
Reservas netas: por qué el número es negativo
La meta que más sigue el FMI es la de reservas netas, y su valor es negativo por una cuestión de metodología, no porque el BCRA no tenga dólares. Según el criterio del Fondo, las reservas netas surgen de restarle a las brutas los encajes de la cuenta en dólares, el swap con China y con Estados Unidos y las obligaciones con organismos internacionales. También se deducen los pases en moneda extranjera con vencimiento de hasta un año. Como esos pasivos de corto plazo superan a las reservas brutas, el resultado queda por debajo de cero.
Por eso la meta acordada se fijó en un valor negativo. A fin de año las reservas netas deben ubicarse en -US$4.100 millones y, al 16 de octubre, estaban en -US$3.974 millones, muy cerca de ese nivel. Según la consultora Eco Go, bajo su propia medición las reservas netas acumulan unos US$8.800 millones, ya que su evolución depende también de los fondos que el Tesoro consiga en el mercado local.
Reservas líquidas: el poder de fuego
Las reservas líquidas miden otra cosa: son el poder de fuego que tiene el BCRA para enfrentar corridas cambiarias. El BCRA no publica un dato oficial único de este indicador. Lo más reciente que se encontró es de septiembre y proviene de un análisis de mercado: las reservas brutas líquidas alcanzaron US$25.000 millones, un aumento de US$1.000 millones en el mes. Es una estimación privada y no un dato oficial actualizado a octubre.
Qué falta para cerrar el año
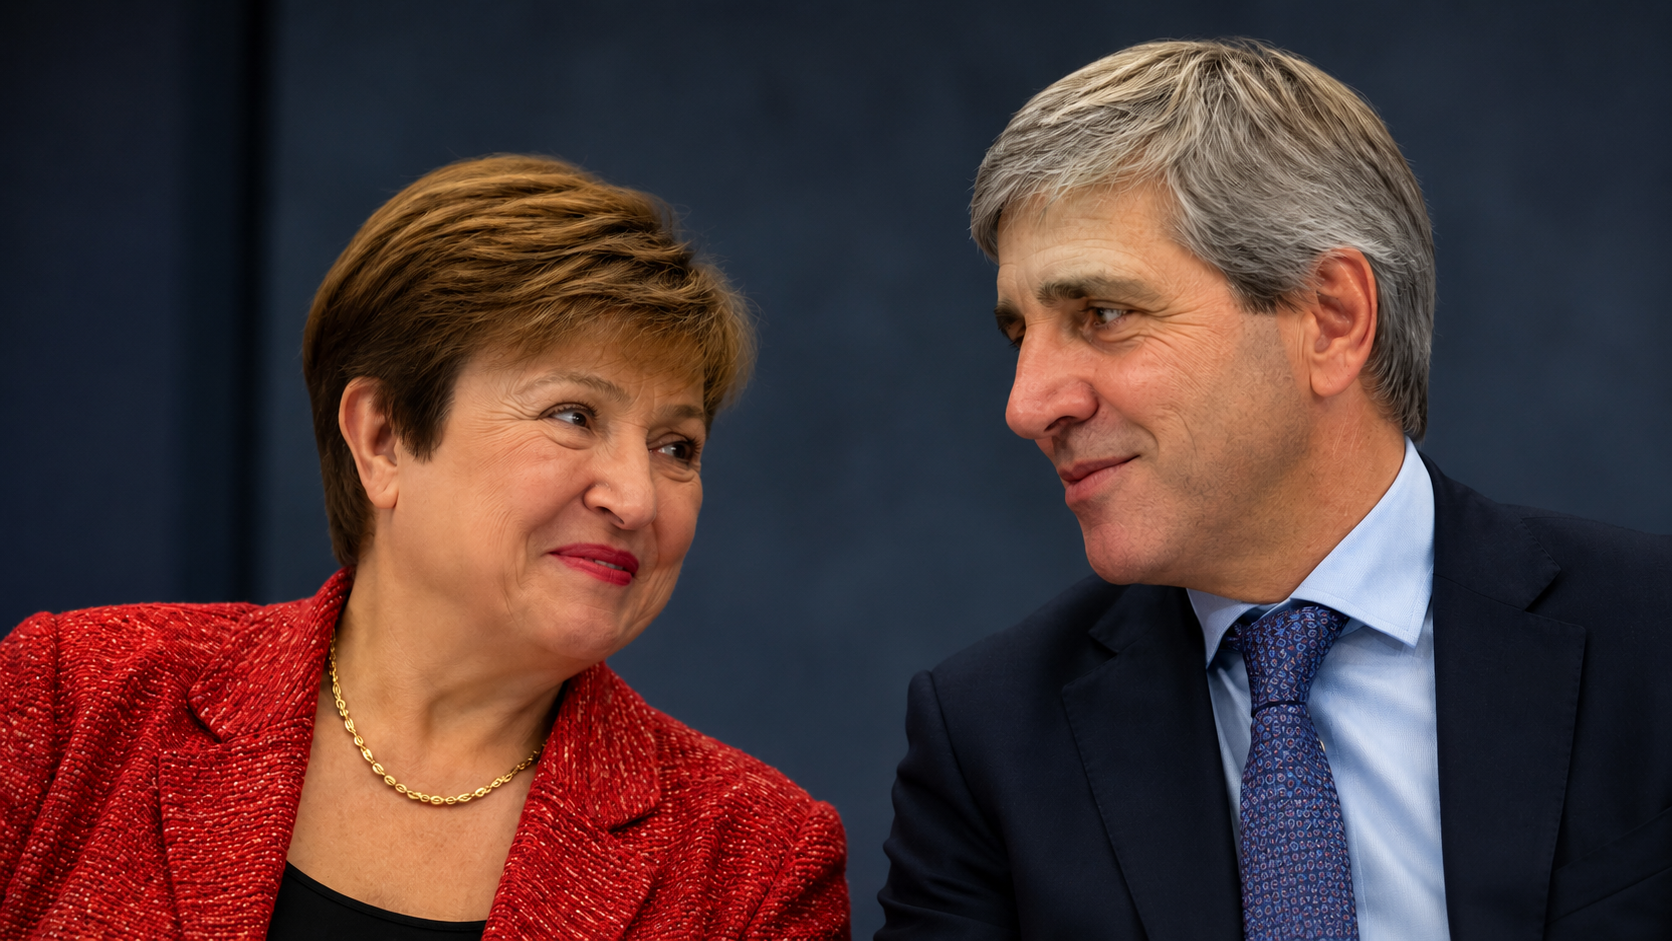
El cumplimiento final de la meta dependerá de cómo se manejen los vencimientos en moneda extranjera de noviembre y diciembre. Además, está pendiente el desembolso de US$1.000 millones vinculado a la tercera revisión del acuerdo con el FMI, que el equipo económico espera para compensar el último pago. El ministro Luis Caputo y la titular del organismo, Kristalina Georgieva, se reunieron en Bangkok, en el marco de las asambleas anuales del FMI y el Banco Mundial.
Otros datos de contexto
En el frente de precios, el INDEC informó que la inflación de septiembre fue de 1,9%, con una variación interanual de 33,4% y una acumulada de 23,6% en los primeros nueve meses del año. El ministro Caputo destacó que es la inflación más baja para un septiembre desde 2017 y que la variación interanual bajó por segundo mes consecutivo.
Fuentes
Infobae, “El Banco Central aceleró el ritmo de compra de dólares: ¿por qué no se refleja en las reservas netas?” (26/10/2026): https://www.infobae.com/economia/2026/10/26/el-banco-central-acelero-el-ritmo-de-compra-de-dolares-por-que-no-se-refleja-en-las-reservas-netas/
Infobae, “El BCRA ya compró más de USD 1.200 millones en octubre y las reservas se consolidan por encima de los USD 50.000 millones” (23/10/2026): https://www.infobae.com/economia/2026/10/23/el-bcra-ya-compro-mas-de-usd-1200-millones-en-octubre-y-las-reservas-se-consolidan-por-encima-de-los-usd-50000-millones/
Infobae, “La inflación en septiembre fue de 1,9% y acumuló 33,4% en los últimos doce meses” (13/10/2026): https://www.infobae.com/economia/2026/10/13/la-inflacion-en-septiembre-fue-de-19-y-acumulo-334-en-los-ultimos-doce-meses/
LB Finanzas, “La inflación de septiembre fue 1,9%: qué subió y qué se espera” (14/10/2026): https://lbfinanzas.com/blog/inflacion-septiembre-2026-indec
Ámbito, “Asoma una pregunta para J.P. Morgan: ¿de quién son los dólares del BCRA?”: https://www.ambito.com/opiniones/asoma-una-pregunta-jp-morgan-de-quien-son-los-dolares-del-bcra-n6332165
Centro CIFRA, “Notas de coyuntura sobre la recuperación” (marzo de 2026): https://centrocifra.org.ar/wp-content/uploads/2026/03/Notas-Breves-Reservas.pdf
IERAL, “¿Positivas o negativas? Decodificando el enigma matemático de las Reservas Netas”: https://novedadeseconomicas.ieral.org/positivas-o-negativas-decodificando-el-enigma-matematico-de-las-reservas-netas/





FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos, pero persisten los desafíos económicos
El acuerdo técnico alcanzado con el Fondo Monetario Internacional (FMI) representa un nuevo respaldo al programa económico del Gobierno argentino. La revisión abre el camino para un desembolso estimado en unos 870 millones de dólares, aunque su acreditación depende de la aprobación definitiva del Directorio Ejecutivo del organismo.
La decisión es relevante para la estrategia financiera del país, que busca fortalecer las reservas internacionales, sostener la estabilidad cambiaria y cumplir con sus compromisos de deuda. Sin embargo, el resultado de la revisión también deja en evidencia que persisten desafíos fiscales y económicos que deberán resolverse para garantizar la continuidad del programa.
El acuerdo forma parte del programa de Facilidades Extendidas por 20.000 millones de dólares anunciado en abril de 2025. Por lo tanto, no se trata de un nuevo préstamo por ese monto, sino de una instancia de evaluación dentro de un esquema de financiamiento ya vigente.
Reservas y equilibrio fiscal, en el centro de la revisión
Uno de los puntos centrales del análisis del FMI fue la evolución de las reservas internacionales. La acumulación de divisas resulta fundamental para reducir la vulnerabilidad externa de Argentina, afrontar pagos en moneda extranjera y mejorar la confianza de los mercados.
El Gobierno busca consolidar una posición financiera que permita disminuir las presiones sobre el dólar y reducir la incertidumbre cambiaria. En ese contexto, la continuidad del respaldo del organismo internacional puede contribuir a mejorar las expectativas, aunque el efecto dependerá de la evolución efectiva de las reservas y de la capacidad del Banco Central para sostenerlas.
El frente fiscal también ocupa un lugar central. La revisión contempla desvíos respecto de algunas metas originales, especialmente en materia de resultado fiscal. La eventual concesión de una dispensa permitiría continuar con el programa pese a esos incumplimientos puntuales.
Este aspecto demuestra que el seguimiento del FMI no se limita a verificar cifras aisladas, sino que también considera la trayectoria general del programa y la capacidad del Gobierno para mantener sus compromisos económicos.
Qué impacto puede tener sobre el dólar y los mercados
La continuidad del acuerdo puede favorecer la estabilidad financiera, reducir parcialmente la percepción de riesgo y mejorar las condiciones para el financiamiento argentino. Si el desembolso se concreta, el país contará con recursos adicionales que ayudarán a administrar sus necesidades financieras.
No obstante, la llegada de esos fondos no garantiza una baja del dólar ni una reducción automática del riesgo país. La reacción de los mercados dependerá también de la evolución de las reservas, los vencimientos de deuda, las tasas internacionales y las expectativas sobre la economía argentina.
Además, los recursos provenientes del FMI deben analizarse dentro del conjunto de las obligaciones externas. Una parte de los fondos puede contribuir a cubrir compromisos financieros existentes, por lo que el desembolso no necesariamente se traduce en un aumento equivalente de las reservas disponibles.
Inflación, consumo y actividad económica
El respaldo financiero internacional puede contribuir indirectamente a sostener el proceso de desinflación, siempre que ayude a reducir la incertidumbre y las tensiones cambiarias. Sin embargo, la aprobación de una revisión no tiene un efecto inmediato sobre los precios ni garantiza una recuperación del poder adquisitivo.
La evolución de los salarios reales, el consumo, el empleo y la producción seguirá siendo determinante para evaluar los resultados de la política económica.
El ajuste fiscal constituye otro elemento relevante. Si bien el equilibrio de las cuentas públicas puede contribuir a reducir las necesidades de financiamiento del Estado, sus efectos sobre la actividad económica dependerán de la composición del gasto, la evolución de los ingresos y la capacidad del sector privado para generar inversión y empleo.
El desafío de transformar la estabilidad en crecimiento
Más allá del respaldo del FMI, el principal desafío de Argentina consiste en transformar la estabilidad financiera en crecimiento económico sostenible.
Para lograrlo, el país necesita incrementar sus exportaciones, atraer inversiones productivas, ampliar la capacidad industrial y generar nuevas fuentes de divisas. Los proyectos vinculados con energía, minería, agroindustria y otros sectores exportadores pueden contribuir a ese objetivo, siempre que se traduzcan en inversiones efectivas, producción y empleo.
La estabilidad macroeconómica es una condición importante para ese proceso, pero no resulta suficiente por sí sola. También influyen la infraestructura, la productividad, el acceso al crédito, los costos de producción y la evolución de la demanda interna.
Dos escenarios posibles para la economía argentina
En un escenario favorable, el desembolso se concreta, las reservas mejoran, se mantiene el equilibrio fiscal y disminuye la incertidumbre. Esa combinación podría favorecer las inversiones, facilitar el financiamiento y contribuir a una recuperación gradual de la actividad económica.
En un escenario más complejo, los fondos se destinan principalmente a atender vencimientos, las reservas vuelven a debilitarse y la economía no genera suficientes divisas genuinas. En ese caso, el respaldo financiero podría ofrecer un alivio temporal sin resolver los problemas estructurales del país.
La diferencia entre ambos escenarios dependerá de la capacidad del Gobierno para sostener el programa, cumplir sus compromisos y generar condiciones que permitan expandir la producción y las exportaciones.
Una señal positiva, pero no una solución definitiva
El acuerdo técnico con el FMI constituye una señal favorable para el Gobierno argentino porque mantiene abierta la posibilidad de recibir nuevos fondos y permite continuar con el programa financiero vigente. También reduce, al menos parcialmente, la incertidumbre vinculada con la revisión del acuerdo.
Sin embargo, el respaldo del organismo no significa que los problemas económicos estén resueltos. La deuda, la acumulación de reservas, la sostenibilidad fiscal y la recuperación de la actividad seguirán siendo variables centrales.
La evaluación definitiva deberá considerar no solo si Argentina recibe el desembolso previsto, sino también qué sucede con las reservas, el dólar, la inflación, el empleo y la inversión durante los próximos meses.
En definitiva, el FMI le ofrece al Gobierno un margen financiero adicional para sostener su estrategia económica. La prueba decisiva será utilizar ese margen para consolidar una estabilidad duradera, generar divisas genuinas y construir las condiciones necesarias para que la recuperación llegue a la economía real.
La noticia debe interpretarse, por lo tanto, como un respaldo importante, pero condicionado a los resultados futuros. La sostenibilidad del programa dependerá de que Argentina pueda cumplir sus obligaciones y crecer sin depender indefinidamente de nuevos desembolsos y refinanciaciones.
Fuentes de referencia: Fondo Monetario Internacional, comunicados y documentos oficiales del programa argentino; cobertura económica de LA NACION y TN del 27 de octubre de 2026.
Nota editorial: el acuerdo técnico y la aprobación definitiva del Directorio Ejecutivo son instancias diferentes. El desembolso debe considerarse pendiente hasta que exista confirmación oficial de su autorización.
Noticias
Tras el derrumbe, Brasil intenta rebotar: el real recupera terreno, pero la Bolsa no logra afirmarse
Tras el derrumbe, Brasil intenta rebotar: el real recupera terreno, pero la Bolsa no logra afirmarse
Bajada: En la segunda rueda posterior a la reelección de Lula, el Bovespa y el real corrigieron parte de la caída del lunes. El rebote es frágil, Citi y BCA recortaron su exposición y los operadores esperan más volatilidad. En Buenos Aires hubo un respiro leve.
Un alivio parcial en la segunda rueda
Los activos brasileños mostraron este martes una mejora moderada, 24 horas después del peor día bursátil desde marzo de 2020. A media mañana, el Bovespa ganaba 0,7%, hasta los 177.828 puntos, y el dólar caía 0,7%, a 5,34 reales. El lunes la divisa había cerrado en 5,41 reales, después de tocar un máximo de 5,60, su nivel más alto desde enero de 2025.
También hubo mejoras en la renta fija. Los bonos soberanos subían 0,2% en promedio y el riesgo país de JP Morgan cedía tres unidades, a 180 puntos básicos.
En Wall Street, las acciones brasileñas lideraron las subas: Itaú ganaba 2,7%, Nu Holding 2,8% y Bradesco 2,6%. Las excepciones fueron Petrobras, con un avance de apenas 0,1%, y Vale, que cedía 0,4%. Vale había sido una de las menos castigadas el lunes.
Un rebote que cuesta sostener
El movimiento no fue lineal. El Bovespa llegó a subir 1,09% en la primera hora, hasta 178.526 puntos, pero minutos después pasó a terreno negativo y tocó un mínimo de 176.005 puntos, arrastrado por Vale (-2,4%) y Petrobras preferida (-1,2%). Cerca de las 11, el índice subía solo 0,24%, a 177.029 puntos, con el dólar en la zona de 5,32 reales.
Las cifras varían entre medios porque el mercado se movía en tiempo real, así que conviene tomarlas como una foto de la mañana. La tendencia es consistente: el real recupera más rápido que la Bolsa. El Bovespa sigue lejos de sus niveles previos. El lunes cerró con una baja de 13,88% después de llegar a perder más del 17% durante la rueda.
Las casas de inversión mantienen la cautela
El rebote no cambió el diagnóstico de las firmas. Citi cerró el lunes sus posiciones alcistas en Brasil, incluida la recomendación de sobreponderar renta variable y la posición larga en el real. Argumentó que el mercado llevaba tiempo posicionado en largo, lo que hace plausible un exceso de corrección. BCA Research bajó la renta variable a “infraponderada” y rebajó también los bonos locales y el crédito soberano. Su razonamiento es que la victoria de Lula descarta un gobierno ortodoxo que mejore las cuentas fiscales y el crecimiento potencial.
Félix Marenco, asesor financiero de Cocos, advirtió que los próximos días seguirán con mucha volatilidad. Recordó que el fondo EWZ, que replica a las mayores acciones brasileñas, había cerrado el lunes con una caída de 20%.
Qué pasa en Buenos Aires
El contagio fue de ida y vuelta. En la apertura del martes, el riesgo país bajaba 0,91%, a 758 puntos básicos, y el dólar mayorista operaba a $1.540, un peso por debajo del cierre del lunes. El MSCI Merval subía 0,40% y los ADR operaban en alza, con IRSA (+3,1%), Central Puerto (+2,7%) y BBVA (+2,6%) al frente. Es una mejora leve que, por el momento, no alcanza a compensar las caídas de la víspera.
Para quienes operan Cedears de acciones brasileñas, Marenco anticipó que la volatilidad también se reflejará en sus cotizaciones locales.
Qué mirar en lo que sigue
La mejora de este martes alivia, pero no resuelve lo que originó la caída: las dudas sobre la disciplina fiscal del nuevo Gobierno, un Congreso más conservador que condiciona cualquier programa, y la tensión política por la impugnación del resultado que anunció Flávio Bolsonaro. Los analistas advierten que una política fiscal más laxa, una dinámica de deuda más débil y reformas más lentas podrían lastrar a los mercados brasileños. Los próximos indicadores serán la definición del equipo económico y las señales del Banco Central sobre la Selic.
Los datos corresponden a la mañana del martes 27 de octubre y pueden variar al cierre. No constituye asesoramiento financiero.
Fuentes
- Infobae, Las acciones brasileñas rebotan tras el colapso post electoral y el real recupera terreno frente al dólar
- Diario Río Negro, La Bolsa de San Pablo intenta rebotar tras el derrumbe por la reelección de Lula, pero Citi y BCA le bajan la nota a Brasil
- BAE Negocios, Leve respiro en el mercado: bajan el riesgo país y el dólar mayorista
- Radio 3 Cadena Patagonia, Las acciones brasileñas rebotaron tras el derrumbe electoral
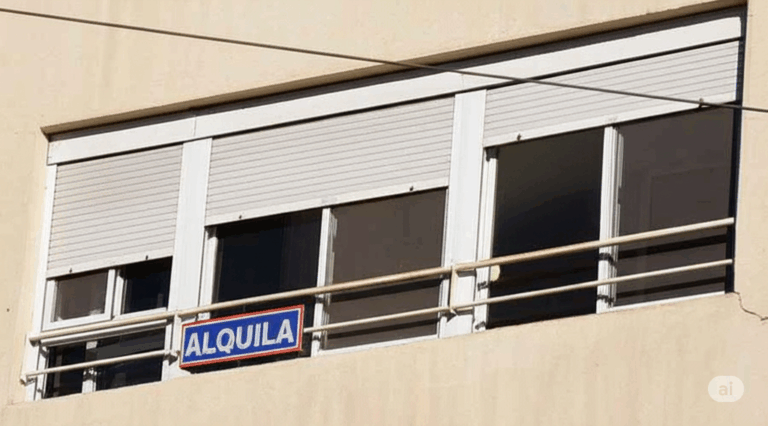
Luján en suspenso: hoteles agotados, alquileres millonarios y comercios que se frenan hasta saber si viene el Papa
La posibilidad de una visita papal a Luján generó expectativas extraordinarias en la ciudad bonaerense. Las consultas por alojamiento, los valores elevados de algunos alquileres temporarios y la cautela de los comerciantes reflejan el impacto que puede tener un acontecimiento religioso de alcance internacional, aunque la incertidumbre sobre su realización condiciona las decisiones económicas.
Luján vuelve a estar en el centro de la atención ante la posibilidad de recibir una visita del papa León XIV. La expectativa alrededor de un eventual acontecimiento de esa magnitud comenzó a repercutir en el mercado de alojamientos y en las decisiones de comerciantes y prestadores turísticos, que buscan anticiparse a una convocatoria que podría movilizar a miles de personas.
La ciudad, reconocida por la Basílica de Nuestra Señora de Luján y su tradición de peregrinaciones, cuenta con una infraestructura turística y comercial vinculada históricamente al turismo religioso. Una visita papal podría multiplicar esa actividad y generar una demanda excepcional de hospedaje, gastronomía, transporte y productos relacionados con la celebración.
Sin embargo, mientras no exista una confirmación oficial definitiva de la visita y de sus condiciones, los actores económicos deben moverse entre la expectativa de una oportunidad extraordinaria y el riesgo de comprometer recursos antes de tiempo.
Alojamiento: una demanda que presiona los precios
Uno de los primeros sectores en sentir el efecto de la expectativa es el alojamiento. La disponibilidad limitada de habitaciones en hoteles y otros establecimientos puede impulsar las consultas y elevar los precios de las opciones restantes.
En este contexto, también aparecen alquileres temporarios con valores muy superiores a los habituales, especialmente cuando se trata de inmuebles ubicados cerca de los principales puntos de concentración de visitantes.
La posibilidad de obtener ingresos extraordinarios lleva a algunos propietarios a evaluar tarifas especiales para esas fechas. No obstante, los precios publicados no necesariamente representan operaciones concretadas, y la demanda efectiva dependerá de la confirmación del evento, la cantidad de asistentes y la duración de su estadía.
La situación pone de manifiesto la importancia de distinguir entre una reserva confirmada, una consulta y una oferta publicada a un precio excepcional.
Comercios y prestadores: entre la oportunidad y la cautela
Una convocatoria de alcance internacional puede representar una oportunidad para restaurantes, bares, comercios minoristas, vendedores de productos religiosos, transportistas y empresas de servicios.
El movimiento de visitantes podría aumentar las ventas y generar necesidades temporales de personal, abastecimiento y logística. También podría beneficiar a localidades cercanas, si parte de los asistentes busca alojamiento o servicios fuera del centro de Luján.
Sin embargo, la incertidumbre sobre la visita lleva a algunos comerciantes a postergar inversiones y decisiones de contratación. Ampliar inventarios, alquilar espacios adicionales o sumar trabajadores implica costos que podrían resultar difíciles de recuperar si la convocatoria finalmente no se concreta o tiene una asistencia menor a la esperada.
Por eso, la planificación comercial requiere contemplar diferentes escenarios y evitar que la expectativa se transforme en una apuesta financiera excesiva.
El efecto económico de un acontecimiento religioso
Los eventos multitudinarios pueden producir un impacto que va más allá del día de la celebración. La demanda de transporte, alojamiento, alimentación, seguridad, limpieza y organización puede movilizar una red amplia de proveedores.
A su vez, una cobertura mediática internacional puede fortalecer la visibilidad turística de la ciudad y favorecer futuras visitas. Para que ese efecto se mantenga en el tiempo, resulta importante que la infraestructura, los servicios y la organización estén preparados para recibir a los visitantes.
En el caso de Luján, el desafío consiste en aprovechar su tradición religiosa y su capacidad de convocatoria sin perder de vista los límites de alojamiento, circulación y atención al público.
Cómo prepararse sin asumir riesgos innecesarios
Mientras se espera una definición oficial, los establecimientos turísticos y comerciales pueden trabajar con planes flexibles: relevar proveedores, evaluar necesidades de personal, establecer políticas de cancelación claras y evitar comprometer gastos que dependan exclusivamente de la realización del evento.
Para los visitantes, también resulta importante verificar las condiciones de cada reserva, comprobar qué servicios están incluidos y confirmar la información con los establecimientos antes de realizar pagos importantes.
La comunicación oficial será determinante para ordenar las expectativas y permitir que los prestadores tomen decisiones con mayor previsibilidad.
Una oportunidad que depende de la confirmación
La expectativa por una eventual visita papal demuestra cómo un acontecimiento religioso puede convertirse en un factor económico para una ciudad. Los hoteles, los alquileres temporarios y los comercios pueden encontrar una oportunidad de ingresos, pero también enfrentan el riesgo de anticiparse a una demanda que todavía depende de una confirmación.
Luján tiene la posibilidad de vivir un movimiento turístico extraordinario, pero el desafío será transformar la expectativa en actividad económica real sin que la incertidumbre termine generando costos innecesarios para comerciantes, prestadores y visitantes.
Fuentes
Nota editorial: la visita papal se presenta como una posibilidad y no como un hecho confirmado. Los precios de alquiler y la disponibilidad hotelera pueden variar; las publicaciones de oferta no garantizan que se hayan concretado reservas.


FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos

Se come menos carne en el país y los frigoríficos miran afuera

Dólares digitales: el nuevo gran comprador de deuda de EEUU

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025