
Empresas
Litio propio, ingenieros de primer nivel y un legado de un genio en Alta Gracia: Argentina tiene todo para volver a fabricar su propio auto


La industria automotriz argentina produce más de 500.000 vehículos por año, emplea a más de 200.000 personas y genera miles de millones en exportaciones. Pero hay un dato que pocos dicen en voz alta: los motores de casi todos esos autos vienen de afuera. Este es el legado histórico que construyó la época de oro, el presente que revela la dependencia real, y el futuro que todavía puede escribirse desde Córdoba.
La pregunta que nadie responde del todo
¿Argentina fabrica autos? Sí. ¿Argentina fabrica los motores de esos autos? Casi no. Esa distinción — aparentemente técnica — es en realidad la diferencia entre tener una industria automotriz soberana y ser un taller de ensamblado sofisticado con mano de obra calificada y tecnología prestada.
Para entender por qué importa, hay que ir al principio: a cuando Argentina sí diseñó, fabricó y corrió sus propios vehículos en las pistas más exigentes del mundo.
La época de oro: cuando los motores rugían en cordobés
El Rastrojero (1952–1979): ingeniería estatal para el campo argentino
Entre 1952 y 1979, el Estado argentino fabricó en Córdoba — a través de IAME, DINFIA e IME — el Rastrojero, uno de los vehículos más representativos de la producción nacional. Nacido por encargo del presidente Juan Domingo Perón, fue desarrollado por ingenieros argentinos como Raúl Gómez, Rubí Luterau y Félix Sanguinetti con un objetivo pragmático: una pickup robusta, económica y adaptada al agro nacional.
Conviene aclarar la realidad técnica para no caer en mitos: el Rastrojero no fue 100% nacional en todos sus componentes. Las primeras unidades usaron motores nafteros Willys provenientes de tractores sobrantes de la Segunda Guerra Mundial. Luego incorporó motores diésel Borgward alemanes, producidos localmente en Isidro Casanova, de 42 a 52 HP, y más tarde motores Indenor de Peugeot. La carrocería, el chasis, el ensamblaje y la ingeniería de adaptación fueron genuinamente argentinos. Un modelo de integración nacional profundo, aunque imperfecto en la propulsión: un dilema que se repetiría décadas después.
Se fabricaron decenas de miles de unidades en versiones pickup, doble cabina, rural y furgón. Su nombre alude a su capacidad para circular sobre rastrojo agrícola. Fue símbolo de autosuficiencia industrial y dominio del mercado rural diésel por décadas. La producción terminó en 1979–1980 con el desmantelamiento de las industrias estatales durante la última dictadura militar.
Hubo intentos de revivir la marca: en 2019 se anunció un prototipo eléctrico con carrocería plástica para uso rural, y en los últimos años surgieron propuestas de PyMEs para una versión eléctrica 2025–2026. Ninguno llegó a producción masiva.
El IKA Torino (1966–1981): el auto que llegó cuarto en Nürburgring
El IKA Torino es considerado el automóvil más emblemático de la ingeniería nacional. Fue desarrollado por Industrias Kaiser Argentina (IKA) en Córdoba, con rediseño de carrocería exterior a cargo de Pininfarina, el histórico estudio italiano. Basado en la plataforma del Rambler American de AMC, su diferencial fue la profunda reingeniería local: suspensiones reforzadas, adaptación a las rutas argentinas y, sobre todo, el motor Tornado.
El motor Tornado fue un 6 cilindros en línea con árbol de levas en cabeza (SOHC), basado en un diseño Kaiser pero profundamente modificado y fabricado en Argentina. Sus versiones de 3.0 y 3.77 litros entregaban desde 122 HP hasta más de 200 HP en configuraciones deportivas, como el legendario Torino 380 W con tres carburadores Weber. No era de origen 100% nacional, pero su ingeniería, producción y optimizaciones locales lo convirtieron en un motor «argentino» en la práctica.
Sus logros en competición hablan solos: campeón en Turismo Carretera en 1967, 1969, 1970 y 1971, y el hito que lo puso en el mapa mundial: el 4.° puesto en las 84 Horas de Nürburgring en 1969, la carrera de resistencia más dura del mundo en ese momento. Se fabricaron casi 100.000 unidades entre sedanes y coupés. Fue Oreste Berta quien, junto a Juan Manuel Fangio, recorrió los circuitos de Monza y Nürburgring en 1967 para promocionar el Torino 380 W por Europa, con una franja celeste y blanca y la plaqueta «Industrias Kaiser Argentina — made in Argentina». De esa gira nació la idea de la Misión Argentina en Nürburgring.
Oreste Berta: «el Mago de Alta Gracia»
En el ambiente del automovilismo argentino se lo conoce como «el Mago de Alta Gracia» o «el Hacedor».
Oreste Berta, nacido en 1937, se formó en IKA y fue clave en el desarrollo de los motores Tornado que le dieron títulos al Torino en Turismo Carretera. La Nación lo describió como «el mayor innovador en el automovilismo argentino». En 1968 fundó Oreste Berta S.A. en Alta Gracia, Córdoba. Le sobraron ofertas del mundo entero — de las mejores fábricas y equipos de competición internacionales — pero eligió quedarse en Argentina para demostrar «lo que se podía hacer, que era muy bueno».
El Berta LR F1: la historia que casi nadie conoce
Aquí viene uno de los capítulos más épicos y más trágicos de la ingeniería automotriz argentina: el Berta LR F1.
A principios de los años 70, Berta construyó numerosos chasis para la Fórmula 1 Mecánica Argentina, una categoría nacional de monoplazas de altísimo nivel técnico. Su piloto estrella era Néstor Jesús «el Nene» García Veiga, quien con un coche de Berta se consagró campeón de la F1 Mecánica Argentina en 1973.
Hacia fines de 1973, Berta recibió el encargo de Francisco Mir, un millonario argentino radicado en California, para construir un auto para la Fórmula 5000 norteamericana. El auto fue bautizado Berta BA3, equipado con motor Chevrolet V8. Para su desarrollo aerodinámico, Berta alquiló el túnel de viento de la Fábrica Militar de Aviones y contó con la colaboración de Reimar Horten, pionero alemán del diseño aeronáutico. Cuando el auto llegó a California, el vicepresidente de McDonnell Douglas se acercó a preguntar quién había hecho el diseño.
Luego vino la traición: Mir echó al equipo argentino, se quedó con el auto y no lo devolvió. Tuvo que intervenir el consulado argentino para recuperarlo a fines de 1974.
De vuelta en Argentina, Berta adaptó el monoplaza para intentar correr los Grandes Premios de Fórmula 1 de Argentina y Brasil de 1975. Le instaló un motor Berta V8 propio — el mismo que había desarrollado para el Mundial de Sport Prototipos en 1970 con el Berta LR — y lo rebautizó Berta LR F1 (las siglas LR eran en honor al diario La Razón, su sponsor original). García Veiga fue el piloto elegido. En pruebas en el circuito de Willow Spring, California, el Nene quedó a solo 2,5 segundos del récord de Mario Andretti.
Pero los problemas económicos cortaron el sueño. Wilson Fittipaldi ofreció un motor Cosworth, pero con la condición de responder económicamente ante una rotura. Berta no tenía ese presupuesto. El F1 argentino nunca llegó a largar. En 1975, el auto volvió a EE.UU. para competir en la Fórmula 5000 con Luis Rubén Di Palma y el estadounidense Rick Mears — quien luego sería cuatro veces campeón de las 500 Millas de Indianápolis — pero no rindió. Al regresar, la Aduana argentina lo retuvo durante años y el auto fue despedazado. Sus restos fueron recuperados y forman parte de una restauración privada.
«En ese momento tenía 29 años y estuve a punto de poder correr un Gran Premio de F1 delante de mi gente y con un equipo y auto argentinos. Fue todo muy emocionante», dijo García Veiga años después.
La industria automotriz argentina hoy: ¿qué quedó?
Producción real: autos sí, motores propios casi no
Argentina tiene hoy 12 terminales automotrices instaladas que producen automóviles y vehículos livianos. Los modelos que se fabrican en el país incluyen la Ford Ranger (Pacheco), la Toyota Hilux y SW4 (Zárate), la Volkswagen Amarok y Taos (Pacheco), el Peugeot 208 y 2008 (El Palomar), el Fiat Cronos (Ferreyra, Córdoba), el Renault Logan, Sandero, Stepway, Kangoo y Alaskan (Santa Isabel, Córdoba), la Nissan Frontier, la Mercedes-Benz Sprinter y el Citroën Berlingo.
Todos tienen algo en común: ninguno lleva un motor diseñado y fabricado íntegramente en Argentina. Los propulsores son desarrollados en las casas matrices de cada marca — Alemania, Japón, Italia, Francia — e importados como componentes o ensamblados localmente con insumos del exterior.
El dato que duele: ¿cuánto hay de «argentino» en un auto argentino?
Aquí la radiografía es contundente. Según estimaciones del sector autopartista, el 75% de las autopartes que se utilizan para fabricar un vehículo en las plantas locales son importadas, y solo el 25% restante se produce en el país — en un cálculo optimista. Pero incluso esas «autopartes argentinas» tampoco son 100% nacionales: tienen a su vez un componente importado de alrededor del 70%.
El resultado es que cada auto que sale de una planta argentina tiene, en términos de valor de componentes, un contenido importado de aproximadamente el 92,5%. Solo el 7,5% es genuinamente nacional. El propio sistema de retenciones a la exportación lo refleja: un auto con 30% de partes nacionales paga apenas 1,3% de derechos de exportación, mientras que uno con 70% de integración local paga 3,1%. Es decir, el esquema impositivo penaliza la mayor integración nacional, algo que el propio sector calificó como «una locura».
El mercado: las importaciones ganaron la carrera
El giro más dramático ocurrió entre 2023 y 2025. Hasta 2023, el mercado argentino operaba con restricciones a las importaciones y la proporción era de aproximadamente 70% de vehículos nacionales versus 30% importados. Con la apertura comercial de 2024, esa relación se invirtió: durante 2025 se vendieron en Argentina 612.178 vehículos en total, de los cuales solo el 40% fueron fabricados en el país (244.871 unidades) y el 60% restante eran importados (367.307 unidades). Las importaciones crecieron un 97,1% en un solo año.
El 86% de los autos importados llegan desde Brasil, en el marco del acuerdo automotriz del Mercosur que rige el libre comercio bilateral. Las exportaciones argentinas, en cambio, cayeron cerca del 10% en 2025 frente al año anterior.
Lo que el sector sí aporta: empleo y divisas
Más allá de la dependencia en componentes, el peso económico del complejo automotriz argentino es real e importante:
- Más de 200.000 trabajadores directos e indirectos (terminales, autopartistas, concesionarios, servicios)
- Equivale al 3,5% del PBI argentino
- Representa aproximadamente el 35% de las exportaciones industriales del país
- En 2024 se exportaron 314.735 vehículos, con el 71,6% del total con destino a Brasil
- Ford Argentina finalizó un ciclo de inversión de USD 700 millones en su planta de Pacheco para la nueva generación de la Ranger
- El sector anunció inversiones por más de USD 1.700 millones para los años venideros
- Para 2025, la producción superó las 250.000 unidades solo en el primer semestre, un 15,6% más que el mismo período de 2024
El complejo automotriz no es poca cosa. Pero la distinción es clara: Argentina ensambla con talento y eficiencia, pero diseña muy poco y motoriza casi nada de manera propia.
El horizonte 2029: la cuenta regresiva que preocupa al sector
El acuerdo automotriz con Brasil vence en 2029, cuando entrará en vigencia el libre comercio total. El coeficiente de desvío comercial — que hoy es de 1,9 y regulaba cuánto podía importar cada país por dólar exportado — subirá progresivamente hasta 3,0 en julio de 2029. Eso significa que si Argentina llega a esa fecha sin haber fortalecido su estructura productiva, el libre comercio podría vaciar de sentido económico las plantas locales frente a la escala productiva y automatización de Brasil. En ese país, las actividades de innovación de las automotrices son superiores y permiten diseño de nuevos productos; en Argentina, esas líneas de investigación son casi inexistentes a nivel local con impacto productivo real.
Oreste Berta S.A. hoy: el que sí fabrica motores en Argentina
Mientras las terminales ensamblan con propulsores importados, en Alta Gracia hay una empresa que sí fabrica motores argentinos. No para autos de calle — eso requeriría escala y homologación global que excede a cualquier empresa mediana — pero sí motores de alta performance que compiten y ganan en las categorías más exigentes del país y la región.
Oreste Berta S.A. es hoy una empresa activa, modernizada y en pleno desarrollo tecnológico. Desde La Fortaleza de Alta Gracia — un predio de 14 hectáreas con circuito de pruebas propio — Oreste hijo dirige una compañía que hace cosas que muchos no imaginan posibles en Argentina:
Fabricación de motores de competición: La empresa diseña, fabrica y provee los motores del Turismo Carretera (en uso desde 2015, creados sobre un desarrollo de Jorge Pedersoli y Nicolás Colloca bajo dirección de Berta), el TC2000 Series (desde 2024), el Campeonato Argentino de Rally, la Fórmula 3 Sudamericana y el Top Race. Su motor «Duratec by Berta», basado en el Ford Duratec de 2.200 cm³, logra 253 HP para categorías como el Top Race Junior — partiendo de una base de 160 HP de fábrica.
Proyecto TC 2027: Oreste hijo trabaja actualmente en el desarrollo del nuevo motor sobrealimentado del Turismo Carretera, con sistema de inyección con sobrealimentación por compresora. El anteproyecto está listo, los bloques en proceso de fabricación, y la meta es tener prototipos validados para comenzar la producción en serie que equipe a los autos del TC desde 2027.
Ingeniería vehicular para terminales: La empresa realiza trabajos confidenciales de validación y corrección de prototipos para terminales automotrices que operan en Argentina — entre ellas Ford — antes de que esos vehículos salgan al mercado.
Tecnología de punta: Los últimos equipos incorporados incluyen torno CNC HAAS, rectificadora de levas CNC, software DynaMotion Pro para simulación dinámica de motores, sistema Spintron Láser para medición de tren de válvulas y soldadura láser. Sus cuatro dinamómetros — uno de hasta 1.000 CV y 10.000 RPM — permiten extraer datos de torque, potencia, consumo y más de 200 parámetros simultáneos. Todos los motores que pasan por Berta son banqueados, lo que garantiza que los propulsores de una categoría sean idénticos entre sí — algo que antes de la tecnología CNC dependía del pulso artesanal de cada mecánico.
Biocombustibles y energías renovables: La empresa investiga y valida motores flex-fuel para emisiones reducidas y participó activamente del lanzamiento del combustible E17 (17% de bioetanol) como combustible oficial del Rally Cordobés — un paso concreto hacia la transición energética.
Formación de talento: Berta colabora con la UTN Facultad Regional Córdoba en formación técnica estudiantil y realiza capacitaciones con empresas como ZF Sachs y MANN Hummel. Oreste Berta recibió el título Honoris Causa de la Universidad Nacional de Córdoba y de la Universidad Nacional de San Juan, además de la mención de honor del Senado de la Nación Argentina.
Legado familiar: Oreste fundador, hoy con más de 83 años, «se da una vueltita» por La Fortaleza a curiosear. La empresa la dirigen sus hijos Brian y Oreste (h). Tres generaciones. Más de 55 años de continuidad técnica ininterrumpida.
Sitio oficial: oresteberta.com
¿Se puede retomar la posta? El análisis financiero e industrial
La pregunta tiene varias capas, y merece respuestas concretas en lugar de nostalgia vaga.
Lo que Argentina tiene hoy
- Talento técnico probado: ingenieros, técnicos especializados, mecánicos de precisión. Berta es el ejemplo más visible, pero hay cientos de empresas autopartistas con capacidad real.
- Infraestructura productiva activa: plantas en Córdoba, Buenos Aires y Santa Fe con tecnología moderna.
- Capacidad exportadora real: más de 300.000 vehículos exportados por año en los mejores períodos recientes.
- Más de 500 empresas autopartistas que ya producen componentes de transmisión, cajas de velocidades y algunas partes de motores. Volkswagen, por ejemplo, tiene en Córdoba una fábrica de cajas de cambios que exporta la mayor parte de su producción.
Lo que falta
- Políticas industriales de largo plazo: Argentina cambia sus reglas cada gobierno. Esa inestabilidad desincentiva la inversión en I+D con horizontes de 10 o 15 años, que es el tiempo mínimo para desarrollar un motor propio homologable.
- Capital de riesgo para proyectos nacionales: desarrollar un motor desde cero cuesta entre USD 500 millones y USD 1.000 millones en la industria global. Sin financiamiento específico o alianzas estratégicas, eso es inaccesible para el sector privado local solo.
- Incentivos diferenciados a la integración nacional: el sistema actual, que penaliza con mayores retenciones a quien integra más partes nacionales, es directamente contradictorio con cualquier política de soberanía automotriz.
La ventana de oportunidad: la transición eléctrica
Aquí está el argumento más sólido para el optimismo. Un vehículo eléctrico tiene menos de 20 piezas en movimiento en su tren motriz, frente a más de 200 de un motor a combustión tradicional. Eso reduce dramáticamente la barrera tecnológica y de capital para desarrollar propulsión propia.
Argentina es el segundo país del mundo con mayores reservas de litio, el mineral clave para las baterías de vehículos eléctricos. El NOA concentra una riqueza que podría convertirse en ventaja estratégica si se desarrolla una política industrial que integre extracción, fabricación de celdas y producción de vehículos en suelo argentino.
Berta ya está trabajando en esa dirección con biocombustibles y motores flex-fuel. El paso hacia la electromovilidad no es tan lejano para quien ya domina la gestión electrónica de motores, la telemetría y la calibración de ECU.
El modelo a escalar
Oreste Berta S.A. demostró que una empresa argentina mediana puede fabricar motores de alta performance, validar prototipos para multinacionales, competir en categorías regionales e internacionales y mantenerse tecnológicamente vigente durante más de 55 años — sin subsidios permanentes, con inversión constante y formación de talento propio.
Ese es el modelo a escalar: no intentar replicar a Toyota o Volkswagen desde cero, sino construir una cadena de valor nacional en componentes estratégicos — propulsión, electrónica, baterías — que luego abastezca tanto al mercado de competición como a los proyectos de movilidad eléctrica o de biocombustibles.
El Rastrojero, el Torino y el Berta LR F1 no fueron accidentes históricos. Fueron el resultado de decisión política, inversión sostenida y talento que ya existía. Si Argentina decidió fabricar un auto que llegó cuarto en Nürburgring, no hay razones técnicas por las que no pueda volver a hacer algo similar — esta vez con el impulso de una transición energética que nivela el tablero global.
Conclusión: el espíritu no se fue, esperó
Argentina no perdió su capacidad técnica automotriz. La achicó, la dispersó, la dejó sobrevivir en talleres como La Fortaleza. El legado del Rastrojero, del IKA Torino y de Oreste Berta no es nostalgia: es un mapa de lo que el país puede hacer cuando decide hacerlo.
Hoy Argentina ensambla con manos calificadas pero motores ajenos. La próxima época de oro — si llega — tendrá que construirse desde la propulsión: biocombustibles, motores flex-fuel, electromovilidad con litio propio. La infraestructura técnica existe. Los ingenieros también. Solo falta que alguien decida apostar en serio, con los mismos plazos con los que se planifica un motor: décadas, no trimestres.
La cuenta regresiva hacia 2029 — el libre comercio con Brasil — ya empezó. Y en Alta Gracia, los dinamómetros siguen girando.
Fuentes y referencias
- Oreste Berta S.A. — sitio oficial: oresteberta.com
- Wikipedia — Oreste Berta: es.wikipedia.org/wiki/Oreste_Berta
- Wikipedia — Rastrojero: es.wikipedia.org/wiki/Rastrojero
- Wikipedia — IKA-Renault Torino: es.wikipedia.org/wiki/IKA-Renault_Torino
- Infobae — «La increíble historia del auto de Fórmula 1 argentino: a 50 años de la patriada de Oreste Berta» (enero 2025)
- La Nación — «Oreste Berta, el mago del automovilismo que innova desde Alta Gracia para el mundo»
- La Nación — «Cuál es el futuro de la industria automotriz argentina y qué debería cambiar» (agosto 2025)
- Infobae — «El gran desafío de la industria automotriz argentina en 2026: aumentar las exportaciones» (enero 2026)
- Infobae — «Volvieron los autos importados y se espera que dominen el mercado en 2025» (diciembre 2024)
- Infobae — «La industria automotriz argentina empezará julio pagando retenciones» (junio 2025)
- Carburando — «TC2000 Series: Oreste Berta S.A. se hará cargo de los motores en 2024» (noviembre 2023)
- SoloTC — «Motores potenciados: así se arma el equipo que desarrollará los prototipos» (abril 2025)
- 16Válvulas — «Visitamos la Fortaleza de Oreste Berta en Alta Gracia»
- Cadena 3 — «Oreste Berta: abrimos camino a mucha gente» (mayo 2022)
- Ambito Financiero — «Sólo 3% del mercado de autos es realmente ‘made in Argentina'»
- ADEFA — Informes de producción y exportación automotriz 2024–2025
- SPRI — Informe: Argentina mantiene su industria de automoción como sector estratégico
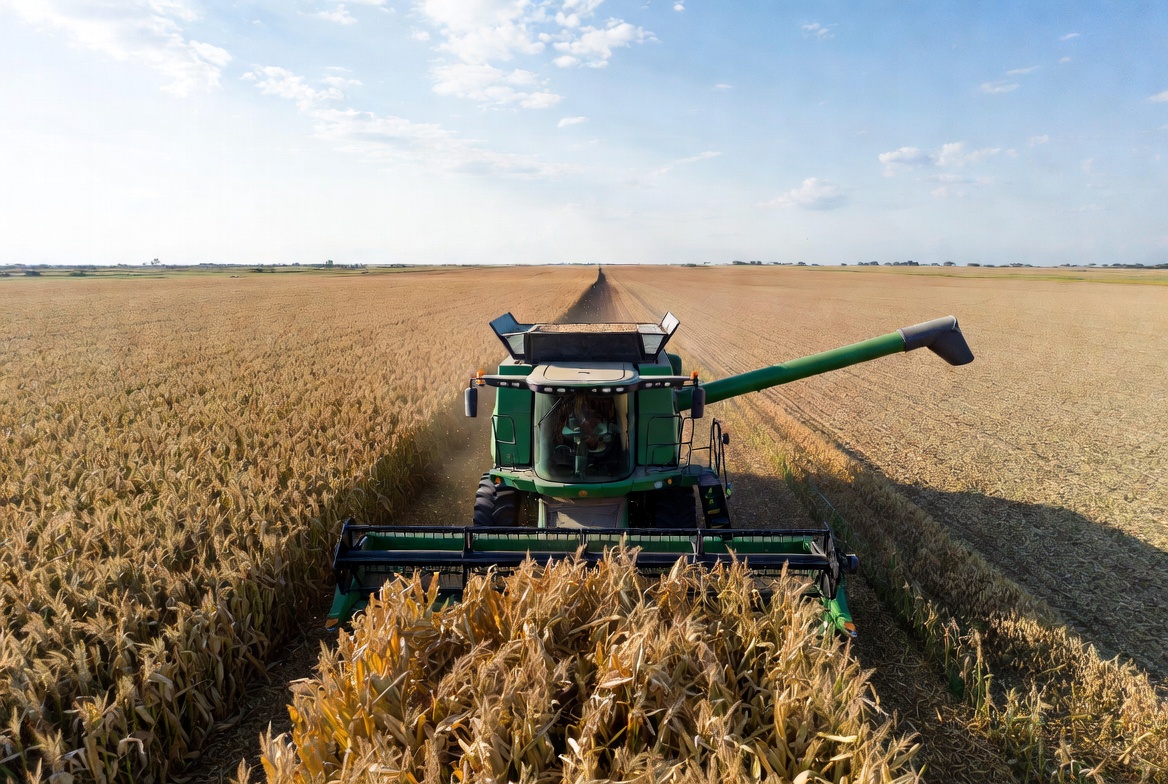
La agroindustria argentina marcó un récord exportador en septiembre y generó US$ 5.654 millones
Las ventas externas del sector alcanzaron 11,43 millones de toneladas durante septiembre, con subas interanuales del 17% en volumen y del 14% en valor. Entre enero y septiembre, los embarques sumaron 95,73 millones de toneladas, el mayor registro histórico para ese período, según datos oficiales basados en estadísticas del INDEC.
La agroindustria argentina cerró septiembre con un resultado favorable para el comercio exterior: las exportaciones del sector alcanzaron un récord mensual tanto en volumen como en valor, de acuerdo con la información difundida por la Secretaría de Agricultura, Ganadería y Pesca de la Nación.
Durante el mes se despacharon 11,43 millones de toneladas por US$ 5.654 millones. En comparación con septiembre de 2025, el volumen creció un 17% y el valor de las ventas aumentó un 14%.
El desempeño también fue positivo en el acumulado anual. Entre enero y septiembre de 2026, las exportaciones agroindustriales totalizaron 95,73 millones de toneladas, un 11% más que durante el mismo período del año anterior. El valor exportado llegó a US$ 43.206 millones, con un incremento interanual del 13%.
Las cifras fueron procesadas por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional sobre la base de estadísticas del INDEC.
Cebada, maíz y trigo, entre los motores del crecimiento
El resultado de septiembre estuvo acompañado por un desempeño destacado de varios complejos productivos. La cebada registró un aumento interanual del 276% en volumen y del 311% en valor, mientras que el maíz avanzó un 112% en volumen y un 121% en valor.
También se observaron subas en otros productos. Las exportaciones de olivo crecieron un 53% en volumen y un 32% en valor; las de trigo aumentaron un 25% y un 34%, respectivamente. Las legumbres, las preparaciones alimenticias y los productos vitivinícolas también registraron variaciones positivas durante el mes.
Estos resultados muestran que el desempeño agroindustrial no depende de un único producto. La evolución de diferentes cadenas —desde los cereales hasta las economías regionales y los alimentos elaborados— contribuye a ampliar la oferta exportable y diversificar las fuentes de ingreso de divisas.
En el acumulado de los primeros nueve meses, la información oficial también identificó avances en los complejos de girasol, porcinos, productos forrajeros, ovinos, trigo, apicultura, legumbres, maíz, lácteos, pesca y acuicultura, entre otros.
Un aporte relevante al comercio exterior argentino
Según el informe oficial, la agroindustria representó el 56% de las exportaciones totales de Argentina. Esa participación refleja la importancia del sector en la generación de divisas y en la inserción comercial del país.
Los principales destinos de las ventas agroindustriales durante el período analizado incluyeron India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia Saudita, Indonesia y Malasia. En conjunto, los diez mercados representaron la mitad del valor exportado.
La presencia en distintos destinos permite a las empresas trabajar con demandas, requisitos y oportunidades comerciales diferentes. Al mismo tiempo, la concentración de una parte de las ventas en un grupo de mercados hace relevante seguir la evolución de las condiciones internacionales, los costos logísticos y las barreras de acceso.
Más volumen y más valor: qué significa el resultado
El crecimiento simultáneo del volumen y del valor exportado es una señal favorable para la actividad. En septiembre, el aumento del 17% en las toneladas superó el avance del 14% en el monto total, por lo que no debe interpretarse que todos los productos hayan registrado aumentos de precios.
El valor agregado, la composición de los embarques, los precios internacionales y la evolución de cada complejo influyen en el resultado final. Para evaluar la rentabilidad de los productores y las empresas exportadoras también es necesario considerar costos de producción, transporte, financiamiento, impuestos y condiciones comerciales.
Por eso, un récord de exportaciones es un indicador positivo para el comercio exterior, pero no significa que todas las cadenas productivas hayan mejorado en la misma proporción ni que el aumento de las ventas se traduzca automáticamente en mayores márgenes para cada eslabón.
El desafío de sostener el crecimiento
El dato de septiembre aporta una señal favorable para el cierre del año agroindustrial. La continuidad de este desempeño dependerá de la evolución de las cosechas, la demanda internacional, los precios de los productos, la competitividad de las cadenas y la capacidad de mantener abiertos los mercados de destino.
También será importante avanzar en infraestructura, logística, tecnología y procesamiento local para que el crecimiento de las ventas externas pueda generar oportunidades más amplias a lo largo de la cadena de valor.
El récord exportador de septiembre confirma el peso de la agroindustria en el comercio exterior argentino. El desafío será sostener el volumen, ampliar mercados y convertir esa presencia internacional en actividad, inversión y oportunidades para los distintos sectores productivos.
Fuentes
- Secretaría de Agricultura, Ganadería y Pesca de la Nación: “Las exportaciones agroindustriales fueron récord en septiembre: crecieron 17% en volumen”. Publicado el 21 de octubre de 2026.
https://www.argentina.gob.ar/noticias/las-exportaciones-agroindustriales-fueron-record-en-septiembre-crecieron-17-en-volumen - Infobae – Revista Chacra: “Las exportaciones agroindustriales marcaron otro récord”. Publicado el 22 de octubre de 2026.
https://www.infobae.com/revista-chacra/2026/10/22/las-exportaciones-agroindustriales-marcaron-otro-record/
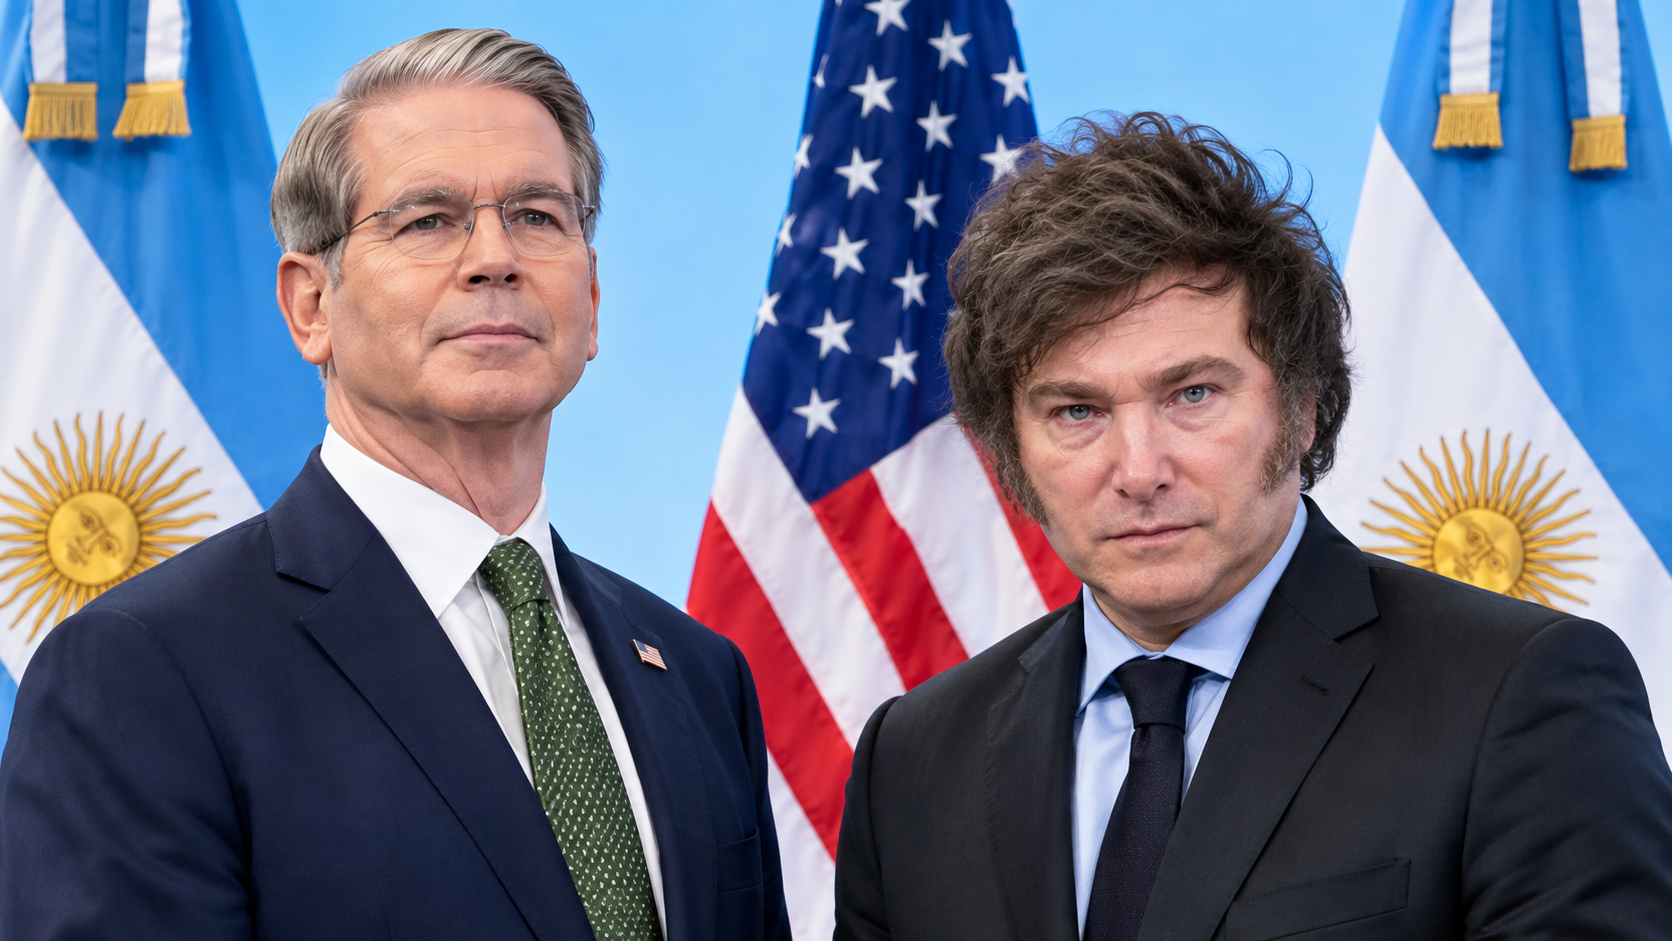
EE.UU. promete hasta USD 20.000 millones para Argentina hasta 2027: qué hay detrás del anuncio de Lamelas
El embajador estadounidense casi triplicó la cifra del acuerdo de septiembre. Pero buena parte del dinero todavía es una promesa y no hay un desglose público de cómo se compone.
El embajador de Estados Unidos, Peter Lamelas, anunció este martes en Neuquén que su gobierno canalizará hasta USD 20.000 millones en inversiones y financiamiento hacia proyectos “críticos” de Argentina antes de que termine 2027. Habló ante empresarios en una cumbre energética de la Cámara de Comercio Argentina en Texas. Según Infobae, los fondos llegarán a través del Exim Bank, la DFC, el Departamento de Estado y otras agencias. La cifra triplica casi los USD 7.000 millones del acuerdo bilateral firmado el mes pasado. Lamelas cerró con un respaldo explícito al rumbo económico del Gobierno: dijo creer en el camino que está tomando el país.
Del acuerdo de septiembre al anuncio de hoy
El antecedente es el Corredor Andes-Atlántico, que el canciller Pablo Quirno y el subsecretario de Estado Christopher Landau lanzaron el 23 de septiembre en Nueva York. Según el Departamento de Estado, es el primer corredor de la Alianza para la Infraestructura y la Inversión Global en el hemisferio occidental. Busca modernizar ferrocarriles, ductos, puertos, electricidad e infraestructura digital que conectan el noroeste minero y Vaca Muerta con el Atlántico, según reprodujo Infobae.
El acuerdo prevé financiamiento de hasta USD 7.000 millones hasta 2027. Según el Buenos Aires Times, su pieza central es el marco “Build the Future”, firmado con el Exim Bank. De ese total, unos USD 6.000 millones apuntan a Argentina LNG, el proyecto de YPF con Eni y XRG, que demandaría USD 51.000 millones en todo su ciclo. Pero ese monto es, según la prensa especializada, una propuesta indicativa y no vinculante (non-binding term sheet) del Exim, no un crédito ya aprobado.
Un número que venía creciendo
El lunes, en la apertura de la AOG Patagonia, Milei ya había deslizado que la cifra podía subir. “No descarten que pueda aumentar el número”, dijo, sin dar montos. Antes, una funcionaria de la administración Trump había señalado que las conversaciones ya iban más allá de los USD 7.000 millones, según un despacho de Diario Panorama. Según esa misma nota, la DFC evalúa unos 20 proyectos argentinos, entre ellos un posible crédito para Vista Energy.
Vaca Muerta, el argumento de fondo
Lamelas apoyó su discurso en los números del sector. Según los datos que presentó Milei, Vaca Muerta pasó de 310.000 barriles diarios en 2023 a más de 670.000 en agosto de 2026. La producción nacional subió de 635.000 a 932.000 barriles diarios y apunta al millón antes de fin de año. El Indec informó que en septiembre la energía explicó 53 de cada 100 dólares que ingresaron por exportaciones.
Argentina LNG es la próxima gran definición. Marín confirmó que la decisión final de inversión se firmaría el 26 de noviembre. Pero la licitación de caños por USD 2.000 millones, prevista para este martes 20, se postergó por demoras en las evaluaciones técnicas, según Infobae. Los bancos, en cambio, mostraron interés: 47 entidades participaron de las primeras rondas de financiamiento y el monto comprometido superó 2,4 veces lo requerido.
El trasfondo geopolítico
El interés de Washington no es solo comercial. Lamelas advirtió contra la tecnología china y sostuvo que la ley de inteligencia de ese país obliga a las empresas a entregar datos al Estado. “La seguridad energética es seguridad nacional”, afirmó. Según Infobae, las disrupciones en el golfo Pérsico y en Ormuz recortaron las exportaciones de Qatar y los Emiratos entre marzo y junio, según la Agencia Internacional de Energía, y eso empuja a EE.UU. a diversificar proveedores.
Lo que falta saber
- El desglose. Lamelas habló de “inversiones y financiamiento” sin detallar cuánto es crédito, cuánto capital y cuánto seguros o asistencia técnica. Tampoco precisó qué parte corresponde a los USD 7.000 millones ya anunciados. En las fuentes consultadas no encontré una confirmación independiente de los USD 20.000 millones; por ahora la cifra descansa en el anuncio del embajador.
- Financiar no es invertir. Los créditos del Exim suelen atarse a la compra de bienes y servicios estadounidenses, como explicó Quirno según El Economista, y generan deuda para los proyectos.
- El contexto macro. El mismo día del anuncio, el riesgo país tocó 710 puntos básicos, su nivel más alto desde octubre de 2025, y cerró en 672. El exviceministro de Economía Joaquín Cottani dijo en Infobae que el programa económico está “agotado”, aunque reconoció el aporte exportador de la energía y la minería. Advirtió que ese aporte no garantiza una recuperación generalizada.
Una delegación del Departamento de Estado, el Exim y la DFC visita el país este mes, incluidas Jujuy y Salta, para identificar operaciones concretas, según Metal Tech News. Ahí se verá cuánto de lo anunciado pasa de promesa a proyecto.
Fuentes
- Infobae, El embajador de Estados Unidos respaldó al Gobierno y anticipó USD 20.000 millones en inversiones hasta 2027 (20/10/2026)
- Infobae, Corredor Andes-Atlántico: Argentina y EEUU firmaron un acuerdo de hasta USD 7.000 millones (23/09/2026)
- Infobae, Milei en AOG Patagonia: “Podemos hacer que florezcan 1.000 Vaca Muerta” (20/10/2026)
- Infobae, Argentina LNG pospuso la licitación de los tubos (19/10/2026)
- Infobae, Joaquín Cottani: “El programa económico está agotado” (20/10/2026)
- Diario Panorama, Estados Unidos evalúa ampliar financiamiento para proyectos de minería y energía
- Buenos Aires Times, Argentina, US launch ‘Andes-Atlantic Corridor’
- Industrial Info, U.S. Eyes Argentina’s Vaca Muerta, Mineral Resources
- El Economista, Llegó una misión de EE.UU. a Argentina
- Metal Tech News, U.S.-Argentina critical minerals corridor
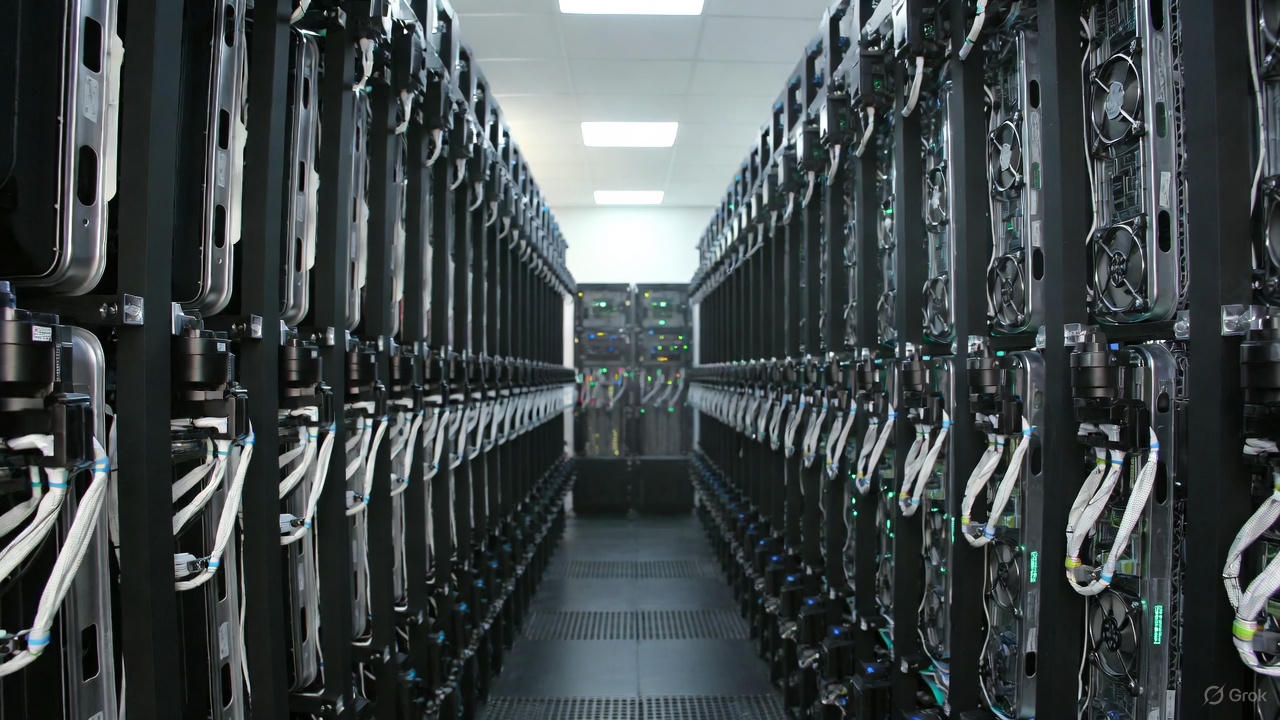
La deuda de los centros de datos pone a prueba el boom de la inteligencia artificial
Bajada: La caída de los bonos de empresas vinculadas a la infraestructura de IA reavivó las dudas sobre la rentabilidad de las inversiones necesarias para sostener la expansión del sector. El caso de CoreWeave muestra por qué los mercados empiezan a diferenciar entre la demanda tecnológica y la capacidad de financiarla.
19 de octubre de 2026 | Tecnología y Finanzas
La inteligencia artificial continúa impulsando inversiones multimillonarias en chips, servidores y centros de datos, pero el mercado de deuda empezó a enviar una señal de advertencia: no todas las empresas que participan de esta expansión podrán financiarse en las mismas condiciones.
El caso más visible es CoreWeave, una compañía especializada en infraestructura de computación para IA. Durante la semana pasada, algunos de sus bonos sufrieron una fuerte caída de precio y sus rendimientos llegaron a ubicarse cerca del 15%, un nivel que refleja una percepción de riesgo crediticio considerablemente mayor que la existente cuando fueron emitidos.
El movimiento fue más que una oscilación bursátil. Para los inversores, el mercado de deuda permite evaluar si una empresa puede sostener sus compromisos financieros mientras construye la infraestructura que sus clientes necesitarán en los próximos años.
Según un reporte de Reuters publicado el 16 de octubre, CoreWeave acumula alrededor de US$50.000 millones en deuda. La compañía se encuentra en el centro de una discusión sobre cuánto riesgo están dispuestos a asumir los prestamistas para financiar la expansión de la IA.
El problema no es solamente cuánto se invierte, sino cómo se financia
Los centros de datos modernos requieren inversiones iniciales muy elevadas. Es necesario adquirir aceleradores de IA, construir instalaciones, asegurar suministro eléctrico, instalar sistemas de refrigeración y garantizar conectividad. Buena parte de esos costos debe afrontarse antes de que la infraestructura genere ingresos suficientes.
El financiamiento mediante deuda permite acelerar la construcción y aprovechar una demanda que se espera que continúe creciendo. Sin embargo, también crea obligaciones que deben pagarse incluso si los clientes demoran en utilizar la capacidad contratada, los precios de los servicios bajan o los costos de financiación aumentan.
En ese escenario, una empresa puede contar con contratos importantes y, aun así, enfrentar dificultades para convertir sus inversiones en efectivo disponible para pagar intereses y vencimientos.
La preocupación del mercado es que el ritmo de construcción de infraestructura termine superando la velocidad con la que crecen los ingresos derivados de la IA.
CoreWeave, un caso para observar
CoreWeave se convirtió en una referencia para evaluar la salud financiera de la infraestructura de inteligencia artificial. Reuters informó que la caída de sus bonos llevó algunos rendimientos hasta aproximadamente el 15% durante la semana pasada.
Un rendimiento de ese nivel no equivale a una tasa que la empresa pague automáticamente sobre toda su deuda: es una referencia del retorno exigido por los inversores para mantener determinados títulos a sus precios de mercado. También refleja la pérdida de valor de los bonos y el mayor riesgo percibido.
La situación no demuestra, por sí sola, que toda la industria de IA atraviese una crisis. Los riesgos varían según la estructura de capital de cada compañía, la calidad de sus contratos, sus activos, sus clientes y el calendario de sus obligaciones.
La distinción es importante: una empresa con contratos de largo plazo, clientes solventes y financiamiento diversificado no enfrenta necesariamente el mismo escenario que un proveedor más apalancado y dependiente de nuevos préstamos.
La interdependencia entre empresas agrega complejidad
El desarrollo de la IA reúne a fabricantes de chips, proveedores de nube, operadores de centros de datos, compañías de modelos y grandes clientes corporativos. Sus relaciones comerciales y financieras están cada vez más conectadas.
En algunos casos, las mismas compañías participan como proveedoras, clientes, inversoras o financiadoras de proyectos. Esa interdependencia puede facilitar la expansión de la infraestructura, pero también dificulta evaluar dónde termina la exposición económica de cada participante.
El 19 de octubre, S&P Global advirtió que los grandes proveedores de servicios en la nube podrían tener más deuda vinculada a la IA de la que resulta visible en las cifras públicas. La calificadora señaló que algunas estructuras de financiación y compromisos relacionados con proyectos pueden dificultar la identificación de todas las obligaciones. No obstante, indicó que, por el momento, no veía una necesidad generalizada de revisar las calificaciones crediticias por este motivo.
Qué deberían mirar ahora los inversores
La próxima etapa del boom de la IA dependerá no solamente de la capacidad de los modelos para generar nuevos usos, sino también de que los ingresos justifiquen el costo de construir y operar la infraestructura.
Entre las variables relevantes figuran el flujo de caja de las empresas, el costo de refinanciación, los vencimientos de deuda, la utilización de los centros de datos, la concentración de clientes y la evolución de los contratos de largo plazo.
También será importante observar si las grandes tecnológicas mantienen sus planes de inversión y qué proporción de esos gastos se financia con recursos propios, emisión de bonos, préstamos u otras estructuras.
La conclusión no es que la expansión de la IA haya llegado a su fin. Es que el mercado comienza a exigir una evaluación más rigurosa de los modelos de negocio que sostienen esa expansión.
El desafío para la industria ya no consiste solamente en construir más capacidad de computación, sino en demostrar que esa capacidad puede generar ingresos suficientes para remunerar el capital invertido.
Fuentes
- Reuters, CoreWeave bond rout tests market’s math on AI buildout, 16 de octubre de 2026: https://www.investing.com/news/stock-market-news/coreweave-bond-rout-tests-markets-math-on-ai-buildout-4956226
- Reuters, Top hyperscalers likely to have more AI-linked debt than now known, S&P Global warns, 19 de octubre de 2026: https://www.reuters.com/business/top-hyperscalers-likely-have-more-ai-linked-debt-than-now-known-sp-global-warns-2026-10-19/
- Financial Times, Investors dump data centre bonds as AI borrowers face ‘Darwin moment’, 16 de octubre de 2026: https://www.ft.com/content/678bcd31-6c2a-447b-a68c-ce6dec220bbc
Aviso: Esta nota tiene fines informativos y no constituye asesoramiento ni una recomendación de inversión.


Resumen Económico y Financiero – 28 de octubre de 2026

FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos

Se come menos carne en el país y los frigoríficos miran afuera

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025