Pulso Local
BCRA impulsa un mercado para descontar cupones de tarjeta

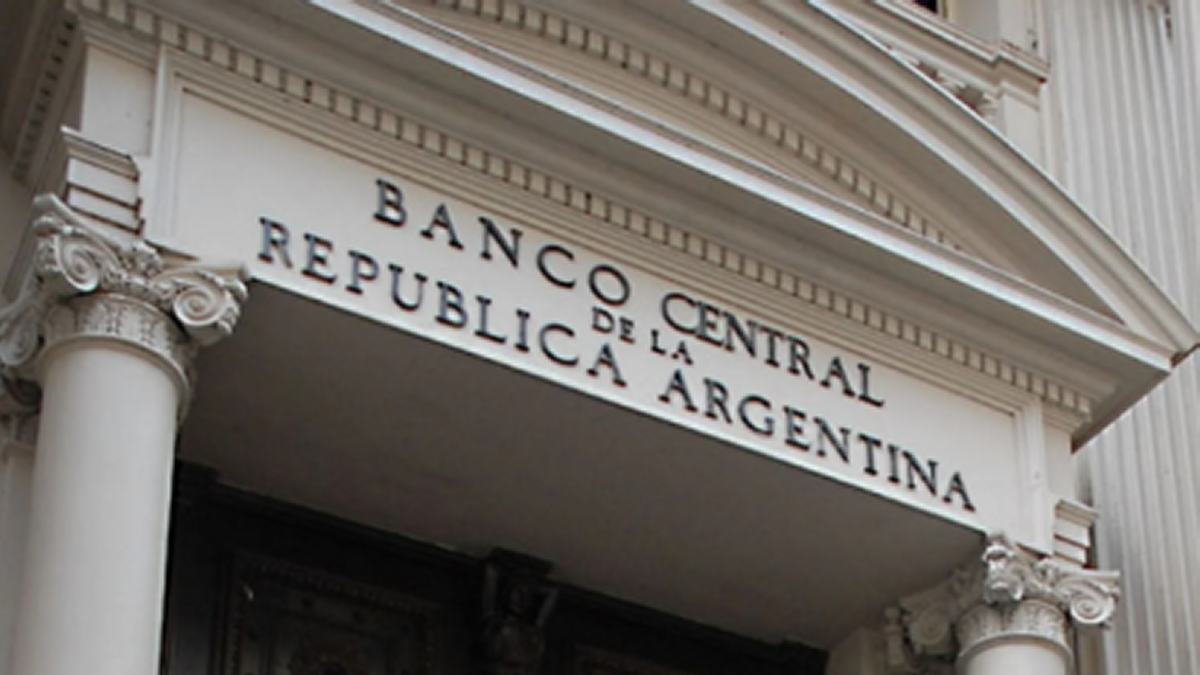
El Banco Central trabaja junto a la Comisión Nacional de Valores en un nuevo mercado digital para negociar cupones de tarjeta de crédito, con el objetivo de que los comercios puedan adelantar cobros a tasas más competitivas y reducir el costo financiero de las ventas en cuotas.
Actualmente, cuando un cliente paga con tarjeta de crédito, el comercio recibe una promesa de pago respaldada por la entidad emisora, pero el dinero puede demorar entre ocho y 18 días hábiles en acreditarse. Para adelantar esos fondos, los comercios dependen hoy de un puñado de actores —Payway, Fiserv y Mercado Pago concentran buena parte de ese mercado de adquirencia— que además de procesar las ventas son quienes ofrecen el adelanto de los cupones, sin demasiada competencia de precio.
La iniciativa oficial busca transformar cada cobro pendiente en un instrumento digital, con un valor y una fecha de vencimiento determinados, que pueda ofrecerse abiertamente a otros bancos y compañías financieras interesadas en comprarlo, en una lógica similar a la del descuento de cheques o facturas de crédito. El atractivo para los potenciales compradores es que el riesgo de esos créditos es bajo: el obligado a pagar no es el cliente que hizo la compra, sino el banco emisor de la tarjeta, que absorbe la pérdida en caso de mora del titular.
El proyecto forma parte de una reforma más amplia del mercado de capitales que deberá discutirse en el Congreso. Según datos del Banco Central, durante julio se registraron 176,2 millones de pagos con tarjeta de crédito por un monto total de $10,6 billones, de los cuales 20,9 millones correspondieron a operaciones en cuotas. Para el equipo económico, ese volumen ilustra la escala del mercado que podría empezar a competir por tasas más bajas.
El impacto esperado es mayor entre pymes y comercios chicos, donde el manejo del flujo de caja es crítico. Consultores del sector estiman que una baja de dos o tres puntos en la tasa de descuento no es un ahorro marginal, sino la diferencia entre poder reponer mercadería de forma completa o parcial tras cada ciclo de ventas en cuotas.
Fuentes:
- https://www.clarin.com/economia/gobierno-busca-crear-mercado-negociar-cupones-tarjeta-credito-abaratar-ventas-cuotas_0_gx3KfZxMr8.html
- https://www.iproup.com/finanzas/71131-comercios-cobraran-mas-ventas-tarjeta-como-aprovechar-cambio-bcra-septiembre-2026
- https://www.labrujula24.com/notas/2026/09/06/el-gobierno-prepara-un-cambio-para-abaratar-el-costo-de-cobrar-con-tarjeta-de-credito-n519328/





La inflación se mantiene debajo del 2%, pero el consumo sigue sin repuntar: las señales que preocupan a la economía argentina
Las ventas de consumo masivo acumulan una caída del 2,7% en 2026 y los supermercados registraron retrocesos reales en agosto. Mientras los precios aumentan a un ritmo menor que en etapas anteriores, los salarios, el crédito y la actividad productiva todavía muestran dificultades para consolidar una recuperación.
La economía argentina enfrenta una brecha cada vez más relevante entre la evolución de los precios y el comportamiento del consumo. Aunque la inflación interanual se moderó frente a los niveles de años anteriores, las familias y las empresas todavía no muestran una recuperación generalizada de su capacidad de compra y de sus ventas.
El último dato oficial disponible al 29 de octubre corresponde a septiembre. El Instituto Nacional de Estadística y Censos (INDEC) informó una inflación mensual del 1,9%, una variación acumulada del 23,6% en los primeros nueve meses del año y un incremento interanual del 33,4%.
Sin embargo, el dato mensual no mostró una nueva desaceleración: el IPC había sido del 1,7% en agosto. Esto significa que, si bien el ritmo de aumento de los precios continúa muy por debajo de los registros de períodos de mayor inflación, en septiembre volvió a acelerarse levemente.
La pregunta central es qué sucede con la economía cotidiana cuando los precios aumentan a un ritmo más moderado, pero las ventas, los ingresos reales y el financiamiento de los hogares todavía no logran acompañar de manera sostenida.
Los últimos indicadores disponibles ofrecen una respuesta desigual: hay sectores que muestran mejoras puntuales, pero el consumo masivo continúa en terreno negativo y la recuperación de la actividad todavía no alcanza a toda la economía.
El consumo masivo acumula una caída del 2,7% en el año
Uno de los indicadores más directos para observar el comportamiento de los hogares es el volumen de productos vendidos en supermercados, autoservicios, mayoristas, farmacias, comercios tradicionales y plataformas digitales.
De acuerdo con el relevamiento de la consultora Scentia publicado el 22 de octubre, el consumo masivo cayó un 1,2% interanual en septiembre. En la comparación mensual, las ventas retrocedieron un 1% frente a agosto y el acumulado de los primeros nueve meses de 2026 registró una contracción del 2,7%.
El resultado muestra que la mejora del consumo todavía no se consolida. Aunque la caída interanual de septiembre fue menos pronunciada que la de agosto, el mercado continúa sin recuperar el volumen de ventas del año pasado.
La evolución también fue diferente según el canal comercial.
Los autoservicios independientes registraron una baja interanual del 3,7%, los mayoristas retrocedieron un 3,4% y los supermercados cayeron un 2,6%. En sentido contrario, las ventas por comercio electrónico aumentaron un 30,5% y las farmacias crecieron un 8,8% interanual.
Estas diferencias reflejan que no todos los segmentos del consumo se comportan de la misma manera. El crecimiento de determinados canales no alcanza, por sí solo, para revertir la caída del conjunto del mercado.
También hay diferencias entre categorías. En septiembre, los productos perecederos registraron una contracción interanual del 10,2% y las bebidas sin alcohol retrocedieron un 8%. Los productos de desayuno y merienda cayeron un 5,2%, mientras que los artículos de higiene y cosmética disminuyeron un 3,1%.
La alimentación mostró un desempeño más favorable dentro del relevamiento, con un crecimiento interanual del 1,7% durante septiembre. Aun así, el balance general siguió siendo negativo.
Supermercados y mayoristas: las cifras oficiales confirman las dificultades
Los datos del INDEC permiten complementar el relevamiento privado con estadísticas de ventas a precios constantes, es decir, descontando el efecto de las variaciones de precios.
En agosto, las ventas de los supermercados disminuyeron un 3,7% frente al mismo mes de 2025. El acumulado de enero a agosto registró una caída del 2,8%. Además, la serie desestacionalizada retrocedió un 0,8% respecto de julio y la tendencia-ciclo bajó un 0,3%.
Los autoservicios mayoristas presentaron una evolución similar: las ventas reales cayeron un 3,6% interanual en agosto y acumularon una disminución del 2,9% durante los primeros ocho meses del año. En la comparación mensual desestacionalizada, el retroceso fue del 1,2%.
Los centros de compras mostraron una excepción parcial. En agosto, sus ventas reales crecieron un 3,7% interanual y avanzaron un 3,3% respecto de julio en la serie desestacionalizada. Sin embargo, el acumulado de los primeros ocho meses del año todavía reflejaba una baja del 1,2%.
La comparación entre canales ayuda a entender por qué no alcanza con observar un único indicador para diagnosticar el consumo. Algunos segmentos pueden recuperarse mientras otros continúan perdiendo volumen.
También es importante distinguir las ventas nominales de las ventas reales. Una facturación mayor en pesos no implica necesariamente que los comercios estén vendiendo más productos: parte del aumento puede responder a los precios más elevados.
Inflación moderada no significa recuperación inmediata del poder adquisitivo
La desaceleración inflacionaria puede facilitar la planificación de gastos y reducir la incertidumbre sobre los precios. Pero no garantiza que los hogares recuperen automáticamente el nivel de consumo que tenían antes.
Para que eso ocurra, los ingresos deben evolucionar de manera suficiente frente al costo de vida, y esa mejora debe llegar a una proporción amplia de trabajadores y hogares.
El dato de septiembre muestra que los precios aumentaron un 1,9% en el mes y un 33,4% interanual. Dentro de la canasta del IPC, los servicios regulados registraron aumentos del 2,3%, mientras que los servicios en conjunto subieron un 2,4%. Los bienes aumentaron un 1,7%.
Las tarifas de servicios públicos avanzaron un 3,1%, educación subió un 3% y salud registró un incremento del 2,4%. Alimentos y bebidas no alcohólicas, un rubro de fuerte incidencia en el presupuesto familiar, aumentó un 2%.
La composición de los aumentos es importante porque los hogares no pueden ajustar todos sus gastos de la misma manera. Una suba en servicios esenciales puede reducir el dinero disponible para compras discrecionales, indumentaria, recreación o renovación de bienes durables.
Por eso, el impacto económico de la inflación no depende únicamente del porcentaje general, sino también de qué precios suben, cómo evolucionan los ingresos y qué proporción del presupuesto se destina a gastos difíciles de postergar.
El próximo IPC, correspondiente a octubre, será publicado por el INDEC el 12 de noviembre. Hasta entonces, no existe un dato oficial definitivo que permita establecer cómo cerró la inflación de ese mes.
Los salarios reales y el crédito agregan presión sobre las familias
El ingreso disponible es otro factor central para explicar la debilidad del consumo.
El índice de salarios del INDEC correspondiente a julio registró un aumento mensual del 2,8% y una variación interanual del 36,2%. Sin embargo, esas cifras son nominales y no permiten afirmar, por sí solas, que todos los trabajadores hayan recuperado poder adquisitivo. Para establecerlo es necesario comparar las variaciones salariales y de precios correspondientes al mismo período, distinguiendo además entre trabajadores registrados, públicos y no registrados.
Un seguimiento de indicadores elaborado por Fortress Consulting a partir de fuentes oficiales estimó que, en julio, el salario real del sector privado registrado se ubicaba un 3,1% por debajo del nivel de un año antes, mientras que el salario público registraba una caída real del 2,1%.
La diferencia entre el aumento nominal y la evolución real explica por qué una mejora expresada en pesos no necesariamente se traduce en una mayor capacidad de compra.
El crédito al consumo constituye otra señal de alerta. Según el mismo monitor, los préstamos personales y las financiaciones con tarjeta de crédito en pesos, medidos en términos reales, se encontraban un 9,6% por debajo del nivel de septiembre de 2025.
Cuando los ingresos disponibles son limitados y el financiamiento pierde capacidad de compra, las familias tienen menos margen para anticipar gastos, financiar bienes durables o compensar temporalmente una caída de sus ingresos.
Además, el deterioro de la capacidad de pago puede reflejarse en un aumento de la mora. El monitor citado registró una suba interanual de la morosidad de los hogares con entidades financieras durante los datos de julio y agosto. Este indicador debe interpretarse con cuidado, porque no mide directamente el consumo, pero sí aporta información sobre las dificultades financieras de las familias.
En conjunto, ingresos reales, crédito y mora ayudan a explicar por qué una inflación más moderada puede convivir con un consumo todavía debilitado.
La actividad económica muestra señales mixtas
La situación del consumo tampoco puede separarse del comportamiento general de la producción y el empleo.
El último Estimador Mensual de Actividad Económica disponible corresponde a agosto. El INDEC informó una variación mensual desestacionalizada del 0,1%, un movimiento positivo, aunque reducido. Un avance mensual de esa magnitud no alcanza para establecer por sí solo que la economía haya ingresado en una recuperación sostenida.
La industria manufacturera también mostró una evolución dispar. Según el monitor de actividad real de Fortress Consulting, basado en fuentes oficiales, la producción industrial cayó un 3,2% interanual en agosto, aunque aumentó un 1,9% respecto de julio en la serie mensual.
La construcción registró una caída interanual del 4,4% en agosto, de acuerdo con el mismo seguimiento. En cambio, algunos indicadores de septiembre presentaron mejoras: los despachos de cemento aumentaron un 4,5% interanual y las ventas minoristas de comercios pyme registraron una variación positiva del 0,3%.
Estas cifras no describen una economía completamente paralizada ni una recuperación generalizada. Muestran una actividad heterogénea, con diferencias entre sectores y entre las comparaciones mensuales e interanuales.
Para evaluar si la mejora se consolida será necesario observar si las variaciones positivas se sostienen durante los próximos meses y si se traducen en mayor producción, empleo e ingresos.
Qué deberían mirar las empresas en los próximos meses
Para las empresas, el escenario plantea un desafío comercial: adaptar inventarios, precios, promociones y condiciones de financiamiento a un mercado en el que los consumidores pueden seguir priorizando gastos esenciales.
La caída de ventas reales en supermercados y mayoristas sugiere que la facturación nominal no debería utilizarse como único indicador de desempeño. También conviene seguir el volumen de unidades vendidas, el ticket promedio, la frecuencia de compra y los cambios en la composición de la demanda.
En el caso de las pymes, la evolución del consumo puede ser determinante para la rentabilidad y la necesidad de capital de trabajo. Si las ventas se debilitan, las empresas pueden enfrentar una combinación de menores ingresos reales, costos financieros elevados y mayores dificultades para sostener sus márgenes.
Por otra parte, las mejoras puntuales en algunos canales o sectores muestran que todavía existen oportunidades comerciales, aunque no necesariamente se distribuyen de manera uniforme entre rubros, regiones y tipos de empresas.
Los datos de los próximos meses permitirán comprobar si el consumo comienza a recuperarse a medida que se modera la inflación o si la debilidad de los ingresos continúa limitando la demanda.
Qué datos serán clave antes de fin de año
Hay cuatro indicadores que conviene seguir para evaluar si la economía comienza a mostrar una recuperación más amplia:
- Inflación de octubre: el INDEC publicará el IPC el 12 de noviembre. Será importante observar tanto el índice general como la evolución de alimentos y servicios.
- Consumo de septiembre y octubre: los datos oficiales de supermercados y mayoristas permitirán contrastar la evolución de los canales con el relevamiento privado de consumo masivo.
- Salarios reales y empleo: la mejora de los ingresos debe verificarse después de descontar la inflación y considerar la evolución del empleo registrado y no registrado.
- Industria, construcción y crédito: estos indicadores ayudarán a determinar si la actividad y la capacidad de compra avanzan de forma sostenida o si las mejoras continúan concentradas en determinados sectores.
La combinación de esos datos permitirá construir una imagen más completa de la economía real que la que ofrece el IPC por sí solo.
La conclusión: el desafío es convertir la desinflación en recuperación
La Argentina atraviesa una etapa en la que la inflación interanual se mantiene muy por debajo de los niveles de años anteriores, pero el consumo masivo todavía no logra recuperar el terreno perdido.
Las ventas relevadas por Scentia acumularon una caída del 2,7% durante los primeros nueve meses de 2026. Los supermercados y mayoristas también mostraron retrocesos reales en agosto, mientras que los salarios reales y el crédito al consumo exhibieron señales de debilidad en los últimos datos disponibles.
Al mismo tiempo, algunos indicadores mensuales de actividad y determinados canales comerciales registraron avances. Esa heterogeneidad obliga a evitar conclusiones absolutas: no todos los sectores evolucionan igual y un dato positivo aislado no alcanza para confirmar un cambio de tendencia.
La cuestión central para el cierre del año será determinar si la moderación de los precios empieza a traducirse en una mejora más amplia de los ingresos, el consumo y la producción.
En definitiva, la desinflación es una condición importante para estabilizar la economía, pero la recuperación del poder adquisitivo y de la demanda requiere que los ingresos reales y la actividad acompañen ese proceso. Los próximos indicadores permitirán saber si esa transición comienza a consolidarse o si la economía continúa avanzando a distintas velocidades.
Fuentes consultadas
- INDEC — Índice de Precios al Consumidor, septiembre de 2026: https://www.indec.gob.ar/indec/web/Nivel4-Tema-3-5-31
- INDEC — Portal de estadísticas oficiales, actividad económica, industria y ventas comerciales: https://www.indec.gob.ar/
- INDEC — Calendario de difusión estadística del segundo semestre de 2026: https://www.indec.gob.ar/ftp/cuadros/publicaciones/calendario_2sem2026.pdf
- La Nación — El consumo masivo cayó 1,2% en septiembre, datos de Scentia: https://www.lanacion.com.ar/economia/el-consumo-masivo-cayo-12-en-septiembre-nid22102026/
- Fortress Consulting — Monitor de actividad real, salarios, crédito y producción: https://fortressconsulting.com.ar/monitor
- Chequeado — Inflación de septiembre: https://chequeado.com/nota/la-inflacion-de-septiembre-fue-del-19-y-acumula-236-en-lo-que-va-del-ano/
Las empresas proyectan aumentos del 27,1% y crece la preocupación por el poder adquisitivo
Un relevamiento de PwC Argentina entre 164 organizaciones muestra que los ajustes salariales previstos para el personal fuera de convenio quedarían por debajo de la inflación estimada para el año. La mayoría de las compañías concentra las revisiones cada tres o cuatro meses, mientras los bonos y los beneficios ganan peso en las políticas de compensación. Para 2027, las empresas que ya trabajan con presupuestos definidos proyectan aumentos del 24%.
Las empresas argentinas se encaminan a cerrar 2026 con una política de aumentos salariales que no alcanzaría a compensar por completo la suba de los precios. De acuerdo con el último relevamiento de compensaciones, beneficios y talento de PwC Argentina, las organizaciones consultadas proyectan incrementos promedio del 27,1% para el personal fuera de convenio, frente a una inflación anual estimada en torno al 30%.
La diferencia entre ambas cifras vuelve a poner en el centro del debate la evolución del poder adquisitivo, pero también expone un cambio en la forma en que las compañías administran sus costos laborales: los ajustes se concentran en períodos más largos, los presupuestos continúan bajo presión y las remuneraciones variables adquieren mayor relevancia para complementar los ingresos.
El estudio reúne información de 164 organizaciones de distintas industrias, tamaños y regiones del país. Sus resultados describen las prácticas y expectativas de las empresas relevadas; no constituyen, por sí solos, una medición de los salarios de toda la economía ni representan necesariamente la situación de los trabajadores alcanzados por convenios colectivos.
Una diferencia de casi tres puntos entre salarios e inflación
El dato central del informe es la distancia entre los aumentos previstos para los salarios y la inflación proyectada para el cierre de 2026.
Las compañías estiman otorgar incrementos acumulados del 27,1%, mientras que el escenario utilizado como referencia contempla una suba anual de precios cercana al 30%.
La diferencia es de 2,9 puntos porcentuales. Sin embargo, para medir su impacto económico es necesario comparar la evolución de los ingresos con la de los precios, y no limitarse a restar ambos porcentajes.
Si un salario aumentara un 27,1% y los precios subieran un 30%, el ingreso permitiría comprar aproximadamente un 2,2% menos de bienes y servicios que al comienzo del período, siempre que ambos porcentajes correspondieran al mismo lapso y a una misma base de comparación.
El cálculo es ilustrativo: no significa que todos los trabajadores vayan a perder exactamente ese porcentaje de poder adquisitivo. El resultado individual dependerá de los aumentos efectivamente recibidos, las fechas de aplicación, la remuneración inicial y la evolución de los precios que enfrenta cada hogar.
La proyección tampoco equivale a un resultado definitivo. El incremento salarial promedio previsto por las empresas puede modificarse durante los últimos meses del año, del mismo modo que la inflación final puede ubicarse por encima o por debajo de la estimación utilizada.
La señal, de todos modos, es relevante: si los precios terminan aumentando más que los ingresos laborales, una parte de los trabajadores tendrá menos capacidad de consumo, aun cuando sus recibos de sueldo muestren cifras nominales superiores a las del año anterior.
Qué dice la inflación oficial y por qué importa la comparación
Para interpretar correctamente las proyecciones salariales hay que separar tres indicadores: la inflación acumulada en el año, la variación interanual y la estimación para el cierre de diciembre.
Según el Instituto Nacional de Estadística y Censos (INDEC), el índice de precios al consumidor registró en septiembre de 2026 un aumento mensual del 1,9%. La variación acumulada entre enero y septiembre fue del 23,6%.
Ese resultado no debe confundirse con la inflación anual proyectada del 30% utilizada como referencia en el informe empresarial. Una cifra corresponde a la evolución de los precios ya observada durante nueve meses; la otra es una estimación para el conjunto del año.
La diferencia es importante porque una desaceleración de la inflación mensual no garantiza, por sí sola, una recuperación salarial. Para que el poder adquisitivo mejore, los ingresos deben crecer por encima de los precios durante un período comparable.
Además, el efecto de la inflación no es idéntico para todos los hogares. Las familias que destinan una proporción elevada de sus ingresos a alimentos, alquileres, transporte, servicios públicos o medicamentos pueden experimentar una presión diferente de la que refleja el índice general.
Por eso, el análisis de los aumentos salariales requiere observar tanto los porcentajes nominales como su capacidad efectiva para sostener el consumo.
Fuente: INDEC, índice de precios al consumidor.
Las empresas prefieren ajustar cada tres o cuatro meses
Otro de los aspectos centrales del relevamiento es la frecuencia con la que las organizaciones revisan las remuneraciones.
El 65% de las empresas consultadas concentra sus ajustes en esquemas trimestrales o cuatrimestrales. En particular, el 30% utiliza revisiones trimestrales y el 35% opta por actualizaciones cada cuatro meses.
Por su parte, el 18% realiza revisiones semestrales. Los esquemas mensuales representan el 8% y los bimestrales, el 6%.
Abril, julio y octubre aparecen entre los meses más utilizados para actualizar las remuneraciones.
La distribución muestra que una proporción importante de las organizaciones no modifica los salarios todos los meses, sino que establece períodos de revisión y trabaja con presupuestos definidos con anticipación.
Desde la perspectiva empresarial, este sistema permite planificar los costos de personal, elaborar presupuestos y reducir la incertidumbre sobre los gastos futuros. Sin embargo, para los trabajadores implica que el ingreso puede permanecer sin cambios durante varios meses, aunque los precios continúen aumentando.
La diferencia entre la fecha de un ajuste y la siguiente también influye en el resultado real. Un aumento acumulado puede parecer suficiente al compararlo con la inflación anual, pero perder capacidad de compra durante los meses previos a su aplicación.
Por ejemplo, una persona que recibe una actualización salarial en enero y otra en mayo no atraviesa necesariamente la misma trayectoria de ingresos que alguien que recibe incrementos mensuales, incluso si ambos terminan el año con un porcentaje acumulado similar.
En consecuencia, la frecuencia de las revisiones es tan relevante como el porcentaje final anunciado.
Los aumentos no evolucionan igual en todos los niveles jerárquicos
El informe de PwC también identifica diferencias entre las áreas de las empresas y examina la evolución de las remuneraciones durante el segundo semestre relevado, entre febrero y agosto.
En ese período, los aumentos acumulados fueron relativamente similares entre los distintos niveles jerárquicos. Los niveles superiores registraron incrementos cercanos al 14%, mientras que los niveles medios e inferiores alcanzaron aproximadamente el 15%.
Por áreas, Comercial mostró la mayor variación, con un 16%, mientras que Producción registró el aumento más moderado, del 13,8%.
Estas cifras requieren una interpretación cuidadosa. Se refieren a la variación salarial relevada entre febrero y agosto y no al aumento proyectado para todo 2026. Tampoco permiten concluir, por sí solas, que todos los empleados comerciales hayan recibido mejores incrementos que los trabajadores de producción.
Las diferencias pueden responder a las políticas de cada organización, la competencia por determinados perfiles, la evolución de la actividad económica y las prioridades presupuestarias de las compañías.
En el caso de Comercial, las empresas pueden tener incentivos para retener personal vinculado con las ventas, la generación de ingresos y el desarrollo de nuevos clientes. En Producción, la política salarial puede estar condicionada por los costos industriales, la utilización de la capacidad instalada y el nivel de actividad.
Son posibles explicaciones económicas, no causas demostradas individualmente por el relevamiento.
Cuánto cobran directores, gerentes, jefes y analistas
La encuesta también aporta una referencia sobre los salarios base mensuales de distintas posiciones jerárquicas fuera de convenio, con datos correspondientes a agosto de 2026.
Según la información difundida por iProfesional a partir del informe de PwC, los promedios relevados fueron los siguientes:
- Directores: $17 millones mensuales.
- Gerentes: $9 millones.
- Jefes: $5 millones.
- Supervisores: $3,6 millones.
- Analistas sénior: $3,3 millones.
Se trata de promedios para las posiciones analizadas, no de salarios mínimos, escalas obligatorias ni montos garantizados para todas las empresas. La información publicada no permite atribuir cada valor a un tamaño empresarial específico ni establecer que represente a todos los trabajadores de esa categoría.
También es importante distinguir el sueldo base de la compensación total. Los bonos, las comisiones y otros componentes variables pueden modificar significativamente el ingreso anual de una persona.
Los valores nominales, además, deben interpretarse en el contexto inflacionario: un sueldo expresado en millones de pesos no indica por sí solo cuánto puede consumir su titular ni cómo evolucionó su bienestar económico.
Fuente complementaria: iProfesional, salarios por nivel jerárquico según PwC.
Los bonos se consolidan como complemento de los ingresos
Uno de los resultados más relevantes del estudio es la extensión de los esquemas de remuneración variable.
El 88% de las organizaciones relevadas otorga bonos a sus empleados. Estas bonificaciones pueden calcularse en función de una cantidad determinada de salarios o como un porcentaje de la compensación anual.
En promedio, el monto de los bonos equivale a 3,1 salarios en los niveles superiores, dos salarios en los niveles medios y 1,2 salarios en los niveles iniciales y operativos.
Las cifras muestran que el ingreso anual puede depender de algo más que los aumentos del sueldo básico. Sin embargo, no debe suponerse que todos los trabajadores reciben esos montos ni que los bonos se pagan de manera automática: su existencia, cálculo y condiciones dependen de las políticas de cada organización.
La remuneración variable puede cumplir distintas funciones. Para las empresas, permite vincular una parte de los ingresos con resultados individuales, objetivos de negocio o desempeño. Para los trabajadores, puede representar una suma significativa que complementa el salario fijo.
Pero también introduce incertidumbre. Cuando una parte de la compensación depende de objetivos o resultados empresariales, el ingreso final puede variar de un año a otro.
Por eso, al evaluar una propuesta laboral no alcanza con comparar el sueldo mensual: también es necesario analizar si existen bonos, cómo se calculan, cuándo se pagan y qué condiciones deben cumplirse para cobrarlos.
Bienestar financiero: más empresas consideran ayudas a sus empleados
El relevamiento también muestra que las organizaciones empiezan a prestar atención a otras herramientas destinadas a mejorar la relación de sus empleados con el dinero.
El 28% de las empresas consultadas ofrece algún tipo de apoyo para el bienestar financiero de sus colaboradores, mientras que otro 20% evalúa implementar iniciativas de este tipo.
Entre las alternativas mencionadas aparecen las charlas y los talleres de educación financiera, el asesoramiento personalizado y los préstamos o adelantos otorgados por la propia organización o mediante proveedores externos.
Estas herramientas no reemplazan necesariamente un aumento salarial ni compensan de manera automática una pérdida de poder adquisitivo. Su alcance depende de las condiciones de acceso, los montos involucrados y las necesidades de cada trabajador.
No obstante, su presencia refleja que la política de compensaciones se está ampliando más allá de la remuneración mensual. Las empresas también buscan ofrecer herramientas que ayuden a administrar deudas, organizar gastos y afrontar necesidades puntuales de liquidez.
El desafío consiste en que estos beneficios sean complementarios y transparentes, sin convertirse en un sustituto de una remuneración adecuada.
Qué puede pasar con los salarios en 2027
Las expectativas empresariales ya empiezan a trasladarse al próximo año. Según el relevamiento de PwC, las compañías que trabajan con presupuestos definidos proyectan aumentos salariales promedio del 24% para el personal fuera de convenio durante 2027.
Esa cifra debe interpretarse como una previsión empresarial, no como un aumento confirmado ni como una pauta obligatoria para las negociaciones salariales. Tampoco puede concluirse que los trabajadores perderán o ganarán poder adquisitivo en 2027 sin contar con una estimación de inflación comparable y con los ajustes que finalmente se otorguen.
El escenario plantea una cuestión central para las compañías: cómo elaborar presupuestos de remuneraciones cuando todavía existe incertidumbre sobre la evolución de los precios, el consumo y la actividad económica.
Si la inflación continúa desacelerándose y los ajustes salariales se mantienen por encima de los precios, podría abrirse espacio para una recuperación gradual del ingreso real. Si, en cambio, los incrementos quedan sistemáticamente por debajo de la inflación, la pérdida de capacidad de compra podría prolongarse.
La evolución de los salarios también dependerá de factores como la productividad, la situación de cada sector, la demanda de trabajadores calificados y la capacidad de las empresas para financiar mayores costos laborales.
Por lo tanto, el 24% proyectado para 2027 constituye un punto de partida para analizar las expectativas empresariales, pero no permite anticipar por sí solo el resultado final.
El impacto sobre el consumo y la actividad económica
Los salarios tienen una doble función en la economía: representan un costo para las empresas y, al mismo tiempo, una fuente fundamental de ingresos para los hogares.
Cuando los aumentos nominales no alcanzan a compensar la inflación, los trabajadores pueden modificar sus decisiones de consumo, postergar compras, reducir gastos discrecionales o recurrir al crédito para sostener determinados niveles de vida.
Ese comportamiento puede repercutir sobre el comercio, los servicios, la actividad inmobiliaria y otras ramas que dependen de los ingresos disponibles de las familias.
Sin embargo, no sería correcto atribuir cualquier variación del consumo exclusivamente a los salarios. También intervienen el empleo, las tasas de interés, el acceso al crédito, las expectativas económicas, los impuestos y la evolución de los precios relativos.
Para las empresas, la cuestión presenta una dificultad adicional. Una política de aumentos más moderados puede contribuir a contener los costos en el corto plazo, pero si se prolonga la pérdida de poder adquisitivo puede afectar la demanda de sus propios productos y servicios.
En ese sentido, la evolución de las remuneraciones constituye una variable importante para seguir la dinámica de la economía durante los últimos meses de 2026 y las primeras etapas de 2027.
Qué deben mirar los trabajadores y las empresas
Para los trabajadores, el dato principal no es solamente el porcentaje de aumento anunciado, sino la comparación entre el incremento efectivamente recibido y la evolución de los precios durante el mismo período.
También conviene distinguir entre salario bruto, salario neto y compensación total; verificar las fechas de aplicación de los aumentos y considerar si existen componentes variables que pueden modificar el ingreso anual.
Para las empresas, el desafío es equilibrar los presupuestos con la necesidad de retener personal, sostener la productividad y mantener una estructura de remuneraciones competitiva.
Las revisiones trimestrales o cuatrimestrales ofrecen mayor previsibilidad presupuestaria, pero requieren un seguimiento permanente de las variables económicas para evitar que los ajustes queden desactualizados frente a cambios inesperados.
En ambos casos, la información debe analizarse con una referencia clara: no es lo mismo un aumento acumulado durante ocho meses que una proyección para doce meses, ni es equivalente un incremento individual a un promedio obtenido a partir de una muestra empresarial.
Una mayor previsibilidad que todavía no garantiza una recuperación salarial
El informe de PwC describe un mercado en el que las empresas procuran planificar sus costos con mayor anticipación, espaciar las revisiones salariales y complementar las remuneraciones fijas con bonos y beneficios.
Sin embargo, esa organización presupuestaria no garantiza que los ingresos recuperen el terreno perdido frente a los precios. La proyección de aumentos del 27,1% para 2026, frente a una inflación estimada del 30%, apunta a una diferencia que podría traducirse en una nueva pérdida real para el personal fuera de convenio si se cumplen ambas previsiones.
La evolución de los próximos meses será determinante para comprobar si las empresas modifican sus presupuestos, si los aumentos finales se acercan a la inflación y si las políticas de compensación incorporan nuevas herramientas para sostener el ingreso de los trabajadores.
Por ahora, la principal señal es que la desaceleración de los precios, por sí sola, no resuelve el problema salarial. Para que exista una mejora efectiva del poder adquisitivo, los ingresos deben evolucionar de manera sostenida por encima de la inflación y esa recuperación debe llegar a los distintos segmentos del mercado laboral.
Fuentes: PwC Argentina, Encuesta de remuneraciones y beneficios 2026; Agencia Noticias Argentinas, 29 de octubre de 2026; iProfesional, 29 de octubre de 2026; INDEC, índice de precios al consumidor.
Investigación y fuentes para respaldar la publicación
– PwC Argentina — Encuesta de remuneraciones y beneficios 2026. Fuente de referencia para comprender el alcance del estudio.
PwC Argentina
– iProfesional — Cuánto cobran directores, gerentes, jefes y analistas. Desarrolla los datos de salarios por posición, los ajustes acumulados y los bonos.
iProfesional
– El Cronista — Salarios, paritarias e inflación. Aporta contexto sobre los convenios colectivos, la evolución salarial y las expectativas para 2027.
El Cronista
– INDEC — Índice de precios al consumidor. Fuente oficial para las variaciones mensuales y acumuladas de los precios.
INDEC
Morosidad récord: casi 900.000 personas ya tienen sus deudas en manos de agencias de cobranza
La crisis de la morosidad en Argentina sigue profundizándose. Según un informe del Instituto Argentina Grande (IAG), elaborado en base a datos del Banco Central de la República Argentina (BCRA), en julio 882.173 deudores tenían compromisos financieros que habían sido transferidos a casas de cobranza, un fenómeno que viene creciendo con fuerza desde mediados de 2025 en línea con el deterioro de la capacidad de pago de los hogares.
Cómo funciona el negocio de la cobranza
Las llamadas «casas de cobranza» son empresas especializadas que compran a bancos y otras entidades financieras carteras de crédito con dificultades de cobro. La lógica del negocio es simple: las entidades originales se desprenden de deudas conflictivas vendiéndolas por una fracción de su valor nominal, mientras que las compradoras apuestan a recuperar al menos parte de ese capital exigiéndoselo directamente a los deudores. iProfesionaliProfesional
El mercado está bastante concentrado: once entidades acreedoras —entre estudios de cobranza, fondos de inversión y fideicomisos— manejan este tipo de cartera, y representan el 9,6% de las líneas de crédito morosas pero apenas el 3,6% del monto total en mora. Pese a ese peso relativamente menor en términos de dinero, alcanzan al 15% del total de deudores morosos, muchos de los cuales además arrastran compromisos con otras entidades. InfobaeInfobae
El IAG advierte además sobre las prácticas que suelen emplear estas firmas para forzar el cobro: apelan a la presión y al hostigamiento —penado por ley— para forzar el cobro y rentabilizar la operación, lo que en la práctica se traduce en llamados a familiares o parejas del deudor, embargos de sueldo y otro tipo de presiones. Infobae
Una tendencia que no para de crecer
El deterioro no es un dato aislado. Según el relevamiento, la morosidad general aumentó un 60% interanual en distintos segmentos de deuda. Y al mirar los plazos de atraso, el panorama es más preocupante todavía: la cantidad de deudores con atrasos de entre seis meses y un año se incrementó en 536.899 personas, mientras que quienes acumulan atrasos de más de un año crecieron en 1.298.950 individuos. NoticiasNet
Los jóvenes, los más golpeados
Uno de los datos más llamativos del informe tiene que ver con la edad de los deudores. En julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. Es decir, cuanto más joven el segmento etario, mayor la proporción de gente que no llega a cumplir con sus obligaciones financieras.
A nivel geográfico, también hay heterogeneidad: las regiones del norte del país, como Cuyo, La Rioja y San Luis, mostraron los niveles más altos de morosidad, aunque el fenómeno de incumplimiento creció de manera generalizada en casi todos los segmentos de edad y regiones.
El contexto
El informe llega en un momento en que crece la discusión sobre el estado del crédito en Argentina. De hecho, una de las notas relevadas señala que, pese a este deterioro, el FMI sostiene que la morosidad no representa por ahora un riesgo para la estabilidad financiera del sistema en su conjunto —una lectura que contrasta con el impacto muy concreto que este fenómeno tiene sobre cientos de miles de hogares. NoticiasNet


Deuda en pesos: el Tesoro renovó todos los vencimientos en octubre

YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

FMI detalla cuatro medidas acordadas con Caputo para impulsar el crecimiento

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025