
Empresas
Finanzas Personales Guía Práctica

ÍNDICE
- Presupuesto
- Deudas
- Ahorro
- Fondo de emergencia
- Inversión
- Jubilación
- Impuestos
- Seguros
- Hábitos financieros
INTRODUCCIÓN
Las finanzas personales no son un talento innato sino un conjunto de hábitos y decisiones repetidas. Este manual cubre los conceptos fundamentales que cualquier persona necesita dominar, desde construir un presupuesto hasta planificar la jubilación.
Los tres pilares son: protección (fondo de emergencia y seguros antes de invertir), orden (presupuesto claro y deudas bajo control) y crecimiento (inversión sistemática a largo plazo).
Principio rector: gasta menos de lo que ganas, invierte la diferencia y haz que el tiempo trabaje a tu favor.
- PRESUPUESTO
El presupuesto es el mapa de tu dinero. Sin él, no sabes dónde termina cada peso.
Un presupuesto no limita tu libertad: la amplía. Al saber exactamente cuánto entra y cuánto sale, puedes tomar decisiones conscientes en vez de reaccionar a los extractos bancarios.
EL MÉTODO 50/30/20
Asigna el 50 % de tu ingreso neto a necesidades (alquiler, comida, servicios), el 30 % a deseos (ocio, restaurantes, suscripciones) y el 20 % a ahorro o pago acelerado de deudas.
PASOS PARA ARMAR TU PRESUPUESTO
- Registra todos los ingresos netos mensuales.
- Lista todos los gastos fijos (alquiler, cuotas, seguros).
- Revisa 3 meses de extractos para estimar gastos variables.
- Asigna cada peso a una categoría antes de que empiece el mes.
- Revisa y ajusta al final de cada mes.
Error frecuente: subestimar los gastos variables. Suma entretenimiento, ropa, transporte informal y pequeñas compras online: sorprenden.
Una hoja de cálculo simple es suficiente para empezar. Lo importante es la consistencia, no la tecnología.
- DEUDAS
No todas las deudas son iguales. Aprender a priorizarlas puede ahorrarte miles.
La deuda que financia activos que se valorizan o generan ingresos (hipoteca, préstamo de estudio) puede ser razonable. La deuda de consumo a tasas altas (tarjetas de crédito, préstamos personales a corto plazo) es generalmente destructiva.
DOS ESTRATEGIAS PARA ELIMINAR DEUDAS
Avalancha: paga primero la deuda con mayor tasa de interés. Matemáticamente óptimo, ahorra más dinero.
Bola de nieve: paga primero la deuda más pequeña. Genera victorias tempranas y motivación.
Si tienes pocas deudas, usa la avalancha. Si el proceso se siente largo y desmoralizante, prueba la bola de nieve para ganar impulso.
LA TRAMPA DEL MÍNIMO
Pagar solo el mínimo en una tarjeta al 40 % anual puede extender la deuda décadas. Siempre paga más del mínimo cuando sea posible.
Interés mensual = saldo x (TNA / 12)
CONSOLIDACIÓN DE DEUDAS
Unificar varias deudas en un préstamo de menor tasa puede reducir el costo total. Compara siempre el Costo Financiero Total (CFT), no solo la cuota mensual.
- AHORRO
Ahorrar no es lo que queda al final del mes: es lo primero que apartas.
PÁGATE PRIMERO A TI
Automatiza una transferencia a una cuenta de ahorro el mismo día que recibes tu sueldo. Lo que no ves, no lo gastas. Este hábito es la diferencia más grande entre quienes acumulan riqueza y quienes no.
¿CUÁNTO AHORRAR?
El objetivo mínimo es el 10 % del ingreso neto. Lo ideal, entre 15 % y 20 %. Si estás partiendo de cero, comienza con lo que puedas, aunque sea el 2 %, y auméntalo cada vez que mejore tu ingreso.
CUENTAS SEPARADAS POR OBJETIVO
- Fondo de emergencia (intocable salvo urgencia real).
- Vacaciones o compras grandes (corto plazo).
- Compra de vehículo o entrada de vivienda (mediano plazo).
- Jubilación (largo plazo).
Truco mental: dale un nombre concreto a cada cuenta de ahorro. «Viaje a Europa» motiva más que «Ahorro 2».
EL INTERÉS COMPUESTO
El interés compuesto hace que tus rendimientos generen rendimientos propios. Cuanto antes empieces, más tiempo tiene el compuesto para trabajar.
Monto final = Capital x (1 + tasa) ^ años
- FONDO DE EMERGENCIA
Es el colchón que evita que una crisis se convierta en una deuda.
El fondo de emergencia es dinero líquido reservado para gastos imprevistos urgentes: pérdida de empleo, emergencia médica, reparación del auto. No es para vacaciones ni oportunidades de inversión.
¿CUÁNTO NECESITO?
Mínimo recomendado: 3 meses de gastos esenciales. Para trabajador independiente: 6 meses de gastos esenciales.
Calcula tu gasto mensual esencial (alquiler, comida, servicios, transporte) y multiplícalo por 3 o 6.
DÓNDE GUARDARLO
En una cuenta de fácil acceso pero separada de tu cuenta corriente. Caja de ahorro remunerada o fondo money market de bajo riesgo. El objetivo es liquidez, no rentabilidad máxima.
Importante: si usas el fondo, reconstruirlo es prioridad antes de reanudar cualquier inversión no esencial.
CÓMO ARMARLO SI PARTES DE CERO
- Pon un primer objetivo pequeño: un mes de gastos.
- Automatiza un aporte fijo semanal o mensual.
- Destina ingresos extra (aguinaldo, bonos) al fondo hasta completarlo.
- INVERSIÓN
Invertir es hacer que tu dinero trabaje mientras dormís.
CUÁNDO EMPEZAR A INVERTIR
Invierte una vez que tengas: fondo de emergencia completo, deudas de alto costo eliminadas y un presupuesto que funciona. No antes.
CONCEPTOS CLAVE
Riesgo y retorno: mayor rentabilidad potencial implica mayor riesgo. No hay atajos.
Diversificación: distribuir el dinero en distintos activos reduce el riesgo total.
Horizonte temporal: cuanto más largo, más riesgo puede tolerar la cartera.
Costos: las comisiones erosionan el retorno. Prefiere instrumentos de bajo costo.
TIPOS DE ACTIVOS
Acciones: participación en empresas. Alto riesgo, alto retorno esperado a largo plazo.
Bonos: préstamos a gobiernos o empresas. Menor riesgo y menor retorno.
Fondos indexados (ETF/FCI): replican un índice amplio. Bajo costo y diversificación automática.
Inmuebles: activo real con potencial de renta. Requiere capital inicial mayor.
Efectivo / plazo fijo: bajo riesgo pero puede perder contra la inflación.
Punto de partida: un fondo indexado global de bajo costo es una excelente primera inversión para la mayoría de las personas.
REGLA DE ORO
Invierte regularmente (Dollar-Cost Averaging), no intentes adivinar el mercado. La constancia supera al timing casi siempre.
- JUBILACIÓN
El mejor momento para empezar a ahorrar para la jubilación fue ayer. El segundo mejor es hoy.
¿POR QUÉ PLANIFICARLA DESDE JOVEN?
El interés compuesto a lo largo de décadas transforma aportes modestos en sumas significativas. Quien empieza a los 25 con aportes moderados acumula mucho más que quien empieza a los 40 con aportes el doble de grandes, asumiendo la misma tasa.
¿CUÁNTO NECESITARÉ?
Una regla práctica es acumular 25 veces tus gastos anuales proyectados. Esto permite retirar el 4 % al año sin agotar el capital (la regla del 4 %).
Capital necesario = Gasto anual x 25
INSTRUMENTOS EN ARGENTINA
- Sistema jubilatorio estatal (ANSES): base, generalmente insuficiente sola.
- Fondos de inversión a largo plazo: acciones y bonos con horizonte de décadas.
- Inmuebles para renta: complemento si se gestiona bien.
- Dólar y activos dolarizados: cobertura frente a la inflación local.
Error costoso: depender exclusivamente de la jubilación estatal. Trátala como un complemento, no como el plan principal.
- IMPUESTOS
Pagar lo que corresponde, ni más ni menos.
CONCEPTOS BÁSICOS
Impuesto a las ganancias: aplica sobre el ingreso neto. Tiene mínimo no imponible y escala progresiva.
Bienes personales: grava el patrimonio al 31 de diciembre de cada año.
IVA: incluido en la mayoría de bienes y servicios. 21 % general en Argentina.
Monotributo: régimen simplificado para pequeños contribuyentes y autónomos.
DEDUCCIONES FRECUENTES
- Alquiler de vivienda (hasta cierto porcentaje del ingreso).
- Cuotas de seguros de vida.
- Servicio doméstico.
- Aportes a obras sociales y prepagas.
- Intereses de créditos hipotecarios.
Consejo: guarda comprobantes de todos los gastos deducibles a lo largo del año. En el momento de la declaración, se valoran.
FACTURAR CORRECTAMENTE
Si eres autónomo o freelance, estar correctamente inscripto y facturar en regla te protege de sanciones y te permite acceder a créditos. El costo de no facturar suele superar al de los aportes.
- SEGUROS
El seguro protege lo que construiste. No es un gasto: es la base del plan.
Un seguro transfiere el riesgo de un evento costoso e improbable a una compañía a cambio de una prima regular. El objetivo no es ganar con el seguro sino evitar una catástrofe financiera.
SEGUROS FUNDAMENTALES
Salud / prepaga: acceso a atención médica sin agotar el fondo de emergencia.
Vida: esencial si tienes dependientes (hijos, cónyuge que depende de tu ingreso).
Auto: obligatorio por ley (Responsabilidad Civil). La cobertura amplia conviene si el vehículo es relativamente nuevo.
Hogar: cubre incendio, robo y daños a terceros. Frecuentemente subestimado.
LO QUE NO NECESITAS ASEGURAR
Electrodomésticos pequeños, garantías extendidas de bajo costo. Si puedes afrontar el reemplazo sin desestabilizarte, autosegúrate.
Trampa común: elegir el seguro más barato sin leer las exclusiones. Compara coberturas, no solo precios.
- HÁBITOS FINANCIEROS
Las finanzas personales son 20 % conocimiento y 80 % comportamiento.
HÁBITOS QUE CONSTRUYEN RIQUEZA
- Revisar el presupuesto una vez por semana (15 minutos bastan).
- Automatizar ahorro e inversiones el día de cobro.
- Esperar 48 horas antes de compras grandes no planificadas.
- Comparar precios en compras relevantes sin obsesionarse en lo pequeño.
- Educarse continuamente: un libro o podcast de finanzas al mes.
- Celebrar hitos: primer millón ahorrado, deuda eliminada, fondo completo.
SESGOS QUE NOS CUESTAN DINERO
Sesgo del presente: valoramos el dinero hoy mucho más que mañana, aunque mañana sea la mejor decisión.
Efecto anclaje: el precio original de un producto influye en nuestra percepción del descuento.
Comparación social: gastar para aparentar un nivel de vida que no corresponde al ingreso real.
Complejidad paralizante: no empezar porque «falta aprender más». La acción imperfecta supera la inacción perfecta.
Regla de oro conductual: diseña tu entorno para que la decisión correcta sea la más fácil. Automatiza, simplifica, reduce la fricción del buen hábito.
UNA REVISIÓN ANUAL
Una vez al año, dedica una tarde a revisar: presupuesto, deudas, fondo de emergencia, inversiones, seguros y metas. Los grandes cambios de vida (trabajo nuevo, hijo, mudanza) exigen revisar todo el plan.
FIN DEL MANUAL
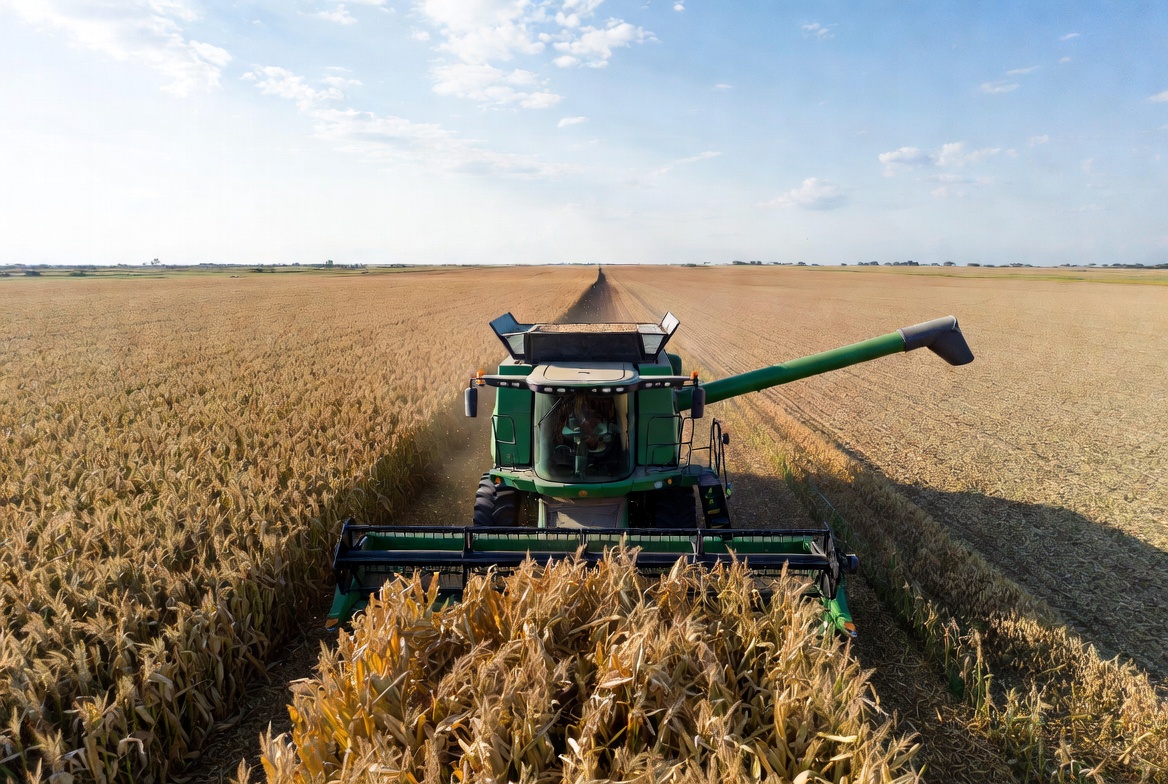
La agroindustria argentina marcó un récord exportador en septiembre y generó US$ 5.654 millones
Las ventas externas del sector alcanzaron 11,43 millones de toneladas durante septiembre, con subas interanuales del 17% en volumen y del 14% en valor. Entre enero y septiembre, los embarques sumaron 95,73 millones de toneladas, el mayor registro histórico para ese período, según datos oficiales basados en estadísticas del INDEC.
La agroindustria argentina cerró septiembre con un resultado favorable para el comercio exterior: las exportaciones del sector alcanzaron un récord mensual tanto en volumen como en valor, de acuerdo con la información difundida por la Secretaría de Agricultura, Ganadería y Pesca de la Nación.
Durante el mes se despacharon 11,43 millones de toneladas por US$ 5.654 millones. En comparación con septiembre de 2025, el volumen creció un 17% y el valor de las ventas aumentó un 14%.
El desempeño también fue positivo en el acumulado anual. Entre enero y septiembre de 2026, las exportaciones agroindustriales totalizaron 95,73 millones de toneladas, un 11% más que durante el mismo período del año anterior. El valor exportado llegó a US$ 43.206 millones, con un incremento interanual del 13%.
Las cifras fueron procesadas por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional sobre la base de estadísticas del INDEC.
Cebada, maíz y trigo, entre los motores del crecimiento
El resultado de septiembre estuvo acompañado por un desempeño destacado de varios complejos productivos. La cebada registró un aumento interanual del 276% en volumen y del 311% en valor, mientras que el maíz avanzó un 112% en volumen y un 121% en valor.
También se observaron subas en otros productos. Las exportaciones de olivo crecieron un 53% en volumen y un 32% en valor; las de trigo aumentaron un 25% y un 34%, respectivamente. Las legumbres, las preparaciones alimenticias y los productos vitivinícolas también registraron variaciones positivas durante el mes.
Estos resultados muestran que el desempeño agroindustrial no depende de un único producto. La evolución de diferentes cadenas —desde los cereales hasta las economías regionales y los alimentos elaborados— contribuye a ampliar la oferta exportable y diversificar las fuentes de ingreso de divisas.
En el acumulado de los primeros nueve meses, la información oficial también identificó avances en los complejos de girasol, porcinos, productos forrajeros, ovinos, trigo, apicultura, legumbres, maíz, lácteos, pesca y acuicultura, entre otros.
Un aporte relevante al comercio exterior argentino
Según el informe oficial, la agroindustria representó el 56% de las exportaciones totales de Argentina. Esa participación refleja la importancia del sector en la generación de divisas y en la inserción comercial del país.
Los principales destinos de las ventas agroindustriales durante el período analizado incluyeron India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia Saudita, Indonesia y Malasia. En conjunto, los diez mercados representaron la mitad del valor exportado.
La presencia en distintos destinos permite a las empresas trabajar con demandas, requisitos y oportunidades comerciales diferentes. Al mismo tiempo, la concentración de una parte de las ventas en un grupo de mercados hace relevante seguir la evolución de las condiciones internacionales, los costos logísticos y las barreras de acceso.
Más volumen y más valor: qué significa el resultado
El crecimiento simultáneo del volumen y del valor exportado es una señal favorable para la actividad. En septiembre, el aumento del 17% en las toneladas superó el avance del 14% en el monto total, por lo que no debe interpretarse que todos los productos hayan registrado aumentos de precios.
El valor agregado, la composición de los embarques, los precios internacionales y la evolución de cada complejo influyen en el resultado final. Para evaluar la rentabilidad de los productores y las empresas exportadoras también es necesario considerar costos de producción, transporte, financiamiento, impuestos y condiciones comerciales.
Por eso, un récord de exportaciones es un indicador positivo para el comercio exterior, pero no significa que todas las cadenas productivas hayan mejorado en la misma proporción ni que el aumento de las ventas se traduzca automáticamente en mayores márgenes para cada eslabón.
El desafío de sostener el crecimiento
El dato de septiembre aporta una señal favorable para el cierre del año agroindustrial. La continuidad de este desempeño dependerá de la evolución de las cosechas, la demanda internacional, los precios de los productos, la competitividad de las cadenas y la capacidad de mantener abiertos los mercados de destino.
También será importante avanzar en infraestructura, logística, tecnología y procesamiento local para que el crecimiento de las ventas externas pueda generar oportunidades más amplias a lo largo de la cadena de valor.
El récord exportador de septiembre confirma el peso de la agroindustria en el comercio exterior argentino. El desafío será sostener el volumen, ampliar mercados y convertir esa presencia internacional en actividad, inversión y oportunidades para los distintos sectores productivos.
Fuentes
- Secretaría de Agricultura, Ganadería y Pesca de la Nación: “Las exportaciones agroindustriales fueron récord en septiembre: crecieron 17% en volumen”. Publicado el 21 de octubre de 2026.
https://www.argentina.gob.ar/noticias/las-exportaciones-agroindustriales-fueron-record-en-septiembre-crecieron-17-en-volumen - Infobae – Revista Chacra: “Las exportaciones agroindustriales marcaron otro récord”. Publicado el 22 de octubre de 2026.
https://www.infobae.com/revista-chacra/2026/10/22/las-exportaciones-agroindustriales-marcaron-otro-record/
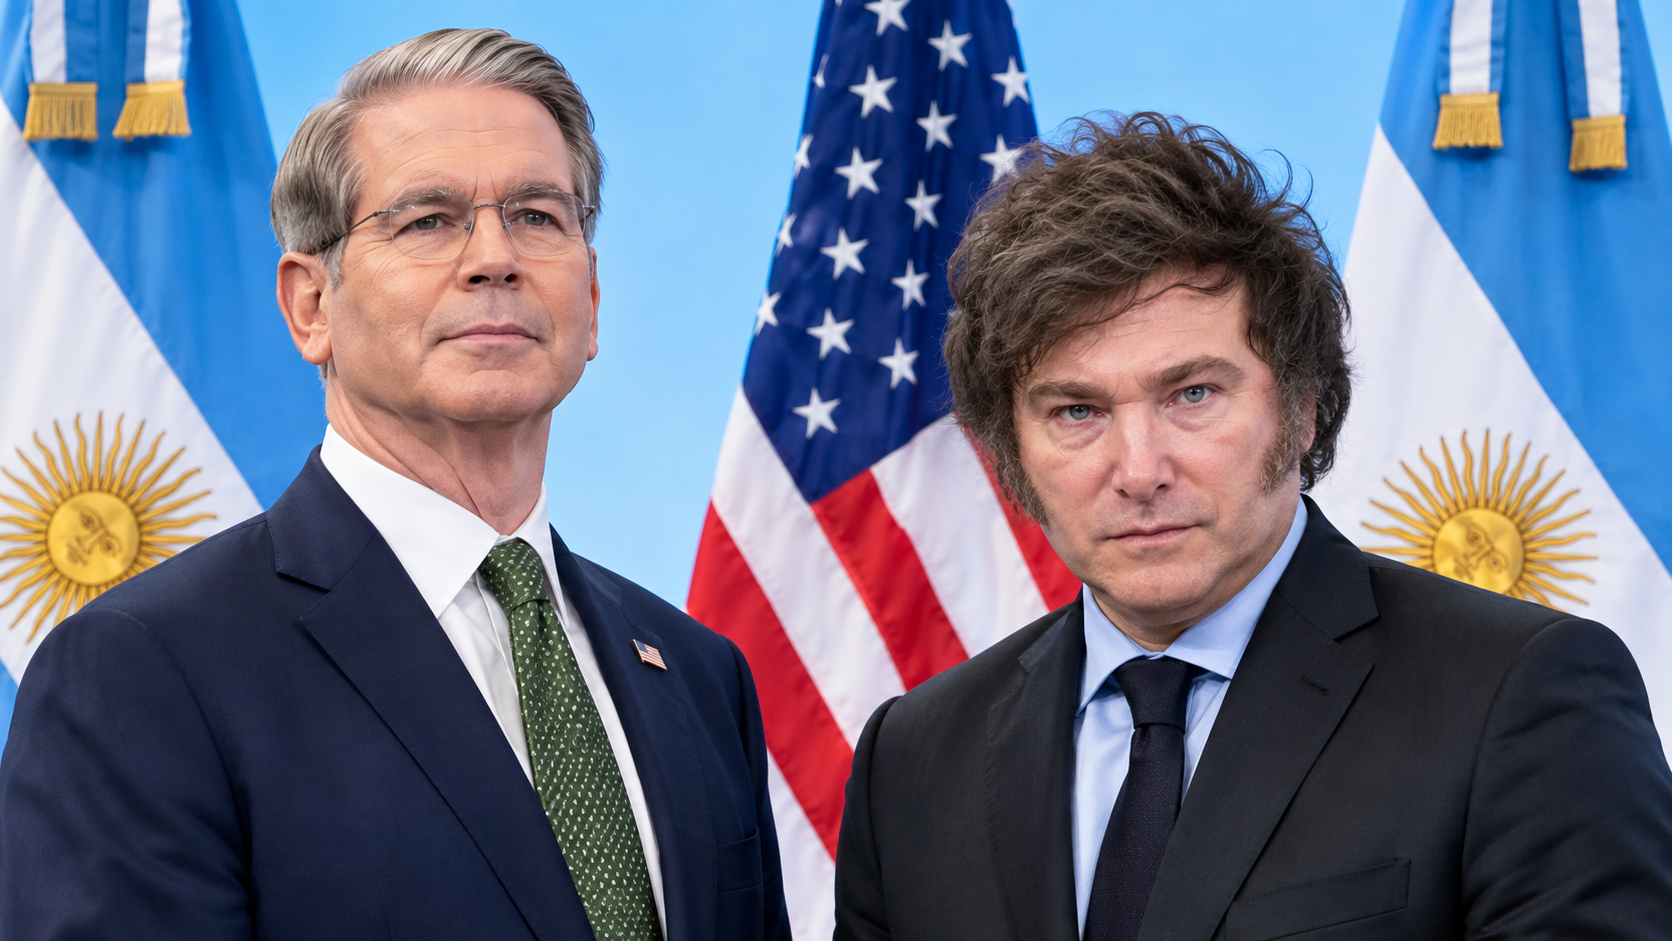
EE.UU. promete hasta USD 20.000 millones para Argentina hasta 2027: qué hay detrás del anuncio de Lamelas
El embajador estadounidense casi triplicó la cifra del acuerdo de septiembre. Pero buena parte del dinero todavía es una promesa y no hay un desglose público de cómo se compone.
El embajador de Estados Unidos, Peter Lamelas, anunció este martes en Neuquén que su gobierno canalizará hasta USD 20.000 millones en inversiones y financiamiento hacia proyectos “críticos” de Argentina antes de que termine 2027. Habló ante empresarios en una cumbre energética de la Cámara de Comercio Argentina en Texas. Según Infobae, los fondos llegarán a través del Exim Bank, la DFC, el Departamento de Estado y otras agencias. La cifra triplica casi los USD 7.000 millones del acuerdo bilateral firmado el mes pasado. Lamelas cerró con un respaldo explícito al rumbo económico del Gobierno: dijo creer en el camino que está tomando el país.
Del acuerdo de septiembre al anuncio de hoy
El antecedente es el Corredor Andes-Atlántico, que el canciller Pablo Quirno y el subsecretario de Estado Christopher Landau lanzaron el 23 de septiembre en Nueva York. Según el Departamento de Estado, es el primer corredor de la Alianza para la Infraestructura y la Inversión Global en el hemisferio occidental. Busca modernizar ferrocarriles, ductos, puertos, electricidad e infraestructura digital que conectan el noroeste minero y Vaca Muerta con el Atlántico, según reprodujo Infobae.
El acuerdo prevé financiamiento de hasta USD 7.000 millones hasta 2027. Según el Buenos Aires Times, su pieza central es el marco “Build the Future”, firmado con el Exim Bank. De ese total, unos USD 6.000 millones apuntan a Argentina LNG, el proyecto de YPF con Eni y XRG, que demandaría USD 51.000 millones en todo su ciclo. Pero ese monto es, según la prensa especializada, una propuesta indicativa y no vinculante (non-binding term sheet) del Exim, no un crédito ya aprobado.
Un número que venía creciendo
El lunes, en la apertura de la AOG Patagonia, Milei ya había deslizado que la cifra podía subir. “No descarten que pueda aumentar el número”, dijo, sin dar montos. Antes, una funcionaria de la administración Trump había señalado que las conversaciones ya iban más allá de los USD 7.000 millones, según un despacho de Diario Panorama. Según esa misma nota, la DFC evalúa unos 20 proyectos argentinos, entre ellos un posible crédito para Vista Energy.
Vaca Muerta, el argumento de fondo
Lamelas apoyó su discurso en los números del sector. Según los datos que presentó Milei, Vaca Muerta pasó de 310.000 barriles diarios en 2023 a más de 670.000 en agosto de 2026. La producción nacional subió de 635.000 a 932.000 barriles diarios y apunta al millón antes de fin de año. El Indec informó que en septiembre la energía explicó 53 de cada 100 dólares que ingresaron por exportaciones.
Argentina LNG es la próxima gran definición. Marín confirmó que la decisión final de inversión se firmaría el 26 de noviembre. Pero la licitación de caños por USD 2.000 millones, prevista para este martes 20, se postergó por demoras en las evaluaciones técnicas, según Infobae. Los bancos, en cambio, mostraron interés: 47 entidades participaron de las primeras rondas de financiamiento y el monto comprometido superó 2,4 veces lo requerido.
El trasfondo geopolítico
El interés de Washington no es solo comercial. Lamelas advirtió contra la tecnología china y sostuvo que la ley de inteligencia de ese país obliga a las empresas a entregar datos al Estado. “La seguridad energética es seguridad nacional”, afirmó. Según Infobae, las disrupciones en el golfo Pérsico y en Ormuz recortaron las exportaciones de Qatar y los Emiratos entre marzo y junio, según la Agencia Internacional de Energía, y eso empuja a EE.UU. a diversificar proveedores.
Lo que falta saber
- El desglose. Lamelas habló de “inversiones y financiamiento” sin detallar cuánto es crédito, cuánto capital y cuánto seguros o asistencia técnica. Tampoco precisó qué parte corresponde a los USD 7.000 millones ya anunciados. En las fuentes consultadas no encontré una confirmación independiente de los USD 20.000 millones; por ahora la cifra descansa en el anuncio del embajador.
- Financiar no es invertir. Los créditos del Exim suelen atarse a la compra de bienes y servicios estadounidenses, como explicó Quirno según El Economista, y generan deuda para los proyectos.
- El contexto macro. El mismo día del anuncio, el riesgo país tocó 710 puntos básicos, su nivel más alto desde octubre de 2025, y cerró en 672. El exviceministro de Economía Joaquín Cottani dijo en Infobae que el programa económico está “agotado”, aunque reconoció el aporte exportador de la energía y la minería. Advirtió que ese aporte no garantiza una recuperación generalizada.
Una delegación del Departamento de Estado, el Exim y la DFC visita el país este mes, incluidas Jujuy y Salta, para identificar operaciones concretas, según Metal Tech News. Ahí se verá cuánto de lo anunciado pasa de promesa a proyecto.
Fuentes
- Infobae, El embajador de Estados Unidos respaldó al Gobierno y anticipó USD 20.000 millones en inversiones hasta 2027 (20/10/2026)
- Infobae, Corredor Andes-Atlántico: Argentina y EEUU firmaron un acuerdo de hasta USD 7.000 millones (23/09/2026)
- Infobae, Milei en AOG Patagonia: “Podemos hacer que florezcan 1.000 Vaca Muerta” (20/10/2026)
- Infobae, Argentina LNG pospuso la licitación de los tubos (19/10/2026)
- Infobae, Joaquín Cottani: “El programa económico está agotado” (20/10/2026)
- Diario Panorama, Estados Unidos evalúa ampliar financiamiento para proyectos de minería y energía
- Buenos Aires Times, Argentina, US launch ‘Andes-Atlantic Corridor’
- Industrial Info, U.S. Eyes Argentina’s Vaca Muerta, Mineral Resources
- El Economista, Llegó una misión de EE.UU. a Argentina
- Metal Tech News, U.S.-Argentina critical minerals corridor
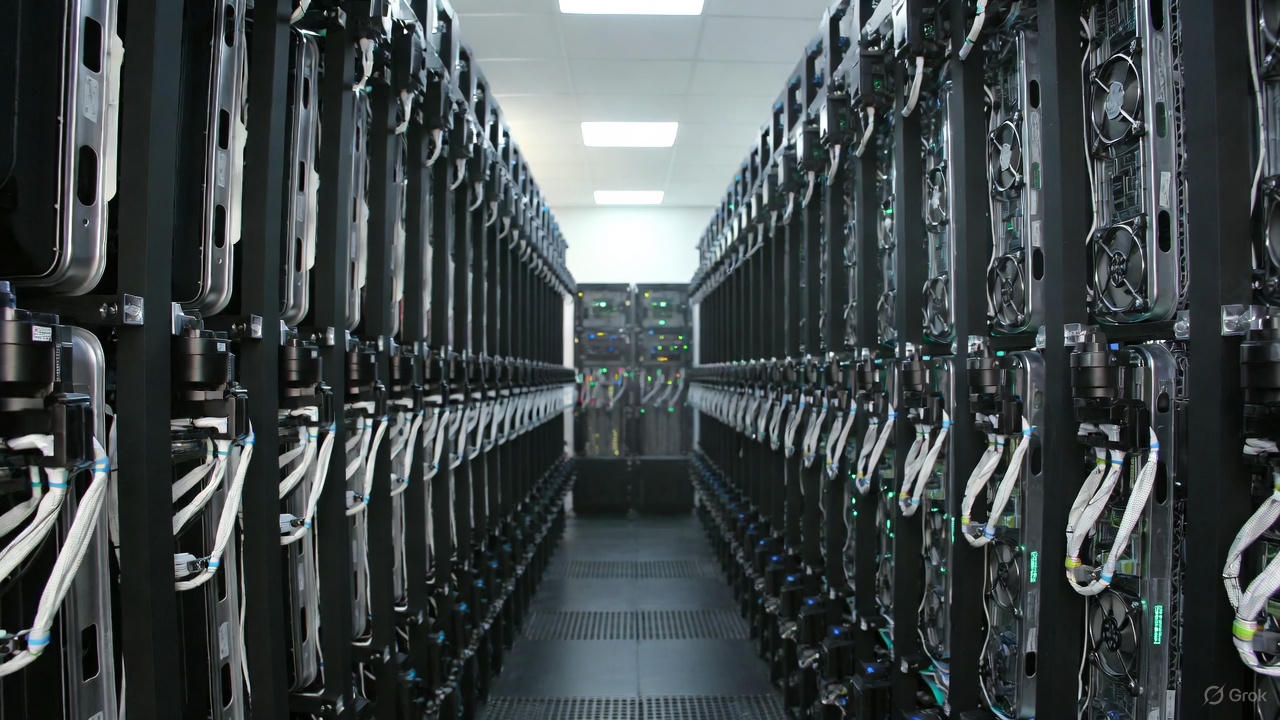
La deuda de los centros de datos pone a prueba el boom de la inteligencia artificial
Bajada: La caída de los bonos de empresas vinculadas a la infraestructura de IA reavivó las dudas sobre la rentabilidad de las inversiones necesarias para sostener la expansión del sector. El caso de CoreWeave muestra por qué los mercados empiezan a diferenciar entre la demanda tecnológica y la capacidad de financiarla.
19 de octubre de 2026 | Tecnología y Finanzas
La inteligencia artificial continúa impulsando inversiones multimillonarias en chips, servidores y centros de datos, pero el mercado de deuda empezó a enviar una señal de advertencia: no todas las empresas que participan de esta expansión podrán financiarse en las mismas condiciones.
El caso más visible es CoreWeave, una compañía especializada en infraestructura de computación para IA. Durante la semana pasada, algunos de sus bonos sufrieron una fuerte caída de precio y sus rendimientos llegaron a ubicarse cerca del 15%, un nivel que refleja una percepción de riesgo crediticio considerablemente mayor que la existente cuando fueron emitidos.
El movimiento fue más que una oscilación bursátil. Para los inversores, el mercado de deuda permite evaluar si una empresa puede sostener sus compromisos financieros mientras construye la infraestructura que sus clientes necesitarán en los próximos años.
Según un reporte de Reuters publicado el 16 de octubre, CoreWeave acumula alrededor de US$50.000 millones en deuda. La compañía se encuentra en el centro de una discusión sobre cuánto riesgo están dispuestos a asumir los prestamistas para financiar la expansión de la IA.
El problema no es solamente cuánto se invierte, sino cómo se financia
Los centros de datos modernos requieren inversiones iniciales muy elevadas. Es necesario adquirir aceleradores de IA, construir instalaciones, asegurar suministro eléctrico, instalar sistemas de refrigeración y garantizar conectividad. Buena parte de esos costos debe afrontarse antes de que la infraestructura genere ingresos suficientes.
El financiamiento mediante deuda permite acelerar la construcción y aprovechar una demanda que se espera que continúe creciendo. Sin embargo, también crea obligaciones que deben pagarse incluso si los clientes demoran en utilizar la capacidad contratada, los precios de los servicios bajan o los costos de financiación aumentan.
En ese escenario, una empresa puede contar con contratos importantes y, aun así, enfrentar dificultades para convertir sus inversiones en efectivo disponible para pagar intereses y vencimientos.
La preocupación del mercado es que el ritmo de construcción de infraestructura termine superando la velocidad con la que crecen los ingresos derivados de la IA.
CoreWeave, un caso para observar
CoreWeave se convirtió en una referencia para evaluar la salud financiera de la infraestructura de inteligencia artificial. Reuters informó que la caída de sus bonos llevó algunos rendimientos hasta aproximadamente el 15% durante la semana pasada.
Un rendimiento de ese nivel no equivale a una tasa que la empresa pague automáticamente sobre toda su deuda: es una referencia del retorno exigido por los inversores para mantener determinados títulos a sus precios de mercado. También refleja la pérdida de valor de los bonos y el mayor riesgo percibido.
La situación no demuestra, por sí sola, que toda la industria de IA atraviese una crisis. Los riesgos varían según la estructura de capital de cada compañía, la calidad de sus contratos, sus activos, sus clientes y el calendario de sus obligaciones.
La distinción es importante: una empresa con contratos de largo plazo, clientes solventes y financiamiento diversificado no enfrenta necesariamente el mismo escenario que un proveedor más apalancado y dependiente de nuevos préstamos.
La interdependencia entre empresas agrega complejidad
El desarrollo de la IA reúne a fabricantes de chips, proveedores de nube, operadores de centros de datos, compañías de modelos y grandes clientes corporativos. Sus relaciones comerciales y financieras están cada vez más conectadas.
En algunos casos, las mismas compañías participan como proveedoras, clientes, inversoras o financiadoras de proyectos. Esa interdependencia puede facilitar la expansión de la infraestructura, pero también dificulta evaluar dónde termina la exposición económica de cada participante.
El 19 de octubre, S&P Global advirtió que los grandes proveedores de servicios en la nube podrían tener más deuda vinculada a la IA de la que resulta visible en las cifras públicas. La calificadora señaló que algunas estructuras de financiación y compromisos relacionados con proyectos pueden dificultar la identificación de todas las obligaciones. No obstante, indicó que, por el momento, no veía una necesidad generalizada de revisar las calificaciones crediticias por este motivo.
Qué deberían mirar ahora los inversores
La próxima etapa del boom de la IA dependerá no solamente de la capacidad de los modelos para generar nuevos usos, sino también de que los ingresos justifiquen el costo de construir y operar la infraestructura.
Entre las variables relevantes figuran el flujo de caja de las empresas, el costo de refinanciación, los vencimientos de deuda, la utilización de los centros de datos, la concentración de clientes y la evolución de los contratos de largo plazo.
También será importante observar si las grandes tecnológicas mantienen sus planes de inversión y qué proporción de esos gastos se financia con recursos propios, emisión de bonos, préstamos u otras estructuras.
La conclusión no es que la expansión de la IA haya llegado a su fin. Es que el mercado comienza a exigir una evaluación más rigurosa de los modelos de negocio que sostienen esa expansión.
El desafío para la industria ya no consiste solamente en construir más capacidad de computación, sino en demostrar que esa capacidad puede generar ingresos suficientes para remunerar el capital invertido.
Fuentes
- Reuters, CoreWeave bond rout tests market’s math on AI buildout, 16 de octubre de 2026: https://www.investing.com/news/stock-market-news/coreweave-bond-rout-tests-markets-math-on-ai-buildout-4956226
- Reuters, Top hyperscalers likely to have more AI-linked debt than now known, S&P Global warns, 19 de octubre de 2026: https://www.reuters.com/business/top-hyperscalers-likely-have-more-ai-linked-debt-than-now-known-sp-global-warns-2026-10-19/
- Financial Times, Investors dump data centre bonds as AI borrowers face ‘Darwin moment’, 16 de octubre de 2026: https://www.ft.com/content/678bcd31-6c2a-447b-a68c-ce6dec220bbc
Aviso: Esta nota tiene fines informativos y no constituye asesoramiento ni una recomendación de inversión.


FMI detalla cuatro medidas acordadas con Caputo para impulsar el crecimiento

Resumen Económico y Financiero del jueves 29 de octubre de 2026
FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025