
Mercados
Ganaderia, grandes oportunidades para la carne argentina

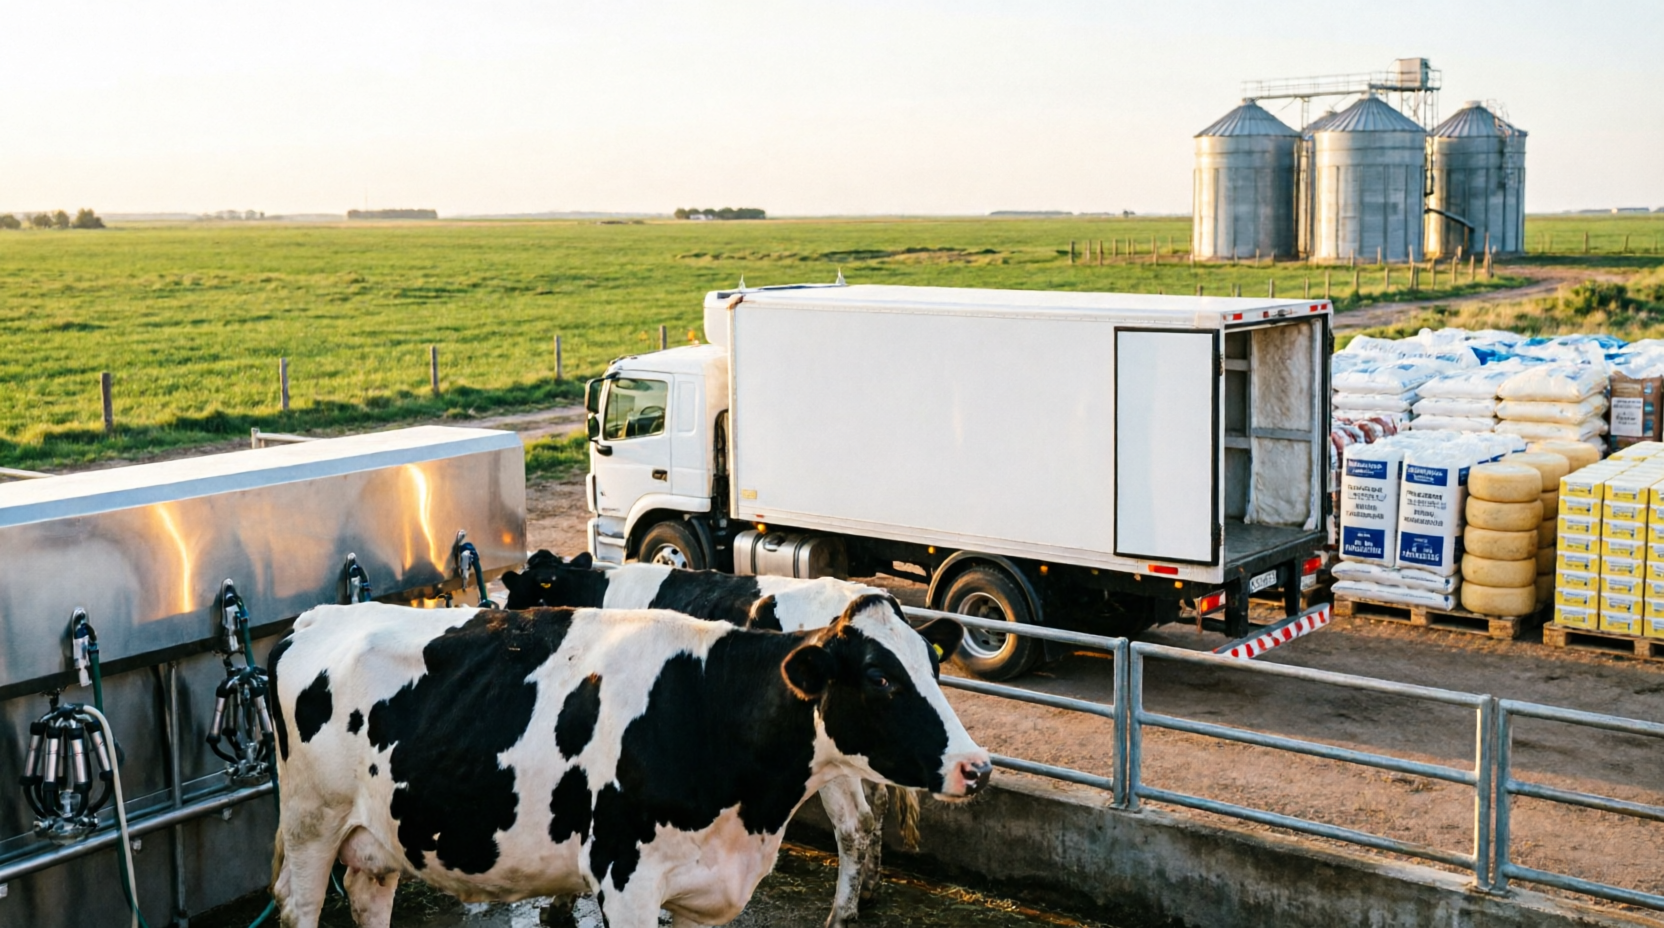
Carne argentina: una oportunidad global entre las restricciones de Brasil y las nuevas exigencias ambientales de Europa
Argentina enfrenta una oportunidad estratégica para fortalecer sus exportaciones de carne vacuna, impulsada por la demanda internacional y la posibilidad de ganar mercados ante las restricciones que afectan a Brasil. Al mismo tiempo, consolidar su presencia en Europa exige adaptarse a estándares ambientales cada vez más estrictos.
El mercado internacional de carne vacuna presenta dos tendencias que pueden abrir nuevas oportunidades para la industria argentina: la necesidad de abastecer una demanda mundial sostenida y la creciente importancia de los requisitos de trazabilidad y sostenibilidad en los mercados de destino.
Por un lado, las restricciones que afectan a Brasil pueden generar espacio para que otros proveedores amplíen su participación en determinados mercados. Para Argentina, esto representa una oportunidad para posicionar su carne, diversificar destinos y fortalecer sus relaciones comerciales con compradores internacionales. Sin embargo, aprovechar esta coyuntura dependerá de la disponibilidad de hacienda, la capacidad exportadora, los precios y las condiciones sanitarias y comerciales exigidas por cada país.
Por otro lado, Europa constituye un mercado de alto valor en el que la competitividad ya no depende únicamente de la calidad del producto. Las exigencias ambientales y de trazabilidad adquieren un papel central en el acceso y la permanencia de los proveedores. Los exportadores deben prestar atención al origen de la hacienda, la documentación de la cadena productiva y los requisitos aplicables a sus operaciones, incluidos los vinculados con la deforestación y la sostenibilidad.
Trazabilidad y sostenibilidad: claves para competir
La combinación de ambas tendencias plantea un desafío y una oportunidad para toda la cadena cárnica argentina. No se trata solamente de producir más, sino de demostrar el origen del producto, documentar los procesos y responder a las exigencias de los compradores.
En este escenario, las herramientas digitales pueden contribuir a mejorar la trazabilidad desde el establecimiento ganadero hasta la exportación. Los sistemas de identificación, la gestión de datos productivos y las tecnologías de registro verificable pueden facilitar las auditorías, reducir inconsistencias documentales y fortalecer la confianza comercial.
La incorporación de estas soluciones también puede beneficiar a frigoríficos, productores, certificadoras y operadores logísticos, al permitirles contar con información más organizada y verificable sobre cada etapa de la cadena.
Una ventana de oportunidad para Argentina
La coyuntura internacional puede favorecer a la carne argentina, pero convertir esa posibilidad en crecimiento sostenido requiere una estrategia que combine competitividad, cumplimiento normativo, calidad sanitaria y diferenciación comercial.
Las restricciones que afectan a competidores pueden abrir oportunidades de corto plazo; la trazabilidad y el cumplimiento ambiental, en cambio, son capacidades que pueden contribuir a construir ventajas de largo plazo.
La oportunidad estratégica consiste en aprovechar la demanda mundial sin descuidar los requisitos que definirán el acceso a los mercados del futuro. Para Argentina, fortalecer la producción, la transparencia y la sostenibilidad de su cadena cárnica puede ser decisivo para ampliar exportaciones y consolidar su posicionamiento internacional.
Fuentes: Economis, «La demanda mundial de carne abre oportunidades para Argentina ante las restricciones de Brasil» (19/10/2026); Clarín, «La carne argentina busca consolidar su posición en Europa ante las nuevas exigencias ambientales» (19/10/2026).
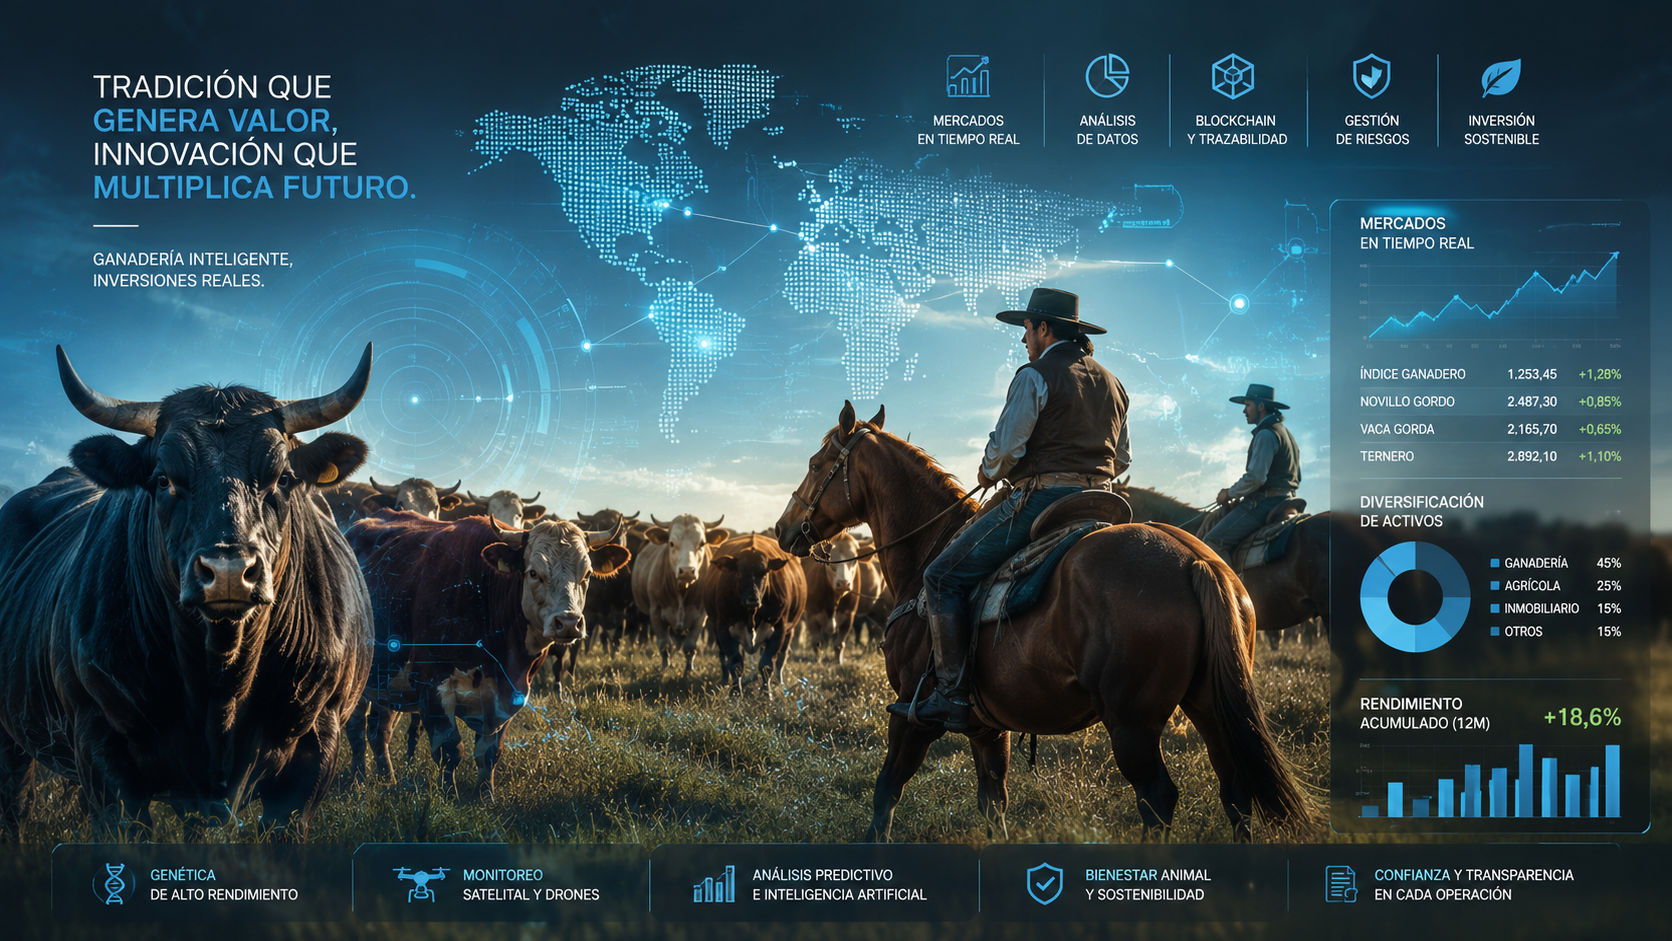
La carne argentina negoció cortes prémium de hasta US$ 24.000 por tonelada en París y busca ampliar sus mercados
La participación de 30 empresas exportadoras en SIAL París dejó señales favorables para la carne vacuna argentina, con interés de compradores internacionales y valores destacados para cortes de alta calidad. El desafío ahora es transformar esos contactos en operaciones sostenidas y responder a las exigencias de trazabilidad de los mercados europeos.
La carne vacuna argentina volvió a captar la atención de compradores internacionales durante SIAL París 2026, una de las principales ferias mundiales de la industria alimentaria. La edición, realizada del 17 al 21 de octubre en la capital francesa, reunió a empresas del sector y permitió a los exportadores nacionales presentar su oferta ante potenciales clientes de distintos mercados.
El balance difundido tras la feria destacó el interés comercial por el producto argentino y las negociaciones de valores elevados para cortes prémium. Según publicaciones especializadas, algunos cortes alcanzaron cotizaciones de hasta US$ 24.000 por tonelada, un registro que refleja el posicionamiento de determinados productos de alta calidad en segmentos de mayor valor.
El dato debe interpretarse con precisión: corresponde a cortes específicos negociados en condiciones comerciales particulares, no al precio promedio de toda la carne argentina exportada ni al ingreso que reciben por igual todos los productores y frigoríficos.
Treinta empresas argentinas en una feria internacional
La participación nacional contó con un pabellón de aproximadamente 1.000 metros cuadrados identificado como Argentine Beef y la presencia de 30 empresas exportadoras, bajo la coordinación del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA).
Estos encuentros son una herramienta para mostrar la calidad del producto, establecer contactos con importadores, conocer las exigencias de los compradores y explorar oportunidades de negocios. En mercados competitivos, la presencia directa de las empresas puede ayudar a consolidar relaciones comerciales y a presentar cortes adaptados a las preferencias de cada destino.
La feria también permitió abordar cuestiones que van más allá del precio. Los importadores buscan información sobre continuidad del abastecimiento, calidad, condiciones sanitarias, trazabilidad y cumplimiento de las normas aplicables en los mercados de destino.
Para la cadena exportadora argentina, el desafío consiste en convertir el interés registrado durante la exposición en contratos y embarques efectivos. Las negociaciones realizadas en una feria son una señal comercial relevante, pero no equivalen necesariamente a ventas ya concretadas por el mismo volumen o valor.
Los cortes de mayor valor, una oportunidad para diferenciar la oferta
Los valores informados para cortes prémium muestran que existe un segmento internacional dispuesto a pagar más por determinados productos. Esa oportunidad está vinculada con características como la calidad, el corte, la presentación y las condiciones de comercialización.
La diferenciación resulta importante para una industria que compite con otros grandes proveedores internacionales. La capacidad de abastecer distintos segmentos —desde productos de alto valor hasta cortes destinados a mercados de mayor volumen— permite diversificar clientes y aprovechar oportunidades comerciales diferentes.
Sin embargo, las cotizaciones máximas no representan por sí solas la rentabilidad del negocio. Para evaluar el resultado económico deben considerarse los costos de producción, faena, procesamiento, transporte, certificación y comercialización, además de las condiciones particulares de cada operación.
El desempeño exportador también depende de la relación entre el precio recibido por la industria y el valor que llega al productor ganadero. Una oportunidad comercial sostenible requiere que los distintos eslabones puedan mantener la producción y cumplir con las condiciones exigidas por los compradores.
Europa: mercado de alto valor y exigencias crecientes
Europa representa un destino relevante para la carne argentina, especialmente para determinados cortes de mayor precio y operaciones sujetas a condiciones comerciales específicas.
Pero el acceso a ese mercado también exige adaptarse a reglas sanitarias, ambientales y de trazabilidad. Durante SIAL París, las conversaciones con importadores incluyeron los requisitos europeos vinculados con la prevención de la deforestación y la necesidad de respaldar el origen de los productos.
En este contexto, los sistemas de trazabilidad adquieren importancia comercial. La capacidad de documentar el origen de la producción y aportar información verificable sobre los establecimientos de procedencia puede ayudar a las empresas a responder a las exigencias de sus clientes.
El cumplimiento normativo no es un detalle administrativo: puede incidir en la posibilidad de operar con determinados compradores y mantener el acceso a mercados exigentes. Por eso, la adaptación requiere coordinación entre productores, frigoríficos, organismos sanitarios y exportadores.
Diversificar destinos para sostener las ventas
La búsqueda de nuevos mercados y la consolidación de los destinos actuales forman parte de la estrategia exportadora del sector. La demanda internacional puede cambiar por razones sanitarias, comerciales, económicas o regulatorias, de modo que depender excesivamente de un solo mercado o de pocos compradores aumenta la exposición a esos cambios.
Las oportunidades identificadas durante la feria deben evaluarse en función de las condiciones concretas de cada destino, los requisitos de acceso, la competencia internacional y la capacidad argentina de mantener una oferta regular.
En este escenario, la promoción comercial y la participación en ferias internacionales cumplen una función importante, pero sus resultados deben medirse también a través de las operaciones que se concreten posteriormente.
Una señal positiva, con desafíos por delante
El balance de SIAL París ofrece una señal favorable para la carne vacuna argentina: hubo participación empresarial, interés de compradores y negociaciones con valores destacados para productos de alta calidad.
El próximo paso será transformar esa exposición en negocios sostenibles, mejorar la presencia en los mercados de mayor valor y asegurar que la cadena productiva pueda cumplir con las exigencias de los compradores internacionales.
La oportunidad para la carne argentina no se limita a vender más toneladas, sino a fortalecer su posicionamiento, diversificar destinos y desarrollar productos capaces de competir por calidad y valor. Los resultados comerciales de los próximos meses permitirán evaluar cuánto de las oportunidades detectadas en París se convierte en exportaciones efectivas.
Fuentes
- Infocampo: “La carne argentina se trae buenas noticias de París: la SIAL consolidó precios de hasta US$ 24.000 la tonelada”. Publicado el 22 de octubre de 2026.
https://www.infocampo.com.ar/la-carne-argentina-se-trae-buenas-noticias-de-paris-la-sial-consolido-precios-de-hasta-us-24-000-la-tonelada/ - Agrofy News: “Furor por la carne argentina en Europa: pagan hasta US$ 24.000 la tonelada de bife ancho, un 55% más que hace dos años”. Publicado el 22 de octubre de 2026.
https://news.agrofy.com.ar/noticia/216841/furor-carne-argentina-europa-pagan-us-24000-tonelada-bife-ancho-55-mas-hace-dos-anos - Clarín Rural: “Escenario alentador: finalizó la SIAL París con buenos precios negociados por la carne argentina”. Publicado el 22 de octubre de 2026.
https://www.clarin.com/rural/escenario-alentador-finalizo-sial-paris-buenos-precios-negociados-carne-argentina_0_YWgtvNlbsh.html - IPCVA: Instituto de Promoción de la Carne Vacuna Argentina, organismo coordinador de la participación sectorial.
https://www.ipcva.com.ar/
Mercado inmobiliario argentino: construir cuesta cada vez más, el crédito retrocede y la recuperación pierde fuerza
El aumento del costo de construcción en dólares supera ampliamente la evolución de los precios de venta en la Ciudad de Buenos Aires. Mientras las operaciones inmobiliarias mantienen niveles significativos, el crédito hipotecario continúa por debajo de los registros de 2025 y la actividad de la construcción exhibe señales de desaceleración. La brecha entre costos, precios y financiación plantea un desafío para la rentabilidad de los desarrollos y el acceso a la vivienda.
Un mercado con tres velocidades
El mercado inmobiliario argentino atraviesa una dinámica desigual. Las compraventas, la construcción y el financiamiento hipotecario no evolucionan al mismo ritmo, una diferencia fundamental para comprender la situación del sector.
En la Ciudad de Buenos Aires se registraron 6.055 escrituras de compraventa durante agosto de 2026, un 4,9% menos que en el mismo mes del año anterior. Entre enero y agosto se acumularon 41.583 operaciones, con una caída interanual del 2,3%. En ese mismo período, las escrituras con hipoteca disminuyeron casi un 34%, hasta 6.170 operaciones, según las estadísticas del Colegio de Escribanos de la Ciudad de Buenos Aires.
Los datos muestran que el mercado conserva un volumen significativo de transacciones, pero también que el financiamiento hipotecario perdió fuerza con mayor intensidad que las compraventas generales.
La construcción presenta otra dinámica. Según el INDEC, el indicador sintético de la actividad de la construcción cayó un 4,4% interanual en agosto, aunque el acumulado de enero a agosto todavía registró un crecimiento del 0,8%. En términos mensuales, la serie desestacionalizada avanzó un 0,4%, mientras que la tendencia-ciclo retrocedió un 1,1%.
Esta combinación impide describir la situación mediante un único indicador. El acumulado anual de la construcción seguía en terreno positivo, pero la comparación interanual de agosto y la tendencia-ciclo reflejaban un escenario más débil.
La brecha entre el costo de construir y el precio de venta
Uno de los desequilibrios más relevantes aparece al comparar el costo de construcción en dólares con los precios de los departamentos.
Un relevamiento de Zonaprop difundido por el Consejo Profesional de Arquitectura y Urbanismo indicó que, durante los primeros ocho meses de 2026, el costo de construcción en dólares había aumentado un 13,8%, mientras que el precio medio de publicación de los departamentos en venta de la Ciudad de Buenos Aires acumulaba un incremento del 1,1%.
En ese relevamiento, el valor medio de publicación alcanzaba los US$2.476 por metro cuadrado, todavía un 11,5% por debajo del máximo histórico de la serie.
La diferencia entre ambas variaciones constituye una señal de presión sobre la rentabilidad potencial de los nuevos desarrollos. Si el costo de producir una unidad aumenta considerablemente más que el precio de venta que puede obtenerse por ella, el margen económico se reduce, siempre que los demás componentes del proyecto permanezcan constantes.
Sin embargo, es importante distinguir entre el costo de construcción y el precio de publicación. El primero representa una estimación de los recursos necesarios para construir; el segundo refleja valores solicitados por los vendedores, que no necesariamente coinciden con los precios efectivos de cierre.
Tampoco debe extrapolarse automáticamente el resultado de la Ciudad de Buenos Aires al conjunto del país. Los precios del suelo, la mano de obra, los materiales y la demanda varían entre jurisdicciones y segmentos.
La evidencia permite identificar una brecha importante en el mercado porteño relevado. Para determinar su magnitud en todo el país sería necesario comparar series homogéneas por región.
Qué muestran los últimos datos oficiales sobre los costos
El Índice del Costo de la Construcción del INDEC para el Gran Buenos Aires registró un aumento mensual del 1,5% en septiembre de 2026. La variación se explicó por subas del 1,3% en materiales, del 1,6% en mano de obra y del 1,5% en gastos generales.
En agosto, el mismo indicador había aumentado un 2,5% mensual, un 33,2% interanual y un 22% acumulado durante los primeros ocho meses del año.
La desaceleración mensual de septiembre no significa que el costo de construir haya bajado: significa que aumentó a un ritmo inferior al del mes anterior.
Además, el índice del INDEC mide la evolución de los costos de la construcción privada de edificios destinados a vivienda en la Ciudad de Buenos Aires y 24 partidos del conurbano bonaerense. No representa por sí solo el costo total de cada emprendimiento, ya que la incidencia del terreno, el financiamiento, los impuestos y las características particulares del proyecto puede diferir.
Por lo tanto, para evaluar la viabilidad de un desarrollo no alcanza con observar el índice general. También es necesario conocer el costo efectivo de ejecución, el precio de adquisición del terreno, los gastos financieros y los ingresos que pueden obtenerse mediante la venta de las unidades.
El crédito hipotecario sigue lejos de los niveles de 2025
La evolución del financiamiento constituye otro factor decisivo.
Un informe sobre el mercado hipotecario publicado por El Cronista en octubre de 2026 señaló que, entre enero y septiembre, se otorgaron 20.900 préstamos hipotecarios, un 37% menos que en el mismo período de 2025. El análisis también describió cambios en las tasas ofrecidas por las entidades financieras.
Estas cifras sugieren que la recuperación del crédito todavía es insuficiente para restablecer el volumen del año anterior. No obstante, para evaluar el comportamiento reciente también deben analizarse los montos otorgados, las condiciones de los préstamos y la evolución mensual de las nuevas colocaciones.
La reducción de las tasas puede facilitar el acceso a un préstamo, pero no garantiza una expansión masiva. La capacidad de pago de los hogares, los requisitos de ingresos, el ahorro previo y la disponibilidad de recursos bancarios de largo plazo también condicionan el resultado.
Además, existe una diferencia entre financiar la compra de una propiedad terminada y financiar su construcción. Un préstamo hipotecario para adquisición permite que un comprador acceda a una vivienda existente; un desarrollo inmobiliario necesita recursos para afrontar los costos de obra antes de que las unidades estén terminadas y puedan comercializarse definitivamente.
Un informe de Tejido Urbano sobre el crédito hipotecario, publicado en septiembre de 2026, señaló que, dentro del financiamiento habitacional analizado a junio, el 92,4% correspondía a la adquisición de inmuebles y el 6,8% a la construcción. Estas proporciones corresponden al universo y la metodología del informe, no al total de la inversión inmobiliaria nacional.
La composición del crédito refuerza la necesidad de distinguir entre los instrumentos que facilitan la compra de viviendas y aquellos que permiten generar nuevas unidades.
Usado, a estrenar o en pozo: la comparación debe hacerse sobre el costo total
La diferencia entre los segmentos inmobiliarios también influye en las decisiones de inversión.
Una propiedad usada puede ofrecer disponibilidad inmediata y posibilidades de negociación. Una unidad a estrenar permite acceder a una vivienda nueva sin esperar la finalización de una obra. Un emprendimiento en pozo, por su parte, puede ofrecer un esquema de pagos distribuido durante la construcción.
Ninguna alternativa resulta necesariamente más conveniente en todos los casos.
Para establecer cuál ofrece la mejor relación entre precio y valor económico es necesario comparar inmuebles equivalentes en ubicación, superficie, calidad y prestaciones. También deben considerarse las cuotas pendientes, los costos de financiación, los gastos de adquisición, las reformas necesarias, los plazos de entrega y los riesgos contractuales.
La brecha entre el costo de construcción y el precio de venta puede reducir la ventaja económica de desarrollar una unidad nueva. Sin embargo, para demostrar que las propiedades usadas o a estrenar son sistemáticamente más convenientes que las unidades en pozo se necesita una muestra comparable de operaciones efectivas, no solamente precios publicados.
Por eso, la hipótesis de que el encarecimiento de la construcción está modificando la competitividad relativa de los segmentos es económicamente consistente, pero su magnitud debe verificarse con datos específicos de cada mercado.
Menos actividad no significa automáticamente menos viviendas disponibles
La desaceleración de la construcción también plantea interrogantes sobre la oferta futura.
El INDEC registró una caída interanual del 4,4% en la actividad de la construcción durante agosto, mientras que el acumulado de los primeros ocho meses permaneció un 0,8% por encima del mismo período de 2025. Estos resultados muestran una evolución heterogénea, no una contracción uniforme de toda la actividad.
Para determinar si existe una reducción estructural de la oferta residencial sería necesario analizar también los permisos de edificación, la superficie autorizada, los inicios efectivos de obra, las unidades terminadas y el inventario de propiedades disponibles.
Los permisos, por sí solos, no garantizan que una obra comience; del mismo modo, una disminución de la actividad mensual no demuestra automáticamente que vaya a producirse una escasez generalizada de viviendas.
La evolución futura dependerá de la relación entre la nueva producción, el stock disponible, la distribución geográfica de la oferta y la capacidad económica de los hogares para acceder a ella.
Productividad y financiación: dos variables para recuperar la viabilidad
La presión sobre los costos obliga a revisar la productividad de los proyectos. La planificación digital, el seguimiento presupuestario, la coordinación de proveedores y la reducción de desperdicios pueden ayudar a controlar los gastos y los plazos.
Sin embargo, estas medidas deben evaluarse mediante resultados verificables, como el costo efectivo por metro cuadrado, la duración de la obra y las desviaciones entre el presupuesto inicial y el gasto final. La incorporación de tecnología no garantiza por sí misma una reducción de costos.
La financiación también requiere una evaluación específica. Los planes de pago ofrecidos por los desarrolladores y los instrumentos del mercado de capitales pueden ampliar las alternativas disponibles, pero su utilidad depende del costo financiero, la solvencia de las empresas y la protección contractual de los compradores e inversores.
La recuperación del sector no depende de una única solución. Requiere que el costo de producir viviendas sea compatible con los precios que el mercado puede pagar y con las condiciones de financiación disponibles.
Conclusión: el desafío es recuperar la inversión sin perder acceso a la vivienda
Los datos disponibles permiten identificar tres hechos relevantes: los precios de publicación de los departamentos porteños avanzaron considerablemente menos que el costo de construcción en dólares durante los primeros ocho meses de 2026; las escrituras de compraventa de la Ciudad de Buenos Aires retrocedieron moderadamente en el acumulado anual; y el crédito hipotecario continúa por debajo de los niveles registrados en 2025.
Al mismo tiempo, la actividad de la construcción muestra señales mixtas: una caída interanual en agosto, pero un acumulado anual todavía positivo.
En conjunto, estos indicadores sugieren un mercado en el que la recuperación de las operaciones no alcanza, por sí sola, para garantizar la expansión de nuevos desarrollos. La rentabilidad depende de los costos efectivos, los precios de cierre, el acceso al capital y la capacidad de pago de los compradores.
El principal desafío es restablecer una relación sostenible entre producción, financiación y demanda. Para lograrlo, será necesario ampliar las fuentes de crédito, mejorar la productividad y desarrollar proyectos adaptados a la capacidad económica de los hogares.
La evolución del real estate argentino dependerá menos de una recuperación aislada de las compraventas que de la posibilidad de convertir esa actividad en nuevas inversiones y viviendas económicamente accesibles.
Fuentes y referencias
- INDEC — Índice del costo de la construcción (ICC). Datos de septiembre de 2026, con desglose de materiales, mano de obra y gastos generales.
https://www.indec.gob.ar/Nivel4/Tema/3/5/33 - INDEC — Actividad de la construcción. Indicadores correspondientes a agosto de 2026.
https://www.indec.gob.ar/indec/web/Institucional-Indec-InformesTecnicos-37 - Colegio de Escribanos de la Ciudad de Buenos Aires — Escrituras de agosto de 2026. Cantidad de operaciones, montos y evolución de las hipotecas.
https://www.colegio-escribanos.org.ar/2026/09/22/cantidad-de-escrituras-de-compraventa-realizadas-en-agosto-2026/ - Consejo Profesional de Arquitectura y Urbanismo (CPAU) — Indicadores del mercado inmobiliario. Recopilación de datos de Zonaprop sobre precios de publicación y costos de construcción.
https://cpau.org/nota/40088 - El Cronista — Créditos hipotecarios: el mercado repunta, pero está lejos de niveles de 2025 y se concentra en pocos bancos. Publicado en octubre de 2026; datos de enero a septiembre.
https://elcronista-el-cronista-prod.web.arc-cdn.net/finanzas-mercados/creditos-hipotecarios-el-mercado-repunta-pero-esta-lejos-de-niveles-de-2025-y-se-concentra-en-pocos-bancos/ - Tejido Urbano — Monitor de Crédito Hipotecario, septiembre de 2026. Evolución de las hipotecas, montos financiados y composición del crédito habitacional.
https://tejidourbano.org.ar/informes/monitor-de-credito-hipotecario-septiembre-2026/ - Ámbito — En pozo, usado y a estrenar: los desafíos de una industria en transformación. Artículo que motivó el análisis original.
https://www.ambito.com/ambito-debate/en-pozo-usado-y-estrenar-los-desafios-una-industria-transformacion-n6336450
Nota editorial: los indicadores citados corresponden a períodos y universos estadísticos diferentes. Las conclusiones deben interpretarse dentro de esos límites y no como una descripción uniforme de todo el mercado inmobiliario argentino.
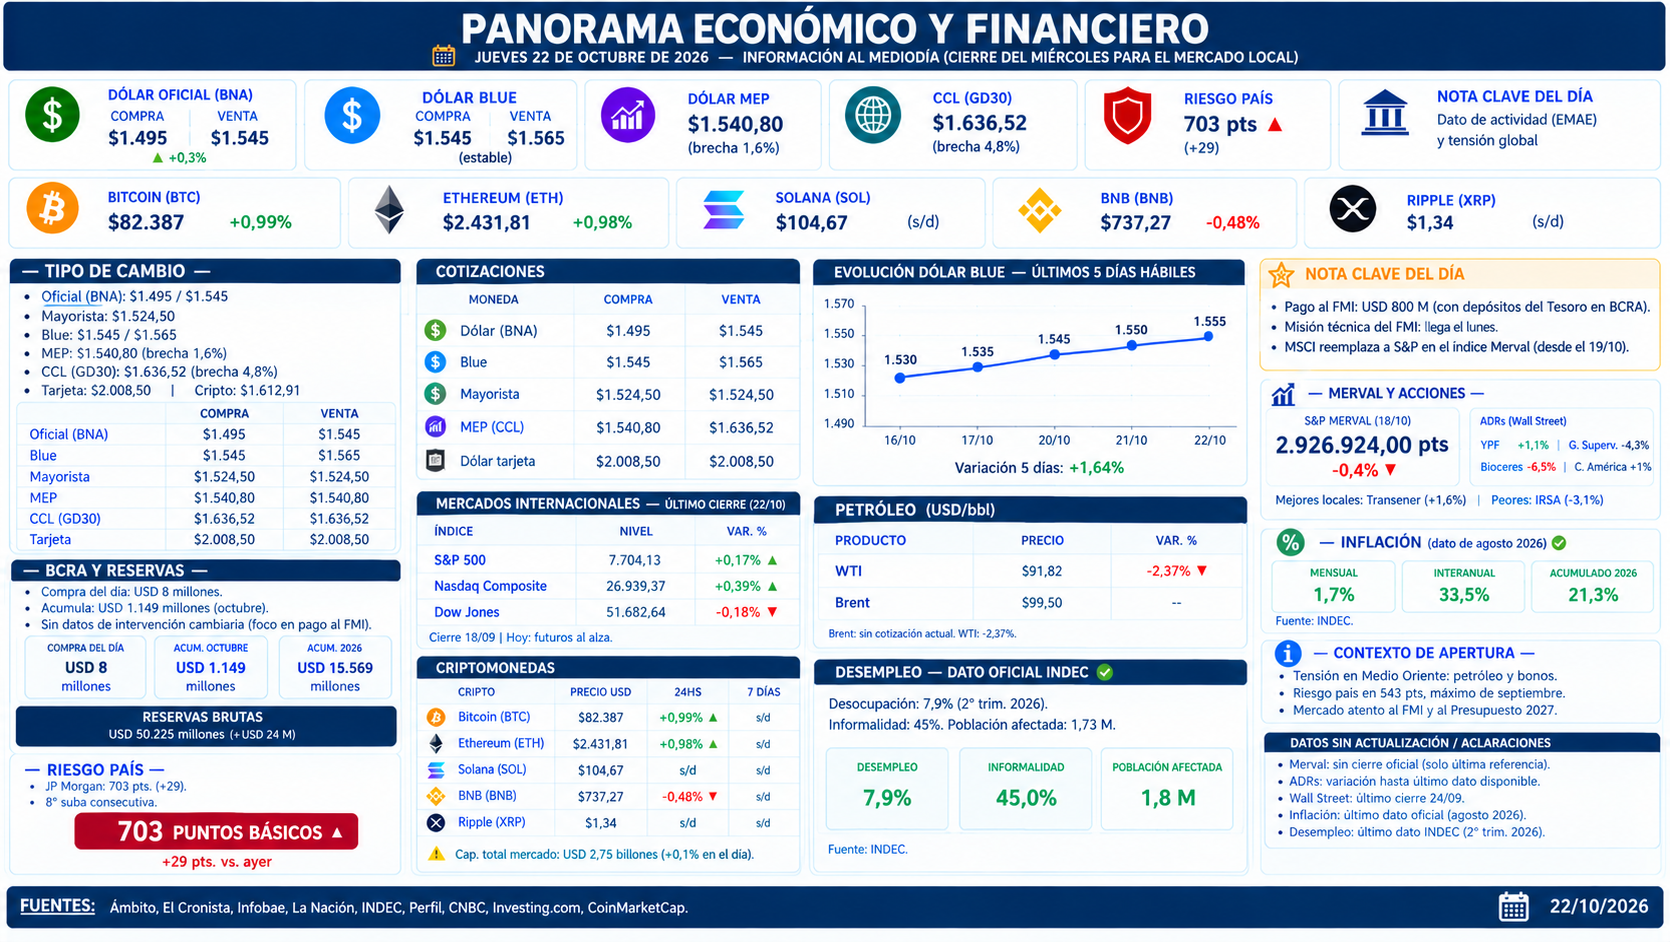
RESUMEN ECONÓMICO Y FINANCIERO ONLINE – elfinancierodigital
RESUMEN ECONÓMICO Y FINANCIERO
Datos del día: jueves 22 de octubre de 2026 — Información al mediodía (cierre del miércoles para el mercado local)
- TIPO DE CAMBIO
El dólar oficial abrió en $1.495 para la compra y $1.545 para la venta en el Banco Nación, el blue en $1.545 y $1.565, el MEP en $1.547,78, el CCL en $1.636,52 y el dólar tarjeta en $2.008,50. El mayorista opera en $1.526. El miércoles había avanzado un peso por cuarta rueda consecutiva y marcó un nuevo máximo nominal. En octubre sube $9 (+0,6%) y en 2026 acumula una suba de 4,9%. En el último año ganó 2,4%, muy por debajo de la inflación. El techo de la banda cambiaria está en $1.941,44, un 27,2% por encima del mayorista. El dólar cripto cotiza en $1.612,91. 🔴 EN VIVO +3 - BCRA Y RESERVAS
El miércoles el Banco Central compró USD 46 millones, menos de la mitad que el martes, y extendió a 17 ruedas su racha compradora. En octubre acumula USD 1.149 millones. Las reservas brutas subieron USD 24 millones, hasta USD 50.225 millones. Es la quinta rueda consecutiva por encima de los USD 50.000 millones. Las compras acumuladas desde enero superan en más de 50% la meta de USD 10.000 millones pactada con el FMI. El riesgo país volvió a subir y se acerca a los 700 puntos, pese al avance de las acciones +3 - RIESGO PAÍS
El indicador de JP Morgan saltó 29 unidades (+4,3%) y superó los 703 puntos, un nuevo valor máximo del año. Está en niveles similares al cierre de 708 puntos del 27 de octubre del año pasado. El miércoles había cerrado en 674, tras llegar a descontar 21 puntos por la mañana. Los bonos muestran bajas de hasta 0,9%. El riesgo país supera los 700 puntos y alcanza un nuevo valor máximo del año – LA NACION +2 - NOTA CLAVE DEL DÍA
El INDEC informó que el EMAE de agosto subió apenas 0,1% mensual desestacionalizado y cayó 1,7% interanual. El acumulado de enero a agosto crece 1,2%. Julio fue revisado a una caída de 2,8%. Es la contracción interanual más fuerte del año. Los analistas advierten que el rebote insuficiente refuerza la idea de una recesión técnica en el tercer trimestre y complica la recaudación. El mercado sigue esperando precisiones sobre cómo el Gobierno conseguirá los dólares para los vencimientos de 2027. Jornada financiera: las acciones argentinas avanzaron hasta 5% en Wall Street, pero el riesgo país volvió a subir – Infobae +3 - MERVAL Y ACCIONES
El miércoles el MSCI Merval subió 1,6% en pesos, hasta 99.531 puntos. Entre los ADR hubo mayoría de alzas, encabezadas por Satellogic (+6,8%) y Telecom Argentina (+5,1%). El martes había cedido 0,3%, a 97.942 puntos. Aún no hay consolidado del día, ni mínimo y máximo, ni ADR destacados de hoy. infobaeinfobae - MERCADOS INTERNACIONALES
El miércoles el Dow Jones subió 0,69%, a 52.856 puntos. Hoy Wall Street abrió en rojo por la caída de Meta (-6,7%) y nuevas dudas sobre la rentabilidad de la inversión en IA. El Dow Jones bajaba 0,24%, el S&P 500 0,84% y el Nasdaq 1,50%. Más tarde la caída se profundizó: el S&P 500 llegó a perder 1,4% y el Nasdaq 2,2%, mientras el Dow Jones retrocedía alrededor de 0,5%. El bono del Tesoro a 10 años había cerrado el miércoles en 5,15%. Bolsa hoy en directo +3 - PETRÓLEO
El Brent llegó a USD 112 y el WTI a USD 100, máximos de cinco meses, tras un reporte de que EE.UU. e Israel preparan nuevos ataques contra Irán después de las elecciones de medio término. También impulsan el precio los ataques hutíes contra Arabia Saudita. El miércoles el Brent había cerrado en USD 109,40 y el WTI en USD 97,49. El Brent acumula una suba superior al 80% en el año. Stock market today: Dow, S&P 500, Nasdaq tumble as oil climbs, investors weigh Tesla, Meta earnings +3 - CRIPTOMONEDAS
Bitcoin cotiza en USD 82.387 (+0,99% en 24 horas), Ethereum en USD 2.431,81 (+0,98%), Solana en USD 104,67 y XRP en USD 1,34. BNB se ubica en USD 737,27 (-0,48%). Otra medición ubica a Bitcoin en USD 82.214, con una baja de 2,14% en 24 horas. No se hallaron variaciones a 7 días confiables. lanacioninfobae - INFLACIÓN (INDEC)
El IPC de septiembre fue de 1,9% mensual, con 23,6% acumulado en el año y 33,4% interanual. La inflación núcleo se ubicó en 1,7%. indec - DESEMPLEO (INDEC)
La desocupación fue de 7,9% en el segundo trimestre de 2026 y afecta a 1,73 millones de personas. La informalidad alcanzó el 45% de los ocupados. Es el último dato oficial disponible. infobaepoderlocal - CONTEXTO DE CIERRE
El mercado local volvió a sentir el peso de un dato de actividad débil, con el riesgo país otra vez sobre los 700 puntos. A eso se suma un escenario global adverso, con petróleo en máximos de cinco meses, tasas largas altas en EE.UU. y dudas sobre el negocio de la IA. En el horizonte siguen las elecciones de medio término en EE.UU. y la definición del financiamiento para 2027.


Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes

Carne argentina negoció cortes prémium de hasta US$ 24.000 por tonelada en París

Agroindustria récord exportador en septiembre generó US$ 5.654 millones

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC


-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-
 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025