
Noticias
Reforma educativa en Argentina

La Ley de Libertad Educativa
El gobierno de Milei avanza en la transformación más radical del sistema educativo argentino desde la recuperación democrática. Vouchers, homeschooling, eliminación de la meta del 6% del PBI y un recorte sin precedentes en universidades y ciencia configuran un cambio de paradigma cuyas consecuencias apenas comienzan a verse. Esta es la radiografía de lo que se propone, lo que ya ocurrió y lo que falta debatir.
El punto de partida: una arquitectura legal que se derrumba
Antes de analizar lo que viene, es necesario entender lo que se destruye. La Ley de Educación Nacional N° 26.206, vigente desde 2006, fue el resultado de un amplio consenso político y social. Establecía al Estado como responsable indelegable de garantizar igualdad educativa, fijaba un piso de inversión del 6% del PBI, y concebía a la educación como un derecho social universal, no como un servicio de mercado. Esa ley duró dos décadas. El proyecto de Ley de Libertad Educativa presentado por el gobierno de Javier Milei en diciembre de 2025 la deroga en su totalidad y propone reemplazarla con una lógica radicalmente diferente.
El jefe de Gabinete, Manuel Adorni, formalizó la presentación de un texto de 169 artículos que, en sus propias palabras, busca «una transformación radical» del sistema. No se trata de una reforma parcial: es un cambio de paradigma que redefine quién educa, cómo se financia la educación y qué rol le corresponde al Estado en ese proceso.
La Ley de Libertad Educativa: qué propone punto por punto
El giro ideológico: de derecho a elección
El cambio más profundo es conceptual. La nueva norma desplaza al Estado del centro del sistema y coloca a la familia como «agente natural y primario de la educación». Esta definición no es retórica: tiene consecuencias institucionales concretas. El Estado pasa de ser responsable a ser subsidiario, es decir, solo puede intervenir cuando las familias o las instituciones no pueden hacerlo. Esta lógica transforma la educación de bien público universal en una cuestión de elección individual, acercándola al modelo de mercado.
El giro es coherente con la cosmovisión libertaria de Milei, que desde su campaña sostuvo que «en educación, como en cualquier otro sector, la competencia genera calidad y la planificación estatal genera mediocridad». Pero tiene implicancias que van más allá de la filosofía política: supone que las familias cuentan con la información, los recursos y las condiciones para ejercer esa elección en igualdad de condiciones, algo que la evidencia internacional cuestiona sistemáticamente.
Los vouchers educativos: el corazón del modelo
La pieza central del nuevo esquema de financiamiento es el voucher (vale educativo). El proyecto contempla asignaciones otorgadas directamente a las familias o alumnos mediante vales, bonos, becas y créditos fiscales, con el objetivo declarado de «asegurar que la libertad de elección no dependa del nivel de ingresos». Los recursos seguirían al alumno, no a la institución, lo que en la práctica redirige fondos públicos desde la escuela estatal hacia las opciones que la familia elija, incluyendo escuelas privadas.
El modelo establece además la igualdad jurídica entre escuelas estatales y privadas en el acceso al financiamiento público, lo que obliga a las autoridades provinciales a implementar aportes económicos regulares a las instituciones privadas. Esta disposición desplaza el eje del financiamiento desde la oferta (sostener la escuela pública) hacia la demanda (financiar la elección del alumno), siguiendo el modelo desarrollado en Chile con la reforma de los años ochenta y luego parcialmente revertido por sus efectos segregadores.
La distribución presupuestaria para educación superior se reformula bajo tres criterios: el 75% según la cantidad de estudiantes regulares, el 20% por desempeño institucional (egresados, investigación, extensión) y el 5% a través de contratos-programa con metas verificables. Este modelo introduce incentivos de desempeño en el financiamiento universitario, un concepto que en teoría puede mejorar la eficiencia pero que en la práctica puede profundizar las desigualdades entre instituciones grandes con alta tasa de egreso e instituciones pequeñas en regiones vulnerables.
El homeschooling: de limbo legal a derecho reconocido
Uno de los cambios más disruptivos es la legalización formal de la educación en el hogar (homeschooling). Actualmente, Argentina no prohíbe ni regula explícitamente esta práctica, lo que la coloca en un área gris: algunas familias la practican —se estima entre 20.000 y 25.000 según organizaciones como Homeschooling Argentina— pero sin validez oficial automática.
El proyecto resuelve ese limbo al definir la educación en el hogar como una modalidad reconocida por el Estado, impartida por padres, tutores o personas designadas por ellos, con libertad total en métodos y materiales. Las familias deberán inscribir a los alumnos en registros provinciales simples, sin posibilidad de inspecciones discrecionales sobre la vida familiar. La acreditación de aprendizajes se realizará exclusivamente mediante exámenes estandarizados enfocados en contenidos mínimos, sin exigencia de títulos docentes para quien enseñe.
El proyecto también reconoce la educación híbrida y a distancia, incluso con instituciones extranjeras. Este conjunto de modalidades alternativas rompe el monopolio de la presencialidad escolar y amplía las opciones disponibles para las familias.
El debate pedagógico y social alrededor del homeschooling es antiguo y complejo. Los defensores argumentan que permite personalizar la enseñanza, proteger a los alumnos de entornos hostiles y desarrollar vínculos familiares más fuertes. Los críticos advierten que la escuela cumple una función de socialización e integración que va más allá de la transmisión de contenidos, y que su reemplazo puede profundizar desigualdades y fragmentar el tejido social. Las organizaciones gremiales docentes fueron unánimes en su rechazo: la Unión de Docentes de Misiones advirtió que la propuesta «aspira a la eliminación de la actual ley de educación, que fue aprobada con amplios consensos por parte de la sociedad y las fuerzas políticas».
La educación declarada servicio esencial
Una de las disposiciones más polémicas es la declaración de la educación básica como servicio esencial. El Gobierno de Milei intentó incluir esta medida primero en la Ley Bases y luego por DNU, pero fue judicializada y no entró en vigor. El nuevo proyecto la incorpora directamente en el texto legislativo. La consecuencia práctica es que frente a conflictos laborales docentes, deberá garantizarse la continuidad mínima del servicio educativo. Esta cláusula limita el derecho de huelga de los trabajadores de la educación, generando la oposición frontal de todos los gremios del sector.
El Examen Nacional de Educación Secundaria (ENES)
El proyecto crea el ENES, una evaluación individual y voluntaria para los estudiantes que finalizan la secundaria. Su objetivo es proporcionar información a estudiantes, familias, instituciones superiores y actores del ámbito laboral sobre la situación educativa real al concluir los estudios obligatorios. Además, se publicarán anualmente los resultados de las evaluaciones censales por escuela en un portal digital abierto, lo que hoy está prohibido.
La publicación de rankings escolares es uno de los puntos de mayor controversia internacional. Sus defensores argumentan que genera transparencia y presión por la calidad. Sus críticos señalan que favorece a las escuelas que atienden a poblaciones de mayor capital cultural y socioeconómico, desincentiva la docencia en entornos vulnerables y genera una competencia perversa que termina segregando.
Los Consejos de Padres: gobierno escolar o politización institucional
El proyecto establece la creación de Consejos Escolares de Padres en cada escuela pública, con funciones de asesoramiento, supervisión y participación en la selección o remoción de directores. Esto implica un cambio profundo en la gobernanza escolar, que históricamente se organizó con criterios técnicos y de carrera docente. La medida puede politizar la gestión institucional, generar tensiones con los equipos docentes y alterar la conducción pedagógica en función de intereses particulares de grupos organizados de padres.
La eliminación del piso del 6% del PBI
Uno de los cambios más silenciosos pero de mayor impacto a largo plazo es la eliminación del artículo 9° de la Ley 26.206, que establecía que el financiamiento educativo no podía ser inferior al 6% del PBI. Esa meta fue incorporada en el Presupuesto 2026 a través del artículo 30, que deroga el piso constitucional de gasto. A partir de ahora, el nivel de inversión en educación queda librado a la discrecionalidad presupuestaria de cada gobierno, sin piso garantizado. También se elimina el Fondo Nacional para la Educación Técnico Profesional, que financiaba la formación vocacional y técnica con un monto no inferior al 0,2% del PBI.
El colapso universitario: los números del desmantelamiento
Mientras el debate legislativo sobre la Ley de Libertad Educativa recién comienza su recorrido parlamentario, el impacto en el sistema universitario ya es una realidad documentada con números devastadores.
La caída histórica del presupuesto
Según estimaciones del Centro de Economía Política Argentina (CEPA) basadas en datos oficiales, el presupuesto destinado a Educación y Cultura caerá, para 2026, un 47,3% en términos reales respecto a lo ejecutado en 2023. En el caso específico de las universidades, el retroceso es del 33,8%, y el presupuesto previsto para 2026 —el 0,47% del PBI— es el más bajo registrado en más de dos décadas. El pico fue del 0,87% en 2017; en 2025 ya había caído al 0,49%, el menor desde 2005.
Las transferencias a universidades nacionales registran una caída real acumulada del 45,6% entre 2023 y 2026, según el Consejo Interuniversitario Nacional (CIN). El poder adquisitivo de las partidas para gastos de funcionamiento no superó en ningún mes de la gestión Milei el 64% del valor que tenía en enero de 2023 y actualmente se ubica en torno al 40%. Según el CIN, durante los meses de gestión actual se perdió el equivalente a casi nueve meses de transferencias respecto al promedio histórico.
En términos concretos: el 88% del presupuesto universitario se destina al pago de salarios, lo que significa que prácticamente no queda margen para investigación, extensión, mantenimiento de infraestructura ni hospitales universitarios. La Facultad de Ciencias Exactas de la UBA registró la renuncia de 438 docentes e investigadores entre enero de 2024 y abril de 2026, lo que equivale a un profesor cada dos días. La Facultad de Ingeniería acumuló 342 dimisiones desde 2023.
Los salarios que no alcanzan ni para comer
La dimensión más dramática del ajuste es la salarial. Un profesor titular universitario con dedicación simple cobró en mayo de 2026 $593.355 brutos, cuando la canasta básica alimentaria —la línea de indigencia— fue de $658.011 en marzo. Es decir: el salario más básico del escalafón docente universitario está por debajo de la línea de indigencia. El cargo máximo —titular con dedicación exclusiva— percibe $1.582.283, apenas $150.000 por encima de la canasta básica para una familia de cuatro integrantes, que ronda los $1.434.464 sin incluir alquiler.
Desde el CIN denuncian que para recuperar el poder adquisitivo perdido, los salarios universitarios necesitarían una recomposición del 47,3% respecto a los niveles de febrero de 2026. Los docentes perdieron cerca del 30% de poder adquisitivo en el primer semestre de 2025, «más del doble que la media del sector público y 50 veces mayor que el rezago del sector privado», según destacó Pablo Monk, docente universitario, en declaraciones a Perfil.
Las Becas Progresar permanecen congeladas en $35.000 desde diciembre de 2023. El presupuesto de estas becas se redujo un 82% en términos nominales entre 2025 y 2026, lo que en términos reales las ubica más de un 95% por debajo del valor de 2023.
La Ley de Financiamiento Universitario: aprobada, vetada, insistida, ignorada
El Congreso aprobó la Ley de Financiamiento Universitario 27.795, que establecía una recomposición salarial del 44% y la actualización automática de partidas por inflación. Milei la vetó en 2024. El Congreso la aprobó nuevamente con mayoría agravada de dos tercios en ambas cámaras el 17 de septiembre de 2025, y fue promulgada mediante el Decreto 759/2025 el 21 de octubre de 2025. Pese a ello, el Ejecutivo suspendió su aplicación, argumentando que la ley no especifica las fuentes de financiamiento.
El CIN presentó un amparo colectivo y obtuvo una medida cautelar favorable del Juzgado Contencioso Administrativo Federal N° 11, luego confirmada por la Cámara. La justicia sostuvo que no resulta admisible que el Ejecutivo suspenda una ley aprobada e insistida constitucionalmente. El Ejecutivo apeló. El expediente quedó en manos de la Corte Suprema, que deberá definir si el gobierno puede ignorar una ley que ordenó cumplir dos instancias judiciales anteriores.
El costo fiscal estimado de aplicar la ley oscila entre $2,5 y $3,6 billones. El subsecretario de Políticas Universitarias, Alejandro Álvarez, lo sintetizó sin eufemismos: «No se puede cumplir porque es abstracta y quedó derogada al aprobarse el Presupuesto». Y en otra oportunidad: «Hoy en día no vamos a pagar. Lo digo así porque realmente no tenemos la plata.» Pero la ACIJ señaló una paradoja que el gobierno no respondió: la modificación del impuesto a Bienes Personales en 2024 implicó una merma recaudatoria estimada en $5 billones en dos años, superior al costo de aplicar la ley universitaria.
El 12 de mayo de 2026, el mismo día de la cuarta Marcha Federal Universitaria —la mayor movilización educativa desde la recuperación democrática, convocada en Plaza de Mayo y replicada en más de diez provincias—, el Gobierno publicó la Decisión Administrativa 20/2026 con un recorte adicional de $78.768 millones en programas de la Secretaría de Educación. La Universidad Nacional de La Plata perdió $1.043 millones en infraestructura; General San Martín y Avellaneda, $700 millones cada una; Río Cuarto, $680 millones. El Plan Nacional de Alfabetización perdió $35.288 millones; el Fondo de Compensación Salarial Docente fue eliminado.
El arancelamiento a extranjeros: una medida simbólica de escaso impacto real
El Gobierno modificó la Ley de Educación Superior en mayo de 2025 para habilitar a las universidades públicas a cobrar aranceles a estudiantes extranjeros con residencia temporaria. La ministra Pettovello y el subsecretario Álvarez insistieron en esta medida como alternativa de financiamiento y la presentaron como un símbolo de eficiencia. Sin embargo, los datos son categóricos: los estudiantes extranjeros representan apenas el 4,2% del total de alumnos de grado y pregrado. Según Chequeado, su eventual arancelamiento «tendría un impacto marginal en el presupuesto». La propuesta funciona como argumento político —la idea de que los extranjeros «parasitan» el sistema— más que como solución concreta a una crisis de miles de millones de pesos.
La ciencia argentina: el nivel más bajo desde que hay registros
Si la situación universitaria es grave, la del sistema científico y tecnológico alcanza dimensiones históricas. El presupuesto para ciencia y tecnología en Argentina representará en 2026 el 0,140% del PBI, el nivel más reducido desde que comenzaron los registros oficiales en 1972. Para encontrar algo parecido hay que remontarse a 2002, cuando el país atravesaba su peor crisis económica.
La Función Ciencia y Técnica (FCyT) de la Administración Pública Nacional acumula una caída del 50,8% respecto a 2023, según el Grupo EPC-CIICTI. Cada año de la gestión Milei fue peor que el anterior: caída del 30,2% en 2024, del 16,4% en 2025 y profundización en 2026. La Ley 27.614 de Financiamiento del Sistema Nacional de Ciencia, Tecnología e Innovación —también suspendida por el gobierno— establecía que en 2026 la Argentina debía destinar el 0,52% del PBI a ciencia. El gobierno ejecutará apenas el 28% de esa pauta.
El CONICET: vaciamiento de tres años
El CONICET es el organismo central del sistema científico argentino. En tres años perdió el 42,2% de su presupuesto (17,7% en 2024, 14,2% en 2025, y 18,2% proyectado para 2026). El organismo opera hoy con menos de la mitad de los recursos que tenía hace tres años.
El número de investigadores pasó de 11.079 en noviembre de 2023 a aproximadamente 9.500 en 2025: una reducción del 14% en dos años. El sistema tiene un bloqueo inédito en el ingreso a la carrera científica: investigadores seleccionados hace años aún no han sido designados. Los salarios de investigadores y becarios cayeron hasta un 39,9% en términos reales, con muchos profesionales percibiendo ingresos por debajo de la línea de pobreza. Las becas de investigación cayeron un 39%, y el fortalecimiento de la actividad científica en universidades cayó hasta el 38% del nivel de 2023.
El impacto en proyectos específicos es devastador. El fortalecimiento de extensión universitaria, que en 2025 representaba apenas el 1,02% del nivel de 2023, prácticamente desapareció. Los programas «Construir Ciencia» y «Equiparar Ciencia» —lanzados en 2022 para alentar la radicación de investigadores en las provincias— fueron paralizados.
La combinación de salarios de pobreza, sin financiamiento para insumos, con la carrera de investigación prácticamente cerrada y laboratorios desfinanciados, produce un único resultado predecible: la fuga de cerebros. «En los últimos dos años hay un éxodo masivo de investigadores y tesistas doctorales jóvenes. El CONICET, que siempre fue un semillero, no abre puestos y los grupos de trabajo se están vaciando», explicó el secretario de Planeamiento de la Universidad Nacional de Hurlingham. El destino preferido son Brasil y Chile. En palabras de quienes conocen el sistema desde adentro: «Perdemos toda una generación».
Lo que falta: las preguntas sin respuesta
¿Qué pasa con la segregación educativa?
La experiencia internacional con los sistemas de vouchers no es unívoca, pero sí contundente en un punto: tienden a profundizar la segmentación por clase social, origen étnico y capital cultural de las familias. Chile implementó el voucher en los años ochenta bajo Pinochet y en 2015 tuvo que reformarlo parcialmente, reconociendo sus efectos segregadores. Suecia introdujo un sistema similar en 1992 y desde entonces monitorea con preocupación el deterioro de la equidad. El proyecto argentino declara que busca que «la libertad de elección no dependa del nivel de ingresos», pero no explica cómo garantizará eso en un país con altísimos niveles de desigualdad y sin una clase media homogénea capaz de procesar información educativa compleja.
¿Qué pasa con las provincias que no pueden absorber la transferencia de responsabilidades?
El nuevo esquema transfiere a las provincias la responsabilidad central del sostenimiento del sistema educativo básico. Pero las provincias argentinas son profundamente heterogéneas. Algunas ya no pueden pagar salarios docentes en tiempo y forma. La pregunta de qué ocurre cuando Formosa, Chaco o Santiago del Estero deban financiar un sistema de vouchers sin tener los recursos para hacerlo no tiene respuesta en el texto del proyecto.
¿Qué pasa con la educación técnica y la formación profesional?
La eliminación del Fondo Nacional para la Educación Técnico Profesional tiene consecuencias directas sobre las escuelas técnicas, que forman a los trabajadores especializados que necesita el sector productivo. Este desfinanciamiento está en directa contradicción con cualquier estrategia de desarrollo industrial o agroindustrial. La Argentina no puede aspirar a desarrollar sectores de mayor valor agregado si desmantela simultáneamente el sistema que forma a los técnicos que los hacen posibles.
¿Cuánto tiempo tarda en recuperarse un sistema científico?
La respuesta que los propios investigadores dan es preocupante: mucho más de lo que tardó en desmantelarse. Un grupo de investigación que se disuelve no se reconstruye en un año: los docentes ya se fueron al exterior, los laboratorios perdieron equipamiento, los proyectos de largo plazo fueron abandonados. El gobierno de Milei declaró en campaña que «de la investigación se ocupe el sector privado». Pero la investigación básica —la que produce conocimiento sin aplicación inmediata evidente— no tiene mercado privado porque no tiene retorno directo de corto plazo. Ningún país que hoy lidera en innovación tecnológica llegó ahí sin una inversión pública sostenida en ciencia básica durante décadas.
La Corte Suprema: el árbitro que nadie eligió para este debate
El escenario actual plantea una anomalía institucional inédita: el Congreso aprobó la Ley de Financiamiento Universitario dos veces, en ambas cámaras, con mayoría agravada. El Ejecutivo la vetó, la insistió el Congreso, fue promulgada y aun así no se aplica. Dos instancias judiciales ordenaron cumplirla. El Ejecutivo apeló y espera que la Corte Suprema le dé la razón. El fallo de la Corte, cualquiera sea su sentido, tendrá consecuencias que van mucho más allá del presupuesto educativo: definirá si el Ejecutivo puede ignorar leyes que el Congreso aprobó con mayorías constitucionales cuando la restricción presupuestaria así lo determine.
El debate de fondo: ¿educación como derecho o como mercado?
La Ley de Libertad Educativa no es solo un conjunto de medidas técnicas. Es la expresión concreta de una filosofía política que concibe a la educación como un bien privado que el mercado distribuye más eficientemente que el Estado. Frente a ella se levanta la concepción que dominó el sistema argentino durante dos décadas: la educación como derecho social universal que el Estado debe garantizar independientemente de la capacidad de pago de cada familia.
El debate entre ambas posiciones es legítimo y tiene argumentos de ambos lados. Pero hay preguntas que cualquier reforma honesta debería responder antes de implementarse: ¿Qué pasará con los 10 millones de alumnos de las escuelas públicas argentinas cuando el financiamiento siga a la demanda? ¿Quién garantizará que el voucher alcance para financiar una educación de calidad en zonas rurales o barrios periféricos donde no hay oferta privada? ¿Cómo se compatibiliza la eliminación del piso del 6% del PBI con la declaración de que «la libertad de elección no depende del nivel de ingresos»?
El sistema educativo argentino tiene problemas reales que exigen respuestas urgentes: baja tasa de egreso secundario, inequidad territorial profunda, formación docente insuficiente, infraestructura deteriorada, desconexión entre la formación y las demandas del mercado laboral. La cuestión es si el modelo propuesto resuelve esos problemas o los profundiza al tiempo que agrega otros nuevos.
En síntesis: una reforma que todavía no empezó pero ya dejó marcas
La Ley de Libertad Educativa todavía no fue aprobada por el Congreso, donde enfrenta una batalla política difícil. Pero el recorte presupuestario ya ocurrió, la fuga de investigadores ya es masiva, los salarios docentes ya cayeron debajo de la línea de pobreza y las universidades ya funcionan con menos recursos reales de los que tenían en 2006. La reforma legislativa es la parte del iceberg que se ve. El desmantelamiento presupuestario es la parte que ya está bajo el agua.
El debate que viene —en el Congreso, en los tribunales y en la calle— no es solo sobre vouchers u homeschooling. Es sobre qué tipo de país quiere ser Argentina en los próximos veinte años: uno que invierte en capital humano y conocimiento como motores de desarrollo, o uno que transfiere esa responsabilidad al mercado y espera que el mercado resuelva lo que siempre resolvió de manera desigual.
Fuentes
- Proyecto de Ley de Libertad Educativa – El Tablero Digital
- Gobierno oficializa reforma educativa – ANBariloche
- Ejes de la Ley de Libertad Educativa – Cadena 3
- Reforma educativa: homeschooling, vouchers y menos Estado – Economis
- Ley de Libertad Educativa: el proyecto que busca rediseñar las escuelas – MDZ Online
- Autonomía escolar, homeschooling y ENES – Economis
- Puntos salientes de la reforma educativa – Ambito
- Presupuesto universitario 2026: el más bajo en dos décadas – Perfil
- El presupuesto universitario más bajo en dos décadas – Universidades Hoy
- Situación presupuestaria del sistema universitario – CIN
- El ajuste que la universidad ya no puede aguantar – Sumario
- Ley de Financiamiento Universitario: datos para comprender el problema – Economis
- Gobierno vs universidades: el fallo judicial pendiente – Infobae
- Recorte de $78.768 millones en educación – 0221.com.ar
- El Gobierno no se mueve tras la marcha universitaria – La Nación
- Cuarta Marcha Federal Universitaria – Perfil
- Marcha federal universitaria: narrativas del gobierno y datos – Chequeado
- Masivo reclamo universitario – Infobae
- Presupuesto de ciencia y tecnología 2026: el más bajo desde 1972 – iProfesional
- El presupuesto científico vuelve a desplomarse en 2026 – Perfil
- Crisis científica y fuga de talentos – BioBioChile
- Milei vacía el CONICET – Letra P
- Crisis científica: el duro presente – NEA Hoy
- Crisis en el sistema científico: los datos – Chequeado
- El estado de la red vial argentina: informe CAMARCO
FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos, pero persisten los desafíos económicos
El acuerdo técnico alcanzado con el Fondo Monetario Internacional (FMI) representa un nuevo respaldo al programa económico del Gobierno argentino. La revisión abre el camino para un desembolso estimado en unos 870 millones de dólares, aunque su acreditación depende de la aprobación definitiva del Directorio Ejecutivo del organismo.
La decisión es relevante para la estrategia financiera del país, que busca fortalecer las reservas internacionales, sostener la estabilidad cambiaria y cumplir con sus compromisos de deuda. Sin embargo, el resultado de la revisión también deja en evidencia que persisten desafíos fiscales y económicos que deberán resolverse para garantizar la continuidad del programa.
El acuerdo forma parte del programa de Facilidades Extendidas por 20.000 millones de dólares anunciado en abril de 2025. Por lo tanto, no se trata de un nuevo préstamo por ese monto, sino de una instancia de evaluación dentro de un esquema de financiamiento ya vigente.
Reservas y equilibrio fiscal, en el centro de la revisión
Uno de los puntos centrales del análisis del FMI fue la evolución de las reservas internacionales. La acumulación de divisas resulta fundamental para reducir la vulnerabilidad externa de Argentina, afrontar pagos en moneda extranjera y mejorar la confianza de los mercados.
El Gobierno busca consolidar una posición financiera que permita disminuir las presiones sobre el dólar y reducir la incertidumbre cambiaria. En ese contexto, la continuidad del respaldo del organismo internacional puede contribuir a mejorar las expectativas, aunque el efecto dependerá de la evolución efectiva de las reservas y de la capacidad del Banco Central para sostenerlas.
El frente fiscal también ocupa un lugar central. La revisión contempla desvíos respecto de algunas metas originales, especialmente en materia de resultado fiscal. La eventual concesión de una dispensa permitiría continuar con el programa pese a esos incumplimientos puntuales.
Este aspecto demuestra que el seguimiento del FMI no se limita a verificar cifras aisladas, sino que también considera la trayectoria general del programa y la capacidad del Gobierno para mantener sus compromisos económicos.
Qué impacto puede tener sobre el dólar y los mercados
La continuidad del acuerdo puede favorecer la estabilidad financiera, reducir parcialmente la percepción de riesgo y mejorar las condiciones para el financiamiento argentino. Si el desembolso se concreta, el país contará con recursos adicionales que ayudarán a administrar sus necesidades financieras.
No obstante, la llegada de esos fondos no garantiza una baja del dólar ni una reducción automática del riesgo país. La reacción de los mercados dependerá también de la evolución de las reservas, los vencimientos de deuda, las tasas internacionales y las expectativas sobre la economía argentina.
Además, los recursos provenientes del FMI deben analizarse dentro del conjunto de las obligaciones externas. Una parte de los fondos puede contribuir a cubrir compromisos financieros existentes, por lo que el desembolso no necesariamente se traduce en un aumento equivalente de las reservas disponibles.
Inflación, consumo y actividad económica
El respaldo financiero internacional puede contribuir indirectamente a sostener el proceso de desinflación, siempre que ayude a reducir la incertidumbre y las tensiones cambiarias. Sin embargo, la aprobación de una revisión no tiene un efecto inmediato sobre los precios ni garantiza una recuperación del poder adquisitivo.
La evolución de los salarios reales, el consumo, el empleo y la producción seguirá siendo determinante para evaluar los resultados de la política económica.
El ajuste fiscal constituye otro elemento relevante. Si bien el equilibrio de las cuentas públicas puede contribuir a reducir las necesidades de financiamiento del Estado, sus efectos sobre la actividad económica dependerán de la composición del gasto, la evolución de los ingresos y la capacidad del sector privado para generar inversión y empleo.
El desafío de transformar la estabilidad en crecimiento
Más allá del respaldo del FMI, el principal desafío de Argentina consiste en transformar la estabilidad financiera en crecimiento económico sostenible.
Para lograrlo, el país necesita incrementar sus exportaciones, atraer inversiones productivas, ampliar la capacidad industrial y generar nuevas fuentes de divisas. Los proyectos vinculados con energía, minería, agroindustria y otros sectores exportadores pueden contribuir a ese objetivo, siempre que se traduzcan en inversiones efectivas, producción y empleo.
La estabilidad macroeconómica es una condición importante para ese proceso, pero no resulta suficiente por sí sola. También influyen la infraestructura, la productividad, el acceso al crédito, los costos de producción y la evolución de la demanda interna.
Dos escenarios posibles para la economía argentina
En un escenario favorable, el desembolso se concreta, las reservas mejoran, se mantiene el equilibrio fiscal y disminuye la incertidumbre. Esa combinación podría favorecer las inversiones, facilitar el financiamiento y contribuir a una recuperación gradual de la actividad económica.
En un escenario más complejo, los fondos se destinan principalmente a atender vencimientos, las reservas vuelven a debilitarse y la economía no genera suficientes divisas genuinas. En ese caso, el respaldo financiero podría ofrecer un alivio temporal sin resolver los problemas estructurales del país.
La diferencia entre ambos escenarios dependerá de la capacidad del Gobierno para sostener el programa, cumplir sus compromisos y generar condiciones que permitan expandir la producción y las exportaciones.
Una señal positiva, pero no una solución definitiva
El acuerdo técnico con el FMI constituye una señal favorable para el Gobierno argentino porque mantiene abierta la posibilidad de recibir nuevos fondos y permite continuar con el programa financiero vigente. También reduce, al menos parcialmente, la incertidumbre vinculada con la revisión del acuerdo.
Sin embargo, el respaldo del organismo no significa que los problemas económicos estén resueltos. La deuda, la acumulación de reservas, la sostenibilidad fiscal y la recuperación de la actividad seguirán siendo variables centrales.
La evaluación definitiva deberá considerar no solo si Argentina recibe el desembolso previsto, sino también qué sucede con las reservas, el dólar, la inflación, el empleo y la inversión durante los próximos meses.
En definitiva, el FMI le ofrece al Gobierno un margen financiero adicional para sostener su estrategia económica. La prueba decisiva será utilizar ese margen para consolidar una estabilidad duradera, generar divisas genuinas y construir las condiciones necesarias para que la recuperación llegue a la economía real.
La noticia debe interpretarse, por lo tanto, como un respaldo importante, pero condicionado a los resultados futuros. La sostenibilidad del programa dependerá de que Argentina pueda cumplir sus obligaciones y crecer sin depender indefinidamente de nuevos desembolsos y refinanciaciones.
Fuentes de referencia: Fondo Monetario Internacional, comunicados y documentos oficiales del programa argentino; cobertura económica de LA NACION y TN del 27 de octubre de 2026.
Nota editorial: el acuerdo técnico y la aprobación definitiva del Directorio Ejecutivo son instancias diferentes. El desembolso debe considerarse pendiente hasta que exista confirmación oficial de su autorización.
Noticias
Tras el derrumbe, Brasil intenta rebotar: el real recupera terreno, pero la Bolsa no logra afirmarse
Tras el derrumbe, Brasil intenta rebotar: el real recupera terreno, pero la Bolsa no logra afirmarse
Bajada: En la segunda rueda posterior a la reelección de Lula, el Bovespa y el real corrigieron parte de la caída del lunes. El rebote es frágil, Citi y BCA recortaron su exposición y los operadores esperan más volatilidad. En Buenos Aires hubo un respiro leve.
Un alivio parcial en la segunda rueda
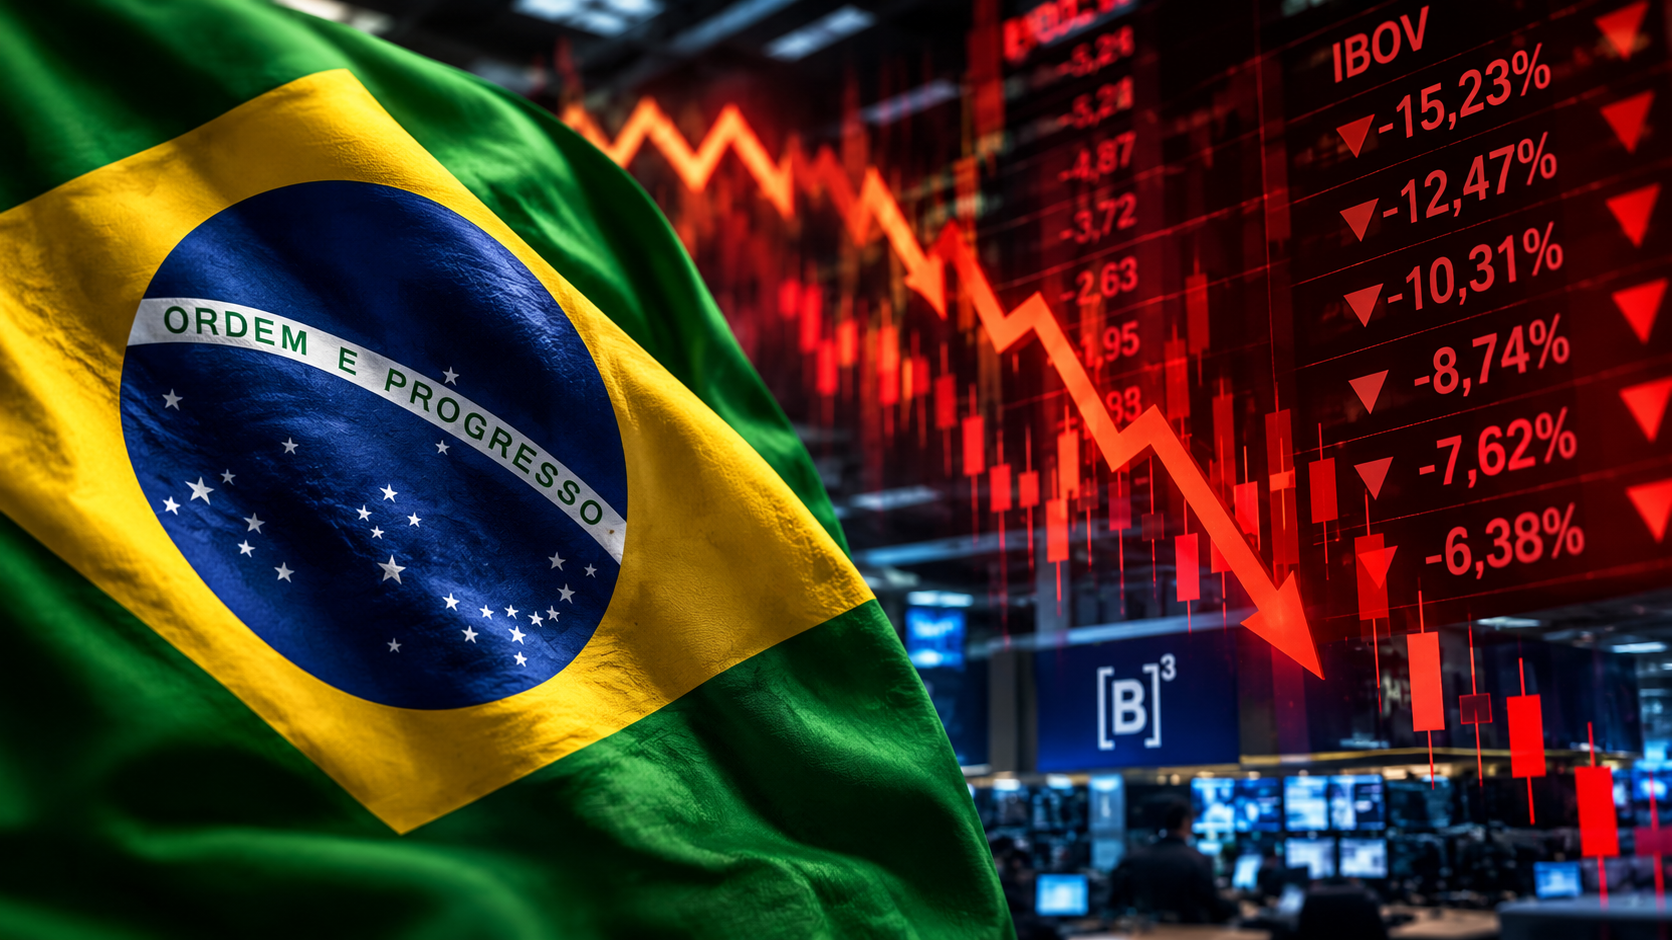
Los activos brasileños mostraron este martes una mejora moderada, 24 horas después del peor día bursátil desde marzo de 2020. A media mañana, el Bovespa ganaba 0,7%, hasta los 177.828 puntos, y el dólar caía 0,7%, a 5,34 reales. El lunes la divisa había cerrado en 5,41 reales, después de tocar un máximo de 5,60, su nivel más alto desde enero de 2025.
También hubo mejoras en la renta fija. Los bonos soberanos subían 0,2% en promedio y el riesgo país de JP Morgan cedía tres unidades, a 180 puntos básicos.
En Wall Street, las acciones brasileñas lideraron las subas: Itaú ganaba 2,7%, Nu Holding 2,8% y Bradesco 2,6%. Las excepciones fueron Petrobras, con un avance de apenas 0,1%, y Vale, que cedía 0,4%. Vale había sido una de las menos castigadas el lunes.
Un rebote que cuesta sostener
El movimiento no fue lineal. El Bovespa llegó a subir 1,09% en la primera hora, hasta 178.526 puntos, pero minutos después pasó a terreno negativo y tocó un mínimo de 176.005 puntos, arrastrado por Vale (-2,4%) y Petrobras preferida (-1,2%). Cerca de las 11, el índice subía solo 0,24%, a 177.029 puntos, con el dólar en la zona de 5,32 reales.
Las cifras varían entre medios porque el mercado se movía en tiempo real, así que conviene tomarlas como una foto de la mañana. La tendencia es consistente: el real recupera más rápido que la Bolsa. El Bovespa sigue lejos de sus niveles previos. El lunes cerró con una baja de 13,88% después de llegar a perder más del 17% durante la rueda.
Las casas de inversión mantienen la cautela
El rebote no cambió el diagnóstico de las firmas. Citi cerró el lunes sus posiciones alcistas en Brasil, incluida la recomendación de sobreponderar renta variable y la posición larga en el real. Argumentó que el mercado llevaba tiempo posicionado en largo, lo que hace plausible un exceso de corrección. BCA Research bajó la renta variable a “infraponderada” y rebajó también los bonos locales y el crédito soberano. Su razonamiento es que la victoria de Lula descarta un gobierno ortodoxo que mejore las cuentas fiscales y el crecimiento potencial.
Félix Marenco, asesor financiero de Cocos, advirtió que los próximos días seguirán con mucha volatilidad. Recordó que el fondo EWZ, que replica a las mayores acciones brasileñas, había cerrado el lunes con una caída de 20%.
Qué pasa en Buenos Aires
El contagio fue de ida y vuelta. En la apertura del martes, el riesgo país bajaba 0,91%, a 758 puntos básicos, y el dólar mayorista operaba a $1.540, un peso por debajo del cierre del lunes. El MSCI Merval subía 0,40% y los ADR operaban en alza, con IRSA (+3,1%), Central Puerto (+2,7%) y BBVA (+2,6%) al frente. Es una mejora leve que, por el momento, no alcanza a compensar las caídas de la víspera.
Para quienes operan Cedears de acciones brasileñas, Marenco anticipó que la volatilidad también se reflejará en sus cotizaciones locales.
Qué mirar en lo que sigue
La mejora de este martes alivia, pero no resuelve lo que originó la caída: las dudas sobre la disciplina fiscal del nuevo Gobierno, un Congreso más conservador que condiciona cualquier programa, y la tensión política por la impugnación del resultado que anunció Flávio Bolsonaro. Los analistas advierten que una política fiscal más laxa, una dinámica de deuda más débil y reformas más lentas podrían lastrar a los mercados brasileños. Los próximos indicadores serán la definición del equipo económico y las señales del Banco Central sobre la Selic.
Los datos corresponden a la mañana del martes 27 de octubre y pueden variar al cierre. No constituye asesoramiento financiero.
Fuentes
- Infobae, Las acciones brasileñas rebotan tras el colapso post electoral y el real recupera terreno frente al dólar
- Diario Río Negro, La Bolsa de San Pablo intenta rebotar tras el derrumbe por la reelección de Lula, pero Citi y BCA le bajan la nota a Brasil
- BAE Negocios, Leve respiro en el mercado: bajan el riesgo país y el dólar mayorista
- Radio 3 Cadena Patagonia, Las acciones brasileñas rebotaron tras el derrumbe electoral
Noticias
El BCRA acelera sus compras en octubre y supera con holgura la meta anual de reservas pactada con el FMI
La autoridad monetaria ya adquirió más de US$1.200 millones en el mes y las reservas brutas se mantienen por encima de los US$50.000 millones. El Tesoro, por su parte, prioriza el costo del financiamiento y deja en pausa la emisión del Bonar 2029 hasta que las tasas acompañen.
Lunes 26 de octubre de 2026
El Banco Central de la República Argentina (BCRA) tomó impulso en el mercado cambiario después de la misión del Fondo Monetario Internacional (FMI) en el país. Tras comprar US$2.162 millones en julio, US$768 millones en agosto y US$473 millones en septiembre, en lo que va de octubre ya superó los US$1.200 millones, más del doble de lo adquirido en todo el mes anterior.
El acumulado del año refuerza esa tendencia. Desde enero, el BCRA suma compras por US$15.821 millones, un monto que supera en más de 50% la meta anual de US$10.000 millones prevista en el acuerdo con el FMI. El Gobierno estima cerrar el año con adquisiciones cercanas a los US$20.000 millones, con el objetivo de reforzar su capacidad de intervención frente a eventuales presiones sobre el dólar en 2027. El viernes el BCRA compró US$42 millones y las reservas internacionales brutas cerraron en US$50.203 millones.
El bono AO29 y el programa financiero
En el centro del esquema financiero está el Bonar 2029 (AO29). A mediados de agosto, el equipo económico suspendió las colocaciones del título en un contexto internacional de suba de tasas, para no convalidar costos de financiamiento elevados. Esas emisiones representaban los últimos US$2.000 millones que el Tesoro buscaba obtener este año en el mercado de capitales local.
La decisión deja al Tesoro con margen de maniobra. Para completar el excedente de caja proyectado para 2026 faltarían colocar US$800 millones, pero fuentes del equipo económico señalaron que, si las condiciones no resultan convenientes, prescindir de ese monto no genera inconvenientes. El programa financiero preveía conformar un colchón de US$3.700 millones para el próximo año. La reanudación de las licitaciones del AO29 quedó asociada a una eventual baja de tasas, y para 2027 el programa del Ministerio de Economía contempla obtener US$5.000 millones.
Reservas netas: por qué el número es negativo
La meta que más sigue el FMI es la de reservas netas, y su valor es negativo por una cuestión de metodología, no porque el BCRA no tenga dólares. Según el criterio del Fondo, las reservas netas surgen de restarle a las brutas los encajes de la cuenta en dólares, el swap con China y con Estados Unidos y las obligaciones con organismos internacionales. También se deducen los pases en moneda extranjera con vencimiento de hasta un año. Como esos pasivos de corto plazo superan a las reservas brutas, el resultado queda por debajo de cero.
Por eso la meta acordada se fijó en un valor negativo. A fin de año las reservas netas deben ubicarse en -US$4.100 millones y, al 16 de octubre, estaban en -US$3.974 millones, muy cerca de ese nivel. Según la consultora Eco Go, bajo su propia medición las reservas netas acumulan unos US$8.800 millones, ya que su evolución depende también de los fondos que el Tesoro consiga en el mercado local.
Reservas líquidas: el poder de fuego
Las reservas líquidas miden otra cosa: son el poder de fuego que tiene el BCRA para enfrentar corridas cambiarias. El BCRA no publica un dato oficial único de este indicador. Lo más reciente que se encontró es de septiembre y proviene de un análisis de mercado: las reservas brutas líquidas alcanzaron US$25.000 millones, un aumento de US$1.000 millones en el mes. Es una estimación privada y no un dato oficial actualizado a octubre.
Qué falta para cerrar el año
El cumplimiento final de la meta dependerá de cómo se manejen los vencimientos en moneda extranjera de noviembre y diciembre. Además, está pendiente el desembolso de US$1.000 millones vinculado a la tercera revisión del acuerdo con el FMI, que el equipo económico espera para compensar el último pago. El ministro Luis Caputo y la titular del organismo, Kristalina Georgieva, se reunieron en Bangkok, en el marco de las asambleas anuales del FMI y el Banco Mundial.
Otros datos de contexto
En el frente de precios, el INDEC informó que la inflación de septiembre fue de 1,9%, con una variación interanual de 33,4% y una acumulada de 23,6% en los primeros nueve meses del año. El ministro Caputo destacó que es la inflación más baja para un septiembre desde 2017 y que la variación interanual bajó por segundo mes consecutivo.
Fuentes
Infobae, “El Banco Central aceleró el ritmo de compra de dólares: ¿por qué no se refleja en las reservas netas?” (26/10/2026): https://www.infobae.com/economia/2026/10/26/el-banco-central-acelero-el-ritmo-de-compra-de-dolares-por-que-no-se-refleja-en-las-reservas-netas/
Infobae, “El BCRA ya compró más de USD 1.200 millones en octubre y las reservas se consolidan por encima de los USD 50.000 millones” (23/10/2026): https://www.infobae.com/economia/2026/10/23/el-bcra-ya-compro-mas-de-usd-1200-millones-en-octubre-y-las-reservas-se-consolidan-por-encima-de-los-usd-50000-millones/
Infobae, “La inflación en septiembre fue de 1,9% y acumuló 33,4% en los últimos doce meses” (13/10/2026): https://www.infobae.com/economia/2026/10/13/la-inflacion-en-septiembre-fue-de-19-y-acumulo-334-en-los-ultimos-doce-meses/
LB Finanzas, “La inflación de septiembre fue 1,9%: qué subió y qué se espera” (14/10/2026): https://lbfinanzas.com/blog/inflacion-septiembre-2026-indec
Ámbito, “Asoma una pregunta para J.P. Morgan: ¿de quién son los dólares del BCRA?”: https://www.ambito.com/opiniones/asoma-una-pregunta-jp-morgan-de-quien-son-los-dolares-del-bcra-n6332165
Centro CIFRA, “Notas de coyuntura sobre la recuperación” (marzo de 2026): https://centrocifra.org.ar/wp-content/uploads/2026/03/Notas-Breves-Reservas.pdf
IERAL, “¿Positivas o negativas? Decodificando el enigma matemático de las Reservas Netas”: https://novedadeseconomicas.ieral.org/positivas-o-negativas-decodificando-el-enigma-matematico-de-las-reservas-netas/


Resumen Económico y Financiero – 28 de octubre de 2026

FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos

Se come menos carne en el país y los frigoríficos miran afuera

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025