
Mercados
Resumen económico y financiero – 2 de septiembre de 2026 – Cierre

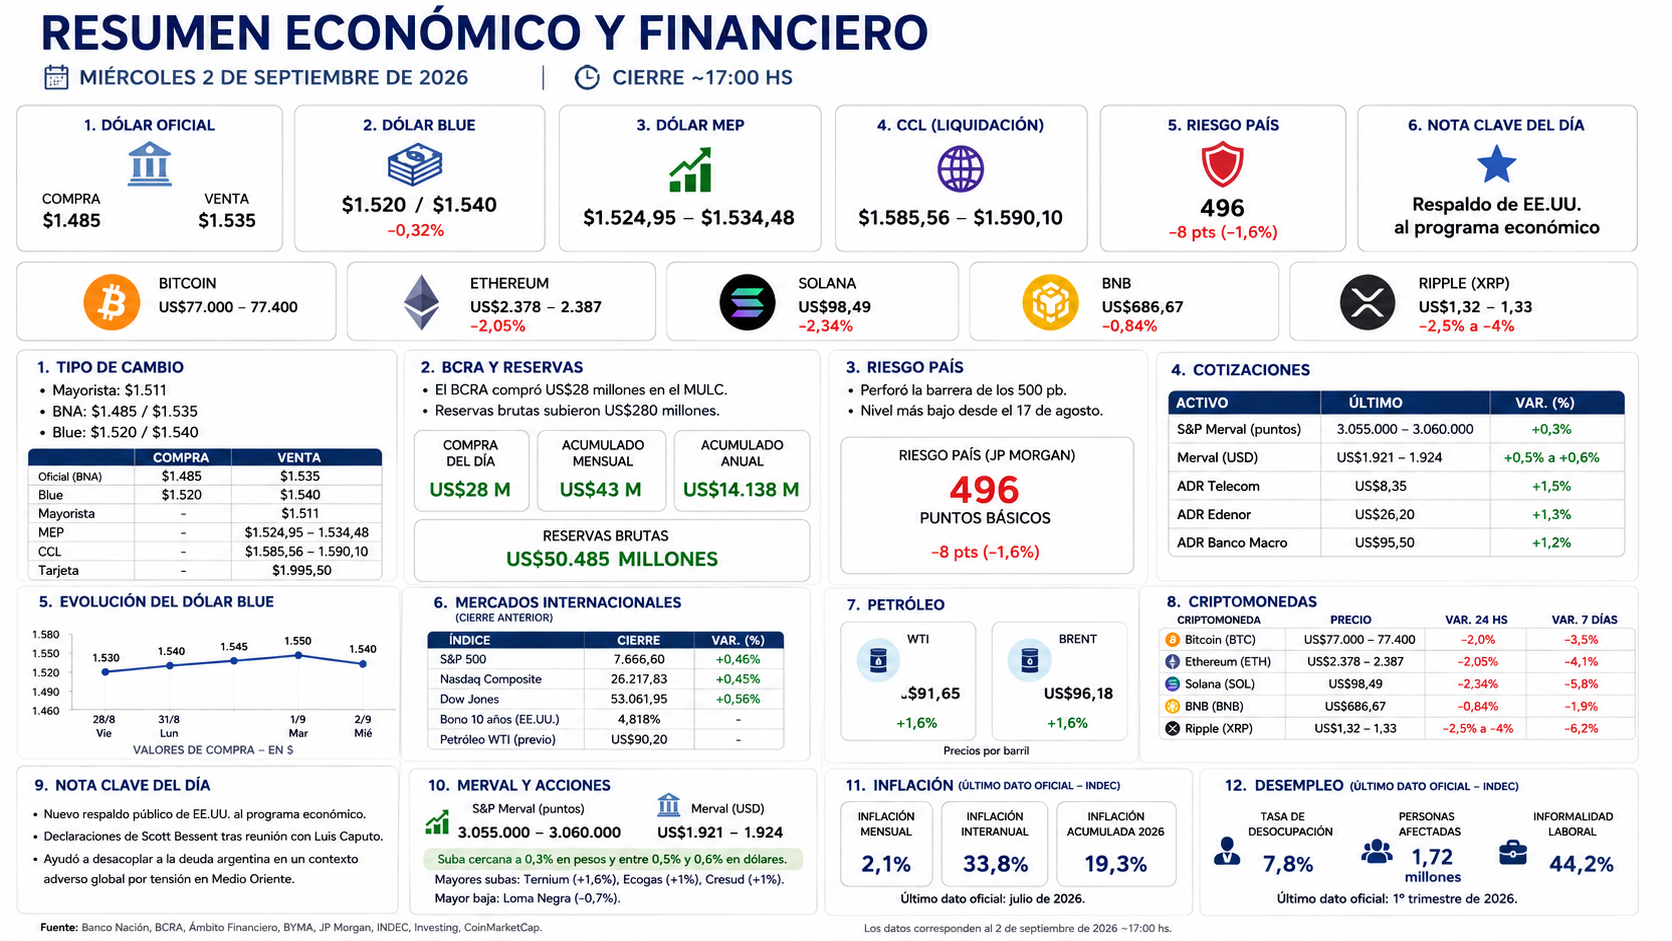
RESUMEN ECONÓMICO Y FINANCIERO ONLINE – elfinancierodigital
Datos del día: miércoles 2 de septiembre de 2026 — Cierre
Tipo de cambio
El dólar oficial se mantuvo sin variación durante toda la rueda en el Banco Nación, a $1.485 para la compra y $1.535 para la venta. El mayorista, en cambio, cedió $2 y cerró en $1.511, tras haber operado el martes en $1.513, con un volumen elevado de US$681,4 millones en el segmento de contado. El dólar blue cerró la tercera rueda del mes en $1.520 para la compra y $1.540 para la venta, con una baja de 0,32%. Entre los financieros, el MEP osciló entre $1.524,95 y $1.534,48 según el momento de la rueda, mientras que el contado con liquidación (CCL) se movió entre $1.585,56 y $1.590,10. El dólar tarjeta se mantuvo en $1.995,50, el más caro de la plaza. El techo de la banda cambiaria que administra el BCRA se ubicó hoy en torno a $1.881-1.882, muy por encima del tipo de cambio oficial vigente.
BCRA y reservas
El Banco Central compró hoy US$28 millones en el Mercado Único y Libre de Cambios (MULC), apenas el 4% del volumen operado en la rueda. Con esta compra, el saldo a favor de septiembre llegó a US$43 millones y el acumulado de 2026 alcanzó los US$14.138 millones, sosteniendo una racha compradora de 25 ruedas consecutivas. Las reservas internacionales brutas subieron US$280 millones hasta los US$50.485 millones, consolidando su recuperación por encima de los US$50.000 millones.
Riesgo país
El indicador que elabora JP Morgan perforó hoy la barrera de los 500 puntos básicos y cerró en 496 unidades, con una baja de 8 puntos (-1,6%), su nivel más bajo desde el 17 de agosto. En lo que va de 2026 acumula una reducción de 73 puntos básicos. La mejora se dio en un contexto internacional adverso, con los rendimientos de los bonos del Tesoro de Estados Unidos en máximos desde octubre de 2023.
Nota clave del día
El hecho financiero más relevante de la jornada fue el nuevo respaldo público de Estados Unidos al programa económico de Javier Milei. El secretario del Tesoro estadounidense, Scott Bessent, afirmó que la Argentina está liderando una oportunidad histórica para la región, en el marco de una reunión con el ministro de Economía, Luis Caputo. Según consultoras de la city, esas declaraciones ayudaron a desacoplar parcialmente a la deuda argentina de la liquidación observada en otros mercados emergentes, en momentos en que la escalada bélica entre Estados Unidos e Irán golpeaba a los activos de riesgo a nivel global.
Merval y acciones
El S&P Merval cerró con una suba cercana a 0,3%, en la zona de 3,05 a 3,06 millones de puntos; medido en dólares, avanzó entre 0,5% y 0,6% hasta rondar los US$1.921-1.924. Entre las principales subas se destacaron Ternium (+1,6%), Ecogas (+1%) y Cresud (+1%), mientras que Loma Negra lideró las bajas del panel líder con una caída de 0,7%. Los ADR argentinos en Wall Street operaron con subas de hasta 1,5%, encabezados por Telecom Argentina, seguido por Edenor y Banco Macro.
Mercados internacionales
Wall Street cerró en alza y cortó una racha de tres ruedas negativas. El S&P 500 avanzó 0,46% hasta los 7.666,60 puntos, el Nasdaq Composite sumó 0,45% para cerrar en 26.217,83 y el Dow Jones de Industriales ganó 295,07 puntos (+0,56%) hasta los 53.061,95, impulsado por Nvidia y Johnson & Johnson. El rendimiento del bono del Tesoro a 10 años tocó un máximo de 4,818%, el nivel más alto desde noviembre de 2023, presionado por la suba del petróleo y su impacto en las expectativas de inflación. El reporte privado de empleo ADP mostró una creación de 38.000 puestos en agosto, por debajo de lo esperado, en la antesala del informe oficial de empleo que se conocerá el viernes.
Petróleo
El petróleo extendió su repunte por tercera rueda consecutiva. El Brent para entrega en noviembre avanzó 1,6% hasta los US$96,18 por barril, mientras que el WTI ganó también 1,6% y cerró en US$91,65, ambos en niveles no vistos en unas cinco semanas. El impulso respondió al recrudecimiento de la tensión entre Estados Unidos e Irán, con nuevos ataques estadounidenses contra objetivos vinculados a la Guardia Revolucionaria iraní y acciones atribuidas a Irán contra buques e intereses norteamericanos en las cercanías del estrecho de Ormuz.
Criptomonedas
Las principales criptomonedas cerraron en baja, en sintonía con el clima de aversión al riesgo global por la escalada en Medio Oriente. El Bitcoin retrocedió hasta la zona de US$77.000-77.400. Ethereum cedió 2,05% hasta los US$2.378-2.387. Entre las altcoins, XRP bajó entre 2,5% y 4% según la referencia, hasta unos US$1,32-1,33; BNB cayó 0,84% a US$686,67 y Solana retrocedió 2,34% hasta los US$98,49.
Inflación
El último dato oficial del INDEC sigue siendo el IPC de julio, con una suba mensual de 2,1%, una inflación interanual de 33,8% y un acumulado de 19,3% en los primeros siete meses de 2026. Todavía no hay una actualización más reciente disponible.
Desempleo
El último dato oficial de mercado de trabajo del INDEC, correspondiente al primer trimestre de 2026, ubicó la tasa de desocupación en 7,8% en los 31 aglomerados urbanos relevados, afectando a unas 1,72 millones de personas, con una informalidad laboral de 44,2%, el nivel más alto de la serie histórica.
Contexto de cierre
La jornada combinó una señal de alivio local con un fondo externo más tenso. En la city, el riesgo país perforó los 500 puntos básicos por primera vez en más de dos semanas, de la mano de un nuevo respaldo político y financiero de Estados Unidos al programa económico del Gobierno, mientras el BCRA sumó otra rueda de compras de reservas y el dólar se mantuvo estable. En el plano externo, la escalada entre Estados Unidos e Irán siguió empujando al petróleo a máximos de varias semanas y llevó a los rendimientos de los bonos del Tesoro a niveles no vistos desde 2023, aunque Wall Street logró cortar su racha negativa. El mercado ahora concentra su atención en el informe de empleo de Estados Unidos que se conocerá el viernes, clave para las expectativas sobre la próxima decisión de tasas de la Reserva Federal.
Fuentes:
El Cronista (dólar blue miércoles): https://www.cronista.com/finanzas-mercados/dolar-blue-hoy-a-cuanto-cotiza-el-miercoles-2-de-septiembre-con-el-mep-y-el-ccl/
El Cronista (dólar oficial miércoles): https://www.cronista.com/finanzas-mercados/dolar-hoy-a-cuanto-cotiza-el-oficial-en-los-bancos-de-la-city-este-miercoles-2-de-septiembre/
BAE Negocios (cotización confirmada miércoles): https://www.baenegocios.com/finanzas/dolar-hoy-la-cotizacion-confirmada-el-miercoles-2-de-septiembre-1269/
BAE Negocios (BCRA compró USD 28 millones): https://www.baenegocios.com/finanzas/el-bcra-compro-usd-28-millones-pero-apenas-absorbio-el-4-de-lo-operado-9286/
Infobae (dólar en vivo miércoles, BCRA): https://www.infobae.com/economia/2026/09/02/dolar-hoy-en-vivo-a-cuanto-operan-todas-las-cotizaciones-minuto-a-minuto-este-lunes-2-de-septiembre/
El Cronista (riesgo país perforó los 500 puntos): https://www.cronista.com/finanzas-mercados/riesgo-pais-perforo-los-500-puntos-que-espera-el-mercado-ahora/
Infobae (riesgo país 496 puntos): https://www.infobae.com/economia/2026/09/02/mercados-cae-el-riesgo-pais-argentino-y-vuelve-a-perforar-el-piso-de-los-500-puntos-basicos/
Perfil (riesgo país y Merval): https://www.perfil.com/noticias/economia/tras-varias-semanas-al-alza-el-riesgo-pais-rompio-la-barrera-de-los-500-puntos-basicos-a40.phtml
CNBC (Wall Street hoy): https://www.cnbc.com/2026/09/01/stock-market-today-live-updates.html
Alain Guillot (resumen Wall Street): https://www.alainguillot.com/stock-market-recap-september-2-2026/
Bolsamania (cierre Wall Street): https://www.bolsamania.com/noticias/mercados-ultima-hora/cierre-en-wall-street-dow-jones-056-sp-500-046-y-nasdaq-045–23464946.html
Petróleo Noticias (precio del crudo hoy): https://mx.headtopics.com/news/precio-del-petr-leo-hoy-as-cotiza-el-barril-de-crudo-este-87317964
Yahoo Finance (precios cripto hoy): https://finance.yahoo.com/personal-finance/investing/article/bitcoin-and-ethereum-prices-today-wednesday-september-2-2026-crypto-prices-tumble-as-iran-war-reignites-112639522.html
iProUp (Ethereum hoy): https://www.iproup.com/economia-digital/71184-cuanto-vale-bitcoin-hoy-2-de-septiembre-de-2026
iProUp (XRP hoy): https://www.iproup.com/economia-digital/71186-cuanto-vale-xrp-hoy-2-de-septiembre-de-2026
iProUp (Solana hoy): https://www.iproup.com/economia-digital/71185-cuanto-vale-bitcoin-hoy-2-de-septiembre-de-2026
CoinLore/DiarioBitcoin (BNB hoy): https://www.coinlore.com/es/coin/binance-coin
El Cronista (inflación julio): https://www.cronista.com/economia-politica/inflacion-de-julio-2026-de-cuanto-fue-el-ipc-del-mes-pasado-segun-el-indec/
Infobae (desempleo Q1 2026): https://www.infobae.com/economia/2026/06/22/la-desocupacion-tuvo-una-leve-baja-en-el-primer-trimestre-y-afecta-a-17-millones-de-argentinos/





Resumen Económico y Financiero del miércoles 28 de octubre de 2026
Datos del día: miércoles 28 de octubre de 2026
TIPO DE CAMBIO
El mercado cambiario argentino comenzó la jornada con atención puesta en la evolución del dólar, la intervención del Banco Central y la volatilidad financiera regional.
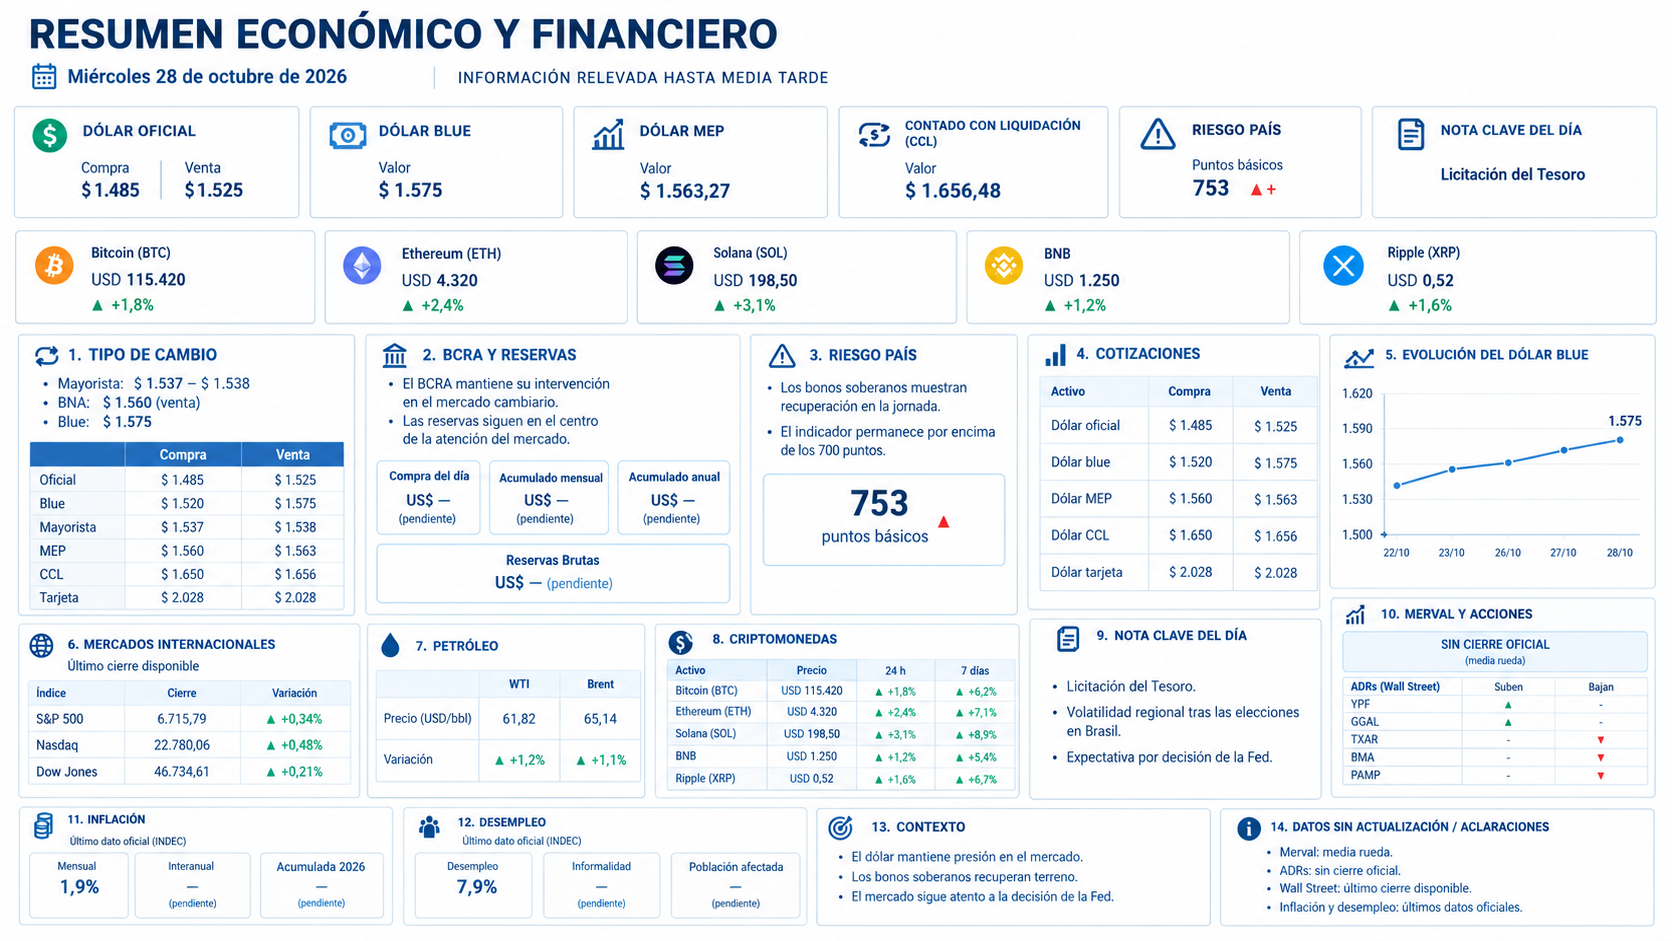
Durante la mañana, el dólar oficial minorista se ubicaba en $1.560 para la venta en el Banco Nación, mientras que el dólar blue cotizaba a $1.575. En el segmento mayorista, la referencia se situaba en torno a $1.537-$1.538.
Entre las cotizaciones financieras, el dólar MEP se ubicaba en $1.563,27 y el contado con liquidación (CCL) en $1.656,48. El dólar tarjeta alcanzaba los $2.028.
Estas cifras corresponden a referencias difundidas durante la mañana y no constituyen los valores definitivos de cierre. Las variaciones diarias definitivas, la cotización del CCL calculada mediante GD30 y la comparación con el cierre anterior quedan pendientes de confirmación.
La evolución del tipo de cambio continúa condicionada por la demanda de cobertura, las intervenciones oficiales, la liquidación de divisas y la dinámica de las bandas cambiarias establecidas por el BCRA. El límite vigente y la posición exacta de las cotizaciones respecto de esa banda deben verificarse con la información oficial del día.
BCRA Y RESERVAS
La atención del mercado continúa centrada en la capacidad del Banco Central para sostener la acumulación de reservas internacionales en un contexto de volatilidad cambiaria y compromisos financieros.
Como antecedente inmediato, la información publicada sobre la semana finalizada el viernes 23 de octubre señaló compras acumuladas por US$270 millones y reservas brutas superiores a US$50.000 millones. Estos datos son anteriores a la jornada actual y no deben interpretarse como cifras del 28 de octubre.
Las compras o ventas netas del BCRA durante este miércoles, las reservas brutas actualizadas y los acumulados mensual y anual quedan pendientes de confirmación oficial.
También resta verificar el nivel vigente de las metas de reservas acordadas con el Fondo Monetario Internacional y el margen disponible para su cumplimiento.
RIESGO PAÍS
Los bonos soberanos argentinos en dólares mostraban una recuperación durante la mañana, en una rueda marcada por la volatilidad regional posterior a las elecciones en Brasil.
Las referencias publicadas por Ámbito señalaban subas de hasta 0,9% en determinados títulos públicos y una baja del riesgo país, aunque el indicador permanecía por encima de los 700 puntos básicos.
En la última referencia de cierre disponible, correspondiente al martes 27 de octubre, el riesgo país se ubicó en 753 puntos básicos.
El valor actualizado del índice EMBI de J.P. Morgan, su variación definitiva respecto de la rueda anterior y la distancia frente al mínimo reciente quedan pendientes de confirmación al cierre.
La evolución de los bonos dependerá, entre otros factores, de la percepción de riesgo regional, las necesidades de financiamiento del Tesoro y la capacidad de la economía argentina para sostener el equilibrio fiscal y externo.
NOTA CLAVE DEL DÍA
El mercado sigue de cerca tres acontecimientos relevantes.
- Licitación de deuda del Tesoro. El Gobierno busca refinanciar vencimientos de deuda en pesos por aproximadamente $10,8 billones, según estimaciones difundidas por el mercado. El resultado de la operación será importante para evaluar la capacidad de renovación de los compromisos y las condiciones de financiamiento.
- Volatilidad financiera regional. Los activos argentinos continúan expuestos a los movimientos de los mercados brasileños después de las elecciones en ese país. El comportamiento de las monedas, los bonos y las acciones de la región puede influir sobre la demanda de cobertura y los precios locales.
- Decisión de tasas de la Reserva Federal. Los inversores internacionales esperan la comunicación de política monetaria de la Fed. La decisión y las señales sobre la trayectoria futura de las tasas pueden modificar las condiciones financieras globales y el apetito por activos emergentes.
Como dato adicional, el Gobierno prevé reunir a 43 grandes empresas y proveedores nacionales en un encuentro vinculado al Régimen de Incentivo para Grandes Inversiones (RIGI), con más de 2.400 reuniones comerciales previstas. El resultado concreto de estas iniciativas y su impacto sobre nuevas inversiones deberán evaluarse a partir de los anuncios oficiales.
Merval y acciones argentinas
Pendiente de actualización. Al momento de la consulta, el mercado local continuaba operando y no se dispone de un cierre confirmado del índice S&P Merval para el miércoles 28 de octubre.
El informe definitivo deberá incluir el nivel de cierre en puntos, la variación porcentual diaria, los extremos de la rueda y el desempeño de las principales acciones argentinas.
En Wall Street, los ADR argentinos también requieren una actualización al cierre de la sesión. No corresponde asignar posiciones entre los mayores avances y retrocesos sin disponer de las cotizaciones definitivas.
Mercados internacionales
Pendiente de cierre. Los índices S&P 500, Nasdaq Composite y Dow Jones deben actualizarse una vez finalizada la rueda correspondiente.
La atención internacional se concentra en la decisión de tasas de la Reserva Federal y en las expectativas sobre la inflación y el costo del financiamiento. Los valores definitivos y sus variaciones porcentuales no están confirmados en esta actualización.
Petróleo
Pendiente de actualización. Los precios del crudo WTI y Brent deben verificarse con las cotizaciones de mercado correspondientes al 28 de octubre.
Para completar esta sección se necesitan los precios de apertura, los valores de referencia en dólares por barril y las variaciones porcentuales de la jornada. No se incorporan cifras no verificadas.
Criptomonedas
Pendiente de actualización. Los precios de Bitcoin (BTC), Ethereum (ETH), Solana (SOL), BNB y Ripple (XRP) deben verificarse con datos actuales de mercado.
La versión definitiva deberá consignar el precio de cada activo, su variación de las últimas 24 horas y su desempeño durante los últimos siete días. No se presentan valores estimados como si fueran cotizaciones confirmadas.
INFLACIÓN
El último dato oficial disponible del INDEC corresponde a septiembre de 2026. El Índice de Precios al Consumidor (IPC) registró una suba mensual del 1,9%.
La inflación interanual y la variación acumulada entre enero y septiembre de 2026 deben completarse con las series oficiales correspondientes para evitar diferencias de cálculo.
La evolución de los precios continúa siendo una variable central para evaluar el poder adquisitivo, la política monetaria, las tasas de interés y las expectativas económicas.
DESEMPLEO
El último dato oficial disponible consultado corresponde al segundo trimestre de 2026. Según el INDEC, la tasa de desocupación se ubicó en el 7,9%, mientras que la tasa de actividad alcanzó el 48,9% y la tasa de empleo llegó al 45,0%.
La informalidad laboral y la cantidad de personas afectadas deben completarse con el informe oficial correspondiente. La tasa de desempleo no representa por sí sola la totalidad de las dificultades laborales: también deben considerarse la informalidad, la subocupación y la calidad de los puestos de trabajo.
CONTEXTO DE CIERRE
La jornada transcurre bajo la influencia de tres factores principales: la evolución del dólar, la reacción de los bonos soberanos y la volatilidad financiera regional. La recuperación inicial de los títulos públicos ofrece una señal favorable, aunque el riesgo país continúa en niveles elevados y las acciones argentinas requieren confirmación de su desempeño definitivo.
En el frente financiero, la licitación del Tesoro y la decisión de tasas de la Reserva Federal aparecen entre los acontecimientos con mayor capacidad de influir sobre las expectativas. Para evaluar el balance definitivo del día también será necesario incorporar el cierre del mercado cambiario, las operaciones del BCRA, las reservas internacionales y los resultados de las bolsas locales e internacionales.
Este resumen debe considerarse una actualización parcial de la mañana del miércoles 28 de octubre de 2026, no un informe de cierre definitivo.
FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos, pero persisten los desafíos económicos
El acuerdo técnico alcanzado con el Fondo Monetario Internacional (FMI) representa un nuevo respaldo al programa económico del Gobierno argentino. La revisión abre el camino para un desembolso estimado en unos 870 millones de dólares, aunque su acreditación depende de la aprobación definitiva del Directorio Ejecutivo del organismo.
La decisión es relevante para la estrategia financiera del país, que busca fortalecer las reservas internacionales, sostener la estabilidad cambiaria y cumplir con sus compromisos de deuda. Sin embargo, el resultado de la revisión también deja en evidencia que persisten desafíos fiscales y económicos que deberán resolverse para garantizar la continuidad del programa.
El acuerdo forma parte del programa de Facilidades Extendidas por 20.000 millones de dólares anunciado en abril de 2025. Por lo tanto, no se trata de un nuevo préstamo por ese monto, sino de una instancia de evaluación dentro de un esquema de financiamiento ya vigente.
Reservas y equilibrio fiscal, en el centro de la revisión
Uno de los puntos centrales del análisis del FMI fue la evolución de las reservas internacionales. La acumulación de divisas resulta fundamental para reducir la vulnerabilidad externa de Argentina, afrontar pagos en moneda extranjera y mejorar la confianza de los mercados.
El Gobierno busca consolidar una posición financiera que permita disminuir las presiones sobre el dólar y reducir la incertidumbre cambiaria. En ese contexto, la continuidad del respaldo del organismo internacional puede contribuir a mejorar las expectativas, aunque el efecto dependerá de la evolución efectiva de las reservas y de la capacidad del Banco Central para sostenerlas.
El frente fiscal también ocupa un lugar central. La revisión contempla desvíos respecto de algunas metas originales, especialmente en materia de resultado fiscal. La eventual concesión de una dispensa permitiría continuar con el programa pese a esos incumplimientos puntuales.
Este aspecto demuestra que el seguimiento del FMI no se limita a verificar cifras aisladas, sino que también considera la trayectoria general del programa y la capacidad del Gobierno para mantener sus compromisos económicos.
Qué impacto puede tener sobre el dólar y los mercados
La continuidad del acuerdo puede favorecer la estabilidad financiera, reducir parcialmente la percepción de riesgo y mejorar las condiciones para el financiamiento argentino. Si el desembolso se concreta, el país contará con recursos adicionales que ayudarán a administrar sus necesidades financieras.
No obstante, la llegada de esos fondos no garantiza una baja del dólar ni una reducción automática del riesgo país. La reacción de los mercados dependerá también de la evolución de las reservas, los vencimientos de deuda, las tasas internacionales y las expectativas sobre la economía argentina.
Además, los recursos provenientes del FMI deben analizarse dentro del conjunto de las obligaciones externas. Una parte de los fondos puede contribuir a cubrir compromisos financieros existentes, por lo que el desembolso no necesariamente se traduce en un aumento equivalente de las reservas disponibles.
Inflación, consumo y actividad económica
El respaldo financiero internacional puede contribuir indirectamente a sostener el proceso de desinflación, siempre que ayude a reducir la incertidumbre y las tensiones cambiarias. Sin embargo, la aprobación de una revisión no tiene un efecto inmediato sobre los precios ni garantiza una recuperación del poder adquisitivo.
La evolución de los salarios reales, el consumo, el empleo y la producción seguirá siendo determinante para evaluar los resultados de la política económica.
El ajuste fiscal constituye otro elemento relevante. Si bien el equilibrio de las cuentas públicas puede contribuir a reducir las necesidades de financiamiento del Estado, sus efectos sobre la actividad económica dependerán de la composición del gasto, la evolución de los ingresos y la capacidad del sector privado para generar inversión y empleo.
El desafío de transformar la estabilidad en crecimiento
Más allá del respaldo del FMI, el principal desafío de Argentina consiste en transformar la estabilidad financiera en crecimiento económico sostenible.
Para lograrlo, el país necesita incrementar sus exportaciones, atraer inversiones productivas, ampliar la capacidad industrial y generar nuevas fuentes de divisas. Los proyectos vinculados con energía, minería, agroindustria y otros sectores exportadores pueden contribuir a ese objetivo, siempre que se traduzcan en inversiones efectivas, producción y empleo.
La estabilidad macroeconómica es una condición importante para ese proceso, pero no resulta suficiente por sí sola. También influyen la infraestructura, la productividad, el acceso al crédito, los costos de producción y la evolución de la demanda interna.
Dos escenarios posibles para la economía argentina
En un escenario favorable, el desembolso se concreta, las reservas mejoran, se mantiene el equilibrio fiscal y disminuye la incertidumbre. Esa combinación podría favorecer las inversiones, facilitar el financiamiento y contribuir a una recuperación gradual de la actividad económica.
En un escenario más complejo, los fondos se destinan principalmente a atender vencimientos, las reservas vuelven a debilitarse y la economía no genera suficientes divisas genuinas. En ese caso, el respaldo financiero podría ofrecer un alivio temporal sin resolver los problemas estructurales del país.
La diferencia entre ambos escenarios dependerá de la capacidad del Gobierno para sostener el programa, cumplir sus compromisos y generar condiciones que permitan expandir la producción y las exportaciones.
Una señal positiva, pero no una solución definitiva
El acuerdo técnico con el FMI constituye una señal favorable para el Gobierno argentino porque mantiene abierta la posibilidad de recibir nuevos fondos y permite continuar con el programa financiero vigente. También reduce, al menos parcialmente, la incertidumbre vinculada con la revisión del acuerdo.
Sin embargo, el respaldo del organismo no significa que los problemas económicos estén resueltos. La deuda, la acumulación de reservas, la sostenibilidad fiscal y la recuperación de la actividad seguirán siendo variables centrales.
La evaluación definitiva deberá considerar no solo si Argentina recibe el desembolso previsto, sino también qué sucede con las reservas, el dólar, la inflación, el empleo y la inversión durante los próximos meses.
En definitiva, el FMI le ofrece al Gobierno un margen financiero adicional para sostener su estrategia económica. La prueba decisiva será utilizar ese margen para consolidar una estabilidad duradera, generar divisas genuinas y construir las condiciones necesarias para que la recuperación llegue a la economía real.
La noticia debe interpretarse, por lo tanto, como un respaldo importante, pero condicionado a los resultados futuros. La sostenibilidad del programa dependerá de que Argentina pueda cumplir sus obligaciones y crecer sin depender indefinidamente de nuevos desembolsos y refinanciaciones.
Fuentes de referencia: Fondo Monetario Internacional, comunicados y documentos oficiales del programa argentino; cobertura económica de LA NACION y TN del 27 de octubre de 2026.
Nota editorial: el acuerdo técnico y la aprobación definitiva del Directorio Ejecutivo son instancias diferentes. El desembolso debe considerarse pendiente hasta que exista confirmación oficial de su autorización.
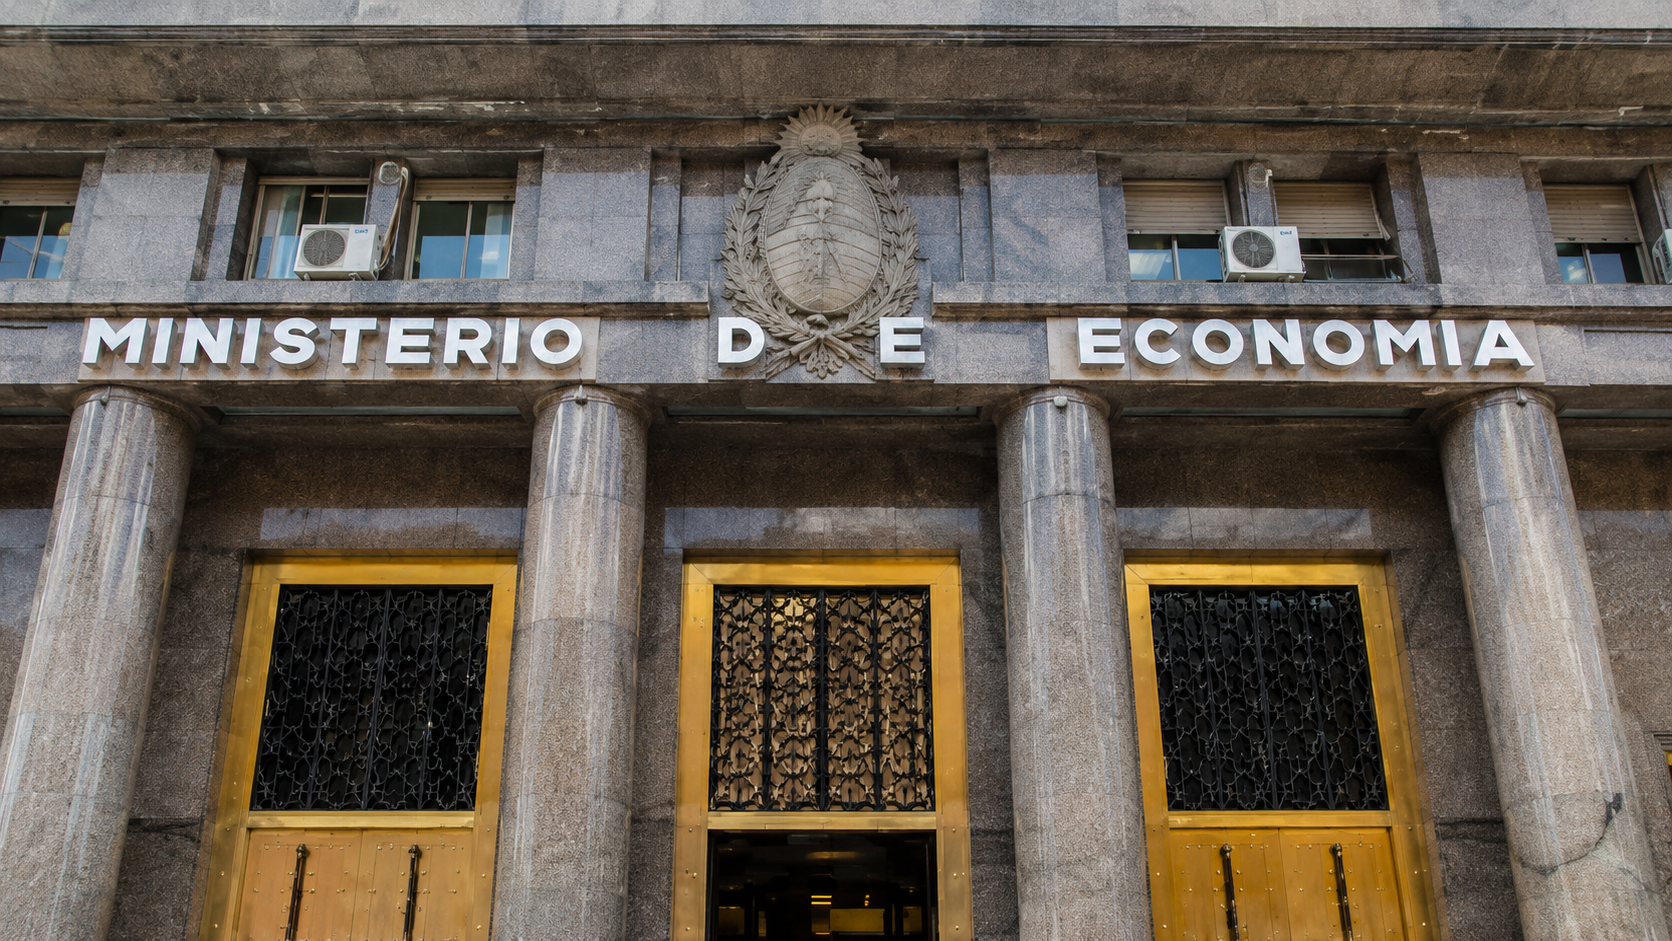
Deuda: el Tesoro busca renovar $10,9 billones y pone a prueba la demanda de pesos
El Ministerio de Economía realizará este miércoles una nueva licitación de deuda en moneda local para afrontar vencimientos por casi $11 billones. La operación permitirá medir el interés de los inversores por los títulos públicos, el costo de financiamiento y la capacidad del Gobierno para extender los plazos de pago sin generar tensiones adicionales sobre la liquidez.
El Gobierno se prepara para afrontar una de las operaciones financieras más relevantes del cierre de octubre. La Secretaría de Finanzas buscará renovar vencimientos por aproximadamente $10,9 billones mediante una nueva licitación de letras y bonos del Tesoro, en una semana marcada por la volatilidad de los mercados argentinos y el impacto regional del resultado electoral en Brasil.
La licitación se realizará el miércoles 28 de octubre y representa una prueba para la estrategia de financiamiento en pesos del equipo económico. El resultado no dependerá únicamente del monto que consiga refinanciar, sino también de las tasas que deba convalidar y de los plazos que los inversores estén dispuestos a aceptar.
Según la información publicada por el Ministerio de Economía y las estimaciones recogidas por Ámbito, el Tesoro cuenta con depósitos en el Banco Central por aproximadamente $8,9 billones. Ese respaldo de liquidez constituye una referencia relevante para evaluar la capacidad del Gobierno de afrontar los compromisos y administrar el resultado de la operación.
Una licitación de casi $11 billones
El monto que enfrenta Economía es superior al de las licitaciones anteriores de octubre. De acuerdo con las cifras difundidas por analistas del mercado, los vencimientos ascienden a unos $10,9 billones, frente a los $4,85 billones de mediados de mes y los $8,65 billones registrados hacia finales de septiembre.
Para atender esos compromisos, Finanzas presentó una oferta diversificada de instrumentos en pesos, con diferentes plazos y mecanismos de actualización. La estrategia apunta a cubrir las obligaciones inmediatas y, al mismo tiempo, evaluar la posibilidad de distribuir una parte de los pagos hacia períodos posteriores.
El menú incluye una nueva Letra del Tesoro Capitalizable (LECAP) con vencimiento en febrero de 2027, títulos ajustados por inflación mediante el Coeficiente de Estabilización de Referencia (CER), instrumentos vinculados a la tasa mayorista TAMAR, un bono dual que combina alternativas de ajuste y una letra vinculada al dólar oficial.
La combinación permite que los inversores elijan entre diferentes alternativas de cobertura y rendimiento, según sus expectativas sobre la inflación, las tasas de interés y la evolución del tipo de cambio.
Qué instrumentos ofrece Economía
La convocatoria contempla títulos con vencimientos distribuidos entre 2027 y 2028:
- LECAP: vencimiento el 26 de febrero de 2027.
- Bonos CER: vencimientos el 31 de marzo y el 29 de octubre de 2027.
- Bono TAMAR: vencimiento el 31 de agosto de 2027.
- Bono dual CER/TAMAR: vencimiento el 15 de diciembre de 2028.
- Letra dólar linked: vencimiento el 15 de enero de 2027.
La diversidad de instrumentos permitirá observar qué tipo de cobertura concentra la demanda del mercado. Los títulos CER ofrecen protección frente a la inflación, los vinculados a TAMAR siguen una tasa de referencia del mercado mayorista y las letras dólar linked permiten cubrirse ante variaciones del tipo de cambio oficial.
La incorporación de una nueva LECAP a febrero de 2027 también amplía las alternativas disponibles en el tramo de tasa fija, mientras que el bono dual extiende parte de la oferta hacia vencimientos posteriores a 2027.
El porcentaje de renovación será una de las claves
En las licitaciones de deuda, el indicador central es el rollover, que mide qué proporción de los vencimientos se refinancia mediante nuevas colocaciones.
Si el Tesoro adjudica un monto equivalente al total de sus compromisos, habrá conseguido una renovación del 100%. Si coloca más de lo que vence, absorberá pesos del sistema; si renueva menos, deberá cubrir la diferencia con otros recursos disponibles.
En la licitación del 14 de octubre, el Gobierno adjudicó $6,61 billones y alcanzó un rollover del 136,14%, según informó Infobae. Esa operación permitió absorber fondos por encima de los vencimientos inmediatos, aunque el efecto final sobre la liquidez también dependió de las operaciones posteriores de recompra de títulos.
Para la convocatoria de esta semana, los analistas consultados por Ámbito consideraron que la amplitud del menú podría favorecer la renovación de los compromisos. Sin embargo, esa evaluación constituye una expectativa previa: el resultado definitivo dependerá de las ofertas recibidas, los montos adjudicados y las tasas aceptadas por Finanzas.
Tasas de interés y liquidez: el equilibrio que busca el mercado
Otro aspecto central será el costo al que el Gobierno consiga refinanciar su deuda. Una mayor demanda de títulos puede facilitar la renovación, pero las tasas exigidas por los inversores determinarán cuánto cuesta sostener esa estrategia.
La decisión también tiene consecuencias para la liquidez del sistema financiero. Si Economía absorbe una cantidad significativa de pesos mediante la licitación, puede reducir los fondos disponibles en el mercado y modificar las condiciones de financiamiento de corto plazo.
En sentido contrario, una renovación cercana al monto de los vencimientos permitiría cubrir los compromisos sin retirar necesariamente una cantidad adicional de dinero del sistema.
Los analistas citados por Ámbito señalaron que las tasas se mantenían en torno al 20,5% en el contexto previo a la operación. Ese nivel es una referencia del mercado mencionada antes de la licitación, no una tasa garantizada para los nuevos instrumentos.
Por eso, además del porcentaje de rollover, será importante observar las tasas de corte, la distribución de las adjudicaciones por instrumento y el plazo promedio de la nueva deuda.
El desafío de extender los vencimientos
La estrategia de financiamiento también busca evitar una concentración excesiva de obligaciones en el corto plazo. La colocación de instrumentos con vencimientos en 2028 permitirá evaluar si los inversores están dispuestos a asumir compromisos más largos en un escenario de incertidumbre financiera.
Extender los plazos puede reducir la frecuencia de las necesidades de refinanciación, aunque requiere que el mercado acepte las condiciones ofrecidas por el Tesoro. Si la demanda se concentra en títulos de corto plazo, el Gobierno podría cubrir los vencimientos inmediatos sin conseguir una extensión significativa de su perfil de deuda.
La elección de los instrumentos, las tasas convalidadas y la distribución temporal de las adjudicaciones serán, por lo tanto, variables relevantes para analizar el resultado.
Qué puede cambiar después de la licitación
El resultado de la operación ofrecerá información sobre tres aspectos del programa financiero:
- Demanda de deuda en pesos: permitirá conocer el apetito de los inversores por los instrumentos ofrecidos y los mecanismos de cobertura preferidos.
- Costo de financiamiento: las tasas de corte mostrarán qué rendimiento exige el mercado para refinanciar al Tesoro.
- Administración de la liquidez: el monto adjudicado respecto de los vencimientos ayudará a determinar si la operación absorbe pesos adicionales o deja necesidades de financiamiento pendientes.
El contexto regional agrega un factor de incertidumbre. La reacción de los activos argentinos al resultado electoral de Brasil puede influir en las expectativas cambiarias, la demanda de cobertura y la disposición de los inversores a asumir riesgo soberano.
Sin embargo, la evolución de los bonos argentinos en dólares y la demanda de títulos en pesos no necesariamente siguen la misma dinámica. Por eso, el resultado de la licitación deberá analizarse a partir de las condiciones concretas de la operación y no únicamente mediante la evolución del riesgo país.
Una prueba para el programa financiero
La licitación del miércoles será una referencia importante para evaluar cómo administra Economía los vencimientos de deuda en moneda local al cierre de octubre. La capacidad de renovar los casi $11 billones, las tasas aceptadas y la posibilidad de colocar instrumentos a plazos más largos permitirán conocer el grado de respaldo que mantiene la estrategia de financiamiento en pesos.
Hasta que se publiquen los resultados oficiales, el porcentaje de renovación y el costo definitivo de la operación permanecen abiertos. La atención del mercado estará puesta tanto en el volumen adjudicado como en la calidad del financiamiento conseguido y sus efectos sobre la liquidez.
La clave no será solamente renovar la deuda, sino determinar en qué condiciones lo hace el Tesoro y cuánto margen obtiene para administrar sus próximos compromisos financieros.
Fuentes
- Ministerio de Economía de la Nación — Llamado a licitación de instrumentos del Tesoro del 26 de octubre de 2026: https://www.argentina.gob.ar/economia/finanzas
- Secretaría de Finanzas — Licitaciones de letras y bonos del Tesoro: https://www.argentina.gob.ar/economia/licitaciones
- Ámbito Financiero — Deuda: Economía va por la renovación de casi $11 billones con posible viento de frente: https://www.ambito.com/finanzas/deuda-economia-va-la-renovacion-casi-11-billones-posible-viento-frente-n6338165
- Ámbito Financiero — Deuda: Economía buscará renovar vencimientos por unos $11 billones y estirar los plazos de pago: https://www.ambito.com/finanzas/deuda-economia-buscara-renovar-vencimientos-unos-11-billones-y-estirar-los-plazos-pago-n6337290
- Infobae — Licitación clave: el Gobierno renovó todos los vencimientos de deuda y absorbió $1,75 billones: https://www.infobae.com/economia/2026/10/14/licitacion-clave-el-gobierno-renovo-todos-los-vencimientos-de-deuda-y-absorbio-175-billones-de-pesos/
Nota de actualización: esta nota describe la licitación prevista para el miércoles 28 de octubre de 2026. Los montos de vencimientos y depósitos corresponden a las cifras informadas antes de la operación. El resultado, el rollover efectivo y las tasas de adjudicación deben actualizarse una vez publicados los datos oficiales.


Resumen Económico y Financiero – 28 de octubre de 2026

FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos

Se come menos carne en el país y los frigoríficos miran afuera

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025