
Perspectivas
Arriazu advierte que el BCRA compra dólares a costa del crédito y alerta por una posible corrida en 2027

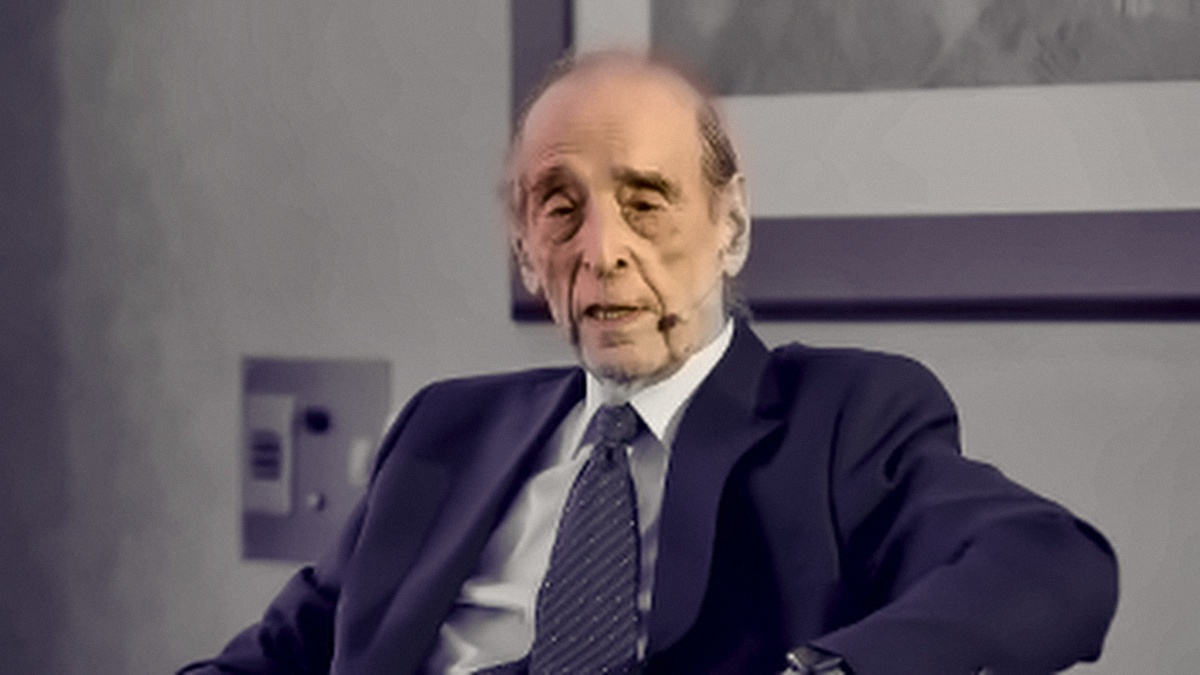
El economista, uno de los más escuchados por el Gobierno, sostiene que la economía debería crecer 5,5% y crece menos de 2%. Pide que el Tesoro devuelva pesos al mercado y que el Banco Central compre reservas sin esterilizar. El FMI, en cambio, recomendó hoy seguir acumulando reservas.
Ricardo Arriazu, fundador de Arriazu Macroanalistas, expuso el miércoles por la noche en el encuentro “De sostener a crecer”, organizado por el multi-family office Lantia Capital en Puerto Madero, ante unos 150 asistentes. Tucumano, con estudios en las universidades de Tucumán, Cuyo y Minnesota, volvió a plantear una crítica que viene repitiendo en las últimas semanas: no discute que el Banco Central acumule reservas, discute cómo lo hace.
El diagnóstico
Arriazu parte de una cuenta simple. Con buena cosecha, aporte de hidrocarburos y minería, buenos términos de intercambio y menos compra de divisas, la economía debería crecer 5,5%. Crece a menos de 2%, y para él la causa son las compras del BCRA.
Su argumento es que la compra de dólares “no tiene nada que ver con el balance comercial”: es un fenómeno monetario. La cantidad de pesos que la economía quiere tener la define la gente. Si el Central emite pesos para comprar dólares y esos pesos superan esa demanda, hay que retirarlos de algún lado para que no vayan al dólar ni a los precios. Según Arriazu, ese retiro se hizo a costa del crédito.
El mecanismo
Explicó el circuito en tres pasos:
- El BCRA compró dólares y le vendió una parte al Tesoro, que debía pagar deuda en moneda extranjera.
- El Tesoro colocó en las licitaciones más deuda de la que vencía y dejó la diferencia depositada en el Central.
- Esos pesos quedaron fuera del circuito: Arriazu los estima en $18 billones. Sostiene además que el aumento de los depósitos en pesos del sector público no se explica solo por el superávit fiscal.
Según los gráficos que mostró, en moneda constante cayeron este año el crédito hipotecario, el prendario, el personal y el de tarjetas, tras la recuperación de 2025. A quienes responden que el crédito no crece porque los bancos no prestan o la gente no quiere endeudarse, les contestó que puede ser, pero se preguntó por qué facilitarles a los bancos la tarea de colocar fondos en títulos públicos.
El contexto de las compras
Arriazu repasó la secuencia reciente: en 2024 el Gobierno compró unos USD 25.000 millones para cancelar deuda e importaciones impagas; en 2025, con la banda cambiaria, no compró; y este año cambió el criterio y prometió no esterilizar cuando aumente la demanda de pesos. Contó que ese cambio lo celebró, pero que luego se compró más de lo que el mercado estaba dispuesto a absorber. Según Infobae, el BCRA acumula más de USD 15.500 millones en compras en 2026, con más de USD 1.000 millones solo en octubre.
Qué propone
- Que el Tesoro deje de colocar deuda por encima de sus vencimientos.
- Que le devuelva al mercado los pesos excedentes, para que los bancos presten más o bajen las tasas.
- Que el BCRA compre reservas solo en la medida en que crezca la demanda de pesos, sin esterilizar.
“¿Para qué acumulo dólares si yo genero el problema?”, planteó. Y fue más allá: dijo no estar seguro de que el Gobierno entienda el problema, aunque aseguró que un cambio de política monetaria permitiría recuperar rápido la actividad.
Competitividad sí, devaluación no
Arriazu descartó la devaluación como salida: dijo que alivia tres o cuatro meses y después todo vuelve al punto de partida. Propuso atacar el “costo argentino”: los costos laborales (ausentismo y litigiosidad), el financiero (soñó con un riesgo país de 100 puntos en lugar de 700), una carga tributaria cercana al 30% como la de Corea en vez del 60% efectivo que, según él, paga quien cumple, y la infraestructura.
El riesgo político de 2027
Su advertencia central es que comprar reservas a costa del crédito genera recesión, desconfianza y una corrida el año próximo, y que las reservas acumuladas no alcanzarían para frenarla. Distinguió entre capacidad y voluntad de pago: el Gobierno puede pagar toda la deuda, pero lo que mira el mercado es si quiere pagarla después de las elecciones. Preguntó al auditorio si creían que, ante un triunfo de Axel Kicillof, se usarían las reservas para defender el peso.
Como termómetro electoral, señaló el índice de confianza en el Gobierno de la Universidad Di Tella: está más alto que con Macri, Cristina Kirchner y Alberto Fernández, y más bajo que con Néstor Kirchner, pero pidió mirar la tendencia. Recordó que la gente vota por esperanza y, si se desilusiona, cambia, como acaba de pasar en Brasil. Aclaró que el Gobierno todavía está a tiempo.
Lo que dijo sobre Brasil
Con la reelección de Lula como telón de fondo, Arriazu sostuvo que Brasil tiene la confianza que a la Argentina le falta, pero crece 2,2% y empezó a cometer errores parecidos a los argentinos: tasas muy altas que luego se subsidian vía el BNDES, y una inversión extranjera que comenzó a irse. Advirtió que sus USD 370.000 millones de reservas se construyeron por la cuenta de capital, es decir por confianza, y que eso “se puede ir de la noche a la mañana”. Para la Argentina, dijo, el efecto es que cuando a Brasil le va bien nos compra y cuando le va mal nos vende; mientras se mantenga el resultado fiscal, no ve un impacto macro, aunque sectores como el turismo podrían sufrir.
El contraste con el FMI
El mismo día, tras el acuerdo técnico por la tercera revisión del programa, la vocera del FMI, Julie Kozack, recomendó profundizar la acumulación de reservas y sostener la implementación de las políticas para bajar el riesgo país, que volvió a ubicarse por encima de los 700 puntos. Aun así, la vocera señaló que los compromisos en materia monetaria buscan acompañar la recuperación de la demanda de pesos, mejorar la administración de la liquidez y favorecer el crédito. Esa es, en parte, la preocupación de Arriazu. Kozack evitó definirse sobre una eventual recesión técnica cuando se conozcan los datos del tercer trimestre.
Una línea de pensamiento que se repite
Arriazu ya había adelantado el planteo el 20 de octubre en el Simposio de Economía de AUTA, donde afirmó que el país es sólido en lo fiscal y patrimonial pero “no confiable”, y el 22 en la Bolsa de Comercio, donde insistió en que la compra de divisas es un fenómeno monetario. En ambos casos el eje fue el mismo: la acumulación de reservas no puede hacerse a costa del crédito interno.
Qué seguir de cerca
- La evolución del crédito al sector privado en términos reales.
- El ritmo de compras del BCRA y los depósitos del sector público en el Central.
- Los datos de actividad del tercer trimestre.
- El riesgo país y la evolución del índice de confianza en el Gobierno de la Di Tella.
Aclaración editorial: las cifras sobre pesos retirados del mercado y sobre la caída del crédito son estimaciones de Arriazu, presentadas en el evento. Las posiciones oficiales y las del FMI son las que se detallan arriba.
FUENTES
https://perfil.com/economia/arriazu-advirtio-que-la-compra-de-reservas-puede-frenar-la-economia-y-desatar-una-corrida-cambiaria-en-2027-ayRXk2U7b0Y6
https://www.bloomberglinea.com/latinoamerica/argentina/el-cambio-de-politica-monetaria-que-pide-ricardo-arriazu-para-reactivar-la-economia/
https://www.mdzol.com/economia/2026/10/28/ricardo-arriazu-advirtio-que-la-compra-de-reservas-frena-la-economia-y-pidio-cambios-en-la-politica-1991539.html
https://urgente24.com/dinero/lo-seguira-escuchando-javier-milei-arriazu-ahora-le-anticipo-una-corrida-cambiaria-n635691
https://www.losprimeros.tv/actualidad/el-tucumano-arriazu-insiste—no-creo-que-lo-entiendan–y-apunta-a-la-politica-monetaria-del-central_a6ae366df052cad7d017ffe52
https://www.cadena3.com/noticia/politica-y-economia/el-fmi-le-recomendo-al-gobierno-seguir-acumulando-reservas-ante-la-suba-del-riesgo-pais_608364
https://www.infobae.com/economia/2026/10/20/uno-de-los-economistas-mas-escuchados-por-milei-explico-por-que-argentina-tiene-poco-crecimiento-demasiadas-divisas/
https://www.infobae.com/economia/2026/10/22/arriazu-volvio-a-criticar-la-forma-en-que-acumula-reservas-el-bcra-no-deberia-comprar-tanto-a-costa-del-credito-interno/
https://www.noticias24.com.ar/2026/10/20/la-advertencia-de-ricardo-arriazu-por-la-incertidumbre-financiera-y-el-rol-de-argentina/
El Banco Central de la República Argentina (BCRA) adquirió este jueves USD 47 millones en el Mercado Libre de Cambios, luego de tres jornadas consecutivas sin intervenir. La operación marca el regreso de la autoridad monetaria al mercado con saldo comprador, en un contexto en el que las reservas internacionales brutas se mantienen por encima de los USD 50.000 millones.
Con esta compra, el BCRA elevó el acumulado de octubre a USD 1.299 millones en 17 ruedas con saldo positivo. En lo que va de 2026, las adquisiciones de la entidad ya superan los USD 15.800 millones, un volumen que supera ampliamente la meta mínima de compras pactada con el Fondo Monetario Internacional.
Las reservas internacionales se ubicaron en torno a los USD 50.154 millones, según datos preliminares del día. La intervención oficial se produjo en una jornada de relativa calma cambiaria y forma parte de la estrategia de acumulación de divisas que el BCRA sostiene desde el inicio de la fase 4 del programa monetario.
Fuentes
- Banco Central de la República Argentina (@BancoCentral_AR) – #DataBCRA
- Reportes de operadores del mercado y cuentas especializadas (29 de octubre de 2026)
Deuda en pesos: el Tesoro renovó más del 100% de los vencimientos en octubre, pero enfrenta más de $70 billones hasta fin de año
La última licitación consiguió un rollover del 106,99%, con adjudicaciones por $11,56 billones. Sin embargo, el calendario de noviembre y diciembre mantiene elevada la exigencia de refinanciación. La clave será sostener la demanda por títulos públicos, administrar las tasas y evitar que los vencimientos se concentren en el corto plazo.
El Gobierno logró cerrar la última licitación de octubre con una renovación superior a los vencimientos inmediatos. La Secretaría de Finanzas adjudicó títulos por $11,56 billones, frente a compromisos estimados en $10,9 billones, y recibió ofertas por $15,79 billones. El resultado representó un rollover del 106,99%, de acuerdo con la información oficial difundida el 28 de octubre.
La operación permitió cubrir los compromisos previstos y captar un monto adicional de pesos. Pero, detrás de ese resultado, persiste una cuestión central para el programa financiero: el Tesoro necesita refinanciar una masa considerable de deuda durante los últimos dos meses de 2026 y administrar los vencimientos que trasladó hacia los próximos años.
El resultado de una licitación es una fotografía de la capacidad de financiamiento en una fecha determinada. Para evaluar la situación de la deuda hay que observar, además, el acumulado de las operaciones, los compromisos que quedan pendientes, el costo de las nuevas colocaciones y los plazos a los que se extienden las obligaciones.
Octubre: dos licitaciones con renovaciones superiores a los vencimientos
Durante octubre, el Tesoro consiguió superar el 100% de renovación en sus dos principales licitaciones de deuda en pesos.
En la operación del 14 de octubre, Finanzas adjudicó aproximadamente $6,61 billones frente a vencimientos por $4,85 billones. La relación implicó una renovación cercana al 136%, con un excedente de colocación respecto de las obligaciones inmediatas.
Dos semanas después, el 28 de octubre, el volumen de vencimientos fue considerablemente mayor. La operación había llegado a representar compromisos de unos $16,76 billones, pero el Gobierno realizó previamente un canje de instrumentos vinculados al dólar que redujo las obligaciones para la licitación final.
El canje permitió postergar parte de los pagos originalmente previstos. De acuerdo con los datos difundidos sobre esa operación, se convirtió el 72,85% del instrumento dólar linked involucrado, distribuyendo los compromisos entre títulos con vencimientos en noviembre de 2026, enero de 2027 y junio de 2027.
Luego de esa reorganización, los vencimientos que debían atenderse en la licitación del 28 de octubre quedaron en torno a $10,9 billones. Frente a ese monto, el Tesoro adjudicó $11,56 billones.
El resultado muestra que el refinanciamiento no depende exclusivamente de emitir nuevos títulos en cada subasta: también intervienen los canjes y las conversiones que permiten modificar el calendario de pagos.
¿Cuánta deuda queda por afrontar en 2026?
Las estimaciones publicadas por analistas financieros antes del cierre de octubre ubicaban los vencimientos de deuda en pesos del último trimestre en aproximadamente $99,3 billones. Ese cálculo contemplaba cerca de $27 billones para octubre, $35,5 billones para noviembre y casi $37 billones para diciembre.
Sin embargo, esos montos corresponden a estimaciones realizadas antes de las últimas operaciones y no deben interpretarse como una deuda que todavía está íntegramente pendiente. Los canjes y las licitaciones modifican el calendario y pueden trasladar compromisos de un mes a otro.
A partir de las estimaciones previas, noviembre y diciembre concentran alrededor de $72,5 billones en vencimientos brutos previstos. Esa cifra permite dimensionar el desafío de los dos últimos meses del año, aunque el monto efectivo que deba refinanciarse tendrá que actualizarse con el calendario posterior a las operaciones de octubre.
| Período | Vencimientos estimados antes del cierre de octubre |
|---|---|
| Octubre de 2026 | $27 billones |
| Noviembre de 2026 | $35,5 billones |
| Diciembre de 2026 | Casi $37 billones |
| Total del cuarto trimestre | Aproximadamente $99,3 billones |
Fuente: estimaciones de mercado publicadas durante octubre. Los valores son aproximados y pueden variar por canjes, conversiones y nuevas operaciones de deuda.
El dato relevante es que la presión no desaparece cuando el Tesoro renueva una licitación. Una parte importante de los compromisos simplemente cambia de fecha, por lo que el seguimiento debe contemplar tanto las obligaciones inmediatas como las que quedan programadas para los meses siguientes.
El rollover: qué significa renovar más del 100%
El porcentaje de rollover mide la relación entre el monto de deuda que el Tesoro coloca y los vencimientos que necesita refinanciar en una operación.
- Rollover del 100%: se refinancia un monto equivalente a los vencimientos considerados.
- Rollover superior al 100%: se adjudica más deuda que el monto de los vencimientos de referencia.
- Rollover inferior al 100%: una parte de los vencimientos no se cubre mediante esa colocación y debe afrontarse con otros recursos o mecanismos financieros.
En la licitación del 28 de octubre, los $11,56 billones adjudicados frente a $10,9 billones de vencimientos representaron un rollover del 106,99%. La diferencia fue de aproximadamente $660.000 millones.
Ese excedente no equivale a una reducción automática de la deuda pública. El Tesoro está sustituyendo títulos que vencen por otros nuevos y, en esa operación, puede aumentar o disminuir el volumen colocado según las condiciones de cada licitación. Para evaluar si la deuda total se reduce hay que considerar el conjunto de las operaciones, las amortizaciones, los intereses y las demás fuentes de financiamiento.
Tampoco debe confundirse el monto de ofertas recibidas con el financiamiento efectivamente obtenido: aunque los inversores presentaron propuestas por $15,79 billones, el Gobierno adjudicó $11,56 billones.
El costo de refinanciar: tasas, inflación y cobertura cambiaria
La demanda por deuda en pesos no depende únicamente de la confianza en el programa financiero. También está vinculada con el rendimiento ofrecido, las expectativas de inflación, la evolución del tipo de cambio y la disponibilidad de alternativas de inversión.
En la licitación de octubre, el menú incluyó instrumentos a tasa fija, bonos ajustados por inflación mediante el CER, títulos vinculados a la tasa mayorista TAMAR, una alternativa dual y una letra dólar linked.
Entre las tasas informadas por Finanzas, la nueva Lecap con vencimiento en febrero de 2027 tuvo una tasa efectiva mensual de corte del 2,10%, equivalente a una tasa interna de retorno efectiva anual del 28,32%. El bono a tasa TAMAR con vencimiento en agosto de 2027 registró una TIREA del 30,94%, mientras que los títulos ajustados por CER ofrecieron rendimientos reales adicionales sobre la inflación medida por ese índice.
La combinación de instrumentos busca atender distintas preferencias de los inversores. Algunos priorizan una tasa nominal conocida; otros buscan cobertura frente a la inflación o a variaciones del tipo de cambio.
Para el Tesoro, el desafío consiste en conseguir suficiente demanda sin elevar excesivamente el costo financiero y, al mismo tiempo, evitar que una proporción demasiado grande de la deuda venza en pocos meses.
El plazo de la deuda también importa
Una renovación elevada puede resolver una necesidad inmediata de caja, pero no necesariamente mejora el perfil de vencimientos si los nuevos títulos vencen poco después.
En la última licitación de octubre, el Gobierno volvió a ofrecer una combinación de instrumentos de corto y mediano plazo. La mayoría de las alternativas vencen entre enero y octubre de 2027, mientras que el título dual CER/TAMAR con vencimiento en diciembre de 2028 permitió extender una parte de las obligaciones más allá del próximo año electoral.
La colocación de instrumentos más largos ayuda a distribuir los pagos en el tiempo. Sin embargo, para conseguir ese financiamiento, el Tesoro debe encontrar inversores dispuestos a mantener posiciones durante más tiempo y aceptar las condiciones de rendimiento y cobertura que ofrece el mercado.
La concentración de vencimientos constituye un riesgo de refinanciación: cuando llega la fecha de pago, el Estado debe disponer de fondos propios o conseguir que los acreedores acepten renovar sus posiciones. Si la demanda cae, las tasas exigidas suben o aumenta la preferencia por instrumentos de menor plazo, el proceso puede volverse más costoso.
¿Cómo evaluar el acumulado de renovaciones de 2026?
Los resultados de las últimas operaciones muestran que el Tesoro consiguió renovar por encima del 100% en las licitaciones de octubre mencionadas. Pero no corresponde sumar esos porcentajes para obtener una tasa anual de rollover: cada licitación tiene vencimientos, instrumentos y montos diferentes.
Para calcular un indicador acumulado consistente desde enero hasta octubre sería necesario consolidar todas las licitaciones y canjes del período, separar las colocaciones en pesos de las denominadas en moneda extranjera, identificar los vencimientos originales y descontar los compromisos efectivamente postergados o cancelados. También habría que distinguir entre valor nominal y valor efectivo, ya que no siempre coinciden.
La Secretaría de Finanzas publica el histórico de resultados y los resúmenes anuales de colocaciones en el mercado local. Esos registros constituyen la base para elaborar una serie acumulada homogénea. Con los datos puntuales disponibles de las últimas operaciones no es posible establecer con rigor una única tasa de renovación para todo 2026.
Por eso, la conclusión más precisa es que las licitaciones recientes permitieron cubrir los vencimientos inmediatos, pero el balance anual de refinanciación debe evaluarse junto con el calendario actualizado de deuda y el costo de las nuevas colocaciones.
Noviembre y diciembre: las próximas pruebas
Los próximos meses serán relevantes por el volumen de obligaciones que el mercado estimaba antes del cierre de octubre. Noviembre y diciembre concentran una parte sustancial de los vencimientos brutos del último trimestre, por lo que el Gobierno deberá continuar administrando licitaciones, canjes y plazos de emisión.
Hay tres variables que conviene seguir de cerca:
1. La tasa de rollover. Renovar el 100% o más de los compromisos ayuda a evitar que los pagos se traduzcan en una salida importante de fondos del Tesoro, pero el indicador debe leerse junto con las operaciones previas y las posteriores.
2. El costo de financiamiento. Si el mercado exige mayores rendimientos, la renovación puede sostenerse, pero a cambio de intereses más altos. Eso puede incrementar las obligaciones futuras.
3. La extensión de los plazos. Trasladar vencimientos hacia 2027 y 2028 reduce la concentración de pagos en el corto plazo, aunque no elimina la deuda y puede exigir mayores rendimientos o instrumentos de cobertura.
La evolución de estos tres factores permitirá determinar si el Tesoro logra atravesar el cierre del año con un calendario más distribuido o si buena parte de la presión financiera vuelve a concentrarse en los primeros meses de 2027.
La conclusión: refinanciar no es cancelar
El resultado de octubre ofrece una señal concreta sobre la capacidad del Tesoro para colocar deuda en el mercado local: en las dos principales licitaciones del mes consiguió adjudicar montos superiores a los vencimientos de referencia.
Pero el rollover es una medida de refinanciación, no una medida de reducción de la deuda. La situación financiera también depende de los intereses que se pagan, la extensión de los vencimientos, la disponibilidad de recursos fiscales y las condiciones bajo las cuales los inversores aceptan renovar sus posiciones.
Con vencimientos de noviembre y diciembre estimados originalmente en unos $72,5 billones, el foco se desplaza ahora hacia la continuidad de la demanda por títulos públicos y la capacidad de administrar los pagos sin encarecer de manera significativa el financiamiento.
El balance definitivo de 2026 deberá considerar no solo cuánto logró renovar el Tesoro, sino también cuánto pagó, cuánto postergó mediante canjes y qué volumen de obligaciones trasladó hacia los próximos años.
Fuentes consultadas
- Secretaría de Finanzas — resultado oficial de la licitación del 28 de octubre de 2026: https://www.argentina.gob.ar/node/519431
- Secretaría de Finanzas — licitaciones, histórico de resultados y colocaciones anuales: https://www.argentina.gob.ar/economia/finanzas/relacion-con-inversores/licitaciones-de-letras-y-bonos-del-tesoro
- TN — resultado de la licitación del 28 de octubre: https://tn.com.ar/economia/2026/10/28/licitacion-de-deuda-el-gobierno-renovo-todos-los-vencimientos-de-la-semana-y-retiro-pesos-del-mercado/
- El Cronista — estimaciones de vencimientos para el último trimestre: https://www.cronista.com/finanzas-mercados/el-tesoro-enfrenta-27-billones-este-mes-y-casi-100-billones-en-2026-que-espera-el-mercado-que-bonos-le-gustan/
- Agencia Noticias Argentinas — canje de deuda dólar linked y reducción de vencimientos: https://noticiasargentinas.com/economia/economia-postergo-vencimientos-y-redujo-a–10-78-billones-los-compromisos-de-la-proxima-licitacion
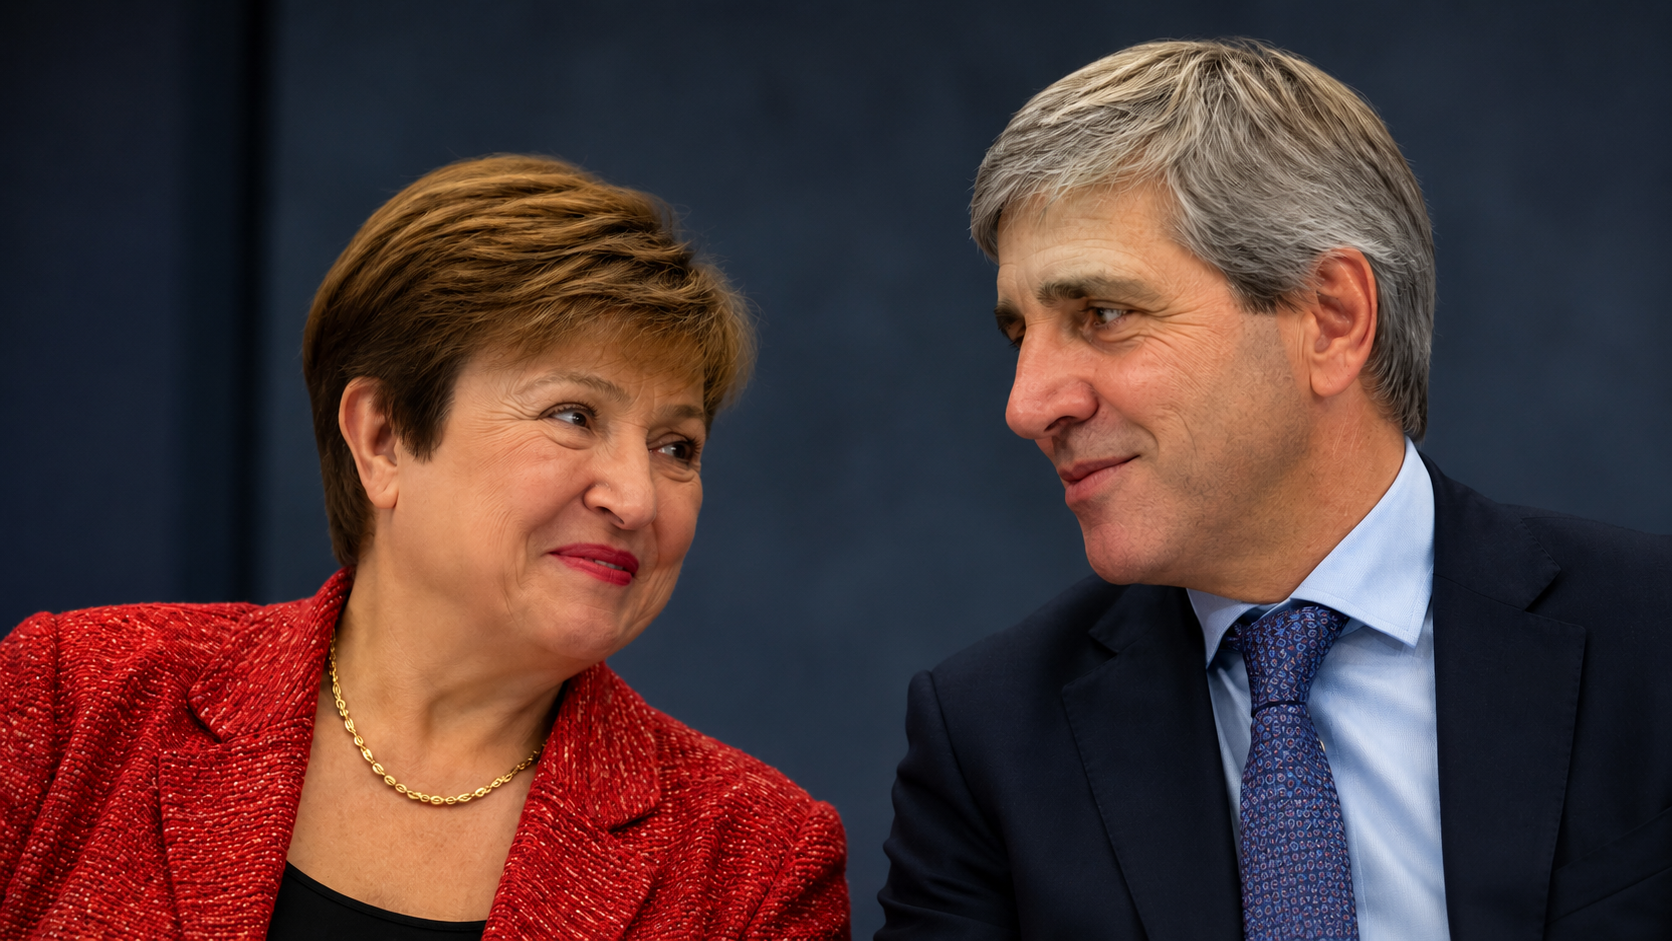
La vocera del Fondo Monetario Internacional, Julie Kozack, enumeró este jueves en Washington las cuatro líneas de acción pactadas con el Gobierno argentino para convertir la estabilización macroeconómica en mayor actividad y empleo. El anuncio se produce días después del acuerdo técnico sobre la tercera revisión del programa, que habilitaría un desembolso de unos 900 millones de dólares, y en un contexto de preocupación por el ritmo de la recuperación.
El Fondo Monetario Internacional puso este jueves el foco en la necesidad de que Argentina transforme los avances de la estabilización en crecimiento más sólido y creación de empleo. Durante su conferencia de prensa habitual en Washington, la directora del Departamento de Comunicaciones del organismo, Julie Kozack, detalló cuatro medidas concretas que fueron acordadas con el equipo económico del ministro Luis Caputo en el marco de la tercera revisión del programa. “En las conversaciones mantenidas entre nuestro equipo y las autoridades argentinas, se llegó a un entendimiento común sobre la necesidad de consolidar los avances logrados en materia de estabilización, transformándolos en un mayor crecimiento y en la creación de empleo”, afirmó la funcionaria.
La primera de las medidas consiste en profundizar los mercados de capitales y los mercados hipotecarios. Según explicó Kozack, el objetivo es ampliar el acceso al financiamiento, fomentar la inversión privada y respaldar la demanda interna. La vocera calificó esta línea como “una de las medidas claves”. La segunda apunta a aumentar la flexibilidad del mercado laboral para favorecer la creación de puestos de trabajo en el sector privado. “Esto será fundamental para garantizar que los frutos del crecimiento se traduzcan en puestos de trabajo”, subrayó. Las otras dos acciones se centran en la inversión: avanzar con algunas de las concesiones de infraestructura adjudicadas recientemente y facilitar la ejecución de inversiones estratégicas en el marco del Régimen de Incentivo para Grandes Inversiones (RIGI), cuyos proyectos aprobados ya superan los 76.000 millones de dólares.
El contexto en el que se producen estas definiciones no es menor. El propio FMI había recortado hace pocas semanas su proyección de crecimiento para la Argentina en 2026, bajándola del 3,5% al 2,1%, y varios analistas privados advierten sobre el riesgo de que la economía ingrese en una recesión técnica. A pesar de los elogios a la disciplina fiscal —que el organismo considera “ejemplar”— y a la fuerte acumulación de reservas (el Banco Central compró cerca de 16.000 millones de dólares en lo que va del año y las reservas netas superaron la meta de junio en unos 4.000 millones), el Fondo reconoce que el crecimiento todavía no se ha difundido lo suficiente ni se traduce con la fuerza esperada en empleo privado. El riesgo país, que oscila en torno a los 750 puntos, también genera inquietud, aunque Kozack evitó especular sobre su evolución futura y se limitó a recomendar que el país “continúe aplicando sus políticas con firmeza”.
Para el Gobierno de Javier Milei, el mensaje del FMI representa un respaldo a la continuidad del programa, pero también una señal de que el foco debe desplazarse hacia la reactivación. El acuerdo técnico alcanzado esta semana con el staff del Fondo, liderado por Joyce Wong, habilitará —una vez que lo apruebe el Directorio Ejecutivo a principios de diciembre— un nuevo desembolso de aproximadamente 900 millones de dólares. El organismo valoró positivamente el diálogo con las autoridades y el compromiso con el ancla fiscal (superávit primario del 1,4% del PIB en 2026 y un esfuerzo similar en 2027). Al mismo tiempo, insistió en que las reformas estructurales ya avanzadas, especialmente las laborales y de mercados sancionadas a principios de año, deben complementarse con estas nuevas acciones para que el proceso de estabilización se traduzca en una recuperación más amplia y sostenida.
Las perspectivas que deja el FMI son claras: mantener el rumbo de las políticas macroeconómicas disciplinadas es condición necesaria, pero no suficiente. La profundización del crédito, la mayor flexibilidad laboral, la ejecución de las concesiones de infraestructura y el despegue efectivo de los proyectos del RIGI aparecen como las herramientas elegidas para intentar que el crecimiento llegue a más sectores y se traduzca en empleo. El éxito de esta transición dependerá, en buena medida, de la capacidad del Gobierno para ejecutar estas medidas en un entorno todavía complejo, con una demanda interna débil y un riesgo país que se resiste a bajar de manera consistente. El Fondo, por ahora, acompaña y marca el camino.
Fuentes:
Fondo Monetario Internacional: https://www.imf.org/es/news/articles/2026/10/27/pr26342-argentina-imf-reaches-sla-on-3rd-rev-under-eff-arrangement
BAE Negocios: https://www.baenegocios.com/economia/el-fmi-ratifico-cuatro-medidas-acordadas-con-el-gobierno-para-reactivar-la-economia/


El BCRA volvió a comprar dólares y sumó USD 47 millones

Arriazu advierte que el BCRA compra dólares a costa del crédito y alerta por una posible corrida en 2027

Deuda en pesos: el Tesoro renovó todos los vencimientos en octubre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025