
Perspectivas
Con el crédito a cuentagotas, vuelve la permuta: cómo cambiar una casa por otra y cuánto se ahorra


Mientras los bancos recién empiezan a prestar con tasas más bajas, intercambiar un inmueble por otro aparece como plan B o como complemento de la hipoteca. Cómo funciona, cuánto cuesta y qué revisar antes de firmar.
Un mercado que se mueve, pero casi sin hipotecas
En la Ciudad de Buenos Aires se firmaron 6.612 escrituras de compraventa en septiembre, un 5,5% menos que un año antes, con un valor medio de unos US$120.000. El crédito sigue rezagado: en los primeros nueve meses hubo 7.426 hipotecas, un 31,4% menos que en el mismo período de 2025. Septiembre, de todos modos, mostró una mejora: fue el mes con más escrituras con hipoteca del año. Cantidad de escrituras de compraventa realizadas en Septiembre 2026 +2
El Gobierno busca acelerar esa recuperación. Hoy se subastan $200.000 millones del Fondo de Garantía de Sustentabilidad de la Anses para préstamos de vivienda, que los bancos podrán prestar con una tasa máxima de UVA + 7,5% y un plazo mínimo de 15 años. Tras las primeras licitaciones, algunos bancos bajaron sus tasas, como el Ciudad, que llegó al 6,5%. diarioelargentinolanacion
El límite sigue siendo el ingreso: la primera cuota no puede superar el 25% de los ingresos netos del grupo familiar, lo que deja afuera a muchos compradores. Además, los precios de los usados casi no suben, algo que según iProfesional deja margen para negociar descuentos fuertes. rosariofinanzasiprofesional
En ese escenario, la permuta gana atractivo.
Qué es y cómo funciona
Es un contrato en el que dos propietarios intercambian inmuebles. No tienen que valer lo mismo: quien recibe el más caro completa la diferencia con dinero. Por ejemplo, el dueño de un departamento de US$120.000 puede cambiarlo por otro de US$150.000 aportando los US$30.000 restantes, siempre que ambas partes estén de acuerdo.
El trámite se parece al de una compraventa. Se pactan los valores (de mercado o de tasación), se firma la escritura de permuta ante escribano, como exige el Código Civil y Comercial, y se transfiere la titularidad de ambos bienes. Quien adquiere entregando otra propiedad no tiene que acreditar el origen de los fondos.
Dónde está el ahorro y dónde no
El impuesto de sellos, del 3,5% según los escribanos consultados, se trata distinto según el caso:
- Valores iguales: se paga como una sola operación. Ahí está el ahorro.
- Con efectivo de por medio: se tributa como compraventa, y el sellado se calcula sobre la propiedad de mayor valor.
- Jurisdicciones distintas: se pierde la ventaja y se trata como dos ventas. Pasa, por ejemplo, al cambiar un departamento porteño por un lote en una provincia.
A eso se suman estudio de títulos, certificados registrales y catastrales, tasas y honorarios, que pueden llegar a un 3% más IVA en algunos conceptos.
La cuenta, con un ejemplo
Tomemos un departamento de US$120.000 que se cambia por otro de US$150.000, con una diferencia de US$30.000. Con el sellado del 3,5%:
| Camino | Qué se hace | Sellos |
|---|---|---|
| Vender y comprar | Dos escrituras separadas | US$4.200 + US$5.250 = US$9.450 |
| Permuta con diferencia en efectivo | Una escritura | Sobre la propiedad de mayor valor: US$5.250 |
| Permuta y crédito para la diferencia | Una escritura, con la diferencia financiada | Igual que la anterior, más los gastos del préstamo |
En el mejor caso, la permuta ahorra unos US$4.200 en sellos, que suelen repartirse entre las partes. Si hay efectivo y el escribano la trata como una compraventa, el ahorro puede ser menor. Son cifras ilustrativas, y conviene pedir el cálculo exacto antes de decidir.
¿Y el crédito?
Para financiar esos US$30.000 hay una referencia. Según un relevamiento de Rosario Finanzas, un préstamo de US$10.000 a 20 años tiene primeras cuotas de entre $97.760 y $155.835, según la tasa. Escalado a US$30.000, la primera cuota rondaría entre $293.000 y $468.000 por mes. Con la regla del 25%, haría falta un ingreso neto familiar de entre $1,17 millones y $1,87 millones. Es una estimación a partir de datos de octubre, no una oferta. rosariofinanzas
Los bancos prestan con condiciones propias (vivienda única, valor de tasación, relación entre cuota e ingreso), por lo que conviene consultar de antemano si financian la diferencia de una permuta. Si alguna de las propiedades tiene una hipoteca vigente, la operación se complica.
Quién puede usarla
- Quien quiere agrandar o achicar su vivienda sin esperar un comprador.
- Quien tiene una propiedad de valor parecido y en la misma jurisdicción que la que busca.
- Quien negocia con un desarrollador. Según corredores citados por iProfesional, hoy casi toda la compra de lotes se da por permuta, y es frecuente tomar bienes en parte de pago, en metros futuros o ya terminados. iprofesional
Qué revisar antes de firmar
- Estudio de títulos de ambas propiedades.
- Informes de dominio e inhibición, y libre deuda de expensas e impuestos.
- Tasación independiente de las dos.
- Cálculo de sellos y gastos por parte del escribano, antes de acordar el precio.
- Confirmación del banco, si se piensa financiar la diferencia.
- Boleto por escrito, con la diferencia, la fecha de posesión y las penalidades.
Cierre
La permuta no reemplaza al crédito, pero en un mercado con poca financiación puede ser la pieza que destraba una operación. La ventaja real aparece cuando los valores son parecidos, las propiedades están en la misma jurisdicción y no hay hipotecas. Con efectivo de por medio, el ahorro depende de cómo lo calcule el escribano. Las tasas y alícuotas cambian, por lo que conviene verificarlas con un profesional antes de decidir.
Fuentes: Colegio de Escribanos de la Ciudad de Buenos Aires, Clarín, La Nación, Rosario Finanzas, iProfesional.
Perspectivas
Ciberseguridad bajo presión: ataque a casi 200 sitios web, caídas bancarias en EE. UU. y una falla masiva de Red Link en Argentina
Una semana de incidentes digitales puso en evidencia que la continuidad de los servicios financieros y comerciales depende tanto de proveedores tecnológicos como de la capacidad de cada organización para detectar, contener y comunicar una crisis.
Qué pasó esta semana
| Incidente | Alcance | Estado de la investigación | Lectura clave |
|---|---|---|---|
| Ataque a sitios web vía Optimizely | Al menos 178 organizaciones, incluidas BBC, IKEA, Air France, CNN, Zoom, Salesforce, Equifax y HSBC en Emiratos Árabes Unidos | Ataque confirmado; se inyectó JavaScript malicioso para robar datos de tarjetas, criptomonedas e infectar dispositivos Apple | Riesgo de cadena de suministro digital y skimming web. telecinco+3 |
| Caídas en bancos de EE. UU. | Chase, Bank of America, Wells Fargo, US Bank y Zelle; miles de reportes de usuarios | Chase atribuyó el problema a un error de software y descartó un ciberataque; no hay evidencia pública de un ataque coordinado | Un incidente en un actor central puede propagar efectos percibidos en todo el sistema. cnnespanol.cnn+3 |
| Falla de Red Link en Argentina | Home banking, apps, transferencias, consulta de saldos y cajeros de numerosos bancos, incluidos Banco Nación y Banco Provincia | Falla técnica en los sistemas de Red Link; los bancos señalaron que el problema estaba en el proveedor | Concentración de proveedores crea un único punto de falla para todo el ecosistema financiero. elciudadanoweb+2 |
Argentina: Red Link
Desde la noche del lunes 16 de noviembre, una falla en los sistemas de Red Link afectó el home banking y otros canales digitales de múltiples entidades financieras del país. Los usuarios tuvieron problemas para ingresar a sus cuentas, consultar saldos y realizar transferencias; también se reportaron dificultades en cajeros automáticos y en el uso de tarjetas de débito.elciudadanoweb+1
Entre las entidades afectadas se mencionaron el Banco Nación, Banco Provincia de Buenos Aires, Banco Rioja, Banco Municipal de Rosario, Banco del Chubut, Banco de Tierra del Fuego, Banco Provincia del Neuquén y Banco de La Pampa, entre otras.elciudadanoweb
Punto periodístico importante: hasta la información disponible, se trata de una falla de disponibilidad, no de un ciberataque confirmado. Decir “Red Link fue hackeada” sería incorrecto si no hay una comunicación oficial que lo acredite.elciudadanoweb+1
La lección estratégica es que la dependencia de un proveedor común puede convertir una interrupción técnica en un evento sistémico: aunque cada banco tenga sus propios servidores, varios dependen de la misma infraestructura de banca digital.elciudadanoweb
EE. UU.: los cuatro bancos
El lunes 16 de noviembre, usuarios de JPMorgan Chase, Bank of America, Wells Fargo y US Bank, además de Zelle, reportaron problemas para acceder a servicios digitales y completar operaciones. Downdetector registró miles de incidentes, con más de 4.500 reportes vinculados a Chase.vistazo+1
Chase reconoció inconvenientes técnicos y los atribuyó a un error de software, descartando que fueran consecuencia de un ciberataque. Las autoridades y los reportes disponibles tampoco encontraron indicios de un ataque coordinado contra los bancos.wndu+2
La coincidencia temporal generó especulación sobre un ciberataque, pero la hipótesis más consistente es una falla técnica con efecto dominó: un problema en un actor relevante puede disparar reportes masivos, demoras en pagos y desconfianza en otros servicios financieros.wndu+1
El ataque confirmado: Optimizely
El incidente más claramente calificable como ciberataque fue la inyección de código JavaScript malicioso en herramientas alojadas en Optimizely, plataforma usada por grandes compañías para personalizar experiencias web. El código apuntaba a robar información financiera —tarjetas y criptomonedas— y a infectar dispositivos Apple.abc+1
Fueron afectados sitios de al menos 178 organizaciones, entre ellas BBC, IKEA, Air France, CNN, Zoom, Salesforce, Equifax y HSBC en Emiratos Árabes Unidos. Optimizely informó que identificó y contuvo el incidente, bloqueó la ruta vulnerable, eliminó el código inyectado y contactó a los clientes afectados.elnuevodia+1
Este caso muestra una amenaza muy actual: el atacante no necesita comprometer directamente al banco o al retailer, sino a un proveedor de software, una etiqueta de terceros o un componente integrado en el sitio. Es un ataque de cadena de suministro digital.
Qué deberíamos vigilar
-
Fraude posterior al incidente: mensajes de “verificación de identidad”, enlaces falsos, llamadas que piden códigos SMS y ofertas de reembolso.
-
Phishing por nombre de la marca afectada: los ciberdelincuentes suelen aprovechar la confusión posterior a una caída masiva.
-
Fugas de datos: en el caso Optimizely, el objetivo era capturar información de pagos y credenciales; conviene revisar movimientos y cambiar contraseñas si hubo interacción con sitios afectados.abc+1
-
Riesgo de concentración: Red Link demuestra que un solo proveedor puede afectar simultáneamente a decenas de bancos.elciudadanoweb+1
-
Comunicación de crisis: la ausencia de información clara alimenta rumores y hace que una falla técnica parezca un ataque.
Cómo estar preparado: contingencia
Una contingencia eficaz no consiste solamente en “tener backup”. Debe garantizar que la organización pueda operar, comunicarse y recuperar servicios aunque su proveedor principal falle o sea comprometido.
Para empresas y bancos
-
Mapa de dependencias críticas: identificar proveedores esenciales —procesadores de pagos, banca digital, cloud, DNS, CDN, herramientas de personalización web y telecomunicaciones—.
-
Proveedores alternativos: mantener un segundo proveedor calificado para servicios críticos, con contratos, credenciales y procedimientos ya probados.
-
Plan de continuidad: definir servicios mínimos viables, responsables, tiempos objetivo de recuperación y canales alternativos, como atención presencial, teléfono y mensajería verificada.
-
Pruebas periódicas: simular la caída de Red Link, de un proveedor cloud o de una pasarela de pagos; una contingencia no probada es solo un documento.
-
Segmentación y monitoreo: separar redes críticas, registrar accesos y detectar comportamientos anómalos antes de que el incidente escale.
-
Respuesta a incidentes: equipo de crisis con roles claros para tecnología, seguridad, legal, comunicaciones, atención al cliente y reguladores.
-
Seguridad de terceros: exigir a proveedores notificación rápida de incidentes, evidencia de controles, gestión de vulnerabilidades y revisión de integraciones.
-
Comunicación previa: preparar mensajes que expliquen qué ocurre, qué información es segura, qué canales son oficiales y qué debe hacer el usuario.
Para usuarios
-
No ingresar credenciales desde enlaces recibidos por WhatsApp, SMS o correo durante una supuesta falla.
-
Verificar el dominio oficial y usar la aplicación instalada desde la tienda oficial.
-
Activar verificación en dos pasos, preferentemente con autenticador o llave física, no solo SMS.
-
Ante caídas, no compartir códigos de seguridad, PIN, contraseñas ni datos de tarjeta con nadie que se presente como “soporte”.
-
Guardar comprobantes de operaciones fallidas y reportar movimientos desconocidos de inmediato al banco.
La mayor vulnerabilidad no es solo el hacker, sino la dependencia excesiva de sistemas, proveedores y procesos sin alternativa. El caso Optimizely demuestra cómo un componente de terceros puede exponer a cientos de organizaciones; Red Link y las caídas bancarias de EE. UU. muestran cómo una falla de disponibilidad puede paralizar servicios esenciales y erosionar la confianza pública.
“En ciberseguridad, la resiliencia no es evitar todos los incidentes: es poder seguir operando, proteger a los usuarios y recuperar la confianza cuando algo falla.”
Noticias
El BCRA suma seis ruedas compradoras, pero las reservas siguen sin superar los US$50.000 millones
El Banco Central (BCRA) compró US$33 millones, el 9,5% de la oferta de contado, y cerró su sexta rueda consecutiva con saldo comprador. En noviembre acumula US$256 millones, con un promedio diario de US$32 millones. Es un ritmo inferior al de octubre (US$66 millones diarios) pero superior al de septiembre (US$22 millones).
Las reservas brutas retrocedieron unos US$130 millones, hasta US$49.464 millones. La caída se explica en parte por el retroceso del oro, que integra el stock. El nivel sigue por debajo de la barrera psicológica de los US$50.000 millones, que se había superado en agosto, cuando las reservas tocaron un máximo de US$50.912 millones, el nivel más alto de la gestión de Javier Milei. unoentrerios
El episodio muestra que comprar dólares no alcanza para que las reservas suban todos los días. Los pagos a organismos internacionales y las variaciones de valuación pueden pesar más que las compras diarias. Algo similar ocurrió a comienzos de noviembre, cuando el BCRA compró US$42 millones y las reservas cayeron igual por un pago al FMI. iprofesional
En el balance anual, la acumulación sigue siendo el dato fuerte. Según iProfesional, las compras de 2026 ya superan los US$16.000 millones. El equipo económico había fijado una meta de acumulación de entre US$10.000 y US$17.000 millones, y el piso de ese rango ya quedó superado. Según Reuters, el esquema monetario actualizado preveía compras de hasta US$10.000 millones en 2026, con una acumulación total de reservas que podría llegar a US$17.000 millones según los flujos de la balanza de pagos. La discusión pasó entonces de si se cumple la meta a cuánto más se puede acercar el BCRA al techo del rango antes de fin de año. El BCRA compró dólares, pero las reservas cayeron por un pago al FMI +2
De cara a las próximas semanas, el mercado seguirá atento al ritmo de compras diarias, a los vencimientos con organismos multilaterales, a la evolución del oro y a si el stock logra sostenerse por encima de los US$50.000 millones.
Fuentes
- iProfesional, «El BCRA compró dólares, pero las reservas cayeron por un pago al FMI»: https://www.iprofesional.com/finanzas/468475-el-bcra-compro-dolares-pero-las-reservas-cayeron-por-un-pago-al-fmi
- Uno Entre Ríos, «BCRA hilvanó 22 ruedas compradoras y acumuló 14.000 millones de dólares en reservas en ocho meses de 2026»: https://www.unoentrerios.com.ar/economia/bcra-hilvano-22-ruedas-compradoras-y-acumulo-14000-millones-dolares-reservas-ocho-meses-2026-n10278011.html
- MercoPress, «Argentina’s central bank extends dollar-buying streak, pushing reserves to a Milei-era high» (cita a Reuters): https://en.mercopress.com/2026/01/30/argentina-s-central-bank-extends-dollar-buying-streak-pushing-reserves-to-a-milei-era-high
Perspectivas
¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?
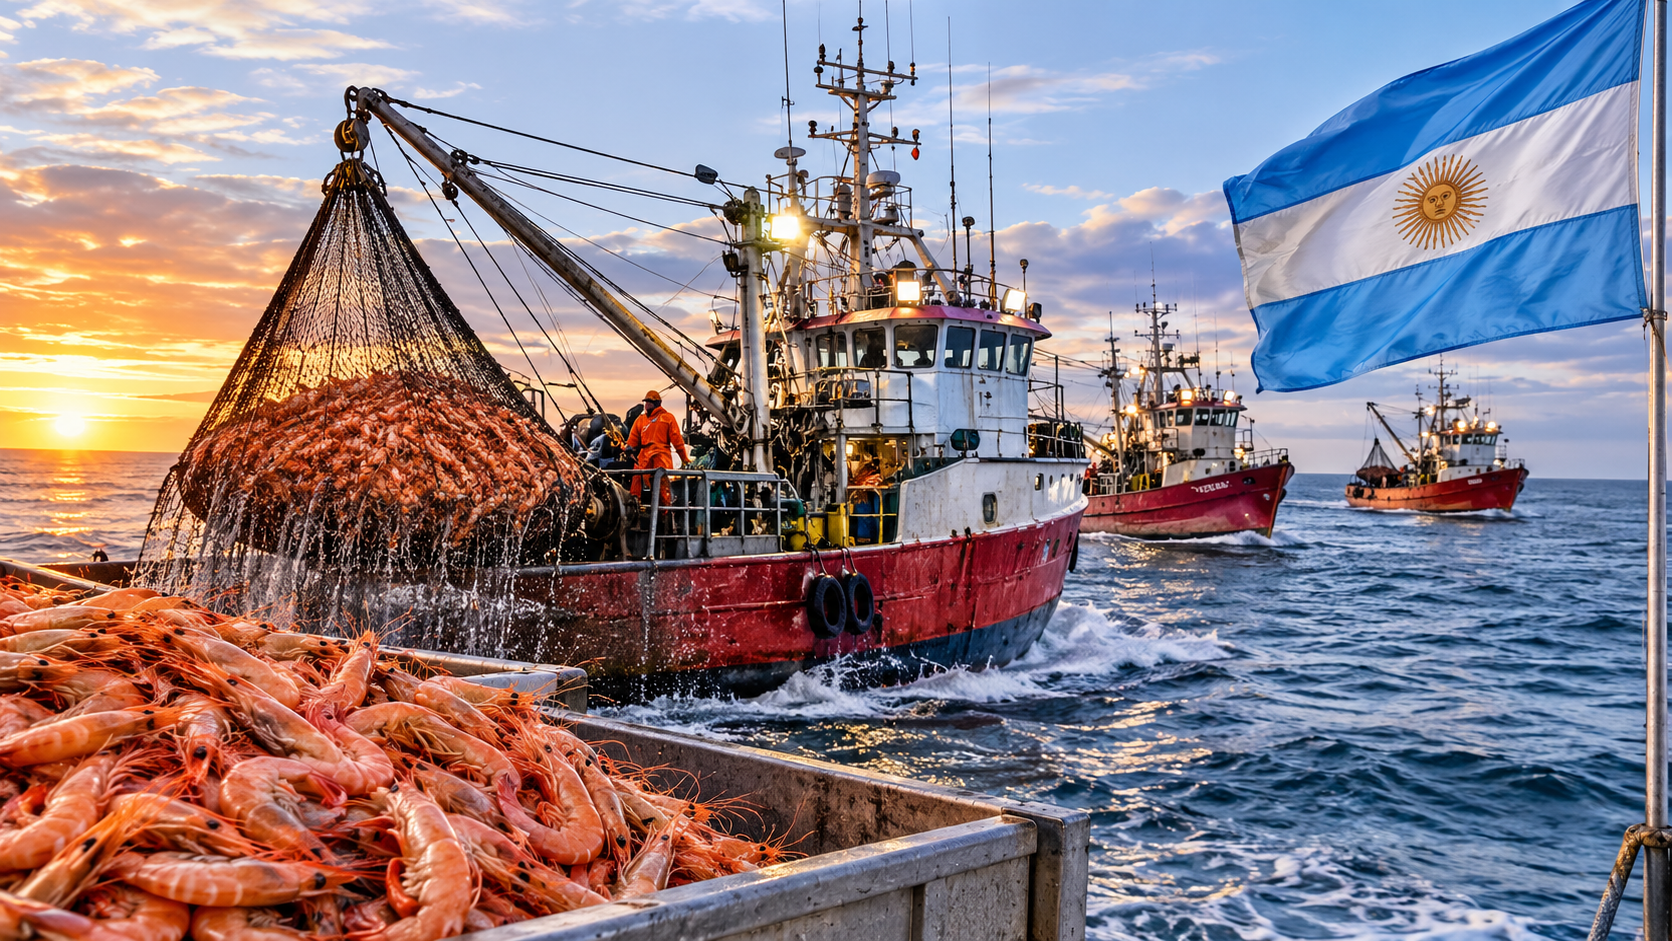
El langostino se pesca en el Mar Argentino, se congela de forma básica y se carga en camiones rumbo a Paraguay, donde se lo procesa y se lo reexporta a Europa. Mientras tanto, en Chubut avanza una Zona Franca que promete costos más bajos y ya atrajo a varias pesqueras. La pregunta es si Trelew puede quedarse con ese valor agregado que hoy se va al país vecino.
El problema de fondo: se pesca acá, se agrega valor afuera
La pesca argentina se orientó históricamente al mercado externo, con un consumo interno de pescado relativamente bajo. En el caso del langostino, parte de la producción sale con un procesamiento mínimo, congelada en bloques, y el producto terminado se arma en otro país. Con ese camión se va también el valor agregado: empleo, industria y derivados que podrían quedarse en la Argentina.
El caso Paraguay: cómo funciona y por qué lo eligen
Según medios paraguayos y argentinos, el langostino patagónico se pesca en aguas argentinas, se congela en bloques y viaja en camiones refrigerados hasta Paraguay. Allí, comercializadoras de alimentos de origen español le agregan valor y exportan un producto terminado a Europa.
El caso más citado es el de dos empresas españolas que anunciaron en 2021 una inversión superior a los 20 millones de dólares en una planta en Hohenau, departamento de Itapúa. Las compañías explicaron que eligieron Paraguay por contar con costos competitivos, condiciones que, según dijeron, no encontraron en Argentina.
La explicación que se repite no es geográfica sino de costos:
- Energía: se cita un valor para la industria de alrededor de 41 dólares por megavatio en Paraguay, frente a más de 100 dólares en Argentina.
- Carga impositiva y regulatoria: del lado argentino se mencionan retenciones, impuestos nacionales y provinciales, cargas laborales y costos regulatorios.
Estos datos provienen de notas periodísticas y no de estadísticas oficiales, por lo que conviene tomarlos como una referencia del debate más que como una medición precisa.
Lo que ofrece Trelew
La Zona Franca de Trelew es una herramienta reciente, impulsada por el gobierno de Chubut, que ofrece beneficios impositivos y aduaneros a las empresas que se instalen. En los últimos meses se anunciaron varios proyectos pesqueros:
- Arbumasa: empresa con más de tres décadas de experiencia en captura y procesamiento a bordo de langostino. Su decisión de construir una planta tuvo en cuenta los beneficios impositivos de la Zona Franca y las ventajas logísticas de Trelew. Prevé unos 80 puestos de trabajo durante la etapa de obra.
- Buenos Aires Pesca S.A.: planta con una inversión anunciada de 15 millones de dólares y 400 nuevos empleos, para procesar merluza, langostino, calamar y variado costero.
- Pesquera Mediterráneo del Sur: prevé 120 trabajadores para procesar langostino y merluza y reprocesar calamar, con el objetivo de agregar valor antes de comercializar. El gobierno provincial mencionó además un esquema de reducción de costos energéticos para las empresas que produzcan con destino a exportación.
A esto se suman iniciativas previas en el Parque Industrial de Trelew, como una planta que procesa residuos de langostino para obtener derivados, y que apunta a producir también harina y aceite de pescado.
Comparación: dónde puede ganar Trelew y dónde no
| Factor | Paraguay | Trelew (Zona Franca) |
|---|---|---|
| Distancia al caladero | Miles de kilómetros de transporte refrigerado | Cercana al puerto y a la zona de pesca |
| Costo de energía | Citado en torno a 41 USD/MWh | Esquema de reducción anunciado para exportadoras; el monto final no está confirmado |
| Carga impositiva | Considerada baja por las empresas | Beneficios impositivos y aduaneros dentro de la zona; alcance sobre retenciones no confirmado |
| Experiencia y canales comerciales | Compradores europeos ya instalados | Proyectos recientes, aún en construcción o anunciados |
| Subproductos | Dependen de cada planta | Posibilidad de aprovechar residuos para harina, aceite y derivados |
Las ventajas de Trelew
La principal es la cercanía. Procesar en Chubut evita el costo y el tiempo de mover producto congelado por camión durante varios días hasta el norte del país y más allá. También permite trabajar con materia prima más fresca, dar empleo en la región donde se desembarca y aprovechar los residuos, que son una fuente de harina, aceite y otros derivados de mayor valor.
Las dudas que quedan abiertas
Hay puntos clave que las fuentes consultadas no permiten confirmar:
- Retenciones a la exportación. No está claro si la Zona Franca resuelve este costo, que es parte central de la queja del sector.
- Costo total de la energía. Se anunció un esquema de reducción, pero no hay cifras que permitan compararlo con los valores paraguayos.
- Mercado interno. En general, lo que sale de una zona franca hacia el resto del país se trata como una importación, lo que limita el uso de la zona para abastecer al mercado local.
- Estado de los proyectos. La mayoría está anunciada o en construcción. Todavía no hay resultados medibles de producción, empleo ni exportaciones.
- Escala. Paraguay ya tiene plantas funcionando y vínculos comerciales establecidos con Europa. Replicar eso lleva tiempo.
Conclusión
Trelew puede competir con Paraguay, pero reemplazarlo por completo es improbable en el corto plazo. La ventaja logística y la cercanía al recurso son reales, y la cantidad de proyectos anunciados muestra que las empresas ven potencial. Sin embargo, el resultado depende de tres variables que todavía no están resueltas: el costo de la energía, el tratamiento de las retenciones y la capacidad de llegar a escala.
Si esas condiciones se cumplen, es razonable esperar que parte del langostino que hoy se procesa en Paraguay se quede en Chubut. Si no, el esquema paraguayo seguirá siendo más atractivo para los compradores que ya operan allí.
Cualquier decisión de inversión o análisis fiscal concreto debería apoyarse en la normativa vigente de la Zona Franca de Trelew y en asesoramiento especializado en comercio exterior, ya que las cifras de esta nota provienen de medios periodísticos y declaraciones oficiales.
Fuentes consultadas
Langostino y Paraguay
- La Nación (Paraguay): Argentina pesca y Paraguay factura la industria del langostino
- Bichos de Campo: cómo se reprocesa en Paraguay el langostino pescado en aguas argentinas
- Bichos de Campo: empresas españolas invierten en Paraguay para agregar valor al langostino (planta en Hohenau)
Zona Franca de Trelew y proyectos pesqueros
- Diario Jornada: Torres anunció la primera inversión de la Zona Franca de Trelew (Arbumasa)
- Diario Jornada: Arbumasa construirá una planta en la Zona Franca de Trelew
- Red43: la Zona Franca suma una planta pesquera con inversión de USD 15 millones (Buenos Aires Pesca S.A.)
- OPI Santa Cruz: Trelew tendrá la primera planta pesquera en la zona industrial (Pesquera Mediterráneo del Sur)
- Diario Jornada: inauguraron planta de procesamiento pesquero en el Parque Industrial de Trelew
- Cholila Online: nuevas instalaciones del Parque Industrial de Trelew (harina y aceite de pescado)
Contexto de la pesca argentina


Ciberseguridad bajo presión: ataque a casi 200 sitios web, caídas bancarias en EE. UU. y una falla masiva de Red Link en Argentina

Con el crédito a cuentagotas, vuelve la permuta: cómo cambiar una casa por otra y cuánto se ahorra

Caída de Red Link: una falla técnica dejó sin home banking a clientes de bancos de todo el país

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Chase atribuye a un error de software la falla que afectó a clientes de varios grandes bancos de EE.UU.

Wall Street se desplomó y arrastró a la Argentina

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025