
Perspectivas
¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

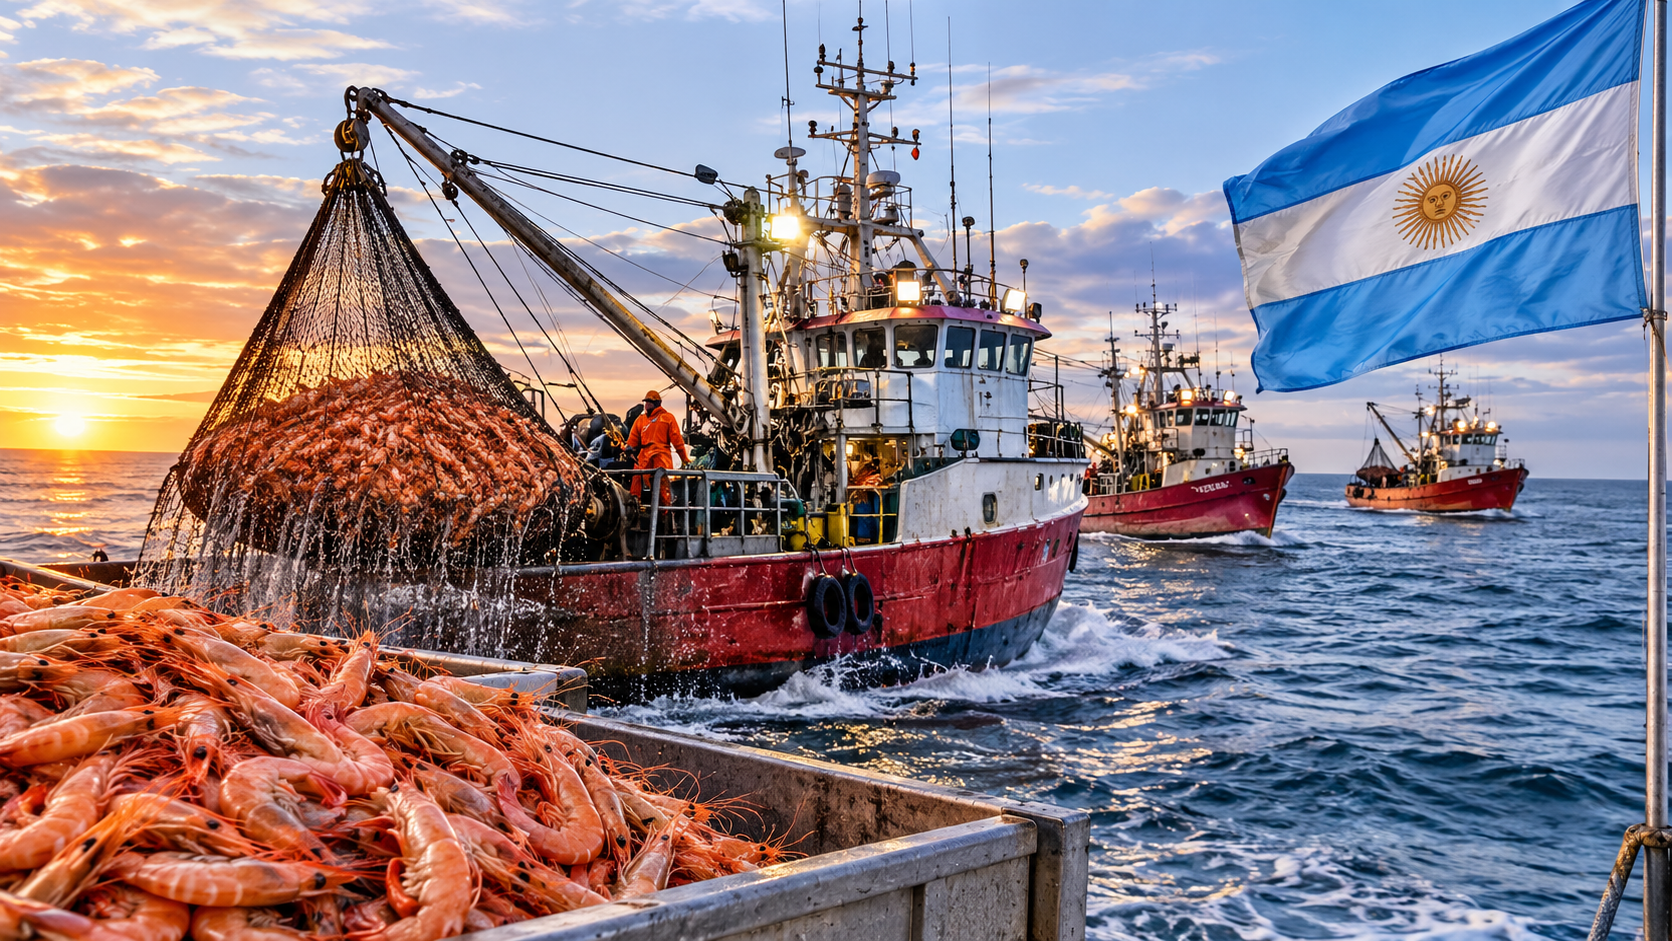
El langostino se pesca en el Mar Argentino, se congela de forma básica y se carga en camiones rumbo a Paraguay, donde se lo procesa y se lo reexporta a Europa. Mientras tanto, en Chubut avanza una Zona Franca que promete costos más bajos y ya atrajo a varias pesqueras. La pregunta es si Trelew puede quedarse con ese valor agregado que hoy se va al país vecino.
El problema de fondo: se pesca acá, se agrega valor afuera
La pesca argentina se orientó históricamente al mercado externo, con un consumo interno de pescado relativamente bajo. En el caso del langostino, parte de la producción sale con un procesamiento mínimo, congelada en bloques, y el producto terminado se arma en otro país. Con ese camión se va también el valor agregado: empleo, industria y derivados que podrían quedarse en la Argentina.
El caso Paraguay: cómo funciona y por qué lo eligen
Según medios paraguayos y argentinos, el langostino patagónico se pesca en aguas argentinas, se congela en bloques y viaja en camiones refrigerados hasta Paraguay. Allí, comercializadoras de alimentos de origen español le agregan valor y exportan un producto terminado a Europa.
El caso más citado es el de dos empresas españolas que anunciaron en 2021 una inversión superior a los 20 millones de dólares en una planta en Hohenau, departamento de Itapúa. Las compañías explicaron que eligieron Paraguay por contar con costos competitivos, condiciones que, según dijeron, no encontraron en Argentina.
La explicación que se repite no es geográfica sino de costos:
- Energía: se cita un valor para la industria de alrededor de 41 dólares por megavatio en Paraguay, frente a más de 100 dólares en Argentina.
- Carga impositiva y regulatoria: del lado argentino se mencionan retenciones, impuestos nacionales y provinciales, cargas laborales y costos regulatorios.
Estos datos provienen de notas periodísticas y no de estadísticas oficiales, por lo que conviene tomarlos como una referencia del debate más que como una medición precisa.
Lo que ofrece Trelew
La Zona Franca de Trelew es una herramienta reciente, impulsada por el gobierno de Chubut, que ofrece beneficios impositivos y aduaneros a las empresas que se instalen. En los últimos meses se anunciaron varios proyectos pesqueros:
- Arbumasa: empresa con más de tres décadas de experiencia en captura y procesamiento a bordo de langostino. Su decisión de construir una planta tuvo en cuenta los beneficios impositivos de la Zona Franca y las ventajas logísticas de Trelew. Prevé unos 80 puestos de trabajo durante la etapa de obra.
- Buenos Aires Pesca S.A.: planta con una inversión anunciada de 15 millones de dólares y 400 nuevos empleos, para procesar merluza, langostino, calamar y variado costero.
- Pesquera Mediterráneo del Sur: prevé 120 trabajadores para procesar langostino y merluza y reprocesar calamar, con el objetivo de agregar valor antes de comercializar. El gobierno provincial mencionó además un esquema de reducción de costos energéticos para las empresas que produzcan con destino a exportación.
A esto se suman iniciativas previas en el Parque Industrial de Trelew, como una planta que procesa residuos de langostino para obtener derivados, y que apunta a producir también harina y aceite de pescado.
Comparación: dónde puede ganar Trelew y dónde no
| Factor | Paraguay | Trelew (Zona Franca) |
|---|---|---|
| Distancia al caladero | Miles de kilómetros de transporte refrigerado | Cercana al puerto y a la zona de pesca |
| Costo de energía | Citado en torno a 41 USD/MWh | Esquema de reducción anunciado para exportadoras; el monto final no está confirmado |
| Carga impositiva | Considerada baja por las empresas | Beneficios impositivos y aduaneros dentro de la zona; alcance sobre retenciones no confirmado |
| Experiencia y canales comerciales | Compradores europeos ya instalados | Proyectos recientes, aún en construcción o anunciados |
| Subproductos | Dependen de cada planta | Posibilidad de aprovechar residuos para harina, aceite y derivados |
Las ventajas de Trelew
La principal es la cercanía. Procesar en Chubut evita el costo y el tiempo de mover producto congelado por camión durante varios días hasta el norte del país y más allá. También permite trabajar con materia prima más fresca, dar empleo en la región donde se desembarca y aprovechar los residuos, que son una fuente de harina, aceite y otros derivados de mayor valor.
Las dudas que quedan abiertas
Hay puntos clave que las fuentes consultadas no permiten confirmar:
- Retenciones a la exportación. No está claro si la Zona Franca resuelve este costo, que es parte central de la queja del sector.
- Costo total de la energía. Se anunció un esquema de reducción, pero no hay cifras que permitan compararlo con los valores paraguayos.
- Mercado interno. En general, lo que sale de una zona franca hacia el resto del país se trata como una importación, lo que limita el uso de la zona para abastecer al mercado local.
- Estado de los proyectos. La mayoría está anunciada o en construcción. Todavía no hay resultados medibles de producción, empleo ni exportaciones.
- Escala. Paraguay ya tiene plantas funcionando y vínculos comerciales establecidos con Europa. Replicar eso lleva tiempo.
Conclusión
Trelew puede competir con Paraguay, pero reemplazarlo por completo es improbable en el corto plazo. La ventaja logística y la cercanía al recurso son reales, y la cantidad de proyectos anunciados muestra que las empresas ven potencial. Sin embargo, el resultado depende de tres variables que todavía no están resueltas: el costo de la energía, el tratamiento de las retenciones y la capacidad de llegar a escala.
Si esas condiciones se cumplen, es razonable esperar que parte del langostino que hoy se procesa en Paraguay se quede en Chubut. Si no, el esquema paraguayo seguirá siendo más atractivo para los compradores que ya operan allí.
Cualquier decisión de inversión o análisis fiscal concreto debería apoyarse en la normativa vigente de la Zona Franca de Trelew y en asesoramiento especializado en comercio exterior, ya que las cifras de esta nota provienen de medios periodísticos y declaraciones oficiales.
Fuentes consultadas
Langostino y Paraguay
- La Nación (Paraguay): Argentina pesca y Paraguay factura la industria del langostino
- Bichos de Campo: cómo se reprocesa en Paraguay el langostino pescado en aguas argentinas
- Bichos de Campo: empresas españolas invierten en Paraguay para agregar valor al langostino (planta en Hohenau)
Zona Franca de Trelew y proyectos pesqueros
- Diario Jornada: Torres anunció la primera inversión de la Zona Franca de Trelew (Arbumasa)
- Diario Jornada: Arbumasa construirá una planta en la Zona Franca de Trelew
- Red43: la Zona Franca suma una planta pesquera con inversión de USD 15 millones (Buenos Aires Pesca S.A.)
- OPI Santa Cruz: Trelew tendrá la primera planta pesquera en la zona industrial (Pesquera Mediterráneo del Sur)
- Diario Jornada: inauguraron planta de procesamiento pesquero en el Parque Industrial de Trelew
- Cholila Online: nuevas instalaciones del Parque Industrial de Trelew (harina y aceite de pescado)
Contexto de la pesca argentina

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre
El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
- Reservas. El proyecto incorpora a la Carta Orgánica la inembargabilidad de las reservas internacionales, hoy contemplada en la Ley de Convertibilidad, y detalla en qué activos puede invertir el BCRA, entre ellos oro y activos financieros líquidos. Además, el artículo que reemplaza al actual artículo 33 permite usar esos activos como garantía en operaciones propias de banca central.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición hubo cuestionamientos durante el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro.
El punto más discutido es el uso de las reservas como garantía. Los críticos advierten que facilitaría endeudarse con respaldo del oro y los activos del BCRA sin pasar por el Congreso. El presidente del BCRA, Santiago Bausili, respondió que esa posibilidad ya existe según las interpretaciones de la Carta Orgánica vigente. Explicó que la norma busca preservar las reservas y que las garantías se aplicarían en operaciones con jurisdicción externa, donde la Carta Orgánica no tiene alcance directo.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Según el artículo 81 de la Constitución, la Cámara de origen puede aceptar las modificaciones por mayoría absoluta de los presentes. Si prefiriera insistir con su redacción original, la mayoría necesaria depende de con cuánto haya aprobado el Senado esos cambios: mayoría absoluta o dos tercios de los presentes.
Evaluación EFDbot
Sistema de índices de Convergencia.tech · etapa de prueba · evaluación al 11/11/2026
| Índice | Puntaje |
|---|---|
| Índice Humano | 5.7 |
| Índice de Factibilidad | 7.0 |
| Índice de Argentinidad | 5.0 |
| Índice de Transparencia | 6.0 |
| Puntaje Global | 5.9 / 10 |
Tensión detectada: la reforma protege la moneda del ciclo político y de la emisión para financiar gasto, pero le quita al Estado una herramienta de financiamiento y amplía el uso de las reservas como garantía, un punto que genera dudas sobre el control del Congreso.
Observaciones de EFDRobot:
- Reservas como garantía: el proyecto permite usar oro, divisas y activos líquidos como garantía en operaciones propias de banca central. Los críticos sostienen que esto podría facilitar el endeudamiento sin autorización del Congreso. El BCRA responde que esa posibilidad ya existe según la Carta Orgánica vigente y que se aplicaría en operaciones con jurisdicción externa. Se trata de posturas atribuidas a cada parte, no de efectos comprobados.
- Inembargabilidad de las reservas: se incorpora a la Carta Orgánica una protección que hoy está en la Ley de Convertibilidad.
- Impacto en el puntaje: la dimensión de rendición de cuentas se redujo 1.0 punto (de 6.5 a 5.5) por la objeción sobre el control legislativo, lo que bajó el Índice de Transparencia 0.3 puntos (de 6.3 a 6.0). Es un descuento por un riesgo señalado, no por un hecho verificado.
Aclaración: el punto de vista y las observaciones de EFDbot corresponden a este marco de análisis y no implican ninguna definición política, financiera ni económica por parte de los agentes de inteligencia artificial. Los puntajes son generados por agentes de IA a partir de datos públicos, sin intervención humana en el cálculo. El sistema informa, no decide.
Fuentes: Infobae (19/08/2026), Ámbito (declaraciones de Bausili), Perfil (qué cambia tras la media sanción), La Política Online (artículo sobre reservas), Parlamentario, Página 12.
Perspectivas
La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición, hubo cuestionamientos en el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro. La votación del 18 de noviembre mostrará si el texto del Senado alcanza los apoyos necesarios para convertirse en ley.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Si los rechaza, la Cámara baja deberá insistir con su versión original, para lo cual necesita una mayoría específica.
El riesgo país alcanza los 915 puntos y vuelve a encender las alarmas: Argentina enfrenta una prueba financiera rumbo a 2027
El indicador de riesgo soberano llegó a los 915 puntos básicos y profundizó el deterioro de los bonos argentinos. La incertidumbre política, las dudas sobre la acumulación de reservas, los vencimientos de deuda y la falta de acceso al financiamiento internacional vuelven a poner bajo presión al programa económico. El desafío ya no es solamente sostener el equilibrio fiscal: el mercado exige demostrar que Argentina podrá generar los dólares necesarios para cumplir sus compromisos.
El riesgo país argentino alcanzó los 915 puntos básicos, un nivel que vuelve a encender las señales de alerta en el mercado financiero y refleja el deterioro de las expectativas sobre la deuda soberana.
El indicador elaborado por J.P. Morgan viene mostrando una tendencia ascendente desde julio, cuando llegó a ubicarse cerca de los 402 puntos. Desde aquel mínimo, prácticamente duplicó su valor y dejó en evidencia que la recuperación de los activos argentinos todavía no logró consolidarse.
La suba no debe interpretarse como un movimiento aislado. Detrás de la cotización de los bonos aparecen diferentes preocupaciones: la capacidad de acumular reservas internacionales, los compromisos de deuda en moneda extranjera, la evolución de la actividad económica, el contexto financiero internacional y, especialmente, la incertidumbre política de cara a las elecciones presidenciales de 2027.
El mercado está comenzando a exigir algo más que equilibrio fiscal. Quiere señales concretas de solvencia externa, previsibilidad y continuidad de las condiciones que permitan sostener el programa económico.
Qué significa que el riesgo país haya llegado a 915 puntos
El riesgo país mide la diferencia entre el rendimiento que ofrecen los bonos soberanos de un país y el rendimiento de los títulos considerados de referencia, principalmente los bonos del Tesoro de Estados Unidos.
En el caso argentino, el indicador de referencia es el EMBI de J.P. Morgan.
Cuando el índice marca 915 puntos básicos, significa que el diferencial de rendimiento equivale a 9,15 puntos porcentuales por encima de la referencia estadounidense.
Esto no quiere decir que el Gobierno esté pagando automáticamente una tasa del 9,15%. La tasa final de una eventual emisión depende también del rendimiento de los bonos del Tesoro, el plazo, las condiciones de la colocación, la moneda y las características del instrumento.
Sin embargo, el indicador permite comprender por qué el financiamiento internacional continúa siendo un problema para Argentina.
Si un bono del Tesoro estadounidense de plazo comparable ofreciera, por ejemplo, un rendimiento del 4,5%, una sobretasa de 9,15 puntos porcentuales implicaría un costo teórico cercano al 13,65% anual para una deuda soberana comparable. Es un ejemplo ilustrativo, no una cotización efectiva de financiamiento argentino.
A esos niveles, emitir deuda en los mercados internacionales resulta considerablemente más costoso y puede volverse financieramente inconveniente.
De 402 a 915 puntos: el deterioro de los últimos meses
La evolución del indicador muestra un cambio significativo en las expectativas financieras.
El riesgo país había alcanzado un mínimo cercano a los 402 puntos el 10 de julio. Desde entonces, la tendencia se revirtió y la prima exigida por los inversores comenzó a crecer.
Entre los registros publicados durante los últimos meses se observa el siguiente recorrido:
- 10 de julio: 402 puntos.
- 14 de septiembre: 490 puntos.
- 13 de octubre: 597 puntos.
- 30 de octubre: 787 puntos.
- 2 de noviembre: 805 puntos.
- 3 de noviembre: 831 puntos.
- 4 de noviembre: 852 puntos.
- Último valor confirmado informado: 915 puntos.
La aceleración es relevante. No se trata solamente de una suba respecto del mínimo anual: también muestra que los inversores están exigiendo una compensación cada vez mayor para mantener deuda argentina.
La evolución de los bonos durante este período confirma que el deterioro de las expectativas no responde exclusivamente a un indicador estadístico. Se trata de una corrección en el precio de los activos financieros argentinos.
Por qué sube el riesgo país: los factores internos y externos
La suba responde a una combinación de factores. Sin embargo, los análisis recientes del mercado muestran que el componente local está adquiriendo una importancia creciente.
1. Incertidumbre política y electoral
Aunque las elecciones presidenciales de 2027 todavía están a varios meses de distancia, los inversores comenzaron a incorporar ese escenario en la valuación de los bonos.
La principal preocupación está relacionada con la continuidad del programa económico, la configuración de la oposición y la posibilidad de que un cambio en las expectativas electorales modifique las reglas económicas y financieras.
Bloomberg Línea recogió la evaluación de Eric Ritondale, economista jefe de PUENTE, quien señaló que las valuaciones ya comienzan a incorporar el riesgo político y electoral de 2027.
La incertidumbre tiene un efecto directo sobre los bonos de mayor plazo: cuanto mayor es la duda sobre las condiciones económicas y políticas futuras, mayor es el rendimiento que exige el mercado para mantener esos títulos.
2. La acumulación de reservas internacionales
La capacidad del Banco Central para acumular reservas es uno de los principales factores que observan los inversores.
Argentina necesita divisas para afrontar vencimientos de deuda, sostener la estabilidad cambiaria, atender las necesidades de importación y fortalecer su posición financiera externa.
El superávit fiscal permite reducir las necesidades de financiamiento del Tesoro en pesos, pero no genera automáticamente los dólares necesarios para cancelar compromisos externos.
Esta diferencia es fundamental.
Un país puede tener equilibrio fiscal y, al mismo tiempo, enfrentar dificultades para conseguir las divisas necesarias para pagar su deuda en moneda extranjera.
Por eso, el mercado no observa solamente el resultado fiscal: también analiza las reservas disponibles, su liquidez, la capacidad de compra de divisas y la sostenibilidad del esquema cambiario.
3. La actividad económica y el consumo
La recuperación económica también es una variable determinante.
Una economía que crece de manera sostenida tiene mayores posibilidades de generar recursos fiscales, aumentar exportaciones, atraer inversiones y fortalecer su capacidad de pago.
En cambio, una actividad económica débil puede limitar la recaudación, retrasar inversiones y complicar la recuperación del empleo y el consumo.
Los analistas consultados por TN señalaron que las dudas sobre la actividad económica y la desaceleración de la inflación a un ritmo inferior al esperado forman parte de las preocupaciones que afectan a los activos argentinos.
La cuestión es especialmente importante porque la sostenibilidad del programa económico requiere que la estabilización macroeconómica pueda traducirse en crecimiento productivo.
4. El contexto financiero internacional
Las tasas de interés de Estados Unidos también influyen sobre el riesgo país argentino.
Cuando los bonos del Tesoro estadounidense ofrecen rendimientos elevados, los inversores cuentan con alternativas de menor riesgo y pueden exigir una mayor compensación para mantener deuda de economías emergentes.
Además, los movimientos de los mercados internacionales y el comportamiento de otros países de la región pueden afectar la demanda por activos argentinos.
Sin embargo, el contexto externo no explica por sí solo el deterioro local.
Según el análisis publicado por Bloomberg Línea, entre agosto y octubre el spread soberano argentino aumentó alrededor de 400 puntos básicos. De ese movimiento, cerca de 300 puntos fueron atribuidos a factores locales y unos 100 a factores internacionales.
La proporción es importante: muestra que el mercado está diferenciando cada vez más a Argentina de otros emisores emergentes.
2027: el verdadero desafío de financiamiento
Uno de los puntos que más preocupa a los inversores es el calendario de vencimientos de deuda del próximo año.
Según las estimaciones recogidas por TN, los compromisos de deuda en moneda extranjera de 2027 rondarían los US$25.000 millones.
El monto obliga al Gobierno a demostrar que contará con los recursos necesarios para cumplir los pagos o refinanciar una parte de esas obligaciones.
Las alternativas incluyen:
- Utilizar recursos propios y divisas disponibles.
- Generar superávit comercial y fortalecer el ingreso de dólares.
- Aumentar las reservas internacionales.
- Conseguir financiamiento de organismos multilaterales.
- Recuperar el acceso a los mercados voluntarios de deuda.
- Reperfilar o refinanciar compromisos cuando las condiciones lo permitan.
El problema es que ninguna de estas alternativas puede considerarse automática.
Las inversiones anunciadas en energía, minería, infraestructura y otros sectores productivos pueden contribuir a mejorar la disponibilidad futura de divisas, pero sus desembolsos, exportaciones y retornos no necesariamente coinciden con el calendario de vencimientos del Tesoro.
La diferencia entre inversión comprometida, inversión ejecutada y dólares efectivamente disponibles es central para evaluar la capacidad de pago.
El Gobierno necesita convertir las expectativas de inversión en ingresos concretos de divisas y demostrar que puede sostener ese proceso durante los próximos años.
¿El superávit fiscal alcanza para bajar el riesgo país?
El equilibrio fiscal es una de las principales fortalezas del programa económico.
La reducción del déficit y el control del gasto público permiten disminuir la necesidad de financiamiento monetario y mejorar la previsibilidad de las cuentas del Estado.
Sin embargo, el comportamiento del riesgo país demuestra que el mercado no considera suficiente ese factor por sí solo.
Para reducir de manera sostenida la prima de riesgo, Argentina necesita avanzar simultáneamente en varios frentes:
- Mantener el equilibrio fiscal.
- Fortalecer las reservas internacionales.
- Asegurar la capacidad de pago de la deuda externa.
- Recuperar el crecimiento económico.
- Mejorar la previsibilidad regulatoria e institucional.
- Reducir la incertidumbre política.
- Recuperar el acceso al crédito internacional en condiciones razonables.
El desafío consiste en pasar de una estabilización basada principalmente en el orden fiscal a un esquema que también demuestre capacidad de generar dólares y sostener el crecimiento.
Qué consecuencias puede tener para empresas, provincias e inversiones
Un riesgo país elevado no afecta únicamente al Gobierno nacional.
También condiciona las posibilidades de financiamiento de empresas, bancos, provincias y proyectos de inversión.
Cuando aumenta el riesgo soberano, el costo de financiamiento del país se encarece y puede trasladarse, directa o indirectamente, al resto de los agentes económicos.
Entre las principales consecuencias potenciales se encuentran:
Empresas: mayores costos para financiar inversiones, refinanciar obligaciones o acceder a crédito internacional.
Provincias: condiciones más difíciles para emitir deuda o refinanciar compromisos en moneda extranjera.
Inversiones: mayor cautela de los fondos internacionales y mayores exigencias de rentabilidad para proyectos de largo plazo.
Mercado de capitales: presión sobre los bonos soberanos y posible deterioro de la valuación de otros activos argentinos.
Tipo de cambio: un deterioro de la confianza puede aumentar la demanda de cobertura en moneda extranjera y generar presión sobre el mercado cambiario.
Actividad económica: si el financiamiento se vuelve más caro y las inversiones se postergan, la recuperación productiva puede perder impulso.
No significa que todos estos efectos se produzcan automáticamente, pero sí que un riesgo soberano elevado reduce el margen de maniobra financiero de la economía.
¿Puede llegar a los 1.000 puntos?
La posibilidad de que el indicador alcance los 1.000 puntos comenzó a aparecer en los análisis de mercado.
La cercanía de ese nivel no implica que necesariamente vaya a alcanzarse, pero muestra la magnitud del deterioro que están descontando los inversores.
Para que el riesgo país vuelva a bajar de manera sostenida, el mercado necesita señales verificables.
Entre ellas, una acumulación consistente de reservas, una mejora de la actividad económica, mayor previsibilidad política y un esquema de financiamiento que permita atravesar los vencimientos de 2027 sin recurrir a soluciones de emergencia.
Una recuperación de los bonos podría producirse si esas condiciones mejoran. Pero también puede ocurrir lo contrario: si se profundiza la incertidumbre y no aparecen fuentes claras de financiamiento, la prima exigida por los inversores podría continuar aumentando.
El comportamiento de los bonos de mayor plazo será particularmente importante, porque permite observar cómo el mercado evalúa la capacidad de pago más allá del horizonte inmediato.
La metodología: qué mide realmente el EMBI y qué no debe confundirse
El riesgo país no es una calificación crediticia, tampoco es una probabilidad directa de default ni una tasa de interés que el Gobierno pague sobre toda su deuda.
Es un indicador de mercado que expresa el diferencial de rendimiento de determinados bonos soberanos respecto de títulos de referencia estadounidenses.
Su valor cambia con las cotizaciones de los bonos, los rendimientos de los instrumentos utilizados en la comparación y las condiciones del mercado.
Por esa razón, puede experimentar variaciones importantes en períodos de volatilidad.
También es necesario distinguir entre el indicador de referencia de J.P. Morgan y las estimaciones alternativas que elaboran otras plataformas financieras con metodologías propias.
Las diferencias pueden responder a los instrumentos incluidos, los precios utilizados, los horarios de actualización y los criterios de cálculo.
Para realizar comparaciones históricas consistentes conviene utilizar una misma serie y una misma metodología. No corresponde mezclar cotizaciones intradiarias, cierres oficiales y estimaciones alternativas como si fueran exactamente el mismo dato.
El verdadero problema: recuperar la confianza financiera
Los 915 puntos básicos representan mucho más que una cifra elevada en una pantalla financiera.
Expresan la dificultad que todavía enfrenta Argentina para convencer a los inversores de que puede sostener su estabilidad macroeconómica, generar divisas y cumplir sus compromisos sin depender permanentemente de financiamiento extraordinario.
El Gobierno consiguió avances importantes en el orden fiscal, pero el mercado está señalando que necesita ver resultados adicionales.
La acumulación de reservas, la recuperación de la actividad, la generación de exportaciones y la previsibilidad institucional serán determinantes para modificar las expectativas.
La discusión económica comienza a desplazarse hacia una pregunta central: ¿puede Argentina transformar el equilibrio fiscal en solvencia externa y crecimiento sostenible?
La respuesta será decisiva para determinar si el país logra recuperar el crédito internacional o continúa enfrentando un costo financiero que limita sus posibilidades de inversión y desarrollo.
Con el riesgo país en 915 puntos, el desafío de la economía argentina ya no es solamente estabilizarse. Es demostrar que puede financiar su futuro.
Fuentes y referencias para el análisis
- Bloomberg Línea, 5 de noviembre de 2026: análisis de los factores locales e internacionales que explican la suba del spread soberano y las perspectivas de los bonos argentinos.
- TN, 5 de noviembre de 2026: evolución del riesgo país, incertidumbre electoral, actividad económica y vencimientos de deuda de 2027.
- iProfesional, 5 de noviembre de 2026: escenarios de mercado ante la posibilidad de que el riesgo país se aproxime a los 1.000 puntos.
- J.P. Morgan: metodología del EMBI y referencia del indicador de riesgo soberano.
Criterio editorial: los 915 puntos básicos corresponden al último valor confirmado indicado para esta actualización. Las publicaciones consultadas del 5 de noviembre reflejaban cierres anteriores, por lo que no se les atribuye ese registro.


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025