
Empresas
El punto de partida: una economía que necesita dólares genuinos

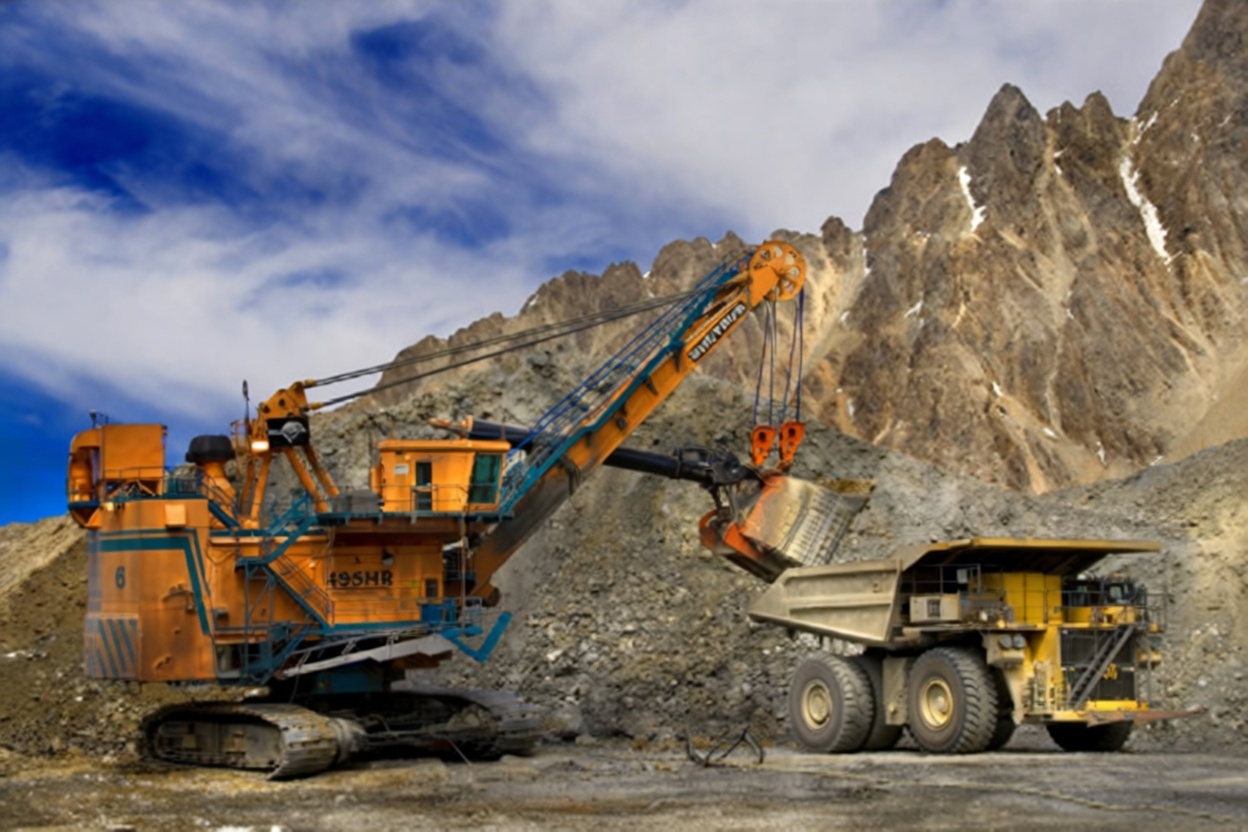
Argentina minera: el mayor ciclo de inversión de su historia y lo que significa para la economía del país
En colaboración con AuriPower.com
Categoría: Economía & Inversión Minera | Fecha: 1 de junio de 2026
Argentina está ante una transformación económica sin precedentes en su historia extractiva. Un pipeline de inversiones mineras que supera los USD 55.000 millones en la próxima década podría redefinir la estructura productiva del país, diversificar sus exportaciones y generar un efecto multiplicador en cadenas industriales que hoy están en busca de demanda. Para entender qué implica este ciclo, hay que analizar los números con honestidad: cuánto llega, cómo se distribuye, qué es realmente el RIGI y qué debate legítimo existe sobre sus términos.
Argentina exporta aproximadamente USD 80.000 millones anuales, con el complejo sojero como columna vertebral histórica. El sector minero aportó en 2025 cerca de USD 6.000 millones, es decir, menos del 8% del total. Las proyecciones gubernamentales apuntan a USD 36.250 millones en exportaciones mineras para 2035, lo que representaría más del triple de lo actual y un cambio estructural en la matriz exportadora del país.
En ese horizonte, el Secretario de Minería Luis Lucero fijó metas concretas: exportar USD 20.600 millones en cobre y USD 12.100 millones en litio dentro de una década. Para lograrlo, el país necesita ejecutar un plan de capital de entre USD 55.000 y USD 62.700 millones en proyectos mineros, según distintas estimaciones del sector. El cobre concentra la mayor parte —entre el 68% y el 73% del total— seguido por el litio.
Este volumen de inversión no tiene antecedentes en la historia económica argentina reciente. Para dimensionarlo: el total equivale a más del doble del stock de reservas brutas del Banco Central hoy, o a casi la mitad del PBI anual del país. No es una cifra abstracta.
Qué es realmente el RIGI: ni exención total ni regalo sin condiciones
Uno de los debates más frecuentes —y más mal informados— en torno a la inversión minera en Argentina gira alrededor del RIGI, el Régimen de Incentivo para Grandes Inversiones (Ley 27.742, sancionada en julio de 2024). Circula con frecuencia la afirmación de que «el RIGI es una exención total de impuestos por 30 años» o que «Argentina no cobra nada durante tres décadas». Eso es incorrecto. Lo que existe es una reducción y estabilización de carga tributaria, no una eliminación.
Estos son los beneficios reales, punto por punto:
Impuesto a las Ganancias: se reduce del 35% al 25% para los Vehículos de Proyecto Único (VPU), las sociedades de objeto exclusivo que deben constituirse para acceder al régimen. No hay exención: se paga el 25% sobre las utilidades reales. Los dividendos distribuidos tributan adicionalmente un 7%, reducido al 3,5% a partir del séptimo año de adherido el proyecto.
IVA: no se exime, pero se permite su cancelación mediante Certificados de Crédito Fiscal, lo que elimina el problema de financiamiento del IVA en etapas de construcción —un cuello de botella histórico para proyectos que invierten cientos de millones antes de generar ingresos—.
Impuesto a los Débitos y Créditos Bancarios: el 100% es computable como pago a cuenta del Impuesto a las Ganancias, eliminando su efecto distorsivo.
Amortización acelerada: los bienes de capital e infraestructura pueden amortizarse más rápido, mejorando el flujo de fondos en la etapa inicial sin reducir la base imponible total a largo plazo.
Derechos de exportación (retenciones): exentos durante los primeros dos años de producción. Después de ese período, aplican las alícuotas generales. No hay retenciones cero permanentes.
Beneficios aduaneros: importaciones de bienes de capital libres de aranceles durante la etapa de construcción.
La estabilidad por 30 años: este es el núcleo del régimen. No es una baja de impuestos ad infinitum sino una garantía de que las reglas no cambiarán durante la vida del proyecto. En un país con historial de modificaciones regulatorias abruptas, esto tiene un valor económico real para el inversor. Un proyecto cuprífero de primer nivel requiere entre 8 y 12 años desde la exploración hasta la producción y tiene una vida útil de 20 a 30 años. Sin certeza jurídica de largo plazo, el costo de capital sube y los proyectos se vuelven inviables o migran a otras jurisdicciones.
En síntesis: el RIGI es una reducción de impuestos, no una exención. Una empresa adherida al RIGI paga Ganancias al 25%, paga dividendos al 7%, paga regalías provinciales, paga salarios, aportes patronales y provee empleo formal. Lo que no paga es el 35% histórico de Ganancias ni sufre cambios regulatorios unilaterales por tres décadas.
El debate legítimo: ¿cuánto queda realmente en Argentina?
Dicho lo anterior, existe una discusión válida sobre la distribución de la renta minera que merece ser expuesta con datos, no con eslóganes.
Las regalías provinciales: la Ley de Inversiones Mineras N.º 24.196 de 1993 fijó las regalías en un 3% sobre el valor del mineral «boca de mina» —es decir, sobre el precio del mineral en el yacimiento, sin transporte ni procesamiento agregado—. Ese techo se elevó al 5% en la negociación del RIGI con los gobernadores, aunque el sector minero resistió el cambio argumentando que encarece la competitividad. Las regalías representan apenas el 7,8% de la carga impositiva total de un proyecto minero típico, según un informe de Deloitte de 2025. En contraste, el impuesto a las ganancias equivale al 74,5% de esa carga.
Lo que sí queda en el país: la CAEM sostiene que en promedio una empresa minera deja el 80% de lo que genera entre impuestos, salarios, compras a proveedores nacionales y servicios. Si los proyectos en cartera producen exportaciones por USD 36.000 millones en 2035, entre el 67% y el 80% del valor bruto de producción podría reinvertirse en el circuito económico argentino, según estimaciones del propio gobierno.
Tomando el caso modelo del proyecto Josemaría, un análisis del Ministerio de Desarrollo Productivo proyectó una carga fiscal promedio de USD 142,6 millones anuales, de los cuales USD 106 millones corresponden a Ganancias y USD 26 millones a regalías provinciales. Eso es lo que ese solo proyecto pagaría año tras año en plena operación —sin contar salarios, proveedores ni infraestructura compartida—.
La crítica más estructural: algunos economistas y legisladores argumentan que el RIGI limita la capacidad de futuros gobiernos de modificar las reglas por 30 años, incluso si las condiciones del mercado o las necesidades fiscales del país cambian. El abogado Pablo Cerdan, crítico del régimen, advirtió que «si el Estado los molesta, nos demandan en el CIADI», en referencia al arbitraje internacional al que acceden las empresas bajo el RIGI. Es un punto real: la estabilidad regulatoria tiene como contracara una restricción a la soberanía fiscal de largo plazo.
La perspectiva comparada: Argentina antes del RIGI tenía una carga fiscal total para el cobre de hasta 51,1%, frente al 30,9% de EEUU y el 43,1% de Perú, según el Banco Mundial. No es que Argentina estuviera «regalando» sus recursos antes: estaba expulsando inversión por sobrecarga tributaria combinada con inestabilidad regulatoria. El RIGI busca posicionar al país en el rango competitivo de sus pares regionales, no entregarles los recursos gratuitamente.
El Súper RIGI: una nueva capa que se suma
A apenas dos años del RIGI original, el gobierno de Milei envió al Congreso en mayo de 2026 el denominado «Súper RIGI», orientado a inversiones superiores a USD 1.000 millones en actividades genuinamente inexistentes en el país: inteligencia artificial, semiconductores, baterías de litio, vehículos eléctricos y paneles solares. Sus condiciones son más generosas: Ganancias al 15% (frente al 25% del RIGI), dividendos al 3,5% desde el cuarto año y amortización del 60% del activo en el primer año. Para la minería tradicional, el RIGI original sigue siendo el marco vigente.
El impacto macroeconómico proyectado
Los números del ciclo minero tienen implicaciones directas sobre los principales desequilibrios históricos de la economía argentina:
Reservas y balance cambiario: el sector minero es un generador neto de dólares. Con exportaciones mineras proyectadas en USD 15.400 millones para 2030 y USD 36.250 millones para 2035, el aporte al balance cambiario sería transformador para una economía que históricamente agonizó por escasez de divisas. Solo los proyectos cupríferos más avanzados —Vicuña (BHP+Lundin) con 395.000 toneladas anuales promedio y Los Azules (McEwen Copper) con 148.200 toneladas— implicarán exportaciones por miles de millones de dólares anuales desde finales de esta década.
Diversificación exportadora: el sector agropecuario pasaría de ser prácticamente el único pilar exportador a compartir ese rol con minería e hidrocarburos. La diversificación reduce la vulnerabilidad ante shocks de precios agrícolas o sequías, una debilidad estructural que provocó múltiples crisis de balance de pagos.
Empleo e industria: el informe UIA-CAEM identificó proveedores locales en 73 de las 91 categorías que la minería demandará. Luis Macario, presidente del Sindicato Industrial de Córdoba, señaló que sectores como metalurgia, autopiezas, logística y construcción «pueden conectarse a la cadena de valor de los proyectos mineros». El multiplicador de empleo indirecto en minería es históricamente alto: por cada puesto directo, se estiman entre 3 y 5 empleos indirectos en la cadena de proveedores.
Ingresos fiscales futuros: aunque la tasa de Ganancias es del 25% y no del 35%, sobre proyectos que generan utilidades de cientos de millones de dólares anuales, el monto absoluto recaudado es enorme. Más: hoy esos proyectos no existen. Antes del RIGI no había inversión cuprfera significativa —la última mina de cobre, Alumbrera, cerró en 2018—. El economista Domínguez lo sintetizó de manera precisa: «Hay una reducción tributaria, pero no implica una pérdida de recaudación, porque hoy estas actividades no se realizan en Argentina. Lo que se cobre será un incremento de la recaudación.»
Las provincias: el eslabón central del debate
Los recursos mineros son de las provincias por mandato constitucional. Pero la distribución efectiva de la renta es más compleja. Las regalías del 3-5% sobre valor boca de mina son relativamente bajas en términos comparativos. Lo que las provincias capturan con mayor volumen es:
- Ingresos brutos sobre servicios y proveedores locales
- Empleo formal en una economía regional que muchas veces carece de él
- Infraestructura cofinanciada (caminos, energía, agua)
- Impuesto de sellos y tasas municipales
- Fondos fiduciarios de RSE y aportes voluntarios (en Santa Cruz, por ejemplo, UniRSE captó USD 24 millones en 2024)
Mendoza ingresó en octubre de 2025 un marco legal para dividir regalías entre provincia y municipios adherentes, destinando una porción a obras públicas y control ambiental. Es la dirección correcta: maximizar el valor local capturado no solo con regalías sino con encadenamientos productivos, empleo calificado y infraestructura compartida.
Riesgos que el mercado monitorea
El escenario positivo tiene condicionantes reales que los inversores financieros y los ciudadanos argentinos deben seguir de cerca:
Ley de Glaciares: la principal amenaza jurídica para los proyectos cupríferos. Varias inversiones individuales de entre USD 2.700 millones y USD 15.000 millones en San Juan, Mendoza y Catamarca requieren certeza sobre la normativa periglacial. Mientras no haya acuerdo entre la Corte Suprema, las provincias y el Congreso, el riesgo de suspensiones judiciales —como la que afectó transitoriamente a Vicuña— subsiste.
Infraestructura energética: la disputa entre Los Azules (McEwen) y Vicuña (BHP-Lundin) por la capacidad de la línea de 500 kV Nueva San Juan-Rodeo graficó que la red eléctrica es un cuello de botella crítico. Ambos proyectos necesitan además USD 4.000 millones cada uno solo en infraestructura de soporte. El ritmo de inversión pública en rutas y energía determinará los plazos reales de producción.
Volatilidad de precios de commodities: el cobre cotiza hoy en niveles elevados impulsados por la demanda de la transición energética, pero los proyectos deben ser viables en rangos más conservadores. Los análisis de factibilidad generalmente testean escenarios por debajo del precio spot actual.
Carga fiscal para proveedores locales: la asimetría denunciada por Gabriel Leitter (UIPBA) —un proveedor argentino vende con hasta 51% de impuestos incluidos mientras un importador puede ingresar el mismo bien sin esa carga— es un obstáculo real para maximizar el contenido nacional en los proyectos.
Perspectiva final: una oportunidad que el país no puede desperdiciar
Argentina tiene depósitos de cobre y litio de clase mundial. Tiene el segundo yacimiento cuprífero más importante de América del Sur en el distrito Vicuña. Tiene el triángulo del litio. Tiene proyectos como Los Azules que completaron su estudio de factibilidad y están buscando financiamiento activamente. Lo que históricamente no tuvo fue la estabilidad regulatoria para transformar esos recursos en producción, empleo y divisas.
El RIGI no es perfecto. El debate sobre la distribución de la renta entre el Estado nacional, las provincias y las empresas es legítimo y necesario. Pero el punto de partida es este: sin inversión no hay producción; sin producción no hay regalías, no hay Ganancias, no hay empleo y no hay dólares. La discusión relevante no es si el RIGI «regala» recursos —no los regala— sino cómo asegurarse de que el ciclo de inversión que está comenzando construya capacidades permanentes en el tejido industrial, educativo e institucional del país. Esa es la tarea de largo plazo.
El reloj corre. Los primeros proyectos empiezan a requerir financiamiento ahora. Los cátodos y el concentrado de cobre llegarían entre 2028 y 2030. La ventana para participar —como inversor, como proveedor industrial o como formador de política pública— es esta.
Fuentes
- Informe UIA-CAEM-BID-UE (mayo 2026): Argentina set for US$55 billion mining wave — Buenos Aires Herald
- Secretaría de Minería / Luis Lucero (2026): metas de exportación USD 20.600 M cobre y USD 12.100 M litio
- Mining.com (mayo 2026): Argentina mining revival fuels $40B copper push
- Shale24 (abril 2026): Argentina projects sixfold rise in mining exports by 2035 to USD 36.25 billion
- Infobae (octubre 2024): Reglamentan los beneficios fiscales por 30 años del RIGI — Resolución General 5590/2024
- Embajada Argentina en Singapur / Cancillería (2026): Guía para inversores RIGI — texto oficial del régimen
- La Nación (mayo 2026): Las diferencias entre el RIGI y el Súper RIGI
- Chequeado (2024): Ley Bases: qué es el RIGI y cuál es la experiencia en otros países
- Bloomberg Línea (2023): Litio y minería en Argentina: cuánto dejan en recaudación a provincias y a Nación
- Infobae / CAEM (2024): Empresas mineras se quejaron por los cambios al RIGI en el Senado
- Deloitte (2025): Informe sobre carga impositiva en proyectos mineros argentinos — citado en análisis de coparticipación minera
- Banco Mundial (2022): Carga tributaria comparada para el cobre — citado en Infobae febrero 2026
- El Cronista / Expo Minera 2026 (mayo 2026): Las grandes mineras salen a buscar financiamiento
- Mining Reporters (febrero 2026): Vicuña/BHP-Lundin unveils $18bn plan for Josemaría and Filo del Sol
- Acero y Roca (octubre 2025): Regalías mineras en Argentina: análisis del 3%
- La Política Online (junio 2024): El Gobierno aumentó las regalías a las provincias y complicó el RIGI minero
Esta nota fue elaborada en colaboración con AuriPower.com, portal especializado en inversión en minería y energía.

YPF ganó casi US$ 1.200 millones, redujo su deuda a mínimos de una década y apuesta a transformar Vaca Muerta en un motor de exportaciones
La petrolera argentina registró una ganancia neta de US$ 1.196 millones durante el tercer trimestre de 2026 y alcanzó un EBITDA ajustado de US$ 2.503 millones, un 84% más que un año antes. Con inversiones por US$ 1.287 millones, una fuerte expansión del petróleo no convencional y cinco proyectos que podrían movilizar US$ 44.000 millones, la compañía busca consolidar su crecimiento y ampliar la capacidad exportadora del país.
YPF cerró el tercer trimestre de 2026 con uno de los resultados financieros más importantes de su historia reciente. La principal petrolera argentina obtuvo una ganancia neta de US$ 1.196 millones entre julio y septiembre, frente a la pérdida de US$ 198 millones registrada durante el mismo período de 2025. Al mismo tiempo, alcanzó un EBITDA ajustado de US$ 2.503 millones, el segundo nivel más alto de su historia, solamente por detrás del trimestre anterior.
Los resultados, presentados el 28 de octubre, reflejan el peso creciente de la producción no convencional, las mejoras operativas y la estrategia de concentración de inversiones en los activos considerados más productivos.
Sin embargo, la importancia del balance va más allá de las cifras de una empresa. YPF ocupa un lugar central en la estructura energética argentina: su desempeño influye sobre la producción de petróleo y gas, las inversiones industriales, la disponibilidad de combustibles, las exportaciones y la generación de divisas.
La cuestión de fondo es si el crecimiento de la compañía puede convertirse en una fuente sostenida de ingresos para el país y contribuir a modificar la posición energética de la Argentina en el mercado internacional.
Un resultado que marca un cambio respecto de 2025
Los números del tercer trimestre muestran una mejora significativa en la comparación interanual.
La ganancia neta de US$ 1.196 millones contrasta con la pérdida de US$ 198 millones del mismo trimestre del año pasado. En paralelo, los ingresos alcanzaron US$ 6.557 millones, un incremento del 41% interanual.
El EBITDA ajustado llegó a US$ 2.503 millones, un 84% por encima del registrado un año antes. Este indicador mide el resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones, con los ajustes definidos por la compañía. Se utiliza para evaluar la capacidad de generación operativa del negocio, aunque no equivale a la ganancia neta ni al dinero disponible después de todas las inversiones y obligaciones financieras.
La mejora respondió a varios factores: el crecimiento de la producción de petróleo no convencional, la reducción de determinados costos de extracción, el mayor procesamiento en las refinerías y la evolución de los precios de los productos energéticos.
No obstante, hay un matiz importante. Aunque el EBITDA aumentó considerablemente frente al tercer trimestre de 2025, retrocedió alrededor de un 11% respecto del segundo trimestre de 2026, cuando YPF había registrado su récord histórico.
Por lo tanto, el balance combina dos señales: una expansión muy significativa frente al año anterior y una moderación respecto del trimestre precedente.
La lectura más relevante no consiste en considerar que todos los indicadores avanzaron de manera uniforme, sino en observar que YPF mantiene una capacidad elevada de generación de resultados en un negocio que depende de los precios internacionales, la productividad de los pozos y las inversiones necesarias para sostener la producción.
Vaca Muerta, el principal motor de la transformación de YPF
El crecimiento del petróleo no convencional es uno de los elementos centrales para comprender la evolución de la compañía.
Durante el tercer trimestre, YPF produjo un promedio de aproximadamente 224.000 barriles diarios de shale oil, un 32% más que en el mismo período de 2025. El petróleo procedente de desarrollos no convencionales representó alrededor del 86% de la producción total de crudo de la empresa.
La compañía informó, además, que su producción de shale alcanzó aproximadamente 245.000 barriles diarios en el momento de la presentación de los resultados y que su objetivo era llegar a los 250.000 barriles diarios antes de finalizar 2026.
Estas cifras muestran la velocidad con la que Vaca Muerta está modificando la estructura productiva de YPF.
Los desarrollos no convencionales permiten concentrar capital y actividad en áreas con elevado potencial productivo. La perforación de nuevos pozos, la utilización de fractura hidráulica y la mejora de los procesos operativos permiten aumentar los volúmenes extraídos y reducir costos en determinados sectores de la formación.
Para la Argentina, esta expansión tiene implicancias que exceden el negocio petrolero. Una mayor producción puede incrementar la disponibilidad de crudo para las refinerías nacionales, generar excedentes exportables y estimular la demanda de servicios industriales, transporte, equipos, ingeniería y construcción.
Sin embargo, el crecimiento también requiere infraestructura suficiente. Producir más petróleo no garantiza automáticamente exportar más: es necesario disponer de oleoductos, instalaciones de almacenamiento, terminales portuarias y capacidad logística para transportar los volúmenes adicionales.
En ese sentido, el desarrollo de Vaca Muerta debe entenderse como un proceso que integra producción, infraestructura, financiamiento y acceso a los mercados internacionales.
Una apuesta de inversión que supera los US$ 1.200 millones trimestrales
Entre julio y septiembre, YPF destinó US$ 1.287 millones a inversiones, un 26% más que en el mismo período de 2025.
Aproximadamente el 70% de esos desembolsos se dirigió al negocio no convencional. La distribución permite identificar una prioridad estratégica: aumentar la escala de los desarrollos de mayor productividad y preparar a la compañía para una etapa de expansión de sus operaciones.
La inversión petrolera tiene características particulares. Una parte importante del capital debe desembolsarse antes de que los proyectos generen ingresos, ya sea para perforar pozos, completar instalaciones, incorporar equipos o ampliar las redes de transporte.
Por eso, el desempeño financiero resulta relevante no solamente por las ganancias obtenidas, sino también por la capacidad de financiar nuevos proyectos sin deteriorar excesivamente el balance de la empresa.
YPF necesita sostener un equilibrio entre tres objetivos: producir más, financiar la expansión y mantener una estructura financiera que permita acceder al mercado de capitales en condiciones competitivas.
La evolución de los resultados del tercer trimestre ofrece una señal favorable para esa estrategia, aunque el éxito de los proyectos dependerá de sus costos, plazos de ejecución, productividad y condiciones de mercado.
Cinco proyectos de Vaca Muerta que podrían movilizar US$ 44.000 millones
Uno de los anuncios de mayor alcance vinculados con la estrategia de YPF es la preparación de cinco proyectos de desarrollo no convencional que la compañía prevé presentar para su eventual incorporación al Régimen de Incentivo para Grandes Inversiones (RIGI).
Las iniciativas corresponden a las áreas Bajo del Toro, Bajo del Toro Norte, Narambuena, La Escalonada y Rincón de la Ceniza, en la región de Vaca Muerta.
En conjunto, los desarrollos contemplan inversiones estimadas en alrededor de US$ 44.000 millones durante un horizonte de 26 años. El programa proyecta la perforación de aproximadamente 2.200 pozos y una producción potencial adicional de hasta 270.000 barriles diarios de petróleo no convencional.
La magnitud de las cifras permite dimensionar el cambio de escala que busca la industria energética argentina.
No obstante, es necesario distinguir entre una inversión proyectada y una inversión efectivamente ejecutada. Los US$ 44.000 millones representan una estimación asociada al desarrollo futuro de los proyectos; no constituyen dinero ya desembolsado ni una garantía de que toda esa inversión se concretará.
Su realización dependerá de la aprobación de los proyectos, las decisiones de inversión de las empresas participantes, el financiamiento disponible, los costos operativos, la infraestructura y las condiciones económicas y regulatorias.
Si las iniciativas avanzan de acuerdo con lo previsto, podrían ampliar significativamente la capacidad productiva de la región y reforzar el papel de Vaca Muerta como fuente de petróleo destinado al mercado interno y a la exportación.
El RIGI puede resultar relevante para proyectos de esta escala porque ofrece un marco de incentivos y previsibilidad destinado a promover inversiones de largo plazo. Sin embargo, la adhesión de cada proyecto y el cumplimiento de sus requisitos deben verificarse antes de considerar que los beneficios están efectivamente otorgados.
La reducción de la deuda fortalece la posición financiera
Otro de los datos destacados del balance es la evolución del endeudamiento.
YPF informó una deuda neta de US$ 6.596 millones y una relación de deuda neta sobre EBITDA de 0,8 veces, el nivel más bajo de la última década según la compañía.
Este indicador permite comparar la deuda neta con la capacidad de generación operativa del negocio. Una relación más baja puede mejorar la flexibilidad financiera y facilitar el acceso a nuevas fuentes de financiamiento.
La reducción del endeudamiento adquiere especial importancia en una industria que requiere grandes desembolsos iniciales y cuyos ingresos están expuestos a variaciones de los precios internacionales.
Una estructura financiera más sólida puede ayudar a YPF a afrontar inversiones, refinanciar obligaciones y sostener sus operaciones ante eventuales cambios en el mercado.
Sin embargo, un indicador favorable no elimina los riesgos. La empresa continúa necesitando capital para desarrollar nuevos pozos, mantener instalaciones, ampliar infraestructura y cumplir con sus compromisos financieros.
Por eso, la evolución de la deuda debe seguirse junto con el flujo de caja, las inversiones, los vencimientos y los resultados operativos.
Qué significa YPF para la economía argentina
La importancia estratégica de YPF se explica por su relación directa con varios sectores de la economía.
En primer lugar, la producción nacional de hidrocarburos influye sobre el abastecimiento energético y la necesidad de importar combustibles y otros productos cuando la oferta local resulta insuficiente.
En segundo término, el aumento de las exportaciones de petróleo puede generar ingresos en moneda extranjera. Para una economía que necesita divisas para pagar importaciones, afrontar obligaciones externas y financiar su actividad, esa capacidad representa una oportunidad relevante.
En tercer lugar, el desarrollo de los proyectos energéticos moviliza actividades complementarias. La perforación de pozos, la construcción de ductos, los servicios especializados y el transporte pueden generar demanda para empresas proveedoras y trabajadores de distintas regiones.
También existen efectos fiscales y regionales asociados a la actividad hidrocarburífera, aunque su magnitud depende de los impuestos, las regalías, los costos, las inversiones y la distribución de los ingresos.
No todo el dinero generado por una petrolera se convierte automáticamente en recursos disponibles para el Estado. Parte se destina a costos operativos, inversiones, obligaciones financieras, remuneraciones y otros compromisos del negocio.
Aun con esa distinción, una industria energética capaz de aumentar su producción y exportar excedentes puede contribuir a mejorar la posición externa del país y ampliar las oportunidades de inversión.
En este contexto, el crecimiento de YPF tiene una dimensión empresarial y otra macroeconómica: la primera se mide por sus resultados y su rentabilidad; la segunda, por su capacidad de contribuir al abastecimiento, las exportaciones y el desarrollo de actividades productivas.
Del potencial geológico a las exportaciones: el desafío de la infraestructura
El crecimiento de Vaca Muerta requiere una infraestructura que acompañe la producción.
Los nuevos pozos pueden elevar la oferta de petróleo, pero para convertir ese volumen en ingresos sostenidos es necesario transportar el crudo de manera eficiente y acceder a terminales que permitan cargarlo en buques destinados a los mercados internacionales.
En ese marco se inscribe el desarrollo de Vaca Muerta Oil Sur (VMOS), una iniciativa de infraestructura destinada a ampliar la capacidad de transporte y exportación de petróleo desde la cuenca neuquina hacia la costa atlántica.
La capacidad de evacuación es un factor decisivo para la competitividad. Cuando las redes de transporte son insuficientes, el crecimiento de la producción puede encontrar límites operativos o generar costos adicionales.
A medida que se amplíen los ductos y las instalaciones de exportación, la Argentina podría aumentar los volúmenes comercializados en el exterior. Sin embargo, la materialización de ese potencial dependerá de los plazos de construcción, la capacidad disponible, los costos logísticos y la demanda internacional.
La infraestructura también tiene un efecto sobre la decisión de invertir: los proyectos de gran escala necesitan previsibilidad sobre la posibilidad de transportar y vender la producción que generarán durante muchos años.
Por esa razón, el futuro de YPF no depende exclusivamente de perforar más pozos. También requiere completar las obras que permitan convertir el potencial geológico en producción comercial y exportaciones efectivas.
Los riesgos que todavía enfrenta la compañía
Aunque los resultados del tercer trimestre fueron sólidos, el negocio de YPF continúa expuesto a factores que pueden modificar su desempeño.
Uno de ellos es la evolución de los precios internacionales. Una caída del petróleo puede reducir los ingresos por barril y presionar los márgenes, incluso si la producción aumenta.
Otro factor es el costo de desarrollar Vaca Muerta. La productividad de los pozos, el precio de los equipos, los servicios especializados, la disponibilidad de capital y la eficiencia operativa influyen sobre la rentabilidad de los proyectos.
También importa la estabilidad regulatoria. Las inversiones de varias décadas requieren reglas previsibles y condiciones que permitan calcular los retornos esperados.
A esto se suman los riesgos vinculados con la infraestructura, la logística, el financiamiento y la demanda energética internacional.
El retroceso del EBITDA frente al trimestre anterior muestra que incluso una compañía en expansión puede experimentar variaciones entre períodos. El desempeño interanual es muy favorable, pero no elimina la volatilidad propia del sector.
La evaluación de YPF, por lo tanto, debe considerar tanto sus resultados como los riesgos que podrían afectar la continuidad del crecimiento.
Una empresa estratégica ante una oportunidad histórica
Los resultados del tercer trimestre de 2026 refuerzan la posición de YPF como uno de los actores centrales de la transformación energética argentina.
La ganancia neta de US$ 1.196 millones, el EBITDA ajustado de US$ 2.503 millones, las inversiones por US$ 1.287 millones y la reducción del endeudamiento muestran una compañía con una capacidad de generación de resultados significativa y una estrategia enfocada en ampliar la producción no convencional.
Al mismo tiempo, los proyectos previstos para Vaca Muerta abren una perspectiva de expansión que podría movilizar inversiones de gran escala durante las próximas décadas.
El desafío será convertir esos resultados y expectativas en un crecimiento sostenido, con infraestructura suficiente, proyectos rentables y mayor capacidad exportadora.
Para la Argentina, el valor estratégico de YPF reside precisamente en esa posibilidad: transformar los recursos energéticos en producción, inversiones, abastecimiento y divisas. Si logra sostener ese proceso, la compañía puede contribuir de manera importante al desarrollo de la industria energética nacional.
Pero el resultado final no se medirá únicamente por las ganancias de un trimestre. También dependerá de la capacidad de mantener la producción, ejecutar las inversiones anunciadas, administrar los riesgos financieros y convertir el potencial de Vaca Muerta en ingresos efectivos para el país.
El balance de YPF es una señal positiva. La verdadera prueba será sostener el crecimiento y traducirlo en beneficios duraderos para la economía argentina.
Fuentes
- Comisión Nacional de Valores (CNV) — Información financiera y hechos relevantes de YPF
- Centro de Inversores de YPF
- Reuters — YPF registra ganancias de US$ 1.200 millones en el tercer trimestre
- Bloomberg Línea — YPF supera expectativas y reduce su deuda a mínimos de una década
- Agencia Noticias Argentinas — YPF cerró el tercer trimestre con ganancias de US$ 1.200 millones
- Ámbito — YPF ganó cerca de US$ 1.200 millones y redujo su endeudamiento
- El Economista — YPF refuerza su apuesta por el petróleo no convencional
La agroindustria argentina marcó un récord exportador en septiembre y generó US$ 5.654 millones
Las ventas externas del sector alcanzaron 11,43 millones de toneladas durante septiembre, con subas interanuales del 17% en volumen y del 14% en valor. Entre enero y septiembre, los embarques sumaron 95,73 millones de toneladas, el mayor registro histórico para ese período, según datos oficiales basados en estadísticas del INDEC.
La agroindustria argentina cerró septiembre con un resultado favorable para el comercio exterior: las exportaciones del sector alcanzaron un récord mensual tanto en volumen como en valor, de acuerdo con la información difundida por la Secretaría de Agricultura, Ganadería y Pesca de la Nación.
Durante el mes se despacharon 11,43 millones de toneladas por US$ 5.654 millones. En comparación con septiembre de 2025, el volumen creció un 17% y el valor de las ventas aumentó un 14%.
El desempeño también fue positivo en el acumulado anual. Entre enero y septiembre de 2026, las exportaciones agroindustriales totalizaron 95,73 millones de toneladas, un 11% más que durante el mismo período del año anterior. El valor exportado llegó a US$ 43.206 millones, con un incremento interanual del 13%.
Las cifras fueron procesadas por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional sobre la base de estadísticas del INDEC.
Cebada, maíz y trigo, entre los motores del crecimiento
El resultado de septiembre estuvo acompañado por un desempeño destacado de varios complejos productivos. La cebada registró un aumento interanual del 276% en volumen y del 311% en valor, mientras que el maíz avanzó un 112% en volumen y un 121% en valor.
También se observaron subas en otros productos. Las exportaciones de olivo crecieron un 53% en volumen y un 32% en valor; las de trigo aumentaron un 25% y un 34%, respectivamente. Las legumbres, las preparaciones alimenticias y los productos vitivinícolas también registraron variaciones positivas durante el mes.
Estos resultados muestran que el desempeño agroindustrial no depende de un único producto. La evolución de diferentes cadenas —desde los cereales hasta las economías regionales y los alimentos elaborados— contribuye a ampliar la oferta exportable y diversificar las fuentes de ingreso de divisas.
En el acumulado de los primeros nueve meses, la información oficial también identificó avances en los complejos de girasol, porcinos, productos forrajeros, ovinos, trigo, apicultura, legumbres, maíz, lácteos, pesca y acuicultura, entre otros.
Un aporte relevante al comercio exterior argentino
Según el informe oficial, la agroindustria representó el 56% de las exportaciones totales de Argentina. Esa participación refleja la importancia del sector en la generación de divisas y en la inserción comercial del país.
Los principales destinos de las ventas agroindustriales durante el período analizado incluyeron India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia Saudita, Indonesia y Malasia. En conjunto, los diez mercados representaron la mitad del valor exportado.
La presencia en distintos destinos permite a las empresas trabajar con demandas, requisitos y oportunidades comerciales diferentes. Al mismo tiempo, la concentración de una parte de las ventas en un grupo de mercados hace relevante seguir la evolución de las condiciones internacionales, los costos logísticos y las barreras de acceso.
Más volumen y más valor: qué significa el resultado
El crecimiento simultáneo del volumen y del valor exportado es una señal favorable para la actividad. En septiembre, el aumento del 17% en las toneladas superó el avance del 14% en el monto total, por lo que no debe interpretarse que todos los productos hayan registrado aumentos de precios.
El valor agregado, la composición de los embarques, los precios internacionales y la evolución de cada complejo influyen en el resultado final. Para evaluar la rentabilidad de los productores y las empresas exportadoras también es necesario considerar costos de producción, transporte, financiamiento, impuestos y condiciones comerciales.
Por eso, un récord de exportaciones es un indicador positivo para el comercio exterior, pero no significa que todas las cadenas productivas hayan mejorado en la misma proporción ni que el aumento de las ventas se traduzca automáticamente en mayores márgenes para cada eslabón.
El desafío de sostener el crecimiento
El dato de septiembre aporta una señal favorable para el cierre del año agroindustrial. La continuidad de este desempeño dependerá de la evolución de las cosechas, la demanda internacional, los precios de los productos, la competitividad de las cadenas y la capacidad de mantener abiertos los mercados de destino.
También será importante avanzar en infraestructura, logística, tecnología y procesamiento local para que el crecimiento de las ventas externas pueda generar oportunidades más amplias a lo largo de la cadena de valor.
El récord exportador de septiembre confirma el peso de la agroindustria en el comercio exterior argentino. El desafío será sostener el volumen, ampliar mercados y convertir esa presencia internacional en actividad, inversión y oportunidades para los distintos sectores productivos.
Fuentes
- Secretaría de Agricultura, Ganadería y Pesca de la Nación: “Las exportaciones agroindustriales fueron récord en septiembre: crecieron 17% en volumen”. Publicado el 21 de octubre de 2026.
https://www.argentina.gob.ar/noticias/las-exportaciones-agroindustriales-fueron-record-en-septiembre-crecieron-17-en-volumen - Infobae – Revista Chacra: “Las exportaciones agroindustriales marcaron otro récord”. Publicado el 22 de octubre de 2026.
https://www.infobae.com/revista-chacra/2026/10/22/las-exportaciones-agroindustriales-marcaron-otro-record/
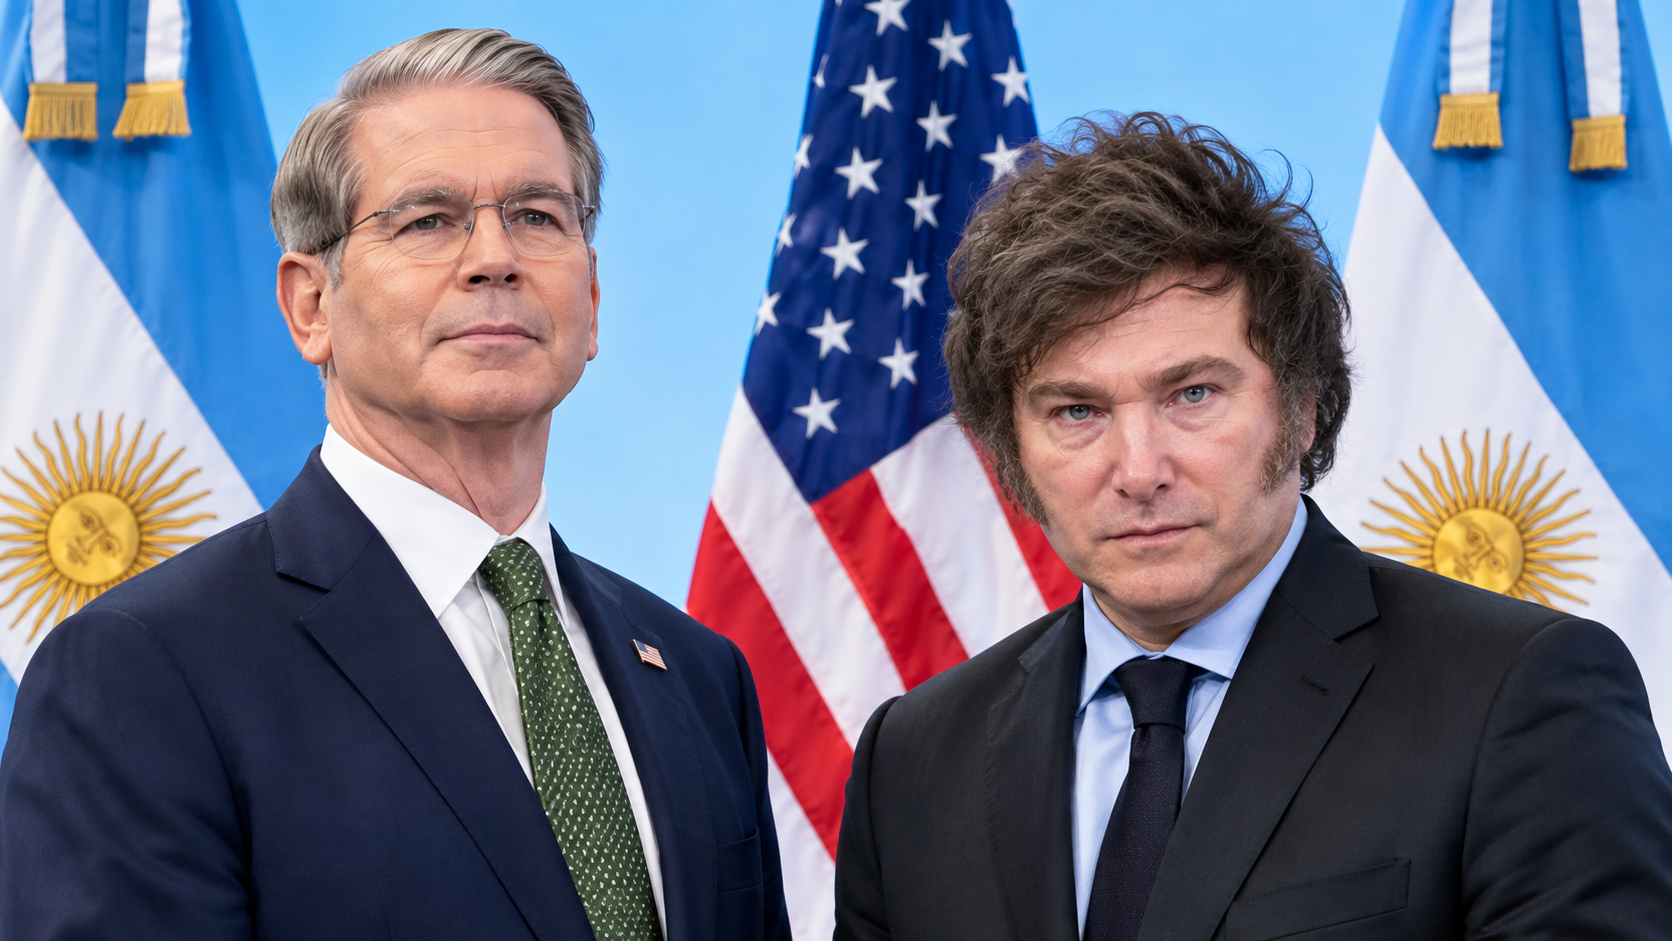
EE.UU. promete hasta USD 20.000 millones para Argentina hasta 2027: qué hay detrás del anuncio de Lamelas
El embajador estadounidense casi triplicó la cifra del acuerdo de septiembre. Pero buena parte del dinero todavía es una promesa y no hay un desglose público de cómo se compone.
El embajador de Estados Unidos, Peter Lamelas, anunció este martes en Neuquén que su gobierno canalizará hasta USD 20.000 millones en inversiones y financiamiento hacia proyectos “críticos” de Argentina antes de que termine 2027. Habló ante empresarios en una cumbre energética de la Cámara de Comercio Argentina en Texas. Según Infobae, los fondos llegarán a través del Exim Bank, la DFC, el Departamento de Estado y otras agencias. La cifra triplica casi los USD 7.000 millones del acuerdo bilateral firmado el mes pasado. Lamelas cerró con un respaldo explícito al rumbo económico del Gobierno: dijo creer en el camino que está tomando el país.
Del acuerdo de septiembre al anuncio de hoy
El antecedente es el Corredor Andes-Atlántico, que el canciller Pablo Quirno y el subsecretario de Estado Christopher Landau lanzaron el 23 de septiembre en Nueva York. Según el Departamento de Estado, es el primer corredor de la Alianza para la Infraestructura y la Inversión Global en el hemisferio occidental. Busca modernizar ferrocarriles, ductos, puertos, electricidad e infraestructura digital que conectan el noroeste minero y Vaca Muerta con el Atlántico, según reprodujo Infobae.
El acuerdo prevé financiamiento de hasta USD 7.000 millones hasta 2027. Según el Buenos Aires Times, su pieza central es el marco “Build the Future”, firmado con el Exim Bank. De ese total, unos USD 6.000 millones apuntan a Argentina LNG, el proyecto de YPF con Eni y XRG, que demandaría USD 51.000 millones en todo su ciclo. Pero ese monto es, según la prensa especializada, una propuesta indicativa y no vinculante (non-binding term sheet) del Exim, no un crédito ya aprobado.
Un número que venía creciendo
El lunes, en la apertura de la AOG Patagonia, Milei ya había deslizado que la cifra podía subir. “No descarten que pueda aumentar el número”, dijo, sin dar montos. Antes, una funcionaria de la administración Trump había señalado que las conversaciones ya iban más allá de los USD 7.000 millones, según un despacho de Diario Panorama. Según esa misma nota, la DFC evalúa unos 20 proyectos argentinos, entre ellos un posible crédito para Vista Energy.
Vaca Muerta, el argumento de fondo
Lamelas apoyó su discurso en los números del sector. Según los datos que presentó Milei, Vaca Muerta pasó de 310.000 barriles diarios en 2023 a más de 670.000 en agosto de 2026. La producción nacional subió de 635.000 a 932.000 barriles diarios y apunta al millón antes de fin de año. El Indec informó que en septiembre la energía explicó 53 de cada 100 dólares que ingresaron por exportaciones.
Argentina LNG es la próxima gran definición. Marín confirmó que la decisión final de inversión se firmaría el 26 de noviembre. Pero la licitación de caños por USD 2.000 millones, prevista para este martes 20, se postergó por demoras en las evaluaciones técnicas, según Infobae. Los bancos, en cambio, mostraron interés: 47 entidades participaron de las primeras rondas de financiamiento y el monto comprometido superó 2,4 veces lo requerido.
El trasfondo geopolítico
El interés de Washington no es solo comercial. Lamelas advirtió contra la tecnología china y sostuvo que la ley de inteligencia de ese país obliga a las empresas a entregar datos al Estado. “La seguridad energética es seguridad nacional”, afirmó. Según Infobae, las disrupciones en el golfo Pérsico y en Ormuz recortaron las exportaciones de Qatar y los Emiratos entre marzo y junio, según la Agencia Internacional de Energía, y eso empuja a EE.UU. a diversificar proveedores.
Lo que falta saber
- El desglose. Lamelas habló de “inversiones y financiamiento” sin detallar cuánto es crédito, cuánto capital y cuánto seguros o asistencia técnica. Tampoco precisó qué parte corresponde a los USD 7.000 millones ya anunciados. En las fuentes consultadas no encontré una confirmación independiente de los USD 20.000 millones; por ahora la cifra descansa en el anuncio del embajador.
- Financiar no es invertir. Los créditos del Exim suelen atarse a la compra de bienes y servicios estadounidenses, como explicó Quirno según El Economista, y generan deuda para los proyectos.
- El contexto macro. El mismo día del anuncio, el riesgo país tocó 710 puntos básicos, su nivel más alto desde octubre de 2025, y cerró en 672. El exviceministro de Economía Joaquín Cottani dijo en Infobae que el programa económico está “agotado”, aunque reconoció el aporte exportador de la energía y la minería. Advirtió que ese aporte no garantiza una recuperación generalizada.
Una delegación del Departamento de Estado, el Exim y la DFC visita el país este mes, incluidas Jujuy y Salta, para identificar operaciones concretas, según Metal Tech News. Ahí se verá cuánto de lo anunciado pasa de promesa a proyecto.
Fuentes
- Infobae, El embajador de Estados Unidos respaldó al Gobierno y anticipó USD 20.000 millones en inversiones hasta 2027 (20/10/2026)
- Infobae, Corredor Andes-Atlántico: Argentina y EEUU firmaron un acuerdo de hasta USD 7.000 millones (23/09/2026)
- Infobae, Milei en AOG Patagonia: “Podemos hacer que florezcan 1.000 Vaca Muerta” (20/10/2026)
- Infobae, Argentina LNG pospuso la licitación de los tubos (19/10/2026)
- Infobae, Joaquín Cottani: “El programa económico está agotado” (20/10/2026)
- Diario Panorama, Estados Unidos evalúa ampliar financiamiento para proyectos de minería y energía
- Buenos Aires Times, Argentina, US launch ‘Andes-Atlantic Corridor’
- Industrial Info, U.S. Eyes Argentina’s Vaca Muerta, Mineral Resources
- El Economista, Llegó una misión de EE.UU. a Argentina
- Metal Tech News, U.S.-Argentina critical minerals corridor


Deuda en pesos: el Tesoro renovó todos los vencimientos en octubre

YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

FMI detalla cuatro medidas acordadas con Caputo para impulsar el crecimiento

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025