Inversiones
Atlas GigaHub en Trelew: Proyecto que puede ser modelo para el país

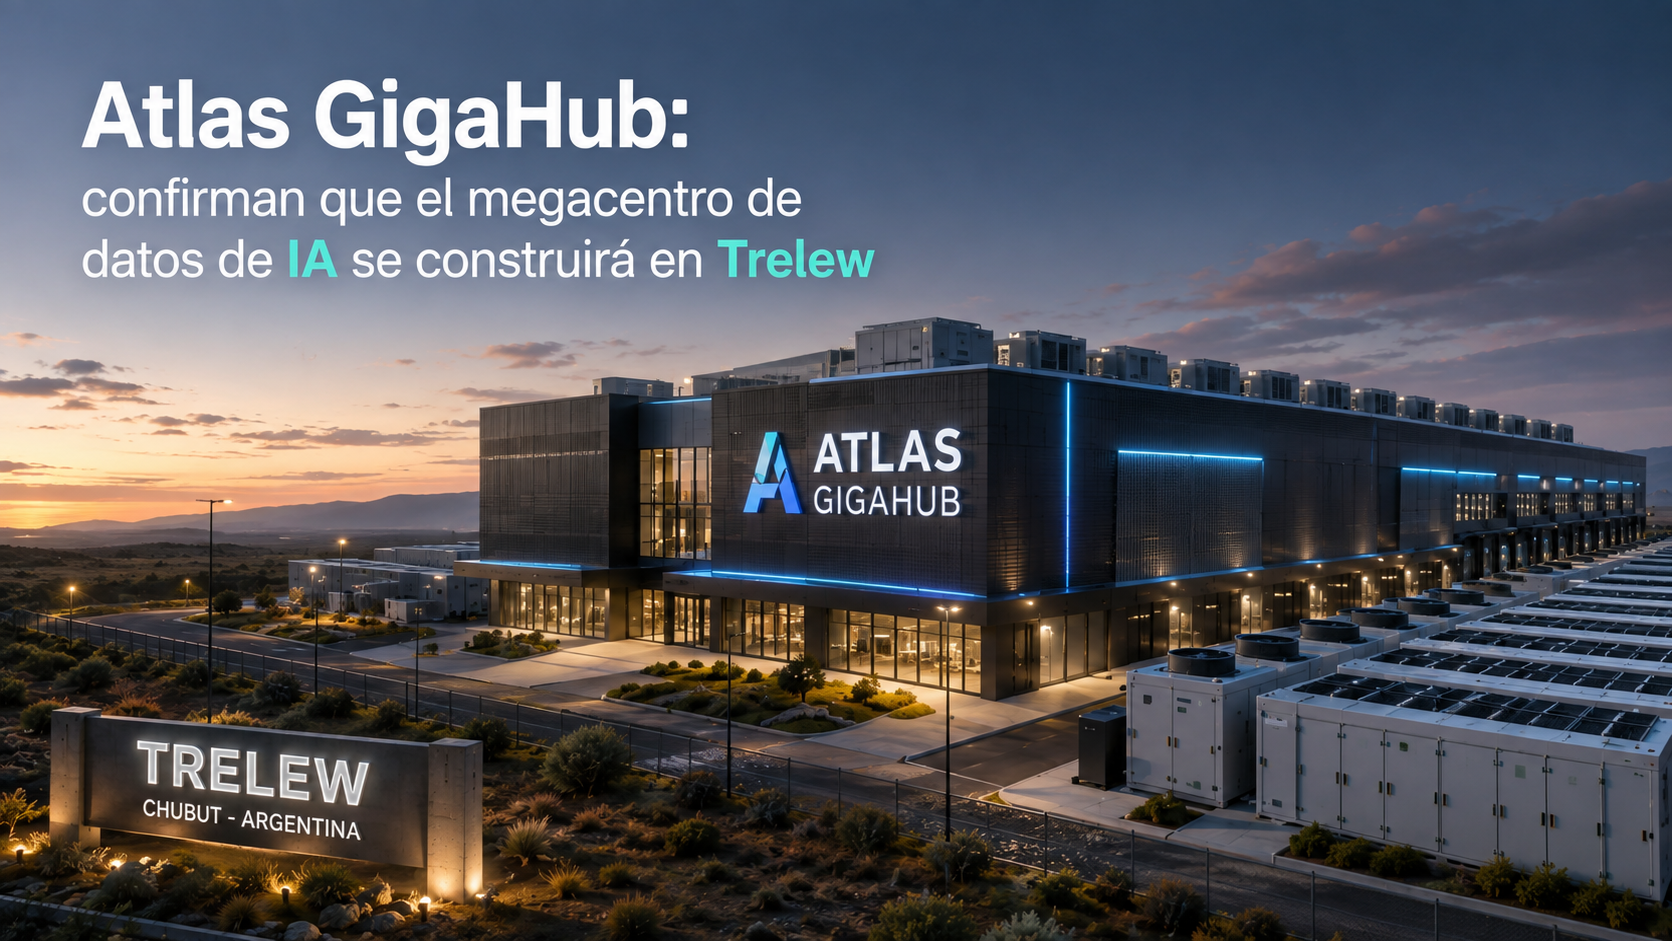
Atlas GigaHub en Trelew: el agua que preocupa a los vecinos puede ser la que convierta al proyecto en un modelo para el país
El megaproyecto de Green Capital promete hasta u$s10.000 millones de inversión y posicionar a Chubut como polo de inteligencia artificial. Pero la falta de datos públicos sobre su consumo hídrico ya generó preocupación entre organizaciones locales. La buena noticia es que la tecnología existe para que el proyecto sea agua-positivo en lugar de agua-negativo — y que eso se logre depende, en gran medida, de que la ciudadanía participe ahora, mientras el proyecto todavía se está diseñando.
Un proyecto que todavía se está escribiendo
Atlas GigaHub no es una promesa vaga: tiene nombre, socios y un cronograma. Green Capital, la empresa polaca detrás de la iniciativa, firmó en julio de 2026 un memorándum de entendimiento (MoU) en la Embajada de Polonia en Buenos Aires junto a Schneider Electric, Wärtsilä, Envision Energy y Ore Energy, con la presencia del gobernador Ignacio Torres y representantes de PromArgentina. La empresa ya alquiló 130.000 hectáreas al sur de Trelew —pertenecientes a 14 propietarios—, bajo un contrato de derecho de superficie que contempla seis años de desarrollo y sesenta de operación.
Las cifras de inversión varían según la fuente (entre us3.300millonesyus3.300 millones y u s10.000 millones, según la etapa y el medio consultado), pero el operativo es claro en su ambición: la primera fase entraría en operación en 2029 con 300 MW de capacidad de procesamiento, y el plan completo apunta a 3.000 MW hacia 2033 — una escala que, de concretarse, superaría la capacidad instalada actual de todo el mercado argentino de datacenters, hoy en apenas 32 MW y concentrado en un 71% en la Ciudad de Buenos Aires.
Es importante subrayar algo que surge de casi todas las coberturas: lo firmado hasta ahora es un memorándum de entendimiento, no un contrato de construcción definitivo. El proyecto está en fase de búsqueda de financiamiento y de clientes que usarán la capacidad de cómputo, con inicio de obra recién proyectado para 2028. Esto significa que las condiciones ambientales y sociales del proyecto todavía se están negociando — y ahí es donde la participación ciudadana tiene margen real de incidencia.
La preocupación es válida, y ya está documentada
No hace falta especular: la inquietud por el agua ya fue planteada públicamente por organizaciones de la provincia. La ONG No a la Mina Esquel, con larga trayectoria en el seguimiento de proyectos extractivos en Chubut, señaló explícitamente que su mayor preocupación frente a Atlas GigaHub es la provisión de agua, «imprescindible para su funcionamiento», y remarcó que esos datos no fueron mencionados en los anuncios oficiales del proyecto. En la misma línea, un análisis publicado sobre el «costo oculto» de los centros de datos en Trelew concluyó que, hasta el momento, se desconoce qué tecnología de refrigeración usará Atlas GigaHub, cuánta agua necesitará, de dónde se extraerá, qué porcentaje se recirculará y qué ocurrirá con el agua utilizada — y advirtió que no alcanza con decir que el proyecto usará energía renovable si no se conoce, con la misma precisión, su huella hídrica.
Esta preocupación no es un capricho ni un rechazo automático a la inversión: es exactamente el tipo de pregunta que, si se responde bien y a tiempo, puede convertir a Atlas GigaHub en un caso de éxito en lugar de un conflicto. La experiencia internacional (Georgia y Arizona en Estados Unidos, Cerrillos en Chile) muestra qué pasa cuando esas respuestas llegan tarde: comunidades con agua turbia, agricultores compitiendo por el recurso con la industria digital, y proyectos frenados por calificaciones ambientales desfavorables después de haber avanzado sin condiciones claras. Chubut todavía está a tiempo de evitar ese guion.
Lo que ya juega a favor: el propio proyecto elige el camino de menor consumo de agua
Acá hay una buena noticia que conviene destacar, porque no siempre se lee así en la cobertura general. A diferencia de los datacenters clásicos en climas cálidos (Arizona, Texas, gran parte de Georgia), que dependen de la refrigeración evaporativa por necesidad térmica, los propios directivos de Green Capital plantearon el clima patagónico como argumento central del proyecto: temperaturas bajas que permiten «refrigeración natural la mayor parte del año», según explicaron en la presentación oficial. Eso técnicamente abre la puerta a sistemas que consumen mucha menos agua que el estándar de la industria. El desafío es que esa intención se traduzca en compromisos verificables — hoy no lo son, según lo relevado.
Los sistemas de refrigeración, explicados uno por uno
Para que la ciudadanía pueda evaluar qué le conviene exigir, vale la pena entender las opciones reales que maneja la industria hoy:
1. Refrigeración evaporativa (el estándar tradicional, el más sediento). Enfría el aire evaporando agua dulce de forma continua. Es eficiente en costo y energía, pero un informe de la Universidad de California advierte que puede evaporar hasta 9 litros de agua por cada kilowatt-hora consumido. Es la tecnología detrás de los conflictos de Georgia y Arizona. No hay indicios de que Atlas GigaHub la vaya a usar como sistema principal, dado el argumento climático que la propia empresa esgrimió, pero tampoco hay confirmación oficial de que la descarte.
2. Refrigeración por aire. No evapora agua: usa el aire ambiente, frío la mayor parte del año en la Patagonia, para disipar calor. Consume algo más de energía que la evaporativa, pero Chubut tiene precisamente lo que compensa esa diferencia: «los mejores rindes de viento del mundo», en palabras del propio gobernador, con energía eólica abundante y barata. Es la combinación más coherente con lo que la provincia ya está ofreciendo como ventaja competitiva. Su límite técnico: por sí sola deja de ser eficaz cuando la densidad de los racks supera los 80-100 kW, algo cada vez más común en cargas de trabajo de IA intensivas en GPU.
3. Refrigeración líquida directa al chip (Direct-to-Chip o DLC). Hace circular líquido —agua tratada, mezclas agua-glicol o refrigerantes— a través de placas frías en contacto directo con los procesadores. Es modular y fácil de sumar a infraestructura existente, y reduce el consumo de agua en más de un 40% frente a los sistemas tradicionales, según registros de la industria. Microsoft ya lo aplica en sus nuevos centros de datos en España bajo un diseño de circuito cerrado que no requiere agua extra para refrigerar — un antecedente directo de que «cero consumo adicional de agua» ya es una meta alcanzable, no una promesa a futuro.
4. Refrigeración por inmersión (Immersion Cooling). Sumerge directamente el hardware en un líquido dieléctrico que no conduce electricidad. Elimina los ventiladores, permite multiplicar la densidad de servidores por rack (hasta 120 kW) y ofrece la mayor eficiencia energética e hídrica del mercado, aunque exige una infraestructura y un mantenimiento más específicos. El mercado global de refrigeración líquida para datacenters —que incluye DLC e inmersión— se proyecta en expansión de us4.900millonesen2024aus4.900 millones en 2024 a u s21.300 millones para 2030, señal de que dejó de ser una tecnología de nicho.
5. Refrigeración por agua de mar (indirecta, sin evaporación). No es la panacea automática que sugiere la cercanía de Trelew al Atlántico —el agua salada corroe y obstruye los sistemas evaporativos si se usa directamente—, pero sí es viable como disipador térmico en circuito abierto: se toma agua fría del mar, se usa para enfriar y se devuelve sin evaporarla ni contaminarla, como ya hace Google en al menos un centro de datos costero. Para Trelew, esto podría combinarse con DLC o inmersión como una arquitectura híbrida propia de zona costera fría — algo que ningún otro polo de datacenters en el mundo tiene tan a mano.
¿Cuál es la mejor combinación para Chubut?
Con la información disponible, la combinación técnicamente más coherente para la provincia —y la que mejor aprovecha lo que Chubut ya tiene de sobra— sería refrigeración por aire y/o DLC de circuito cerrado como base, apoyada en la energía eólica local, con la opción de sumar agua de mar como disipador secundario en lugar de fuente evaporativa. Esa combinación evitaría prácticamente toda extracción de agua dulce de las cuencas locales, que es exactamente el punto que preocupa a los vecinos y a las organizaciones ambientales.
Es, además, un estándar que ya no es experimental: si Microsoft puede operar en España con cero consumo adicional de agua, no hay razón técnica para que Atlas GigaHub —que se presenta a sí mismo como un proyecto de «última generación», estándar Tier IV— no pueda comprometerse públicamente a lo mismo o a algo mejor, dadas las condiciones climáticas todavía más favorables de la Patagonia.
Lo que dicen los acuerdos firmados hasta ahora — y lo que todavía no dicen
Del memorándum de entendimiento y las presentaciones oficiales relevadas hasta la fecha, esto es lo que está confirmado públicamente:
- Firmantes: Green Capital, Schneider Electric, Wärtsilä, Envision Energy y Ore Energy, con el Gobierno de Chubut como parte política del acuerdo.
- Green Capital afirma haber realizado ya estudios de impacto ambiental y due diligence sobre las tierras arrendadas, aunque esos estudios no fueron difundidos públicamente en detalle.
- El proyecto avanza bajo el marco del RIGI (Régimen de Incentivo para Grandes Inversiones), que ofrece garantías de estabilidad jurídica y fiscal a la empresa por décadas.
- No hay, hasta el momento, información pública disponible sobre volumen de agua requerido, fuente de extracción, porcentaje de recirculación ni destino del agua utilizada.
- No se confirmó públicamente qué sistema de refrigeración se utilizará.
Esa última línea es la clave de todo: el silencio actual no es necesariamente un ocultamiento deliberado —el proyecto está en etapa de diseño de ingeniería, según la propia empresa—, pero sí es la ventana de oportunidad. Una vez que el contrato de construcción definitivo se firme, las condiciones técnicas quedan mucho más difíciles de modificar.
Por qué la participación ciudadana puede convertir esto en una oportunidad real
El RIGI y los memorandos de entendimiento se negocian a nivel de gobierno provincial y nacional, pero la instancia donde la ciudadanía chubutense tiene incidencia formal es la del estudio de impacto ambiental y su eventual audiencia pública, un mecanismo previsto en la legislación ambiental argentina para proyectos de esta envergadura. Ahí es donde vecinos, organizaciones como No a la Mina Esquel, productores agropecuarios de la cuenca y especialistas técnicos pueden pedir formalmente:
- La publicación completa del estudio de impacto ambiental, incluida la sección hídrica.
- Un compromiso explícito y auditable de «reposición hídrica» (water positive), similar al que ya aplican Microsoft y Amazon Web Services en regiones con estrés hídrico: devolver a la cuenca más agua de la que se consume, mediante reciclaje de aguas residuales o financiamiento de infraestructura hídrica local.
- Métricas públicas y periódicas de consumo de agua y energía una vez que la planta esté operativa, no solo al momento de la inauguración.
Esa exigencia no es antagónica a la inversión: es, de hecho, el mecanismo que puede convertir a Atlas GigaHub en el primer datacenter hyperscale de Sudamérica diseñado desde el inicio para no competir por agua con la población ni con la producción agropecuaria de la región — un diferencial que, bien comunicado, también le sirve a la empresa y a la provincia frente a futuros clientes internacionales cada vez más atentos a la huella hídrica de sus proveedores de cómputo.
Fuentes y dónde seguir investigando
- La Nación — «Una empresa polaca anuncia la construcción de un megacentro de datos en Chubut»: https://www.lanacion.com.ar/tecnologia/una-empresa-polaca-anuncia-la-construccion-de-un-megacentro-de-datos-en-chubut-nid30072026/
- Letra P — «Un data center en Trelew busca convertir a Chubut en el segundo polo de infraestructura digital del país»: https://www.letrap.com.ar/politica/un-data-center-trelew-busca-convertir-chubut-el-segundo-polo-infraestructura-digital-del-pais-n5425465
- El Valle Online — «¿Por qué eligieron a Trelew para un data center de inteligencia artificial?» (verificación de cifras y detalles del MoU): https://www.elvalleonline.com.ar/por-que-eligieron-a-trelew-para-un-data-center-de-inteligencia-artificial/
- No a la Mina Esquel — postura de la organización ambiental sobre la falta de datos hídricos del proyecto: https://noalamina.org/argentina/chubut/item/259333-una-empresa-polaca-anuncia-la-construccion-de-un-megacentro-de-datos-al-sur-de-trelew
- Ciencia y Salud Natural — «El costo oculto de los Centros de Datos, Trelew, Chubut, Argentina» (comparativa con el mercado argentino de datacenters y preguntas hídricas abiertas): https://cienciaysaludnatural.com/el-costo-oculto-de-los-centros-de-datos-trelew-chubut-argentina/
- El Chubut — «Centros de Datos en la Patagonia II» (cronograma de fases e inversión): https://www.elchubut.com.ar/carta-del-lector/2026-8-21-10-44-0-centros-de-datos-en-la-patagonia-ii
- Provincia Noticias / Gobierno de Chubut — cobertura oficial del acto de firma del MoU y detalle de los paneles y firmantes: https://noticias.chubut.gob.ar/notas/gobierno/5018/torres-destaco-las-condiciones-de-chubut-para-convertirse-en-uno-de-los-principales-polos-de-infraestructura-digital-del-pais.html
- «Making AI Less Thirsty» (Li, Yang, Islam y Ren — UC Riverside / UT Arlington) — el estudio académico de referencia sobre huella hídrica de la inteligencia artificial, que estima el consumo de agua por refrigeración evaporativa y proyecta la demanda global de agua de la IA para 2027: https://arxiv.org/abs/2304.03271
- IT Reseller / ITresit — «Del aire al líquido: avances en refrigeración de data centers», que detalla el anuncio de Microsoft sobre datacenters en España con circuito cerrado de refrigeración líquida sin consumo adicional de agua: https://itresit.es/avances-refrigeracion-data-centers/
La recomendación para el lector interesado en seguir el tema: el paso siguiente y más concreto es monitorear la convocatoria a audiencia pública ambiental del proyecto (si se realiza) a través del Boletín Oficial de Chubut y la Secretaría de Ambiente provincial, que es donde formalmente se puede solicitar y discutir la información hídrica que hoy todavía no es pública.

Los inversores están apostando miles de millones a robots. ¿Quién va a ganar realmente?
La inversión en robótica e IA física ya superó en seis meses lo que se movió en todo 2025. La pregunta que se hace el sector es cuánto de ese dinero terminará en empresas que se sostengan solas.
El entusiasmo por los robots dejó de ser una promesa de laboratorio. Según un análisis de Business Insider, las startups de robótica e IA física recibieron más de US$33.400 millones durante el primer semestre de 2026, una cifra que ya supera el total del año pasado. La incógnita es cuánto de ese capital terminará en negocios sostenibles.
Una escalada difícil de ignorar
El salto es visible en cualquier medición. Crunchbase, con una definición más amplia de “IA física” que incluye defensa y vehículos autónomos, contabilizó US$47.400 millones en 521 operaciones durante el primer semestre de 2026, casi cuatro veces lo recaudado en la segunda mitad de 2025. Ese mismo relevamiento señala que en los tres años de 2022 a 2024 combinados, los inversores habían puesto US$41.900 millones, menos de lo que se invirtió en solo seis meses de 2026. crunchbasecrunchbase
Las cifras difieren según quién mida y qué cuente como “robótica”. Para el segmento más estricto, otro análisis ubica en US$18.800 millones lo recaudado por la robótica hasta junio, más que el récord de US$15.000 millones de todo 2025. La tendencia es la misma en todas las mediciones, aunque el número final depende de la definición. heyfuturenexus
Los cheques gigantes
La concentración del dinero es llamativa. Una sola operación, la ronda de Waymo, representó cerca de un tercio de todo el capital de IA física del semestre. Entre las startups de robots propiamente dichas, hubo rondas de escala inusual: aiweekly
- Skild AI, que desarrolla un “cerebro” general para cualquier robot, levantó US$1.400 millones a comienzos de 2026 y triplicó su valuación a US$14.000 millones en siete meses. equityzen
- NEURA Robotics cerró una Serie C de US$1.400 millones y alcanzó una valuación de US$7.000 millones. crowdfundinsider
- Mind Robotics recaudó US$400 millones, a una valuación de US$3.400 millones, apenas un año después de su fundación. crowdfundinsider
- Figure AI, valuada en US$39.000 millones, empezó a pasar de las demostraciones a despliegues reales, con un acuerdo de logística de distribución con Catalyst Brands. madrimasd
Los grandes también entran
No son solo los fondos de riesgo. Sam Altman declaró que la robótica es la próxima frontera de OpenAI, que reabrió su laboratorio de robótica cerrado en 2020. En el mismo movimiento, Nvidia anunció un diseño estándar de robot humanoide para investigadores, disponible a fines de 2026. Amazon, por su parte, entró al mercado de humanoides con la compra de Fauna Robotics. Cuando las big tech compran y construyen en lugar de mirar, el mercado interpreta que la categoría es estratégica. OpenAI declares robotics its next frontier as Silicon Valley pivots to ‘physical AI +2
¿Quién gana? Tres tipos de apuesta
Detrás de la cifra total conviven modelos de negocio muy distintos, con riesgos distintos.
1. Los “cerebros” de software. Empresas como Skild AI o Physical Intelligence apuestan a un modelo único capaz de manejar cualquier robot. El potencial es enorme, pero hay una debilidad estructural: al ser software primero, dependen de que otros adopten el hardware. equityzen
2. Los humanoides. Son los más vistosos y los más caros de validar. Hay que fabricarlos, venderlos a escala y demostrar que hacen el trabajo a un costo menor que una persona o una máquina especializada. La distancia entre una demo viral y un contrato recurrente en un depósito es la prueba de fuego.
3. Los robots con un problema concreto. Son menos glamorosos, pero tienen un cliente claro. Un ejemplo es Gecko Robotics, que cambió el relato de “reemplazar trabajo” por el de “cuidar activos” y alcanzó el estatus de unicornio con una valuación de US$1.250 millones. Un análisis sectorial lo resume así: el dinero se está moviendo hacia los robots que tocan presupuestos reales. equityzenmean
Las señales de alerta
Los números también dejan ver los riesgos de un mercado recalentado:
- Valuaciones desconectadas de ingresos. Que una valuación se triplique en siete meses habla más del apetito de los inversores que de la madurez comercial.
- Concentración. Si un puñado de rondas gigantes explica buena parte del total, el promedio esconde que la mayoría de las startups recauda mucho menos.
- Efecto arrastre de la IA en general. La IA ya capturaba alrededor de la mitad del capital de riesgo global en 2025, y las valuaciones de la IA física suben con esa marea. Si el ciclo general se enfría, la robótica no queda a salvo. mean
- Hardware es difícil. A diferencia del software, cada robot implica fabricación, logística, mantenimiento y seguridad. Escalar cuesta más y tarda más.
La conclusión
Todo indica que habrá ganadores: la tecnología avanza, la demanda de automatización existe y el capital abunda. Pero la historia de otros ciclos de inversión sugiere que los ganadores no serán necesariamente los que más recaudaron, sino los que logren convertir esa plata en clientes que renueven contrato. En los próximos trimestres, lo que importará no será el monto de la próxima ronda, sino cuántos robots están trabajando, para quién y a qué margen.
Inversiones
Bancos y mercados avanzan hacia una nueva infraestructura financiera basada en blockchain
Wall Street acelera la tokenización: bancos y mercados avanzan hacia una nueva infraestructura financiera basada en blockchain
Las grandes instituciones financieras están pasando de las pruebas piloto a la implementación de sistemas que representan depósitos, acciones y otros activos mediante tokens digitales. La promesa es operar con mayor velocidad, automatizar liquidaciones y extender las transacciones más allá del horario bursátil. El desafío será conectar las redes, garantizar los derechos de los inversores y evitar que la fragmentación limite la liquidez.
Wall Street está acelerando la incorporación de blockchain a su infraestructura financiera. El objetivo ya no consiste únicamente en experimentar con la tecnología que sustenta a Bitcoin y otras criptomonedas, sino en utilizar registros digitales programables para transferir dinero, representar activos y mejorar la liquidación de operaciones.
Un informe publicado por Axios el 20 de octubre de 2026, a partir de las conversaciones mantenidas en el encuentro Money20/20 de Las Vegas, describe un cambio en la estrategia de las entidades financieras estadounidenses: la discusión comienza a desplazarse desde la viabilidad técnica hacia la implementación de servicios que puedan utilizar bancos, intermediarios e inversores. https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption
La tendencia comprende varias iniciativas diferentes: depósitos bancarios representados digitalmente, acciones tokenizadas, fondos de inversión sobre redes blockchain y sistemas de liquidación que pueden ejecutar instrucciones de forma automatizada.
La transformación podría modificar la manera en que circulan los activos financieros. Sin embargo, también plantea interrogantes sobre la interoperabilidad entre redes, la custodia, la regulación y la distribución de los beneficios económicos de esta nueva infraestructura.
De la experimentación a la infraestructura financiera
Durante años, bancos y administradores de activos analizaron la posibilidad de utilizar blockchain para reducir tareas de conciliación, mejorar la trazabilidad y acelerar las transferencias.
La diferencia actual es que algunas de estas iniciativas ya funcionan para clientes institucionales, mientras otras avanzan mediante programas regulatorios, plataformas compartidas o proyectos de prueba.
Según Axios, Citibank informó que su servicio de depósitos tokenizados opera en siete mercados y permite transferir fondos entre cuentas del banco mediante una blockchain privada.
El desarrollo muestra que la tokenización no necesariamente requiere utilizar una criptomoneda pública. Una entidad financiera puede representar digitalmente saldos existentes y mantener las operaciones dentro de una infraestructura controlada por el propio banco.
Esta distinción es importante: blockchain puede transformar el mecanismo de transferencia y registro de un activo sin modificar necesariamente la naturaleza jurídica del dinero o del instrumento financiero representado.
Depósitos tokenizados: dinero bancario que puede moverse de forma programable
Los depósitos tokenizados permiten representar digitalmente el derecho de un cliente sobre fondos depositados en un banco. La infraestructura puede facilitar movimientos casi inmediatos, operaciones fuera del horario bancario tradicional y pagos sujetos a condiciones programadas.
La Reserva Federal de Dallas explicó en un análisis publicado en julio de 2026 que estos instrumentos pueden mejorar la eficiencia de los pagos, pero también requieren mecanismos para administrar la liquidez, conciliar las operaciones entre bancos y gestionar los riesgos de contraparte.
Un depósito tokenizado no es lo mismo que una stablecoin. En el primero, el titular mantiene un derecho frente al banco que registra el depósito; una stablecoin, en cambio, se rige por la estructura jurídica y las garantías del emisor correspondiente.
Tampoco significa que todos los movimientos registrados en blockchain impliquen que el dinero haya completado simultáneamente su liquidación entre las entidades financieras. En ciertos modelos, la transferencia digital se registra primero y la liquidación interbancaria se completa posteriormente mediante los sistemas tradicionales.
Por eso, la eficiencia del sistema depende tanto de la tecnología como del diseño de los mecanismos de compensación, liquidación y gestión del riesgo.
Acciones tokenizadas: la frontera entre los mercados tradicionales y cripto
Uno de los desarrollos más relevantes es la posibilidad de negociar representaciones digitales de acciones mediante plataformas basadas en blockchain.
En septiembre de 2026, Axios informó que la Comisión de Bolsa y Valores de Estados Unidos (SEC) abrió una vía regulatoria condicional y temporal para que determinadas plataformas blockchain y proveedores de liquidez puedan operar con acciones estadounidenses tokenizadas bajo exenciones específicas.
La medida contempla condiciones regulatorias y permite que las empresas emisoras rechacen la inclusión de sus acciones en determinadas plataformas. Según el marco descrito por Axios, los títulos admitidos bajo esas condiciones deben conservar los derechos correspondientes a las acciones representadas, incluidos los dividendos y el voto. https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks
El avance podría acercar dos mercados que históricamente funcionaron con infraestructuras diferentes: el mercado bursátil tradicional y los sistemas de negociación de activos digitales.
No obstante, es necesario distinguir entre una acción tokenizada que representa derechos sobre un título reconocido y un producto sintético que simplemente replica su precio. Ambos pueden parecer similares en una plataforma de inversión, pero sus derechos legales, riesgos de contraparte y mecanismos de protección pueden ser muy diferentes.
La tokenización tampoco elimina automáticamente las reglas bursátiles ni garantiza que todas las acciones puedan negociarse las 24 horas. Eso dependerá de las autorizaciones, las plataformas habilitadas, la liquidez y los mecanismos de custodia y liquidación.
El desafío: conectar las redes y evitar la fragmentación
El crecimiento de las iniciativas de tokenización trae consigo un problema estructural. Si cada banco, intermediario o administrador de activos crea su propia red, pueden aparecer múltiples representaciones digitales de un mismo activo que no se transfieren fácilmente entre plataformas.
Axios advierte que esa fragmentación puede confundir a los inversores, reducir la liquidez y dificultar la formación de precios confiables.
Para que la tokenización alcance una escala significativa, será necesario conectar los sistemas de bancos, agentes de bolsa, custodios, administradores de fondos y plataformas de liquidación.
La interoperabilidad es, por lo tanto, una de las áreas estratégicas del sector. No basta con emitir un token: también es necesario garantizar que pueda transferirse, verificarse y liquidarse de manera segura, respetando los derechos asociados al activo.
En este escenario, las soluciones de identidad digital, custodia institucional, mensajería financiera, puentes entre redes y liquidación atómica —cuando la transferencia del activo y el pago se completan conjuntamente— pueden adquirir una importancia comparable a la de las propias redes blockchain.
El Banco de Pagos Internacionales también apunta a una infraestructura integrada
La evolución no se limita a Wall Street. El Banco de Pagos Internacionales (BPI) viene estudiando cómo integrar dinero de bancos centrales, depósitos bancarios tokenizados y activos financieros en plataformas programables.
En su Informe Económico Anual de 2025, el organismo planteó el concepto de un registro unificado que permita integrar mensajes, conciliación y transferencia de activos en una misma infraestructura. El objetivo es reducir fricciones operativas y facilitar pagos transfronterizos y operaciones con valores.
El BPI sostiene que estos desarrollos deben preservar la confianza en el dinero, la seguridad de los pagos y una adecuada supervisión. La tokenización, desde esta perspectiva, no consiste en reemplazar indiscriminadamente el sistema financiero existente, sino en modernizar su funcionamiento mediante plataformas programables y mecanismos de liquidación seguros. https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis
Este enfoque pone de manifiesto una cuestión central: la infraestructura del futuro podría combinar redes públicas, redes privadas y sistemas tradicionales, en lugar de depender de una única blockchain.
¿Dónde aparecen las oportunidades de negocio?
La expansión de la tokenización abre un mercado que va más allá de la emisión de activos digitales.
Entre las áreas con potencial de desarrollo se encuentran:
- Infraestructura de tokenización: plataformas para emitir, administrar y transferir representaciones digitales de activos financieros.
- Custodia y seguridad: soluciones para proteger claves, controlar permisos y administrar activos institucionales.
- Interoperabilidad: herramientas para conectar redes bancarias, blockchains públicas y sistemas financieros tradicionales.
- Identidad y cumplimiento: tecnologías para verificar clientes, gestionar autorizaciones y cumplir con las normas contra el lavado de dinero.
- Liquidación programable: contratos inteligentes que coordinan pagos, entrega de activos y cumplimiento de condiciones.
- Gestión de garantías: sistemas que permiten registrar, movilizar y controlar colaterales de manera más eficiente.
- Datos y trazabilidad: servicios de auditoría, conciliación y verificación de operaciones.
Para las empresas tecnológicas, el valor puede concentrarse en resolver problemas operativos concretos, antes que en crear nuevos tokens sin una demanda económica demostrable.
¿Qué significa para Ethereum, las redes públicas y las criptomonedas?
La expansión de la tokenización puede generar oportunidades para redes blockchain públicas, proveedores de infraestructura y empresas especializadas. Sin embargo, el efecto sobre el precio de una criptomoneda no es automático.
Un banco puede desarrollar una solución sobre una blockchain privada, utilizar una red pública con permisos específicos o recurrir a una infraestructura híbrida. En cada caso, la relación entre el crecimiento del negocio y la demanda de un token nativo será diferente.
Incluso cuando una aplicación funciona sobre una red pública, el volumen de activos tokenizados no se traduce necesariamente en una demanda proporcional de su criptomoneda. Para evaluar esa relación es necesario conocer las comisiones, los mecanismos de pago, los requisitos de garantías, la actividad efectiva de la red y la forma en que se captura el valor económico.
Por eso, el seguimiento del sector debe distinguir entre el crecimiento de la tokenización como industria y el desempeño financiero de cada activo digital.
Una transformación que se medirá por el uso real
La incorporación de blockchain a los servicios financieros está dejando de ser exclusivamente una discusión tecnológica. Bancos, reguladores y operadores de infraestructura están avanzando hacia modelos que buscan acelerar pagos, representar activos y automatizar procesos que hoy dependen de múltiples sistemas.
El potencial es significativo, pero su materialización dependerá de que las soluciones sean interoperables, seguras, jurídicamente claras y económicamente competitivas.
La próxima etapa no se definirá únicamente por la cantidad de activos tokenizados, sino por el volumen de operaciones efectivamente liquidadas, la reducción de costos, la participación de los inversores y la capacidad de las plataformas para conectarse entre sí.
La clave estratégica es que blockchain puede convertirse en una nueva capa de infraestructura financiera. Pero el éxito de esa transformación dependerá de su utilidad real, no solamente de la emisión de tokens ni de las expectativas del mercado cripto.
Fuentes
- Axios — 20 de octubre de 2026. Wall Street brings blockchain into the fold. Panorama de la adopción institucional de blockchain, depósitos tokenizados y fragmentación de redes.
https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption - Axios — 17 de septiembre de 2026. SEC opens door for crypto-style trading of U.S. stocks. Exenciones condicionales para determinadas plataformas de negociación de acciones tokenizadas.
https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks - Federal Reserve Bank of Dallas — 14 de julio de 2026. Tokenized deposits use blockchain structure in traditional banking framework. Diferencias entre depósitos tokenizados y stablecoins, eficiencia de pagos y riesgos de liquidación.
https://www.dallasfed.org/research/economics/2026/0714 - Bank for International Settlements (BIS) — 24 de junio de 2025. Next-generation monetary and financial system takes shape, based on tokenised unified ledger. Propuesta de integración de dinero de bancos centrales, depósitos y activos tokenizados.
https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis - U.S. Securities and Exchange Commission — 28 de enero de 2026. Statement on Tokenized Securities. Criterios sobre valores tokenizados y los derechos asociados a sus diferentes estructuras.
https://www.sec.gov/newsroom/speeches-statements/corp-fin-statement-tokenized-securities-012826-statement-tokenized-securities
La nueva apuesta de los inversores argentinos: todas las maneras de acceder a gigantes tecnológicos antes de que coticen en Bolsa
Cada vez más inversores locales buscan exposición a las empresas tecnológicas de vanguardia (unicornios y late-stage startups) antes de su salida a bolsa. Compañías como SpaceX, Anthropic, OpenAI u otras en IA, biotecnología y espacio representan oportunidades de alto crecimiento, pero también alto riesgo. A continuación, una guía completa con todas las principales formas de acceder a ellas desde Argentina.
1. Fondos cotizados como Destiny Tech100 (DXYZ)
Esta es la opción más accesible para inversores minoristas argentinos en la actualidad.
- Cómo funciona: Destiny Tech100 es un fondo que invierte en un portafolio de empresas privadas tecnológicas de alto potencial (actualmente cerca de 50, con meta de 100). Negocia participaciones privadas directamente y cotiza en mercados estadounidenses (ticker DXYZ.US).
- Acceso desde Argentina: A través de brokers locales como Bull Market Brokers u otros que operen con CEDEARs o activos USA. Se compra con dólar cable (transferencia a cuenta comitente, compra de dólares MEP/CCL y luego orden de compra en la sección Activos USA).
- Ventajas: Fácil, liquidable en bolsa, exposición diversificada indirecta.
- Riesgos: Alta volatilidad, falta de balances públicos (especulativo), precios basados en valoraciones privadas que pueden diferir de la realidad.
Es ideal para empezar con montos moderados sin necesidad de ser inversor acreditado.
2. Plataformas de mercados secundarios de acciones pre-IPO (Secondary Markets)
Estas plataformas permiten comprar acciones privadas directamente de empleados, early investors o fondos que venden participaciones.
- Principales plataformas:
- Forge Global: Marketplace líder para comprar/vender acciones pre-IPO con datos de valuaciones.
- Hiive: Enfocada en transacciones de VC-backed companies, con pricing actualizado y liquidez.
- EquityZen: Curada, orientada a inversores individuales con acceso a startups probadas.
- Otras: FNEX, Augment, etc.
- Acceso desde Argentina: Posible para inversores acreditados (generalmente se requiere patrimonio/net worth mínimo o ingresos altos, verificado según regulaciones SEC de EE.UU.). Se opera vía cuenta en la plataforma, transferencia internacional (wire) y cumplimiento KYC/AML. Algunos brokers internacionales facilitan el proceso.
- Ventajas: Exposición directa a empresas específicas (ej. SpaceX).
- Desventajas: Mínimos altos (a menudo decenas o cientos de miles de dólares), baja liquidez, comisiones elevadas, y requisitos regulatorios. No apto para principiantes.
3. Fondos de Venture Capital (VC) o Private Equity
- Invertir en fondos de capital de riesgo que participan en rondas pre-IPO o late-stage.
- Cómo acceder: A través de family offices, wealth managers o plataformas que agregan fondos VC. En Argentina, algunos bancos o asesores ofrecen vehículos locales o internacionales.
- Opciones indirectas: Fondos de fondos (FoF) o plataformas de crowdfunding equity (aunque más para early-stage).
- Requisitos: Generalmente inversor calificado/acreditado. Montos mínimos elevados.
4. Brokers y plataformas internacionales con acceso pre-IPO
Algunos brokers globales ofrecen:
- Acceso a IPO allocations (participar directamente en la salida a bolsa, aunque es competitivo y prioriza clientes grandes).
- Ofertas privadas o pre-IPO selectas (ej. E*TRADE, Fidelity, o plataformas como SoFi en EE.UU.).
- Desde Argentina: Usar brokers locales con custodia internacional o abrir cuenta en brokers extranjeros (Interactive Brokers, etc.), sujetas a regulaciones cambiarias (BCRA) y fiscales (AFIP).
5. ETFs y vehículos indirectos relacionados
- ETFs de IPO recientes: Invierten en compañías que acaban de salir a bolsa (post-IPO inmediato), como los que siguen el Renaissance IPO Index. No es pre-IPO puro, pero captura el momentum temprano.
- Fondos temáticos de tecnología o innovación que pueden tener exposición indirecta.
- En Argentina: Disponibles vía CEDEARs o brokers locales.
6. Otras formas avanzadas o alternativas
- Angel investing o syndicates: Plataformas como AngelList (ahora parte de Wellfound) para syndicates liderados por inversores experimentados. Requiere acreditación.
- Inversión directa: Contactar startups vía redes o eventos, pero extremadamente difícil y riesgoso para individuos.
- Crypto/Web3: Algunas empresas tech emiten tokens o tienen exposición blockchain, accesible vía exchanges locales/internacionales (con sus propios riesgos regulatorios).
- Family Offices y vehículos locales: En Argentina, family offices estructuran inversiones offshore en pre-IPO a través de trusts o sociedades en Uruguay/Miami.
Consideraciones importantes para inversores argentinos
- Regulación cambiaria: Operar con dólar MEP/CCL o cuentas en el exterior. Cumplir con declaraciones AFIP (exterior, bienes en el extranjero).
- Impuestos: Ganancias de capital, ITI (Impuesto a las Ganancias), etc. Consultar contador.
- Riesgos generales: Ilíquidez (dificultad para vender), valuaciones subjetivas, alto riesgo de pérdida total, falta de transparencia, y volatilidad extrema. Solo destinar dinero que se pueda permitir perder.
- Diversificación: No poner todo en un solo vehículo. Combinar con portafolio tradicional.
- Educación y asesoramiento: Recomendable consultar asesores financieros registrados. No es consejo de inversión.
El fondo DXYZ ha democratizado el acceso para el inversor retail argentino, pero las opciones más directas siguen reservadas principalmente para perfiles sofisticados.
Mantente informado: el ecosistema pre-IPO evoluciona rápido con nuevas plataformas y regulaciones. Siempre verifica disponibilidad actual en brokers y plataformas.


Resumen Económico y Financiero – 28 de octubre de 2026

FMI y Argentina: la aprobación de la revisión abre la puerta a nuevos fondos

Se come menos carne en el país y los frigoríficos miran afuera

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025