
Noticias
Inflación de 3,7% en EE.UU. y riesgo país cerca de 600 puntos


La inflación interanual de septiembre en Estados Unidos subió a 3,7%, por encima del 3,6% esperado, y sumó cautela a los mercados. Los bonos y las acciones argentinas operaron en baja y el riesgo país quedó en 595 puntos básicos, cerca de la barrera de los 600. infobaelv7
El índice de precios al consumidor estadounidense subió 0,6% mensual en septiembre, en línea con lo previsto, pero la variación interanual pasó de 3,4% en agosto a 3,7%. La inflación núcleo, que excluye alimentos y energía, avanzó 0,3% mensual y 2,6% interanual, ambas por encima de lo esperado. El rubro energía se aceleró a 5,2% mensual desde 2,1%, impulsado por los combustibles, en particular el fuel oil, que se encareció 15,3%. infobae
La reacción más marcada se vio en las tasas: según Balanz, los rendimientos de los bonos del Tesoro a 2 y 5 años subieron unos 12 puntos básicos, y los de plazos más largos entre 5 y 8 puntos básicos. El mercado sigue esperando la próxima suba de 25 puntos básicos de la Fed recién para diciembre, pero aumentó la probabilidad de que se adelante a la reunión de fin de mes, y descuenta entre dos y tres subas en 2027. En Wall Street, los índices operaron mixtos: el Nasdaq perdía 0,5% y el Dow Jones subía 0,3%. infobaeinfobae
En el mercado local, el S&P Merval retrocedía 0,5% hasta unos 2.855.500 puntos, equivalentes a 1.771 puntos medidos en dólares, y los ADR caían hasta 2,4%. Ternium encabezaba las bajas con una caída de 2,3%, y los bonos soberanos en dólares perdían 0,3% en promedio. Los títulos de vencimiento más lejano sufrían más: el Global 2041 cedía 0,55% y el Global 2035, 0,44%. El riesgo país de JP Morgan, en cambio, bajó cinco unidades hasta 594 puntos según Infobae, porque la suba de las tasas del Tesoro estadounidense, que es la base de comparación, achica el diferencial. Los bonos y las acciones argentinas profundizan las pérdidas y el riesgo país roza los 600 puntos – LV7 Radio Tucumán +2
El petróleo agrega presión sobre la inflación: el Brent subía 0,1% a US$105,80 y el WTI, 1,2% a US$95,30, un máximo de dos semanas, por los ataques a buques en el estrecho de Ormuz y a la sede de la petrolera estatal saudita. El riesgo país venía de una semana de alta volatilidad: el 1 de octubre había subido 29 unidades hasta 635 puntos, y el 2 de octubre llegó a 655, su valor más alto desde noviembre de 2025, según Rava. La semana pasada había dejado atrás la barrera de los 600. La inflación en EEUU lleva cautela a los mercados: caen las acciones y los bonos argentinos +3
Fuentes:
https://www.infobae.com/economia/2026/10/14/la-inflacion-en-eeuu-lleva-cautela-a-los-mercados-caen-las-acciones-y-los-bonos-argentinos/
https://lv7.com.ar/2026/10/14/los-bonos-y-las-acciones-argentinas-profundizan-las-perdidas-y-el-riesgo-pais-roza-los-600-puntos/
https://eleconomista.com.ar/economia/wall-street-golpea-argentina-merval-rojo-adr-caen-5-riesgo-pais-sube-635-n98556
https://www.rava.com/articulo/autor/Eduardo-Fernandez
https://www.lanacion.com.ar/economia/las-acciones-argentinas-rebotan-mientras-el-riesgo-pais-sube-hasta-los-595-puntos-nid13102026/






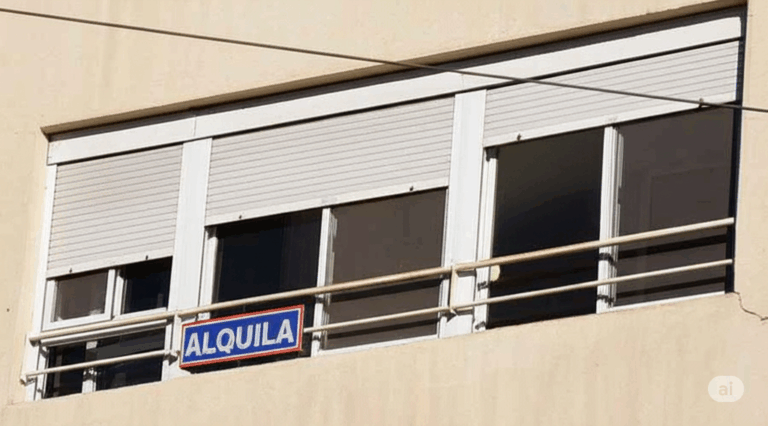
Luján en suspenso: hoteles agotados, alquileres millonarios y comercios que se frenan hasta saber si viene el Papa
La posibilidad de una visita papal a Luján generó expectativas extraordinarias en la ciudad bonaerense. Las consultas por alojamiento, los valores elevados de algunos alquileres temporarios y la cautela de los comerciantes reflejan el impacto que puede tener un acontecimiento religioso de alcance internacional, aunque la incertidumbre sobre su realización condiciona las decisiones económicas.
Luján vuelve a estar en el centro de la atención ante la posibilidad de recibir una visita del papa León XIV. La expectativa alrededor de un eventual acontecimiento de esa magnitud comenzó a repercutir en el mercado de alojamientos y en las decisiones de comerciantes y prestadores turísticos, que buscan anticiparse a una convocatoria que podría movilizar a miles de personas.
La ciudad, reconocida por la Basílica de Nuestra Señora de Luján y su tradición de peregrinaciones, cuenta con una infraestructura turística y comercial vinculada históricamente al turismo religioso. Una visita papal podría multiplicar esa actividad y generar una demanda excepcional de hospedaje, gastronomía, transporte y productos relacionados con la celebración.
Sin embargo, mientras no exista una confirmación oficial definitiva de la visita y de sus condiciones, los actores económicos deben moverse entre la expectativa de una oportunidad extraordinaria y el riesgo de comprometer recursos antes de tiempo.
Alojamiento: una demanda que presiona los precios
Uno de los primeros sectores en sentir el efecto de la expectativa es el alojamiento. La disponibilidad limitada de habitaciones en hoteles y otros establecimientos puede impulsar las consultas y elevar los precios de las opciones restantes.
En este contexto, también aparecen alquileres temporarios con valores muy superiores a los habituales, especialmente cuando se trata de inmuebles ubicados cerca de los principales puntos de concentración de visitantes.
La posibilidad de obtener ingresos extraordinarios lleva a algunos propietarios a evaluar tarifas especiales para esas fechas. No obstante, los precios publicados no necesariamente representan operaciones concretadas, y la demanda efectiva dependerá de la confirmación del evento, la cantidad de asistentes y la duración de su estadía.
La situación pone de manifiesto la importancia de distinguir entre una reserva confirmada, una consulta y una oferta publicada a un precio excepcional.
Comercios y prestadores: entre la oportunidad y la cautela
Una convocatoria de alcance internacional puede representar una oportunidad para restaurantes, bares, comercios minoristas, vendedores de productos religiosos, transportistas y empresas de servicios.
El movimiento de visitantes podría aumentar las ventas y generar necesidades temporales de personal, abastecimiento y logística. También podría beneficiar a localidades cercanas, si parte de los asistentes busca alojamiento o servicios fuera del centro de Luján.
Sin embargo, la incertidumbre sobre la visita lleva a algunos comerciantes a postergar inversiones y decisiones de contratación. Ampliar inventarios, alquilar espacios adicionales o sumar trabajadores implica costos que podrían resultar difíciles de recuperar si la convocatoria finalmente no se concreta o tiene una asistencia menor a la esperada.
Por eso, la planificación comercial requiere contemplar diferentes escenarios y evitar que la expectativa se transforme en una apuesta financiera excesiva.
El efecto económico de un acontecimiento religioso
Los eventos multitudinarios pueden producir un impacto que va más allá del día de la celebración. La demanda de transporte, alojamiento, alimentación, seguridad, limpieza y organización puede movilizar una red amplia de proveedores.
A su vez, una cobertura mediática internacional puede fortalecer la visibilidad turística de la ciudad y favorecer futuras visitas. Para que ese efecto se mantenga en el tiempo, resulta importante que la infraestructura, los servicios y la organización estén preparados para recibir a los visitantes.
En el caso de Luján, el desafío consiste en aprovechar su tradición religiosa y su capacidad de convocatoria sin perder de vista los límites de alojamiento, circulación y atención al público.
Cómo prepararse sin asumir riesgos innecesarios
Mientras se espera una definición oficial, los establecimientos turísticos y comerciales pueden trabajar con planes flexibles: relevar proveedores, evaluar necesidades de personal, establecer políticas de cancelación claras y evitar comprometer gastos que dependan exclusivamente de la realización del evento.
Para los visitantes, también resulta importante verificar las condiciones de cada reserva, comprobar qué servicios están incluidos y confirmar la información con los establecimientos antes de realizar pagos importantes.
La comunicación oficial será determinante para ordenar las expectativas y permitir que los prestadores tomen decisiones con mayor previsibilidad.
Una oportunidad que depende de la confirmación
La expectativa por una eventual visita papal demuestra cómo un acontecimiento religioso puede convertirse en un factor económico para una ciudad. Los hoteles, los alquileres temporarios y los comercios pueden encontrar una oportunidad de ingresos, pero también enfrentan el riesgo de anticiparse a una demanda que todavía depende de una confirmación.
Luján tiene la posibilidad de vivir un movimiento turístico extraordinario, pero el desafío será transformar la expectativa en actividad económica real sin que la incertidumbre termine generando costos innecesarios para comerciantes, prestadores y visitantes.
Fuentes
Nota editorial: la visita papal se presenta como una posibilidad y no como un hecho confirmado. Los precios de alquiler y la disponibilidad hotelera pueden variar; las publicaciones de oferta no garantizan que se hayan concretado reservas.
El Sector Público Nacional cerró septiembre con un superávit primario de $1,43 billones y un resultado financiero positivo de $977.173 millones, más del triple que un año atrás. En los primeros nueve meses, el saldo primario acumula 1,2% del PIB y el financiero, 0,3%, con ingresos que mejoraron frente a la inflación y un gasto primario que volvió a caer en términos reales.
El Ministerio de Economía informó que, en septiembre, el Sector Público Nacional (SPN) registró un superávit primario de $1.427.640 millones. Tras el pago de intereses netos de tenencias intra sector público por $450.467 millones, el superávit financiero fue de $977.173 millones. La cifra supera en 215,6% la del mismo mes de 2025, cuando el saldo había sido de $309.623 millones. Descontada la inflación, la mejora real ronda el 137%. En agosto, el superávit financiero había sido de $635.529 millones. El ministro Luis Caputo destacó que el resultado contrasta con el déficit financiero de septiembre de 2023, que a precios actuales fue de casi $2,8 billones.
Los ingresos totales sumaron $15.884.585 millones, con un alza interanual de 36,5%, equivalente a una suba real de 2,3% frente a una inflación de 33,4% medida por el Indec. Los recursos tributarios crecieron 37,2%, unos 2,8 puntos por encima de los precios. El gasto primario alcanzó $14.456.945 millones, con un aumento nominal de 32,2% y una baja real de 0,9%. Las prestaciones sociales, que concentran el 63% del gasto primario, sumaron $9,09 billones (+29%), con una caída real de 3,3%. Los subsidios económicos llegaron a $1,26 billones (+29,8%), pero los energéticos subieron 44,1%, unos 8% reales, por la decisión de amortiguar el impacto del precio del gas en los hogares. Las remuneraciones públicas crecieron 32,1%, y el gasto de capital, de $561.025 millones, cayó 13% real, con foco en Defensa y en la reactivación de la obra hidroeléctrica La Barrancosa-Cóndor Cliff.
Hubo partidas que crecieron por encima de la inflación. Las transferencias a universidades aumentaron 42,4% (6,7% real), lo que Economía presentó como cumplimiento de los acuerdos en el marco de la ley sancionada en 2025, en el día de la Quinta Marcha Federal Universitaria. Las transferencias corrientes a provincias subieron 65,6% (24,2% real). Un matiz relevante: el acumulado del año incluye $1,04 billones por la venta de acciones de centrales hidroeléctricas, un ingreso extraordinario que representa cerca de un tercio del superávit financiero del período. Además, según el análisis de La Nación, los ingresos habían perdido frente a la inflación en los meses previos, lo que obligó a ajustar más el gasto.
De cara al cierre del año, el Presupuesto 2027 proyecta un superávit primario de 1,3% del PIB para 2026, por debajo del 1,4% acordado con el FMI. Según la consultora Analytica, ese nivel equivale a unos $15,5 billones acumulados, frente a la meta de $16,3 billones, y Cronista recuerda que la meta de junio ya se había incumplido por unos $570.000 millones. El FMI, en su último staff report, había planteado para 2027 un superávit primario de entre 1,4% y 1,8% del PIB. Con ingresos que todavía no despegan, sostener la pauta dependerá de que el gasto siga bajando en términos reales, en un contexto de reclamos crecientes por más fondos.
FUENTES
https://x.com/LuisCaputoAR/status/2111123187312504910
https://www.lanacion.com.ar/economia/el-gobierno-mostro-superavit-en-septiembre-y-dijo-que-cumplio-con-los-acuerdos-alcanzados-con-las-nid16102026/
https://www.cronista.com/economia-politica/el-gobierno-volvio-a-registrar-superavit-fiscal-y-acumula-un-12-en-lo-que-va-del-ano/
https://www.infobae.com/economia/2026/10/16/el-gobierno-anuncio-que-obtuvo-un-nuevo-superavit-fiscal-en-septiembre/
https://www.mdzol.com/economia/2026/10/16/el-gobierno-mantuvo-el-superavit-fiscal-en-septiembre-impulsado-por-la-recaudacion-tributaria-1988726.html
https://economis.com.ar/gobierno-registro-un-superavit-financiero-de-casi-977-000-millones/
https://www.ambito.com/el-gobierno-logro-octubre-un-superavit-primario-14-billones-y-acumula-12-del-pbi-2026-n6334632
https://www.argentina.gob.ar/economia/sechacienda/noticias
Noticias
Tesoro adjudicó $6,61 billones en la licitación del miércoles y alcanzó un rollover del 136,14%
El Gobierno renovó toda la deuda que vencía y absorbió $1,75 billones: por qué no emitió bonos en dólares
El Tesoro adjudicó $6,61 billones en la licitación del miércoles y alcanzó un rollover del 136,14%, por encima de los vencimientos de la jornada. La operación permitió captar financiamiento neto en pesos y extender parte de los compromisos hasta 2028 y 2029. Sin embargo, Economía volvió a postergar la emisión del Bonar 2029 en dólares ante el encarecimiento del financiamiento.
El Gobierno consiguió renovar la totalidad de los vencimientos de deuda en pesos previstos para la licitación del miércoles 14 de octubre y obtuvo recursos adicionales por $1,75 billones. La Secretaría de Finanzas adjudicó títulos por $6,61 billones, frente a ofertas recibidas por $9,49 billones, en una operación que mostró demanda suficiente para cubrir los compromisos inmediatos y avanzar en la extensión de los plazos de la deuda pública.
El resultado representó un rollover del 136,14%. En términos prácticos, por cada $100 que debía afrontar el Tesoro, consiguió colocar nuevos instrumentos por $136,14. La diferencia permitió obtener financiamiento neto y evitar que los vencimientos se tradujeran en una inyección equivalente de pesos al mercado.
La operación se produjo en un contexto financiero más exigente, marcado por el aumento del riesgo país, las caídas de los bonos soberanos y la incertidumbre sobre el costo al que la Argentina podría volver a financiarse en moneda extranjera.
Una licitación que permitió absorber pesos
Los vencimientos que debía afrontar el Tesoro rondaban los $4,85 billones. Frente a ese monto, la colocación de $6,61 billones dejó una diferencia positiva cercana a $1,75 billones.
El resultado le permitió al Ministerio de Economía captar fondos por encima de sus necesidades inmediatas de refinanciación. Esa diferencia constituye financiamiento adicional para el Tesoro y contribuye a la estrategia oficial de administración de la liquidez.
Sin embargo, la absorción neta no debe interpretarse de manera aislada. Según los análisis publicados tras la licitación, una recompra previa de títulos por alrededor de $1 billón había devuelto pesos al circuito financiero y moderado parte del efecto contractivo de la operación. Por eso, el impacto final sobre la liquidez depende también de los movimientos realizados antes y después de la subasta.
La licitación mostró que el Gobierno pudo renovar sus compromisos en moneda local sin recurrir a una emisión de bonos en dólares. Pero también dejó en evidencia que la capacidad de refinanciamiento en pesos y el acceso al crédito internacional son dos cuestiones diferentes.
Qué instrumentos eligió el mercado
La Secretaría de Finanzas distribuyó las adjudicaciones entre cuatro instrumentos, con vencimientos que van desde enero de 2027 hasta diciembre de 2029.
LECAP con vencimiento en enero de 2027. Fue el instrumento que concentró la mayor cantidad de fondos. El Tesoro adjudicó $2,71 billones en la letra que vence el 29 de enero de 2027, a una tasa efectiva mensual del 2,04% y una tasa interna de retorno efectiva anual del 27,47%. La operación representó aproximadamente el 41% del total colocado.
Bono a tasa TAMAR con vencimiento en agosto de 2028. Se adjudicaron $1,16 billones del instrumento TMG28, que pagará la tasa de referencia TAMAR más un margen del 9,32%. Al estar vinculado a una tasa variable, su rendimiento puede modificarse a lo largo de la vida del título.
Bono ajustado por inflación con vencimiento en diciembre de 2029. El Tesoro colocó $1,70 billones del TXMD9, cuyo capital se ajusta por el Coeficiente de Estabilización de Referencia (CER). El instrumento ofrece una tasa del 6,99% anual por encima de la actualización vinculada con la inflación.
Instrumento dual con vencimiento en enero de 2028. La colocación de la letra TMVE8 alcanzó $1,04 billones. El título combina referencias vinculadas con la tasa TAMAR y el dólar oficial, y fue adjudicado a una tasa interna de retorno efectiva anual del 4,35% sobre el componente dollar linked.
La combinación de estos instrumentos permite atender distintas preferencias de los inversores: una tasa fija, rendimientos variables, cobertura frente a la inflación o protección ante movimientos del tipo de cambio oficial.
El Gobierno busca estirar los vencimientos más allá de 2027
Uno de los aspectos relevantes de la licitación fue la proporción de fondos colocada en títulos de mayor plazo. Cerca del 59% de las adjudicaciones, unos $3,90 billones, correspondió a instrumentos con vencimiento en 2028 y 2029.
La estrategia apunta a distribuir los compromisos financieros en un horizonte más amplio y evitar una concentración excesiva de pagos en el corto plazo. De esta manera, el Tesoro intenta ganar previsibilidad para su programa financiero y reducir la presión de los vencimientos inmediatos.
El objetivo, sin embargo, no implica eliminar las obligaciones futuras. La deuda se refinancia mediante nuevos instrumentos y los compromisos se trasladan hacia otras fechas, con sus correspondientes intereses y condiciones de actualización.
La composición de la licitación también dejó una señal sobre las preferencias de los inversores: la LECAP de enero de 2027 siguió siendo el instrumento individual con mayor demanda, aunque una parte importante de los fondos se destinó a títulos que vencen después de 2027.
Por qué Economía volvió a dejar afuera el Bonar 2029
La decisión más significativa desde el punto de vista del financiamiento en moneda extranjera fue la ausencia del Bonar 2029 (AO29) en el menú de instrumentos ofrecidos.
El Gobierno había contemplado la posibilidad de colocar ese título denominado en dólares, pero finalmente decidió no avanzar en un escenario de mayores rendimientos exigidos por el mercado. El incremento del riesgo país encarece las nuevas emisiones soberanas y obliga al Tesoro a evaluar si las condiciones de financiamiento resultan convenientes.
Cuando los inversores reclaman una tasa más elevada para comprar deuda argentina, una emisión puede resolver necesidades inmediatas de fondos, pero también comprometer al Estado a pagar un costo financiero mayor. Postergar la colocación evita aceptar esas condiciones en ese momento, aunque no resuelve por sí mismo las necesidades futuras de dólares.
La decisión adquiere importancia por los compromisos en moneda extranjera que el país deberá afrontar, entre ellos los pagos de deuda previstos para enero. La posibilidad de conseguir financiamiento en el mercado local o internacional dependerá de las condiciones financieras y de la confianza de los inversores.
El desafío de financiar los pagos de deuda de 2027
La licitación resolvió las necesidades de refinanciación correspondientes a esta rueda, pero no elimina los desafíos del programa financiero de los próximos meses.
La estrategia oficial combina la renovación de deuda en pesos, la extensión de vencimientos y la búsqueda de condiciones más favorables para acceder al financiamiento en dólares. El problema es que esas alternativas no son intercambiables de manera automática: contar con pesos permite afrontar obligaciones en moneda local, mientras que los pagos en dólares requieren disponibilidad de divisas o mecanismos específicos para obtenerlas.
La postergación del AO29 muestra que el costo de financiamiento externo sigue siendo una restricción relevante. Si los rendimientos exigidos por el mercado permanecen elevados, Economía deberá evaluar otras fuentes de recursos y administrar cuidadosamente los vencimientos.
En ese escenario, la evolución del riesgo país, las cotizaciones de los bonos soberanos y la demanda por instrumentos del Tesoro serán variables centrales para medir la capacidad del Gobierno de sostener su estrategia financiera.
Qué significa para el mercado
El resultado de la licitación dejó una señal favorable en términos de refinanciación: el Tesoro recibió ofertas por encima del monto adjudicado, cubrió los vencimientos y consiguió fondos adicionales. Además, logró colocar una proporción relevante de deuda con vencimientos en 2028 y 2029.
Pero el resultado también debe leerse en el contexto de un mercado que exige mayores rendimientos a la deuda argentina. La decisión de no emitir el Bonar 2029 confirma que el Gobierno no considera conveniente avanzar con una colocación en dólares bajo las condiciones vigentes.
Para los inversores, la atención estará puesta en la evolución de las tasas, la liquidez en pesos, el comportamiento del riesgo país y la capacidad del Tesoro para cubrir sus próximos compromisos. Para el Gobierno, el desafío será sostener el refinanciamiento de la deuda sin que el costo financiero ni la concentración de vencimientos se conviertan en una fuente adicional de presión macroeconómica.
La conclusión: la licitación fue exitosa para renovar los vencimientos inmediatos y captar pesos adicionales, pero no equivale a una solución integral del financiamiento público. La prueba más exigente seguirá siendo conseguir los recursos necesarios para afrontar los pagos futuros, especialmente los denominados en dólares, en un contexto de mayor costo de crédito.
Fuentes: Infobae, 14 de octubre de 2026; Secretaría de Finanzas del Ministerio de Economía; TN; LA NACION; C5N.


Caídas fuertes en acciones de IA por preocupaciones sobre el gasto y resultados mixtos

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes

Carne argentina negoció cortes prémium de hasta US$ 24.000 por tonelada en París

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC


-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-
 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025