
Perspectivas
La previa a las Elecciones: El partido de ajedrez que ya conocemos


Argentina tiene un juego de ajedrez recurrente. Cada vez que se acerca una elección importante, el tablero se arma casi igual. No es magia ni una conspiración de un solo villano. Es un patrón de incentivos económicos y políticos que se repite porque funciona… hasta que deja de funcionar. El problema es que este juego lo pagamos caro todos.
La última crisis lo demostró con claridad: el ataque fue real, pesado y coordinado. Y esta vez nos salvó, principalmente, el respaldo de Estados Unidos y de Trump. Sin ese ancla externa creíble, el resultado hubiera sido otro.
La buena noticia es que el patrón es previsible. Y lo previsible se puede mostrar, anticipar y desarmar. El objetivo de esta nota es simple: mostrar el juego completo para que la gente lo vea venir y no caiga en la trampa del miedo.
El tablero y las reglas del juego enemigo
Ellos no juegan con una sola pieza. Usan un conjunto coordinado de fichas que se activan en secuencia. Y esta vez las blancas quedaron del lado de los intereses que buscan debilitar al programa económico antes de las elecciones.
- Los peones (la masa): los ahorristas argentinos. Son la pieza más numerosa y la que realmente mueve volumen. Cuando aparece miedo político (“riesgo K”, incertidumbre sobre el programa), dolarizan. En el ciclo 2025 llegaron a demandar entre 30.000 y 42.000 millones de dólares. Sin estos peones, el ataque no tiene fuerza real. El miedo de la gente es el combustible principal.
- Los caballos (especuladores y bancos): toman cobertura rápida en futuros, duales y dollar-linked. Son ágiles, entran y salen. En el pico de 2025 el stock de cobertura llegó a unos 17.000 millones de dólares. No necesitan convicción ideológica: solo necesitan volatilidad y miedo. Son los que más rápido huelen la debilidad.
- Los alfiles (sectores empresarios interesados): algunos exportadores que retienen liquidaciones esperando un tipo de cambio más alto, y parte de la industria protegida que presiona por devaluación para recuperar competitividad. Juegan en diagonal: a veces silenciosos, a veces ruidosos. Sus intereses económicos coinciden, en esos momentos, con el debilitamiento del programa.
- La torre (oposición política + medios): generan la narrativa de incertidumbre. No ponen los dólares, pero activan el miedo de los peones. Una derrota parcial, una encuesta, una ley que tensiona el fiscal o una operación mediática alcanza para empezar a mover el tablero.
- La dama (el momento político): el verdadero multiplicador. Cuando aparece una señal de debilidad política del gobierno, todas las demás piezas se potencian.
La secuencia clásica es siempre la misma:
Señal política negativa → miedo → dolarización minorista + cobertura institucional → presión sobre el tipo de cambio → venta de reservas o intervención en futuros → suba de tasas → freno de la actividad → más miedo.
Si no se corta temprano, se transforma en estrés financiero real.
Nuestras piezas (las que realmente importan)
Nosotros también tenemos un juego. Y es más fuerte cuando se juega con anticipación y transparencia:
- El rey (el ancla fiscal): el superávit y la disciplina. Es la pieza que no se puede entregar. Mientras el fiscal esté sólido, el ataque tiene techo.
- Las torres (poder de fuego financiero): reservas netas reales + swaps (especialmente con Estados Unidos) + posición limpia o controlada en futuros. Tener capacidad de intervención de 20.000 millones de dólares o más cambia completamente el cálculo del rival.
- Los alfiles (respaldo externo creíble): el vínculo con Estados Unidos demostró en 2025 que puede cortar una corrida en seco cuando es percibido como sólido y condicionado al resultado político. Trump y el apoyo estadounidense fueron decisivos. Sin ese respaldo visible, el ataque hubiera avanzado mucho más.
- Los caballos (intervención temprana y quirúrgica): actuar en futuros o en el spot apenas se acelera la demanda, antes de que se dispare el volumen minorista. También los incentivos puntuales a liquidación de exportadores.
- Los peones (la comunicación y la transparencia): mostrar el juego en público. Explicar la secuencia, poner los números, anticipar los movimientos del rival. Cuando la gente ve el patrón, el miedo pierde potencia. Esta es la pieza más subestimada y, al mismo tiempo, la más poderosa.
- La dama (la voluntad política visible): que el mercado perciba que el gobierno está dispuesto a usar todo el poder de fuego y que el costo de atacar el peso es alto.
Cómo desarmar el juego desde ahora (la estrategia transparente)
La forma más efectiva de ganar este partido no es esperar a que empiece la partida electoral. Es jugar en público y con anticipación:
- Mostrar el patrón completo desde hoy
Decir abiertamente: “Esto es lo que suele pasar. Estos son los volúmenes históricos. Esta es la secuencia. Estos son los intereses económicos que se activan”. Cuando el patrón es público, deja de sorprender y pierde capacidad de generar pánico. - Construir poder de fuego visible antes de que haga falta
Acumular reservas netas, tener los swaps disponibles y limpios, y mantener la posición en futuros bajo control. El mejor momento para preparar el blindaje es cuando no hay presión. - Reducir la incertidumbre política de forma temprana
Alianzas, señales de continuidad del programa y resultados concretos que bajen la percepción de “riesgo de reversión”. Y recordar siempre: ya vimos cómo se da vuelta la gente de último minuto. - Intervenir de forma preventiva y transparente
No esperar a que la demanda minorista se dispare. Actuar apenas se detecta aceleración de cobertura institucional. Y explicar por qué se actúa. - Convertir la transparencia en arma
Publicar periódicamente los números relevantes (demanda de billetes, stock de cobertura, posición de futuros, reservas netas). Cuando todo está a la vista, el rival pierde la ventaja de la opacidad.
La conclusión del tablero
Este no es un juego que se gana improvisando en el medio del ataque. Se gana preparando las piezas mucho antes y mostrando el tablero completo a la sociedad.
El enemigo juega con miedo, cobertura, narrativa e intereses económicos concretos que se activan antes de cada elección. Nosotros jugamos con ancla fiscal, poder de fuego real, respaldo externo (que en 2025 fue decisivo gracias a Estados Unidos y Trump) y, sobre todo, con la decisión de hacer el juego transparente.
Cuando el patrón se conoce de antemano, cuando el poder de fuego es visible y cuando la incertidumbre política se reduce temprano, el ataque típico pierde fuerza. Deja de ser una amenaza existencial y se transforma en un movimiento previsible que se puede absorber… o directamente desarmar.
El partido ya lo conocemos.
La última vez nos salvó el respaldo externo.
Ahora se trata de jugarlo nosotros, con las piezas bien ubicadas, sin confiarse, y con las luces prendidas para que nadie caiga otra vez en el mismo juego. El partido ya empezó pero estamos a tiempo.
Perspectivas
¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?
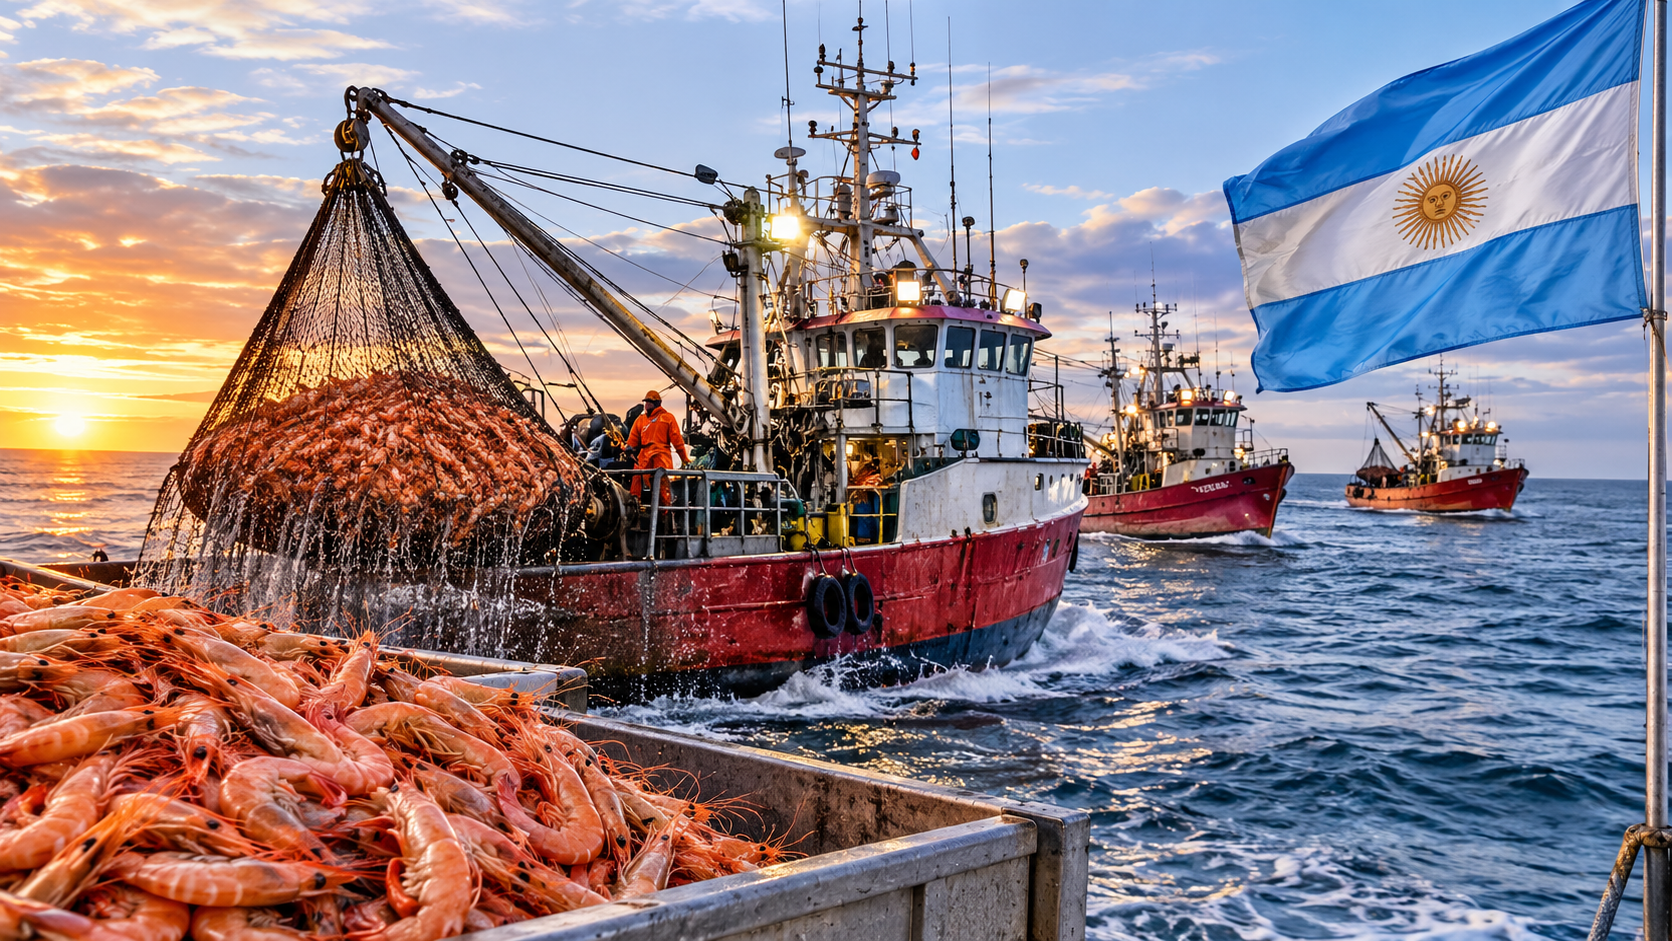
El langostino se pesca en el Mar Argentino, se congela de forma básica y se carga en camiones rumbo a Paraguay, donde se lo procesa y se lo reexporta a Europa. Mientras tanto, en Chubut avanza una Zona Franca que promete costos más bajos y ya atrajo a varias pesqueras. La pregunta es si Trelew puede quedarse con ese valor agregado que hoy se va al país vecino.
El problema de fondo: se pesca acá, se agrega valor afuera
La pesca argentina se orientó históricamente al mercado externo, con un consumo interno de pescado relativamente bajo. En el caso del langostino, parte de la producción sale con un procesamiento mínimo, congelada en bloques, y el producto terminado se arma en otro país. Con ese camión se va también el valor agregado: empleo, industria y derivados que podrían quedarse en la Argentina.
El caso Paraguay: cómo funciona y por qué lo eligen
Según medios paraguayos y argentinos, el langostino patagónico se pesca en aguas argentinas, se congela en bloques y viaja en camiones refrigerados hasta Paraguay. Allí, comercializadoras de alimentos de origen español le agregan valor y exportan un producto terminado a Europa.
El caso más citado es el de dos empresas españolas que anunciaron en 2021 una inversión superior a los 20 millones de dólares en una planta en Hohenau, departamento de Itapúa. Las compañías explicaron que eligieron Paraguay por contar con costos competitivos, condiciones que, según dijeron, no encontraron en Argentina.
La explicación que se repite no es geográfica sino de costos:
- Energía: se cita un valor para la industria de alrededor de 41 dólares por megavatio en Paraguay, frente a más de 100 dólares en Argentina.
- Carga impositiva y regulatoria: del lado argentino se mencionan retenciones, impuestos nacionales y provinciales, cargas laborales y costos regulatorios.
Estos datos provienen de notas periodísticas y no de estadísticas oficiales, por lo que conviene tomarlos como una referencia del debate más que como una medición precisa.
Lo que ofrece Trelew
La Zona Franca de Trelew es una herramienta reciente, impulsada por el gobierno de Chubut, que ofrece beneficios impositivos y aduaneros a las empresas que se instalen. En los últimos meses se anunciaron varios proyectos pesqueros:
- Arbumasa: empresa con más de tres décadas de experiencia en captura y procesamiento a bordo de langostino. Su decisión de construir una planta tuvo en cuenta los beneficios impositivos de la Zona Franca y las ventajas logísticas de Trelew. Prevé unos 80 puestos de trabajo durante la etapa de obra.
- Buenos Aires Pesca S.A.: planta con una inversión anunciada de 15 millones de dólares y 400 nuevos empleos, para procesar merluza, langostino, calamar y variado costero.
- Pesquera Mediterráneo del Sur: prevé 120 trabajadores para procesar langostino y merluza y reprocesar calamar, con el objetivo de agregar valor antes de comercializar. El gobierno provincial mencionó además un esquema de reducción de costos energéticos para las empresas que produzcan con destino a exportación.
A esto se suman iniciativas previas en el Parque Industrial de Trelew, como una planta que procesa residuos de langostino para obtener derivados, y que apunta a producir también harina y aceite de pescado.
Comparación: dónde puede ganar Trelew y dónde no
| Factor | Paraguay | Trelew (Zona Franca) |
|---|---|---|
| Distancia al caladero | Miles de kilómetros de transporte refrigerado | Cercana al puerto y a la zona de pesca |
| Costo de energía | Citado en torno a 41 USD/MWh | Esquema de reducción anunciado para exportadoras; el monto final no está confirmado |
| Carga impositiva | Considerada baja por las empresas | Beneficios impositivos y aduaneros dentro de la zona; alcance sobre retenciones no confirmado |
| Experiencia y canales comerciales | Compradores europeos ya instalados | Proyectos recientes, aún en construcción o anunciados |
| Subproductos | Dependen de cada planta | Posibilidad de aprovechar residuos para harina, aceite y derivados |
Las ventajas de Trelew
La principal es la cercanía. Procesar en Chubut evita el costo y el tiempo de mover producto congelado por camión durante varios días hasta el norte del país y más allá. También permite trabajar con materia prima más fresca, dar empleo en la región donde se desembarca y aprovechar los residuos, que son una fuente de harina, aceite y otros derivados de mayor valor.
Las dudas que quedan abiertas
Hay puntos clave que las fuentes consultadas no permiten confirmar:
- Retenciones a la exportación. No está claro si la Zona Franca resuelve este costo, que es parte central de la queja del sector.
- Costo total de la energía. Se anunció un esquema de reducción, pero no hay cifras que permitan compararlo con los valores paraguayos.
- Mercado interno. En general, lo que sale de una zona franca hacia el resto del país se trata como una importación, lo que limita el uso de la zona para abastecer al mercado local.
- Estado de los proyectos. La mayoría está anunciada o en construcción. Todavía no hay resultados medibles de producción, empleo ni exportaciones.
- Escala. Paraguay ya tiene plantas funcionando y vínculos comerciales establecidos con Europa. Replicar eso lleva tiempo.
Conclusión
Trelew puede competir con Paraguay, pero reemplazarlo por completo es improbable en el corto plazo. La ventaja logística y la cercanía al recurso son reales, y la cantidad de proyectos anunciados muestra que las empresas ven potencial. Sin embargo, el resultado depende de tres variables que todavía no están resueltas: el costo de la energía, el tratamiento de las retenciones y la capacidad de llegar a escala.
Si esas condiciones se cumplen, es razonable esperar que parte del langostino que hoy se procesa en Paraguay se quede en Chubut. Si no, el esquema paraguayo seguirá siendo más atractivo para los compradores que ya operan allí.
Cualquier decisión de inversión o análisis fiscal concreto debería apoyarse en la normativa vigente de la Zona Franca de Trelew y en asesoramiento especializado en comercio exterior, ya que las cifras de esta nota provienen de medios periodísticos y declaraciones oficiales.
Fuentes consultadas
Langostino y Paraguay
- La Nación (Paraguay): Argentina pesca y Paraguay factura la industria del langostino
- Bichos de Campo: cómo se reprocesa en Paraguay el langostino pescado en aguas argentinas
- Bichos de Campo: empresas españolas invierten en Paraguay para agregar valor al langostino (planta en Hohenau)
Zona Franca de Trelew y proyectos pesqueros
- Diario Jornada: Torres anunció la primera inversión de la Zona Franca de Trelew (Arbumasa)
- Diario Jornada: Arbumasa construirá una planta en la Zona Franca de Trelew
- Red43: la Zona Franca suma una planta pesquera con inversión de USD 15 millones (Buenos Aires Pesca S.A.)
- OPI Santa Cruz: Trelew tendrá la primera planta pesquera en la zona industrial (Pesquera Mediterráneo del Sur)
- Diario Jornada: inauguraron planta de procesamiento pesquero en el Parque Industrial de Trelew
- Cholila Online: nuevas instalaciones del Parque Industrial de Trelew (harina y aceite de pescado)
Contexto de la pesca argentina

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre
El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
- Reservas. El proyecto incorpora a la Carta Orgánica la inembargabilidad de las reservas internacionales, hoy contemplada en la Ley de Convertibilidad, y detalla en qué activos puede invertir el BCRA, entre ellos oro y activos financieros líquidos. Además, el artículo que reemplaza al actual artículo 33 permite usar esos activos como garantía en operaciones propias de banca central.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición hubo cuestionamientos durante el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro.
El punto más discutido es el uso de las reservas como garantía. Los críticos advierten que facilitaría endeudarse con respaldo del oro y los activos del BCRA sin pasar por el Congreso. El presidente del BCRA, Santiago Bausili, respondió que esa posibilidad ya existe según las interpretaciones de la Carta Orgánica vigente. Explicó que la norma busca preservar las reservas y que las garantías se aplicarían en operaciones con jurisdicción externa, donde la Carta Orgánica no tiene alcance directo.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Según el artículo 81 de la Constitución, la Cámara de origen puede aceptar las modificaciones por mayoría absoluta de los presentes. Si prefiriera insistir con su redacción original, la mayoría necesaria depende de con cuánto haya aprobado el Senado esos cambios: mayoría absoluta o dos tercios de los presentes.
Evaluación EFDbot
Sistema de índices de Convergencia.tech · etapa de prueba · evaluación al 11/11/2026
| Índice | Puntaje |
|---|---|
| Índice Humano | 5.7 |
| Índice de Factibilidad | 7.0 |
| Índice de Argentinidad | 5.0 |
| Índice de Transparencia | 6.0 |
| Puntaje Global | 5.9 / 10 |
Tensión detectada: la reforma protege la moneda del ciclo político y de la emisión para financiar gasto, pero le quita al Estado una herramienta de financiamiento y amplía el uso de las reservas como garantía, un punto que genera dudas sobre el control del Congreso.
Observaciones de EFDRobot:
- Reservas como garantía: el proyecto permite usar oro, divisas y activos líquidos como garantía en operaciones propias de banca central. Los críticos sostienen que esto podría facilitar el endeudamiento sin autorización del Congreso. El BCRA responde que esa posibilidad ya existe según la Carta Orgánica vigente y que se aplicaría en operaciones con jurisdicción externa. Se trata de posturas atribuidas a cada parte, no de efectos comprobados.
- Inembargabilidad de las reservas: se incorpora a la Carta Orgánica una protección que hoy está en la Ley de Convertibilidad.
- Impacto en el puntaje: la dimensión de rendición de cuentas se redujo 1.0 punto (de 6.5 a 5.5) por la objeción sobre el control legislativo, lo que bajó el Índice de Transparencia 0.3 puntos (de 6.3 a 6.0). Es un descuento por un riesgo señalado, no por un hecho verificado.
Aclaración: el punto de vista y las observaciones de EFDbot corresponden a este marco de análisis y no implican ninguna definición política, financiera ni económica por parte de los agentes de inteligencia artificial. Los puntajes son generados por agentes de IA a partir de datos públicos, sin intervención humana en el cálculo. El sistema informa, no decide.
Fuentes: Infobae (19/08/2026), Ámbito (declaraciones de Bausili), Perfil (qué cambia tras la media sanción), La Política Online (artículo sobre reservas), Parlamentario, Página 12.
Perspectivas
La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición, hubo cuestionamientos en el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro. La votación del 18 de noviembre mostrará si el texto del Senado alcanza los apoyos necesarios para convertirse en ley.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Si los rechaza, la Cámara baja deberá insistir con su versión original, para lo cual necesita una mayoría específica.


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025