
Empresas
Por Qué las Grandes Empresas Crypto Están Abandonando BTC para Apostar Todo a la IA

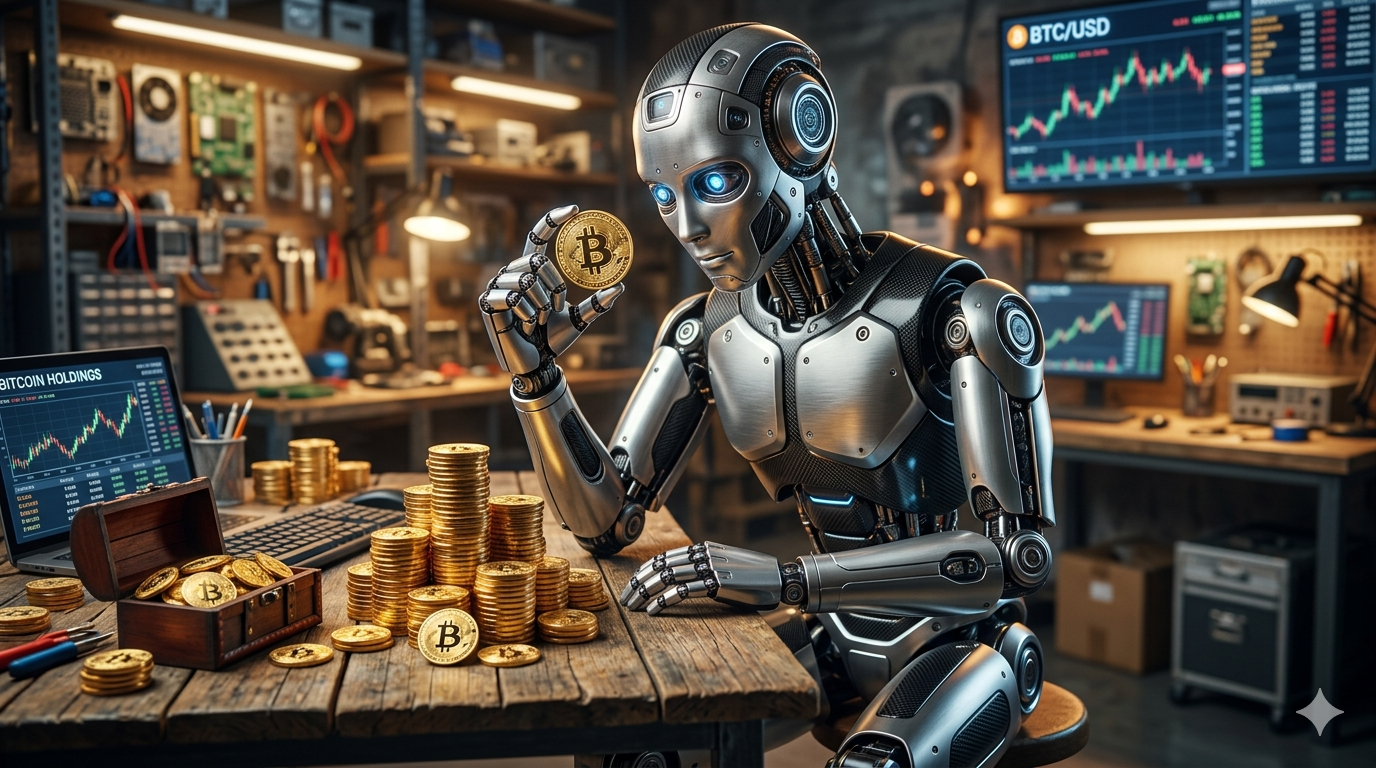
De Bitcoin a Bytes: Por Qué las Grandes Empresas Crypto Están Abandonando BTC para Apostar Todo a la IA
Por El Financiero Digital | Mayo 2026
K Wave Media acaba de ejecutar uno de los movimientos más audaces del año en los mercados tech: abandonó su estrategia de tesorería en Bitcoin y redirigió hasta 485 millones de dólares hacia infraestructura de inteligencia artificial. Pero lo más llamativo no es el monto, sino que no está sola. Estamos ante una migración masiva, silenciosa y acelerada del sector crypto hacia el negocio de la IA.
El Giro de K Wave: De K-Content a Talivar Technologies
K Wave Media, empresa listada en el NASDAQ bajo el ticker KWM con raíces en el contenido coreano, había cerrado en 2025 un acuerdo con Anson Funds por hasta 500 millones de dólares para construir una tesorería en Bitcoin. En mayo de 2026, enmendó ese acuerdo por completo.
El nuevo destino del capital es centros de datos, infraestructura GPU y adquisiciones en el ecosistema de inteligencia artificial. El CEO Ted Kim lo definió como un «punto de inflexión definitivo» para la compañía, que además planea deshacerse de su subsidiaria Play Co., eliminando aproximadamente 48 millones de dólares en deuda y pasivos contingentes. El resultado esperado es un balance prácticamente sin deuda y con flexibilidad máxima para desplegar capital en el nuevo rumbo estratégico.
Como parte de la transformación, el directorio aprobó un rebranding corporativo: la empresa pasaría a llamarse Talivar Technologies, sujeto a aprobación de accionistas en la reunión anual programada para principios de julio de 2026.
La reacción del mercado fue inmediata y dura. Las acciones de KWM cayeron 24% el lunes posterior al anuncio, con caídas adicionales en el pre-mercado del martes. Los inversores que buscaban exposición directa a Bitcoin a través de la compañía no encontraron lo que esperaban, y el escepticismo sobre si un rebranding a infraestructura de IA puede construir una tesis creíble desde cero quedó reflejado en los precios.
No Es un Caso Aislado: La Gran Migración del Mining
K Wave llega tarde a una tendencia que lleva meses construyéndose en silencio. Los mineros de Bitcoin que cotizan en bolsa han firmado contratos acumulados por más de 70.000 millones de dólares en computación de alto rendimiento y se han desprendido de más de 15.000 BTC desde sus niveles máximos de tesorería para financiar la transición hacia la IA.
Core Scientific vendió cerca de 1.900 BTC valuados en 175 millones de dólares en enero de 2026 y planea liquidar prácticamente el resto de sus holdings en el primer trimestre. La empresa tiene proyectado transformar parte de su sitio en Texas en un campus de datos orientado a IA con capacidad de hasta 1,5 gigavatios, del cual aproximadamente 300 megavatios actualmente usados para minería podrían ser reconvertidos para cargas de trabajo de inteligencia artificial.
Bitdeer fue más radical: redujo su tesorería de Bitcoin a cero en febrero para financiar su expansión en IA, incluyendo lo que describe como el mayor centro de datos de IA de Noruega. Riot Platforms vendió 1.818 BTC por 162 millones de dólares en diciembre y firmó su primer contrato de arrendamiento de centro de datos con AMD. TeraWulf aseguró contratos de computación de alto rendimiento por más de 12.800 millones de dólares, con acuerdos respaldados por Fluidstack —empresa con apoyo de Google— y Core42, liderando el rendimiento bursátil del sector con un alza superior al 73% en lo que va del año.
Bitfarms fue quizás la más directa en comunicarlo. Su CEO Ben Gagnon declaró públicamente que la empresa ya no es una compañía de Bitcoin. La frase generó revuelo, pero describe con precisión el estado de ánimo del sector.
¿Por Qué Ahora? La Economía que Forzó el Cambio
La respuesta es concreta: minar Bitcoin se volvió más caro que el precio del Bitcoin mismo.
El costo promedio ponderado de producir un Bitcoin entre los mineros públicos alcanzó aproximadamente 79.995 dólares en el cuarto trimestre de 2025, mientras que Bitcoin pasó la mayor parte de 2026 cotizando por debajo de ese umbral. El margen operativo desapareció. Las empresas que sobrevivían gracias a la apreciación del activo en su balance quedaron expuestas cuando el precio dejó de compensar el costo de producción.
Frente a ese escenario, los contratos de infraestructura de IA ofrecen algo que el mining nunca pudo garantizar: márgenes más altos y revenue predecible y estable a través de acuerdos multianuales con grandes corporaciones tecnológicas. El mercado ya está premiando esa diferencia. Los mineros con contratos de computación de alto rendimiento asegurados cotizan a más del doble del múltiplo de ventas que los mineros puros. La señal es clara: el mercado paga significativamente más por la exposición a IA que por la exposición a Bitcoin.
La Estrategia «Mullet Data Center»: Bitcoin Atrás, IA Adelante
Una de las descripciones que se viralizó en el sector para explicar el modelo híbrido adoptado por varios operadores es la del «Mullet Data Center». El concepto es simple: Bitcoin corre en la parte de atrás como carga de trabajo flexible e interrumpible, usada para equilibrar la demanda energética de la red eléctrica. La IA ocupa el frente, donde se concentran los contratos multianuales y los márgenes estables.
IREN es considerada la empresa que mejor encarna esta filosofía. Según proyecciones de analistas, la IA y la computación de alto rendimiento podrían representar el 70% de los ingresos de los principales mineros transformados para finales de 2026, contra un porcentaje prácticamente nulo en 2024. Para empresas como Core Scientific e IREN, se proyecta que la computación de alto rendimiento representará más del 70% de sus ingresos totales este año.
Los Riesgos Reales que Nadie Debería Ignorar
La narrativa es atractiva, pero la transformación no es gratuita ni garantizada.
Los costos de construcción de infraestructura de IA pueden alcanzar entre 8 y 10 millones de dólares por megavatio, una cifra sustancialmente mayor que los costos de infraestructura minera tradicional. Las empresas que se mueven rápido asumen deuda significativa con la apuesta de que los ingresos de IA se materialicen lo suficientemente rápido como para servir esas obligaciones.
Si los grandes demandantes de cómputo como Google, Microsoft u otros hyperscalers desaceleran su apetito por infraestructura, las empresas más apalancadas enfrentarían exposición severa. A eso se suma el riesgo de sobreoferta: múltiples operadores persiguiendo simultáneamente la misma transformación podrían saturar el mercado de colocation de computación de alto rendimiento antes de que los ingresos prometidos se consoliden.
El caso de K Wave ilustra además otro riesgo: el de la percepción. La caída del 24% en su cotización tras el anuncio no refleja necesariamente que la estrategia sea mala, sino que los inversores que compraron la tesis de tesorería Bitcoin no son necesariamente los mismos que quieren apostar a infraestructura de IA. Cambiar de tesis en pleno vuelo tiene un costo de credibilidad que los próximos trimestres deberán demostrar que vale la pena.
El Veredicto
K Wave Media, pronto Talivar Technologies, es un síntoma de algo más grande. La industria que construyó su identidad alrededor de la descentralización financiera y la acumulación de Bitcoin está, paradójicamente, vendiendo ese Bitcoin para financiar los centros de datos que alimentan a los modelos de inteligencia artificial de las corporaciones más grandes del planeta.
La pregunta que los próximos trimestres responderán es si esta apuesta masiva produce los márgenes prometidos o si el mercado está sobreestimando la velocidad con la que la infraestructura de IA puede reemplazar décadas de identidad construida alrededor del bloque y el hash. Lo que ya está claro es que la gran migración comenzó, y K Wave no es la primera ni será la última.
Referencias
[1] GlobeNewswire — Comunicado oficial de K Wave Media, 4 de mayo de 2026. https://www.globenewswire.com/news-release/2026/05/04/3286594/0/en/K-Wave-Media-Secures-485M-to-Launch-AI-Infrastructure-Platform-and-Eliminates-48M-in-Debt.html
[2] CoinDesk — «K Wave Media scraps massive bitcoin treasury plan to redirect $485 million to AI», 5 de mayo de 2026. https://www.coindesk.com/markets/2026/05/05/nasdaq-firm-scraps-massive-bitcoin-treasury-plan-to-redirect-usd485-million-to-ai
[3] CoinDesk — «Bitcoin miners are becoming AI companies and selling their BTC to fund the transition», 27 de marzo de 2026. https://www.coindesk.com/markets/2026/03/27/bitcoin-miners-are-becoming-ai-companies-and-selling-their-btc-to-fund-the-transition
[4] Bitcoin Magazine — «K Wave Abandons Bitcoin Treasury Plan, Shifts To AI Infrastructure Play With $485M War Chest». https://bitcoinmagazine.com/news/k-wave-abandons-bitcoin-treasury-plan
[5] Spaziocrypto — «Bitcoin Miners Pivot to AI: The 2026 Shift». https://en.spaziocrypto.com/mining/bitcoin-miners-pivot-ai-companies-2026/
[6] Bitcoin.com News — «Miners Beat Bitcoin by 70% in 2026 as Terawulf Locks $12.8B in AI Contracts». https://news.bitcoin.com/miners-beat-bitcoin-by-70-in-2026-as-terawulf-locks-12-8b-in-ai-contracts/
[7] S&P Global Market Intelligence — «Bitcoin miners pivot to AI and HPC as cryptocurrency market slumps», febrero de 2026. https://www.spglobal.com/market-intelligence/en/news-insights/research/2026/02/bitcoin-miners-pivot-to-ai-and-hpc-as-cryptocurrency-market-slumps
[8] Crypto.news — «K Wave Media rejects Bitcoin for AI data centres». https://crypto.news/k-wave-media-rejects-bitcoin-for-ai-data-centres/
[9] El Financiero Digital — Nota original publicada en elfinancierodigital.com






Empresas
Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas
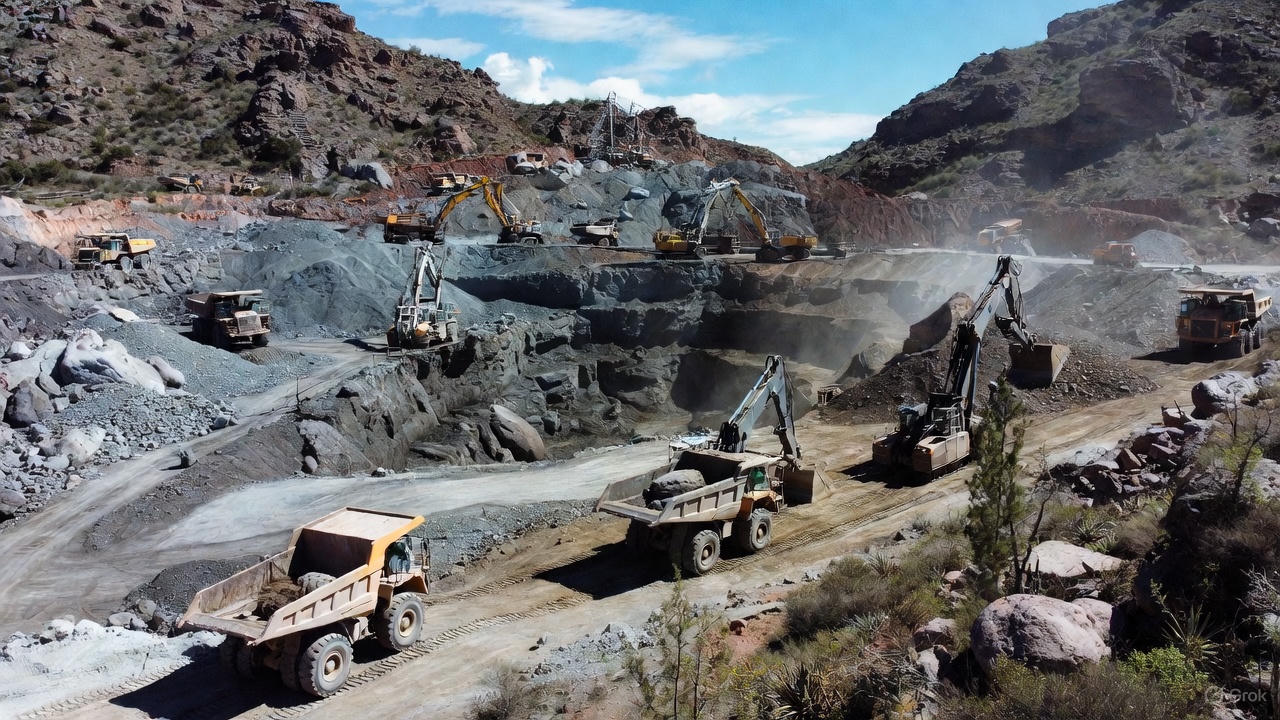
Andes Corporación Minera, titular del proyecto de cobre Los Azules, y Banco San Juan, junto a la Unidad Minera del Grupo Petersen, anunciaron un convenio marco para desarrollar proveedores, trabajadores y productores de Calingasta y de San Juan. El acuerdo contempla crédito y garantías, capacitación, apoyo técnico y asistencia para tecnificar el riego, pero no fija montos ni plazos: cada iniciativa deberá formalizarse por separado.
El convenio, anunciado el 3 de noviembre, tiene como objetivo fortalecer las capacidades existentes y crear nuevas en la cadena de valor vinculada al proyecto, que desarrolla McEwen Copper en el departamento de Calingasta. Se organiza en cuatro ejes. El primero apunta a los proveedores: empresas sanjuaninas con herramientas de crédito y garantías para ampliar su participación en las contrataciones del proyecto. El segundo está dirigido a las personas e incluye formación técnica y laboral, educación financiera e iniciativas educativas. El tercero, el territorio, busca aportar capacidad técnica local ante necesidades de infraestructura y servicios, en articulación con las autoridades competentes. El cuarto acompaña a los productores con herramientas para tecnificar el riego, usar el agua de forma más eficiente y diversificar su actividad.
Lo que el acuerdo no incluye es tan importante como lo que contempla. Las compañías no difundieron montos de financiamiento ni plazos, y aclararon que el convenio es un marco general: tras la firma, las partes organizarán el trabajo, definirán prioridades y evaluarán las primeras acciones, y cada una se instrumentará por separado, con metas y seguimiento de resultados. Tampoco modifica los procesos de contratación de Los Azules, que seguirán sus propios mecanismos.
El convenio se encuadra en la Ley Provincial 2827-M de Desarrollo Local Minero, en las Normas de Desempeño de la Corporación Financiera Internacional (IFC) y en los principios del Pacto Global de Naciones Unidas. Según El Cronista, el proyecto adhirió en 2025 al Régimen de Incentivo para Grandes Inversiones (RIGI) y asumió un compromiso de desarrollo de proveedores locales que este acuerdo respalda. El presidente de Andes y director gerente de McEwen Copper, Michael Meding, sostuvo que el proyecto se construirá con empresas de la Argentina y del mundo, pero que quieren que San Juan sea protagonista. Por su parte, Silvina Bellantig, líder de la Unidad Minera del Grupo Petersen y directora de Banco San Juan, afirmó que pondrán a disposición financiamiento, garantías y formación.
La escala del proyecto explica el interés por la cadena de proveedores. Según su estudio de factibilidad, publicado en octubre de 2025, Los Azules contempla una inversión inicial de US$3.170 millones, 22 años de producción (21 de minado) y un promedio de 148.200 toneladas anuales de cátodos de cobre, con 204.800 toneladas por año durante los primeros cinco años. Cuenta, según las empresas, con la Declaración de Impacto Ambiental aprobada y con la adhesión al RIGI, y se ubica entre los mayores yacimientos de cobre sin desarrollar del mundo.
Queda abierto cómo se traducirá el marco en negocio concreto. No se informó cuánto crédito se canalizará, bajo qué condiciones de tasa y garantía, qué empresas podrán acceder ni qué proporción de las compras del proyecto podría quedar en manos locales. Esas definiciones llegarán con los acuerdos específicos que firmen las partes, y será el momento de medir si el convenio se traduce en financiamiento y contratos para las pymes sanjuaninas o queda como una declaración de intenciones.
Fuentes:
El Cronista: https://www.cronista.com/informacion-gral/los-azules-y-la-unidad-minera-del-grupo-petersen-firman-un-convenio-marco-de-cooperacion-para-ampliar-las-capacidades-de-empresas-y-trabajadores-sanjuaninos/
Infobae: https://www.infobae.com/economia/networking/2026/11/04/los-azules-acordo-con-el-grupo-petersen-acciones-para-proveedores-y-trabajadores-de-san-juan/

YPF ganó casi US$ 1.200 millones, redujo su deuda a mínimos de una década y apuesta a transformar Vaca Muerta en un motor de exportaciones
La petrolera argentina registró una ganancia neta de US$ 1.196 millones durante el tercer trimestre de 2026 y alcanzó un EBITDA ajustado de US$ 2.503 millones, un 84% más que un año antes. Con inversiones por US$ 1.287 millones, una fuerte expansión del petróleo no convencional y cinco proyectos que podrían movilizar US$ 44.000 millones, la compañía busca consolidar su crecimiento y ampliar la capacidad exportadora del país.
YPF cerró el tercer trimestre de 2026 con uno de los resultados financieros más importantes de su historia reciente. La principal petrolera argentina obtuvo una ganancia neta de US$ 1.196 millones entre julio y septiembre, frente a la pérdida de US$ 198 millones registrada durante el mismo período de 2025. Al mismo tiempo, alcanzó un EBITDA ajustado de US$ 2.503 millones, el segundo nivel más alto de su historia, solamente por detrás del trimestre anterior.
Los resultados, presentados el 28 de octubre, reflejan el peso creciente de la producción no convencional, las mejoras operativas y la estrategia de concentración de inversiones en los activos considerados más productivos.
Sin embargo, la importancia del balance va más allá de las cifras de una empresa. YPF ocupa un lugar central en la estructura energética argentina: su desempeño influye sobre la producción de petróleo y gas, las inversiones industriales, la disponibilidad de combustibles, las exportaciones y la generación de divisas.
La cuestión de fondo es si el crecimiento de la compañía puede convertirse en una fuente sostenida de ingresos para el país y contribuir a modificar la posición energética de la Argentina en el mercado internacional.
Un resultado que marca un cambio respecto de 2025
Los números del tercer trimestre muestran una mejora significativa en la comparación interanual.
La ganancia neta de US$ 1.196 millones contrasta con la pérdida de US$ 198 millones del mismo trimestre del año pasado. En paralelo, los ingresos alcanzaron US$ 6.557 millones, un incremento del 41% interanual.
El EBITDA ajustado llegó a US$ 2.503 millones, un 84% por encima del registrado un año antes. Este indicador mide el resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones, con los ajustes definidos por la compañía. Se utiliza para evaluar la capacidad de generación operativa del negocio, aunque no equivale a la ganancia neta ni al dinero disponible después de todas las inversiones y obligaciones financieras.
La mejora respondió a varios factores: el crecimiento de la producción de petróleo no convencional, la reducción de determinados costos de extracción, el mayor procesamiento en las refinerías y la evolución de los precios de los productos energéticos.
No obstante, hay un matiz importante. Aunque el EBITDA aumentó considerablemente frente al tercer trimestre de 2025, retrocedió alrededor de un 11% respecto del segundo trimestre de 2026, cuando YPF había registrado su récord histórico.
Por lo tanto, el balance combina dos señales: una expansión muy significativa frente al año anterior y una moderación respecto del trimestre precedente.
La lectura más relevante no consiste en considerar que todos los indicadores avanzaron de manera uniforme, sino en observar que YPF mantiene una capacidad elevada de generación de resultados en un negocio que depende de los precios internacionales, la productividad de los pozos y las inversiones necesarias para sostener la producción.
Vaca Muerta, el principal motor de la transformación de YPF
El crecimiento del petróleo no convencional es uno de los elementos centrales para comprender la evolución de la compañía.
Durante el tercer trimestre, YPF produjo un promedio de aproximadamente 224.000 barriles diarios de shale oil, un 32% más que en el mismo período de 2025. El petróleo procedente de desarrollos no convencionales representó alrededor del 86% de la producción total de crudo de la empresa.
La compañía informó, además, que su producción de shale alcanzó aproximadamente 245.000 barriles diarios en el momento de la presentación de los resultados y que su objetivo era llegar a los 250.000 barriles diarios antes de finalizar 2026.
Estas cifras muestran la velocidad con la que Vaca Muerta está modificando la estructura productiva de YPF.
Los desarrollos no convencionales permiten concentrar capital y actividad en áreas con elevado potencial productivo. La perforación de nuevos pozos, la utilización de fractura hidráulica y la mejora de los procesos operativos permiten aumentar los volúmenes extraídos y reducir costos en determinados sectores de la formación.
Para la Argentina, esta expansión tiene implicancias que exceden el negocio petrolero. Una mayor producción puede incrementar la disponibilidad de crudo para las refinerías nacionales, generar excedentes exportables y estimular la demanda de servicios industriales, transporte, equipos, ingeniería y construcción.
Sin embargo, el crecimiento también requiere infraestructura suficiente. Producir más petróleo no garantiza automáticamente exportar más: es necesario disponer de oleoductos, instalaciones de almacenamiento, terminales portuarias y capacidad logística para transportar los volúmenes adicionales.
En ese sentido, el desarrollo de Vaca Muerta debe entenderse como un proceso que integra producción, infraestructura, financiamiento y acceso a los mercados internacionales.
Una apuesta de inversión que supera los US$ 1.200 millones trimestrales
Entre julio y septiembre, YPF destinó US$ 1.287 millones a inversiones, un 26% más que en el mismo período de 2025.
Aproximadamente el 70% de esos desembolsos se dirigió al negocio no convencional. La distribución permite identificar una prioridad estratégica: aumentar la escala de los desarrollos de mayor productividad y preparar a la compañía para una etapa de expansión de sus operaciones.
La inversión petrolera tiene características particulares. Una parte importante del capital debe desembolsarse antes de que los proyectos generen ingresos, ya sea para perforar pozos, completar instalaciones, incorporar equipos o ampliar las redes de transporte.
Por eso, el desempeño financiero resulta relevante no solamente por las ganancias obtenidas, sino también por la capacidad de financiar nuevos proyectos sin deteriorar excesivamente el balance de la empresa.
YPF necesita sostener un equilibrio entre tres objetivos: producir más, financiar la expansión y mantener una estructura financiera que permita acceder al mercado de capitales en condiciones competitivas.
La evolución de los resultados del tercer trimestre ofrece una señal favorable para esa estrategia, aunque el éxito de los proyectos dependerá de sus costos, plazos de ejecución, productividad y condiciones de mercado.
Cinco proyectos de Vaca Muerta que podrían movilizar US$ 44.000 millones
Uno de los anuncios de mayor alcance vinculados con la estrategia de YPF es la preparación de cinco proyectos de desarrollo no convencional que la compañía prevé presentar para su eventual incorporación al Régimen de Incentivo para Grandes Inversiones (RIGI).
Las iniciativas corresponden a las áreas Bajo del Toro, Bajo del Toro Norte, Narambuena, La Escalonada y Rincón de la Ceniza, en la región de Vaca Muerta.
En conjunto, los desarrollos contemplan inversiones estimadas en alrededor de US$ 44.000 millones durante un horizonte de 26 años. El programa proyecta la perforación de aproximadamente 2.200 pozos y una producción potencial adicional de hasta 270.000 barriles diarios de petróleo no convencional.
La magnitud de las cifras permite dimensionar el cambio de escala que busca la industria energética argentina.
No obstante, es necesario distinguir entre una inversión proyectada y una inversión efectivamente ejecutada. Los US$ 44.000 millones representan una estimación asociada al desarrollo futuro de los proyectos; no constituyen dinero ya desembolsado ni una garantía de que toda esa inversión se concretará.
Su realización dependerá de la aprobación de los proyectos, las decisiones de inversión de las empresas participantes, el financiamiento disponible, los costos operativos, la infraestructura y las condiciones económicas y regulatorias.
Si las iniciativas avanzan de acuerdo con lo previsto, podrían ampliar significativamente la capacidad productiva de la región y reforzar el papel de Vaca Muerta como fuente de petróleo destinado al mercado interno y a la exportación.
El RIGI puede resultar relevante para proyectos de esta escala porque ofrece un marco de incentivos y previsibilidad destinado a promover inversiones de largo plazo. Sin embargo, la adhesión de cada proyecto y el cumplimiento de sus requisitos deben verificarse antes de considerar que los beneficios están efectivamente otorgados.
La reducción de la deuda fortalece la posición financiera
Otro de los datos destacados del balance es la evolución del endeudamiento.
YPF informó una deuda neta de US$ 6.596 millones y una relación de deuda neta sobre EBITDA de 0,8 veces, el nivel más bajo de la última década según la compañía.
Este indicador permite comparar la deuda neta con la capacidad de generación operativa del negocio. Una relación más baja puede mejorar la flexibilidad financiera y facilitar el acceso a nuevas fuentes de financiamiento.
La reducción del endeudamiento adquiere especial importancia en una industria que requiere grandes desembolsos iniciales y cuyos ingresos están expuestos a variaciones de los precios internacionales.
Una estructura financiera más sólida puede ayudar a YPF a afrontar inversiones, refinanciar obligaciones y sostener sus operaciones ante eventuales cambios en el mercado.
Sin embargo, un indicador favorable no elimina los riesgos. La empresa continúa necesitando capital para desarrollar nuevos pozos, mantener instalaciones, ampliar infraestructura y cumplir con sus compromisos financieros.
Por eso, la evolución de la deuda debe seguirse junto con el flujo de caja, las inversiones, los vencimientos y los resultados operativos.
Qué significa YPF para la economía argentina
La importancia estratégica de YPF se explica por su relación directa con varios sectores de la economía.
En primer lugar, la producción nacional de hidrocarburos influye sobre el abastecimiento energético y la necesidad de importar combustibles y otros productos cuando la oferta local resulta insuficiente.
En segundo término, el aumento de las exportaciones de petróleo puede generar ingresos en moneda extranjera. Para una economía que necesita divisas para pagar importaciones, afrontar obligaciones externas y financiar su actividad, esa capacidad representa una oportunidad relevante.
En tercer lugar, el desarrollo de los proyectos energéticos moviliza actividades complementarias. La perforación de pozos, la construcción de ductos, los servicios especializados y el transporte pueden generar demanda para empresas proveedoras y trabajadores de distintas regiones.
También existen efectos fiscales y regionales asociados a la actividad hidrocarburífera, aunque su magnitud depende de los impuestos, las regalías, los costos, las inversiones y la distribución de los ingresos.
No todo el dinero generado por una petrolera se convierte automáticamente en recursos disponibles para el Estado. Parte se destina a costos operativos, inversiones, obligaciones financieras, remuneraciones y otros compromisos del negocio.
Aun con esa distinción, una industria energética capaz de aumentar su producción y exportar excedentes puede contribuir a mejorar la posición externa del país y ampliar las oportunidades de inversión.
En este contexto, el crecimiento de YPF tiene una dimensión empresarial y otra macroeconómica: la primera se mide por sus resultados y su rentabilidad; la segunda, por su capacidad de contribuir al abastecimiento, las exportaciones y el desarrollo de actividades productivas.
Del potencial geológico a las exportaciones: el desafío de la infraestructura
El crecimiento de Vaca Muerta requiere una infraestructura que acompañe la producción.
Los nuevos pozos pueden elevar la oferta de petróleo, pero para convertir ese volumen en ingresos sostenidos es necesario transportar el crudo de manera eficiente y acceder a terminales que permitan cargarlo en buques destinados a los mercados internacionales.
En ese marco se inscribe el desarrollo de Vaca Muerta Oil Sur (VMOS), una iniciativa de infraestructura destinada a ampliar la capacidad de transporte y exportación de petróleo desde la cuenca neuquina hacia la costa atlántica.
La capacidad de evacuación es un factor decisivo para la competitividad. Cuando las redes de transporte son insuficientes, el crecimiento de la producción puede encontrar límites operativos o generar costos adicionales.
A medida que se amplíen los ductos y las instalaciones de exportación, la Argentina podría aumentar los volúmenes comercializados en el exterior. Sin embargo, la materialización de ese potencial dependerá de los plazos de construcción, la capacidad disponible, los costos logísticos y la demanda internacional.
La infraestructura también tiene un efecto sobre la decisión de invertir: los proyectos de gran escala necesitan previsibilidad sobre la posibilidad de transportar y vender la producción que generarán durante muchos años.
Por esa razón, el futuro de YPF no depende exclusivamente de perforar más pozos. También requiere completar las obras que permitan convertir el potencial geológico en producción comercial y exportaciones efectivas.
Los riesgos que todavía enfrenta la compañía
Aunque los resultados del tercer trimestre fueron sólidos, el negocio de YPF continúa expuesto a factores que pueden modificar su desempeño.
Uno de ellos es la evolución de los precios internacionales. Una caída del petróleo puede reducir los ingresos por barril y presionar los márgenes, incluso si la producción aumenta.
Otro factor es el costo de desarrollar Vaca Muerta. La productividad de los pozos, el precio de los equipos, los servicios especializados, la disponibilidad de capital y la eficiencia operativa influyen sobre la rentabilidad de los proyectos.
También importa la estabilidad regulatoria. Las inversiones de varias décadas requieren reglas previsibles y condiciones que permitan calcular los retornos esperados.
A esto se suman los riesgos vinculados con la infraestructura, la logística, el financiamiento y la demanda energética internacional.
El retroceso del EBITDA frente al trimestre anterior muestra que incluso una compañía en expansión puede experimentar variaciones entre períodos. El desempeño interanual es muy favorable, pero no elimina la volatilidad propia del sector.
La evaluación de YPF, por lo tanto, debe considerar tanto sus resultados como los riesgos que podrían afectar la continuidad del crecimiento.
Una empresa estratégica ante una oportunidad histórica
Los resultados del tercer trimestre de 2026 refuerzan la posición de YPF como uno de los actores centrales de la transformación energética argentina.
La ganancia neta de US$ 1.196 millones, el EBITDA ajustado de US$ 2.503 millones, las inversiones por US$ 1.287 millones y la reducción del endeudamiento muestran una compañía con una capacidad de generación de resultados significativa y una estrategia enfocada en ampliar la producción no convencional.
Al mismo tiempo, los proyectos previstos para Vaca Muerta abren una perspectiva de expansión que podría movilizar inversiones de gran escala durante las próximas décadas.
El desafío será convertir esos resultados y expectativas en un crecimiento sostenido, con infraestructura suficiente, proyectos rentables y mayor capacidad exportadora.
Para la Argentina, el valor estratégico de YPF reside precisamente en esa posibilidad: transformar los recursos energéticos en producción, inversiones, abastecimiento y divisas. Si logra sostener ese proceso, la compañía puede contribuir de manera importante al desarrollo de la industria energética nacional.
Pero el resultado final no se medirá únicamente por las ganancias de un trimestre. También dependerá de la capacidad de mantener la producción, ejecutar las inversiones anunciadas, administrar los riesgos financieros y convertir el potencial de Vaca Muerta en ingresos efectivos para el país.
El balance de YPF es una señal positiva. La verdadera prueba será sostener el crecimiento y traducirlo en beneficios duraderos para la economía argentina.
Fuentes
- Comisión Nacional de Valores (CNV) — Información financiera y hechos relevantes de YPF
- Centro de Inversores de YPF
- Reuters — YPF registra ganancias de US$ 1.200 millones en el tercer trimestre
- Bloomberg Línea — YPF supera expectativas y reduce su deuda a mínimos de una década
- Agencia Noticias Argentinas — YPF cerró el tercer trimestre con ganancias de US$ 1.200 millones
- Ámbito — YPF ganó cerca de US$ 1.200 millones y redujo su endeudamiento
- El Economista — YPF refuerza su apuesta por el petróleo no convencional
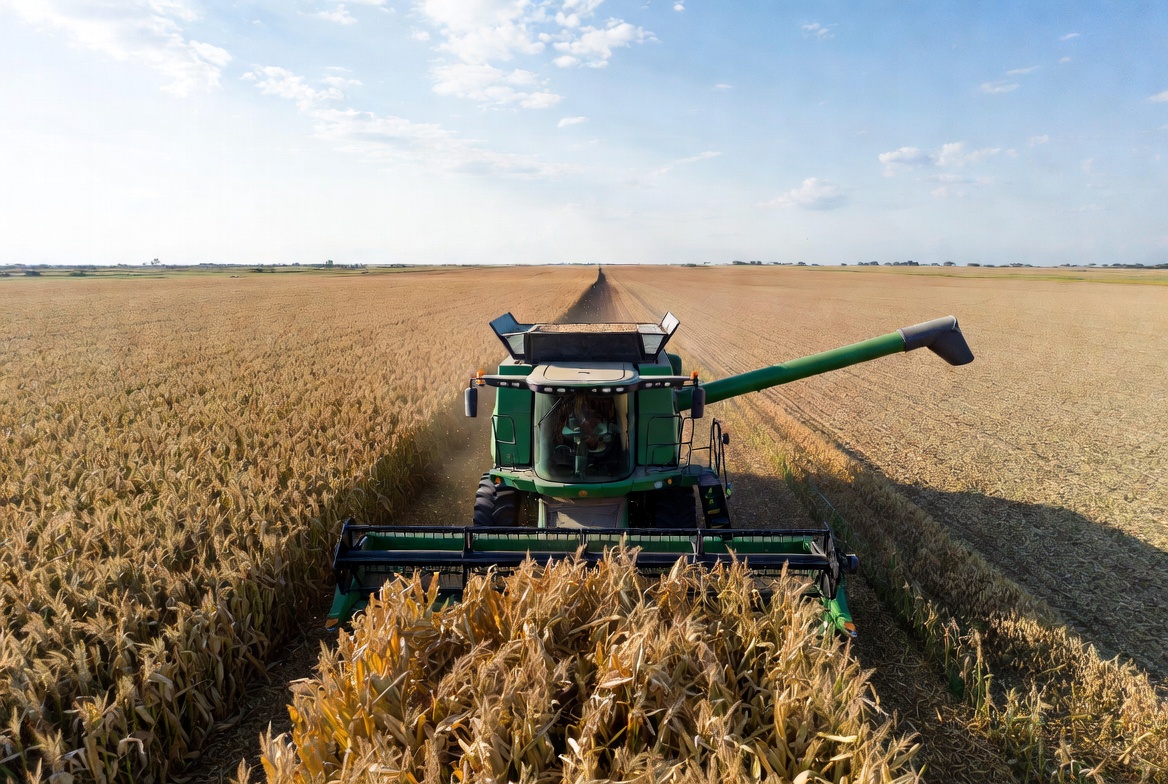
La agroindustria argentina marcó un récord exportador en septiembre y generó US$ 5.654 millones
Las ventas externas del sector alcanzaron 11,43 millones de toneladas durante septiembre, con subas interanuales del 17% en volumen y del 14% en valor. Entre enero y septiembre, los embarques sumaron 95,73 millones de toneladas, el mayor registro histórico para ese período, según datos oficiales basados en estadísticas del INDEC.
La agroindustria argentina cerró septiembre con un resultado favorable para el comercio exterior: las exportaciones del sector alcanzaron un récord mensual tanto en volumen como en valor, de acuerdo con la información difundida por la Secretaría de Agricultura, Ganadería y Pesca de la Nación.
Durante el mes se despacharon 11,43 millones de toneladas por US$ 5.654 millones. En comparación con septiembre de 2025, el volumen creció un 17% y el valor de las ventas aumentó un 14%.
El desempeño también fue positivo en el acumulado anual. Entre enero y septiembre de 2026, las exportaciones agroindustriales totalizaron 95,73 millones de toneladas, un 11% más que durante el mismo período del año anterior. El valor exportado llegó a US$ 43.206 millones, con un incremento interanual del 13%.
Las cifras fueron procesadas por la Subsecretaría de Mercados Agroalimentarios e Inserción Internacional sobre la base de estadísticas del INDEC.
Cebada, maíz y trigo, entre los motores del crecimiento
El resultado de septiembre estuvo acompañado por un desempeño destacado de varios complejos productivos. La cebada registró un aumento interanual del 276% en volumen y del 311% en valor, mientras que el maíz avanzó un 112% en volumen y un 121% en valor.
También se observaron subas en otros productos. Las exportaciones de olivo crecieron un 53% en volumen y un 32% en valor; las de trigo aumentaron un 25% y un 34%, respectivamente. Las legumbres, las preparaciones alimenticias y los productos vitivinícolas también registraron variaciones positivas durante el mes.
Estos resultados muestran que el desempeño agroindustrial no depende de un único producto. La evolución de diferentes cadenas —desde los cereales hasta las economías regionales y los alimentos elaborados— contribuye a ampliar la oferta exportable y diversificar las fuentes de ingreso de divisas.
En el acumulado de los primeros nueve meses, la información oficial también identificó avances en los complejos de girasol, porcinos, productos forrajeros, ovinos, trigo, apicultura, legumbres, maíz, lácteos, pesca y acuicultura, entre otros.
Un aporte relevante al comercio exterior argentino
Según el informe oficial, la agroindustria representó el 56% de las exportaciones totales de Argentina. Esa participación refleja la importancia del sector en la generación de divisas y en la inserción comercial del país.
Los principales destinos de las ventas agroindustriales durante el período analizado incluyeron India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia Saudita, Indonesia y Malasia. En conjunto, los diez mercados representaron la mitad del valor exportado.
La presencia en distintos destinos permite a las empresas trabajar con demandas, requisitos y oportunidades comerciales diferentes. Al mismo tiempo, la concentración de una parte de las ventas en un grupo de mercados hace relevante seguir la evolución de las condiciones internacionales, los costos logísticos y las barreras de acceso.
Más volumen y más valor: qué significa el resultado
El crecimiento simultáneo del volumen y del valor exportado es una señal favorable para la actividad. En septiembre, el aumento del 17% en las toneladas superó el avance del 14% en el monto total, por lo que no debe interpretarse que todos los productos hayan registrado aumentos de precios.
El valor agregado, la composición de los embarques, los precios internacionales y la evolución de cada complejo influyen en el resultado final. Para evaluar la rentabilidad de los productores y las empresas exportadoras también es necesario considerar costos de producción, transporte, financiamiento, impuestos y condiciones comerciales.
Por eso, un récord de exportaciones es un indicador positivo para el comercio exterior, pero no significa que todas las cadenas productivas hayan mejorado en la misma proporción ni que el aumento de las ventas se traduzca automáticamente en mayores márgenes para cada eslabón.
El desafío de sostener el crecimiento
El dato de septiembre aporta una señal favorable para el cierre del año agroindustrial. La continuidad de este desempeño dependerá de la evolución de las cosechas, la demanda internacional, los precios de los productos, la competitividad de las cadenas y la capacidad de mantener abiertos los mercados de destino.
También será importante avanzar en infraestructura, logística, tecnología y procesamiento local para que el crecimiento de las ventas externas pueda generar oportunidades más amplias a lo largo de la cadena de valor.
El récord exportador de septiembre confirma el peso de la agroindustria en el comercio exterior argentino. El desafío será sostener el volumen, ampliar mercados y convertir esa presencia internacional en actividad, inversión y oportunidades para los distintos sectores productivos.
Fuentes
- Secretaría de Agricultura, Ganadería y Pesca de la Nación: “Las exportaciones agroindustriales fueron récord en septiembre: crecieron 17% en volumen”. Publicado el 21 de octubre de 2026.
https://www.argentina.gob.ar/noticias/las-exportaciones-agroindustriales-fueron-record-en-septiembre-crecieron-17-en-volumen - Infobae – Revista Chacra: “Las exportaciones agroindustriales marcaron otro récord”. Publicado el 22 de octubre de 2026.
https://www.infobae.com/revista-chacra/2026/10/22/las-exportaciones-agroindustriales-marcaron-otro-record/


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025