
Mercados
Las empresas biotech y su impacto en los mercados financieros: Argentina y el mundo

El tamaño y la velocidad del sector
La biotecnología es uno de los sectores de mayor crecimiento en la economía global. El mercado global biotech se estima en USD 483.000 millones en 2024, con proyección de alcanzar USD 546.000 millones en 2025, a una tasa de crecimiento del 13% anual. Pero la proyección a largo plazo es aún más significativa: el mercado global de biotecnología se espera que alcance los USD 5,85 billones para 2034, con un CAGR del 13,6% entre 2025 y 2034. MarketsandMarketsStartUs Insights
Lo que hace especial a este sector desde el punto de vista financiero no es solo su tamaño, sino su estructura de riesgo y retorno completamente distinta a la de otros sectores industriales. Una empresa biotech puede pasar años sin generar un solo dólar de ingresos, viviendo de capital de riesgo y ensayos clínicos, y luego multiplicar su valor diez veces en un año si un fármaco obtiene aprobación regulatoria, o derrumbarse en horas si el ensayo falla.
Cómo afectan a los mercados: los cinco mecanismos clave
1. Catalizadores regulatorios: el activo más volátil del mundo
Las aprobaciones o rechazos de la FDA (y sus equivalentes en otros países) son los eventos de mayor impacto puntual sobre una acción individual en cualquier mercado del mundo. Una sola decisión regulatoria puede triplicar o destruir el 80% del valor de una empresa en una sola sesión. Esto hace que el sector tenga una dinámica de inversión muy diferente a, por ejemplo, el sector industrial o el financiero: los inversores no compran empresas tanto por sus ingresos actuales, sino por sus «catalizadores futuros», es decir, fechas concretas de lectura de datos clínicos o de decisión regulatoria.
Lo importante que debe buscar en las acciones de biotecnología son los momentos catalizadores. Antes de invertir, asegúrese de conocer las fechas clave en las que se revelará el éxito o el fracaso de una empresa. Esta característica hace que el sector sea especialmente atractivo para fondos de inversión especializados y hedge funds que pueden anticipar o modelar probabilidades de éxito clínico. Invezz
2. El «patent cliff»: el motor estructural de las fusiones y adquisiciones
Quizás el fenómeno más trascendente para entender el mercado biotech de 2025–2030 es el llamado «patent cliff» o acantilado de patentes. Entre 2025 y 2030, más de USD 300.000 millones en ingresos farmacéuticos perderán su exclusividad de patente, aproximadamente un sexto de los ingresos anuales de toda la industria. Casi 200 fármacos verán expirar sus patentes en ese período, incluyendo aproximadamente 70 blockbusters que generan más de USD 1.000 millones cada uno en ventas anuales. DeepCeutix
Los casos más emblemáticos son precisamente los medicamentos más rentables del planeta: Keytruda (pembrolizumab) de Merck, el fármaco más vendido del mundo, enfrenta la expiración de su patente clave en diciembre de 2028, con ventas esperadas comenzando a declinar por los precios del gobierno desde enero de ese año. Asimismo, BMS se enfrentará a la pérdida de exclusividad de Eliquis en 2026 y de Opdivo en 2028, mientras que Amgen y Pfizer perderán la protección de Enbrel en 2028. Labiotech.euBioSpace
El impacto sobre el mercado de M&A es directo y cuantificable: el valor total de fusiones y adquisiciones en pharma alcanzó los USD 240.000 millones en 2025, un aumento del 81% interanual, convirtiéndolo en el año de M&A más fuerte desde 2019. ING proyecta un crecimiento del 15% tanto en valor como en número de operaciones para 2026, con casi 520 deals por más de USD 230.000 millones. DeepCeutix
El resultado práctico es una demanda estructural y previsible de activos biotech innovadores por parte de las grandes farmacéuticas. Las grandes compañías farmacéuticas utilizan las fusiones y adquisiciones para adquirir activos biotech innovadores, diversificar sus carteras y reforzar ingresos, lo que puede acelerar el desarrollo de nuevos tratamientos al evitar largos procesos internos de I+D. Globalpricing
3. Sensibilidad a las tasas de interés y el costo del capital
Pocos sectores son tan sensibles a la política monetaria como el biotech. La razón es estructural: la mayoría de las empresas biotech son pre-revenue, es decir, no generan ingresos y dependen por completo de capital externo para financiar años de investigación. Cuando las tasas de interés suben, el costo de ese capital se encarece y los inversores prefieren activos con retornos más seguros. Cuando bajan, el dinero fluye hacia el riesgo.
Los recortes de tasas anunciados por la Reserva Federal de EE.UU. en septiembre de 2025 impulsaron el optimismo inversor al reducir el costo de capital, lo que puede facilitar mayores inversiones de capital de riesgo en biotech. La reactivación del sector en el segundo semestre de 2025 se explica en gran medida por este factor. Pharmaceutical Technology
4. El mercado de IPOs: termómetro del ciclo
El mercado de salidas a bolsa es el indicador más claro del estado de salud financiera del sector. Cuando el mercado está «abierto», las empresas pueden recaudar capital fresco del mercado público; cuando está «cerrado», quedan atrapadas dependiendo de rondas privadas y M&A como única salida.
El invierno de las IPOs continuó en 2025, con solo 11 empresas biotech saliendo a bolsa en EE.UU., una caída del 55% respecto a las 24 IPOs de 2024, y el nivel más bajo en 6 años, muy lejos de los máximos de 2020 y 2021 que vieron 79 y 104 IPOs respectivamente. IQVIA
Sin embargo, la dinámica cambió notoriamente hacia principios de 2026: la IPO de Aktis Oncology abrió el año recaudando USD 318 millones, iniciando un trimestre en que 10 empresas salieron a bolsa, con la IPO de la startup de obesidad Kailera Therapeutics rompiendo un récord histórico con USD 625 millones, la mayor IPO biotech de la historia. BioSpace
La relación entre M&A e IPOs es más compleja de lo que parece: el auge del M&A tiene un gran efecto sobre la disposición de los inversores a participar en IPOs, dado que el tipo de empresas que salían a bolsa eran candidatas a ser adquiridas, ofreciendo a los inversores la posibilidad de capturar una prima de adquisición. BioSpace
5. La dinámica «haves and have-nots»
Un rasgo estructural del sector es su enorme concentración del éxito. El mercado biotech es una historia de «haves» y «have-nots»: la población de biotechs con capitalización superior a USD 1.000 millones se duplicó en un año, mientras que aproximadamente el 64% de las empresas biotech (unas 125) con capitalizaciones inferiores a USD 100 millones permanecen subcapitalizadas con menos de 12 meses de caja. PharmExec
Esta polarización se agudizó durante los años de tasas altas. El 39% de las biotechs más pequeñas reporta tener menos de un año de caja para sostener sus operaciones, un número que fue creciendo desde el 31% en los últimos cuatro años, lo que derivó en un aumento de fusiones inversas, quiebras y racionalización de carteras. Dcatvci
Las áreas temáticas que mueven el mercado en 2025–2026
La revolución GLP-1: el mayor fenómeno de la industria farmacéutica en décadas
Ningún tema domina más el mercado biotech-pharma actual que los fármacos GLP-1 para obesidad y diabetes. Eli Lilly se convirtió en la primera compañía farmacéutica en superar una capitalización bursátil de USD 1 billón impulsada por la demanda global de medicamentos para obesidad. IQVIA
El mercado global de fármacos GLP-1 se valúa en USD 58.000 millones en 2026 y se proyecta que alcance los USD 132.790 millones para 2035, creciendo a un CAGR del 9,63%. Morgan Stanley es aún más optimista: espera que el mercado global de tratamientos para diabetes tipo 2 y obesidad pueda alcanzar los USD 190.000 millones para 2035, más del doble de los USD 79.000 millones registrados en 2025. Towards HealthcareMorgan Stanley
Lo que hace a los GLP-1 tan relevantes para los mercados es la escala de la disputa competitiva que generaron. En 2025 se produjo una guerra de ofertas entre Pfizer y Novo Nordisk por Metsera y su cartera de agentes para obesidad, que fue ganada finalmente por Pfizer por hasta USD 10.000 millones. Sin embargo, la concentración dentro del sector obesidad es llamativa: casi el 96% del valor de ese pipeline está en manos de solo tres empresas. IQVIADrug Discovery Trends
Un hito reciente cambió la dinámica del mercado: en enero de 2026 se lanzó la pastilla de Wegovy en EE.UU., el primer GLP-1 oral aprobado para obesidad. En sus primeras ocho semanas, Wegovy oral capturó alrededor de un tercio de las nuevas prescripciones, con aproximadamente dos tercios del volumen proveniente de usuarios nuevos a cualquier terapia GLP-1. IQVIA
El rol de la inteligencia artificial en drug discovery
La IA está comenzando a transformar estructuralmente el modelo de negocios del sector, al reducir los tiempos y costos de descubrimiento de fármacos. La integración de la IA en los procesos clínicos y la expansión de ensayos hacia mercados emergentes están redefiniendo el desarrollo de fármacos, ayudando a los sponsors a optimizar recursos y superar obstáculos logísticos y regulatorios. Las plataformas de IA están permitiendo que empresas más pequeñas compitan con laboratorios de mayor escala, lo que amplía el universo de potenciales targets de adquisición para la gran farmacéutica. PPD
Argentina: un ecosistema prometedor bajo presión estructural
El mapa del sector
Se identificaron 340 empresas de biotecnología en Argentina, distribuidas mayoritariamente en Buenos Aires, Santa Fe, Córdoba y la Ciudad Autónoma de Buenos Aires, con presencia destacada en Mendoza y Tucumán. Este número ubica al país en el puesto número 10 en cantidad de empresas del sector a nivel mundial, por encima de países como Dinamarca, Noruega y Austria. Argentina.gob.ar
El país cuenta con 340 empresas biotecnológicas y 41 nanotecnológicas que, en conjunto, generaron en 2022 ventas por USD 1.323 millones y exportaciones por USD 216 millones. El 43% de las firmas tiene menos de siete años de vida, lo que evidencia un ecosistema en plena renovación, y biotech representa más del 30% de las rondas de capital emprendedor, el vertical más elegido en 2024. LA NACION
Argentina tiene el mayor número de investigadores en relación a su población económicamente activa de América Latina, y fue uno de los primeros países en incorporar semillas genéticamente modificadas en 1995. Inviertaenargentina
El caso Bioceres: el espejo del ecosistema
La historia más paradigmática del biotech argentino en los últimos años es la de Bioceres, y es a la vez una lección sobre las oportunidades y los riesgos del sector en el país. Bioceres Crop Solutions (BIOX), que cotiza en el Nasdaq, llegó a valer USD 6,55 por acción a comienzos de febrero de 2025. Un año después, sus papeles rondaban los USD 0,84, lo que implica una caída cercana al 90%, convirtiéndola en una penny stock con riesgo de desliste del mercado estadounidense. Infobae
El origen del colapso se remonta a agosto de 2022, cuando Bioceres emitió pagarés convertibles y no convertibles por un total de USD 79 millones para financiar la adquisición de Marrone Bio Innovations. Tras una renegociación de términos en junio de 2025 que elevó las tasas de interés hasta el 15–19%, la situación colapsó en noviembre, cuando los fondos enviaron una «Notificación de Aceleración» alegando incumplimientos no subsanados. iProfesional
Las acciones de Bioceres cotizaban a USD 0,59 en Nasdaq al momento de la crisis. Durante el ejercicio cerrado en junio de 2025, la compañía facturó USD 335,3 millones (una caída del 28% interanual), mientras que su EBITDA ajustado se desplomó 65% hasta los USD 28,3 millones y las pérdidas netas alcanzaron los USD 60 millones. El Ecosistema Startup
Lo que es relevante para el ecosistema en su conjunto es que la caída de Bioceres no operó en el vacío: la crisis está generando escasez aguda de capital porque los inversores institucionales se están retrayendo del sector por percepción de alto riesgo, paralización de fondos como SF500, y una posible fuga de talento de founders y científicos hacia ecosistemas más estables en América Latina o Estados Unidos. El Ecosistema Startup
La nueva generación de startups: señales positivas
A pesar de la crisis Bioceres, el ecosistema más joven muestra señales de vitalidad. Oncoliq, una startup dedicada al diagnóstico oncológico por biopsia líquida, cerró una ronda seed de USD 2,84 millones —ocho veces superior al ticket promedio de USD 350.000 para rondas seed biotech en Argentina— liderada por el fondo estadounidense Endurance28, con participación de Draper U Ventures y Air Capital. Bloomberg Línea
El desafío del financiamiento público
El mayor talón de Aquiles del ecosistema biotech argentino es estructural y político: la ejecución de la Función Ciencia y Tecnología del Presupuesto Nacional cayó un 11,4% en el primer bimestre de 2026 y se encamina a acumular un retroceso del 50,6% desde 2023. LA NACION
El financiamiento es uno de los puntos más críticos para la sostenibilidad del sector, no solo por la disponibilidad de recursos sino por su impacto directo en el capital humano: el sistema hoy está teniendo problemas de subsistencia, con la posibilidad de que muchos investigadores se vayan, incluso a países de la región como Uruguay o Chile, que están ávidos de recibir científicos y tienen planes más claros de inversión en ciencia básica. LA NACION
El perfil de riesgo: lo que todo inversor debe entender
El biotech es quizás el sector donde la diferencia entre invertir con conocimiento e invertir a ciegas es más pronunciada. Los retornos potenciales son extraordinarios: una empresa que logra aprobación de un fármaco blockbuster puede multiplicar su valor diez o veinte veces. Pero el camino es sembrado de fracasos. La mayor parte de los fármacos que entran a ensayos clínicos nunca llegan al mercado, y cada fracaso puede destruir años de inversión de manera casi instantánea.
La biotecnología ha demostrado ser un sector muy cíclico: cuando se enciende el apetito por el riesgo y llega el M&A, se expande con velocidad; cuando se enfría, retrocede con mucha violencia. Es uno de esos sectores que vive una primavera en su crecimiento y cada vez que lo hace impulsa sus acciones alcanzando nuevos máximos, pero cuando llega el retroceso consolida mínimos generalmente superiores a los anteriores. Rankia
Para los inversores argentinos que quieran exposición al sector global, los ETFs son el vehículo más eficiente: el XBI (SPDR S&P Biotech ETF) y el IBB (iShares Nasdaq Biotechnology ETF) son las referencias más usadas, accesibles desde Argentina a través de brokers internacionales o CEDEARs cuando están disponibles.
La conclusión de fondo es que el biotech no es solo una oportunidad de inversión: es un sector que está redefiniendo la medicina, la alimentación y los materiales del siglo XXI. Argentina tiene los recursos humanos para participar de esa transformación, pero necesita combinar la calidad científica que ya tiene con la estabilidad institucional y el financiamiento de largo plazo que todavía le falta consolidar.







Los bonos argentinos cortaron una racha de once ruedas de caídas y el riesgo país retrocedió a 604 puntos, con el Banco Central haciendo su mayor compra de dólares del mes. Con un dólar estable, las metas con el FMI superadas y la expectativa de más divisas del agro, la energía y la minería, el mercado encuentra un punto de apoyo para el último trimestre del año.
El martes 29 de septiembre fue un día de alivio para los activos argentinos. El riesgo país, el indicador de JP Morgan que mide el sobreprecio que exigen los inversores por la deuda local, bajó a 604 puntos básicos (algunos medios reportaron 607), unos 20 puntos menos que el cierre del lunes, y cortó una racha de once ruedas consecutivas de suba. Los bonos Globales rebotaron 0,7% en promedio y la mejora fue amplia: el AL41 subió 1,1%, el AL30 y el AO29 ganaron 1%, el AN29 avanzó 0,9% y el AL35 sumó 0,8%. Un dato alentador es que los títulos de mayor duración, que habían concentrado el castigo de las últimas ruedas, fueron los que mostraron la recuperación más consistente. La foto se completa con un dato de perspectiva: el indicador venía de tocar 642 puntos el lunes y hoy se acerca nuevamente al umbral de los 600, en un año en el que llegó a marcar un piso de 403 puntos el 7 de julio.
El Banco Central acompañó con su mejor rueda compradora del mes. Adquirió USD 70 millones, la mayor cifra diaria desde el 28 de agosto, y explicó cerca del 8% del volumen operado en el mercado de cambios. La señal importa porque llegó en un contexto de estabilidad cambiaria: el dólar oficial cierra septiembre con una suba de apenas $15 respecto del inicio del mes, en torno a los $1.545 en el Banco Nación, y el mayorista cotiza en $1.542, muy lejos del techo de la banda, hoy en $1.916. En el acumulado del año, el BCRA incorporó USD 14.408 millones a las reservas, una cifra que supera con holgura la meta de USD 10.000 millones acordada con el FMI, y el ministro Luis Caputo proyecta que las compras podrían superar los USD 19.000 millones al cierre de 2026. La baja de las reservas brutas de este martes, hasta USD 47.482 millones, respondió en buena medida a movimientos técnicos de fin de mes, como pagos a organismos internacionales y salidas de depósitos bancarios, que se revertirían a comienzos de octubre.
Los fundamentos locales también ofrecen argumentos para el optimismo. Los analistas de Mills Capital destacaron que el impacto de la reciente suba del riesgo país se limita al propio indicador y a la valuación de los activos, mientras que el tipo de cambio, las tasas, las reservas y la inflación se mantienen controlados gracias al ancla fiscal. El Gobierno presentó un Presupuesto 2027 con una meta de superávit primario de 1,3% del PBI, y en el mercado de deuda en pesos el Ministerio de Economía logró un rollover de 100,1%, al adjudicar 8,62 billones de pesos frente a vencimientos por 8,61 billones. También hay demanda de crédito internacional para el sector privado y las provincias: durante septiembre empresas y provincias colocaron USD 3.174 millones en el exterior, una señal de que el mercado sigue abierto para emisores argentinos, aun cuando el Tesoro deba convalidar tasas más altas.
Hacia adelante, la agenda apunta a un escenario de compresión gradual si se combinan varios factores. Fuentes del Banco Central prevén un fuerte ingreso de divisas en el último tramo del año, impulsado por la cosecha de trigo y por las exportaciones de energía y minería, con Vaca Muerta como protagonista, a las que describieron como un tsunami de petróleo, gas y minería. Los analistas coinciden en que una mejora en la acumulación de reservas, mayor claridad sobre el financiamiento de los vencimientos de 2027, que superan los USD 20.000 millones, y un contexto internacional más favorable podrían generar las condiciones para que el riesgo país siga bajando. El principal factor externo a seguir es el rendimiento de los bonos del Tesoro de Estados Unidos, que llegó a 5,11% con la Reserva Federal en un sendero de tasas al alza. Con esa variable como principal incógnita, el rebote de este martes deja al mercado con un punto de apoyo y a la Argentina con margen para seguir acumulando reservas en los meses que vienen.
Fuentes:
Infobae, Bajó el riesgo país: los bonos argentinos rebotaron este martes luego de 11 ruedas consecutivas de caída: https://www.infobae.com/economia/2026/09/29/baja-el-riesgo-pais-los-bonos-argentinos-rebotan-este-martes-luego-de-11-ruedas-consecutivas-de-caida/
Infobae, El Banco Central aceleró la compra de dólares, pero cerraría septiembre con el menor nivel de adquisiciones del año: https://www.infobae.com/economia/2026/09/29/el-banco-central-acelero-la-compra-de-dolares-pero-cerraria-septiembre-con-el-menor-nivel-de-adquisiciones-del-ano/
Infobae, La deuda soberana enfrenta vencimientos por USD 20.000 millones en 2027: https://www.infobae.com/economia/2026/09/28/la-deuda-soberana-enfrenta-vencimientos-por-usd-20000-millones-en-2027-en-medio-de-la-incertidumbre-electoral/
Infobae, Por qué sube el riesgo país de Argentina y cómo afecta a la economía: https://www.infobae.com/economia/2026/09/25/por-que-sube-el-riesgo-pais-de-argentina-y-como-afecta-a-la-economia/
Infobae, Dólar hoy: a cuánto operaron todas las cotizaciones este martes 29 de septiembre: https://www.infobae.com/economia/2026/09/28/dolar-hoy-a-cuanto-operan-todas-las-cotizaciones-minuto-a-minuto-este-lunes-28-de-septiembre/
Ámbito, Los bonos en dólares ensayan una recuperación después de que el riesgo país tocara máximos de seis meses: https://www.ambito.com/finanzas/los-bonos-dolares-ensayan-una-recuperacion-despues-que-el-riesgo-pais-toque-maximos-seis-meses-n6327900
Ámbito, El BCRA realizó la mayor compra del mes, pero las reservas cayeron por novena rueda consecutiva: https://www.ambito.com/finanzas/el-bcra-realizo-la-mayor-compra-del-mes-pero-las-reservas-cayeron-novena-rueda-consecutiva-n6328158
Ámbito, Riesgo país cerca de los 630 puntos: hasta dónde puede subir y cuánto puede complicar al Gobierno: https://www.ambito.com/finanzas/riesgo-pais-cerca-los-640-puntos-donde-puede-subir-y-cuanto-puede-complicar-al-gobierno-n6327491
Perfil, Los mercados argentinos descomprimieron y el riesgo país cayó hasta los 607 puntos: https://www.perfil.com/noticias/economia/los-mercados-argentinos-descomprimen-tras-el-salto-del-riesgo-pais-que-cae-hasta-los-604-puntos-a40.phtml
Perfil, El Banco Central hizo la mayor compra de dólares del mes, pero no pudo evitar una nueva caída de las reservas: https://www.perfil.com/noticias/economia/el-banco-central-realizo-la-mayor-compra-de-dolares-del-mes-pero-no-pudo-evitar-una-nueva-caida-de-las-reservas-a40.phtml
Diario de Cuyo, Respiro en los mercados: el riesgo país bajó con fuerza y se acercó a los 600 puntos: https://www.diariodecuyo.com.ar/economia/respiro-los-mercados-el-riesgo-pais-fuerza-y-se-acerco-los-600-puntos-n6584421
Urgente24, BCRA compró US$70 M, pero septiembre marca un freno en la acumulación de reservas: https://urgente24.com/dinero/bcra-compro-us70-m-pero-septiembre-marca-un-freno-la-acumulacion-reservas-n633705
El Cronista, DÓLAR HOY: a cuánto cotiza el oficial en los bancos de la City este martes 29 de septiembre: https://www.cronista.com/finanzas-mercados/dolar-hoy-a-cuanto-cotiza-el-oficial-en-los-bancos-de-la-city-este-martes-29-de-septiembre/
El Cronista, Los bonos de EE.UU. rinden cada vez mejor y el mercado mide el impacto en los activos argentinos: https://www.cronista.com/finanzas-mercados/los-bonos-de-eeuu-rinden-cada-vez-mejor-y-el-mercado-mide-el-impacto-en-los-activos-argentinos/
La nota mantiene los riesgos en un lugar secundario, pero no los oculta: los Treasuries y los vencimientos de 2027 siguen ahí. Si querés todavía más entusiasmo, puedo subir el tono, aunque conviene no borrar esos dos puntos para no perder rigor.
¿Llega el rebote? El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta
Los bonos cortaron una racha negra de 11 ruedas. Detrás del alivio quedan tasas récord en Estados Unidos, reservas que se acumulan más lento y un 2027 cargado de vencimientos y elecciones.
El respiro de este martes
Tras varias jornadas de tensión, el riesgo país retrocedió a 604 puntos básicos y cortó una racha de 11 ruedas consecutivas de suba. Infobae informó 607 puntos, una diferencia habitual entre las mediciones de cierre. En ambos casos la baja fue de unos 20 puntos. El lunes el indicador había tocado 642 puntos durante la sesión, su nivel más alto de 2026. Diario de CuyoInfobae
El rebote alcanzó a casi toda la curva. Entre los Bonares, el AL41 subió 1,1%, el AL30 y el AO29 ganaron 1% y el AL35 avanzó 0,8%. La excepción fue el GD30, que cayó 2,9%. Los bonos largos, que habían recibido el mayor castigo, tuvieron la recuperación más consistente. Ámbito
Un alivio, no un cambio de tendencia
Los números de contexto piden cautela:
- El piso del año fue de 403 puntos el 7 de julio, así que el riesgo país sigue unos 200 puntos por encima. Diario de Cuyo
- Los títulos en dólares todavía acumulaban pérdidas de entre 1,31% y 5,20% en cinco días y de hasta 8,49% en el último mes. A24
- Las acciones no acompañaron. El Merval cayó 0,6% y extendió a ocho ruedas su racha negativa, con una pérdida acumulada de 9,1%. Infobae
Por qué se cayeron los bonos
1. El factor global. El rendimiento del Tesoro de EE.UU. a 10 años llegó a 5,11%, su nivel más alto desde abril de 2007. Con tasas así, los inversores prefieren la deuda estadounidense a la emergente. Hay analistas que ya miran un 6% como riesgo posible. Según Mills Capital, con Treasuries en torno a 5% y un riesgo país sobre 600, el Gobierno tendría que convalidar tasas cercanas al 11% anual para emitir deuda afuera. Esa tasa deja al país fuera del mercado internacional en la práctica. PerfilInfobae
2. El factor local. Los analistas insisten en que no todo es externo. Las compras del BCRA se fueron apagando: en agosto sumaron 768 millones de dólares, el volumen mensual más bajo de 2026, contra 2.162 millones en julio. La actividad tampoco ayuda, porque el EMAE de julio cayó 2,9% mensual desestacionalizado y 1,4% interanual. La Política OnlineA24
3. La cuenta de 2027. Es la preocupación de fondo. Los vencimientos de deuda soberana del año próximo superan los USD 20.000 millones, más del 40% de las reservas brutas. El programa financiero estima necesidades por US$24.900 millones, de los cuales 15.700 millones son capital y 9.200 millones intereses, sin salir a emitir deuda soberana afuera. Para cubrirlo, el Gobierno cuenta con colocar bonos en el mercado local, pero en las dos últimas licitaciones el Tesoro suspendió las colocaciones de Bonares 2029 por la suba de las tasas. La licitación de este martes tuvo un rollover de 100,1%, pero el Gobierno convalidó tasas superiores a las del mercado secundario en algunos instrumentos y concentró las colocaciones en plazos cortos. La deuda soberana enfrenta vencimientos por USD 20.000 millones en 2027, en medio de la incertidumbre electoral – Infobae +3
4. El calendario político. Los operadores están más defensivos ante la combinación de incertidumbre electoral, menor acumulación de reservas y dificultades para financiar los vencimientos futuros. Un analista consultado por Perfil advirtió que, a medida que se acerque la elección presidencial, es razonable esperar más sensibilidad en bonos, dólar y riesgo país. ÁmbitoPerfil
El costo más allá del Tesoro
El riesgo país también encarece el crédito de provincias y empresas. Una eventual colocación de San Juan por US$600 millones quedó condicionada por el deterioro de los bonos y las tasas que debería afrontar. En septiembre, en cambio, empresas y provincias colocaron US$3.174 millones en el exterior, a tasas muy por debajo de lo que conseguiría el Tesoro Nacional. La brecha entre el Tesoro y el resto muestra cuánto pesa hoy la prima soberana. ÁmbitoLA NACION
¿Es un rebote o una pausa?
Los especialistas coinciden en que la volatilidad seguirá. Leonardo Anzalone, de CEPEC, dijo que el riesgo país puede seguir con volatilidad alta en las próximas semanas. Los tres puntos que sugiere mirar son: Ámbito
- Reservas: cuántos dólares logra acumular el BCRA.
- Costo de financiamiento: a qué tasa puede colocar deuda el Tesoro.
- Actividad: si la economía se recupera después de la caída de julio.
Mi lectura es que el movimiento de este martes fue un rebote técnico después de una caída muy fuerte y no confirma un cambio de tendencia. Lo que puede sostenerlo o revertirlo está en gran parte afuera: el rendimiento de los Treasuries y la decisión de la Fed. En el frente local, hay tres señales que serían más convincentes que un día de subas:
- compras del BCRA que retomen ritmo;
- licitaciones sin tasas al alza;
- una actividad que deje de deteriorarse.
Si las tasas de EE.UU. siguen escalando, ese alivio puede quedar corto.
Esta nota es informativa y no constituye una recomendación de inversión. Las cifras de riesgo país varían levemente según la fuente y el horario de medición.

La Secretaría de Finanzas adjudicó $8,62 billones tras recibir ofertas por $9,77 billones, un rollover de 100,08 por ciento. El resultado llegó en una de las peores ruedas del año para los activos argentinos y sin pesos frescos para el Tesoro. Ahora el desafío es octubre, con el vencimiento más abultado del año en instrumentos atados al dólar. Infobae
El lunes 28 de septiembre, el equipo económico superó el examen que el mercado miraba con lupa. La Secretaría de Finanzas recibió 3.302 ofertas por un valor efectivo total de $9,77 billones y adjudicó $8,62 billones, de los cuales $6,79 billones correspondieron a instrumentos en pesos y el equivalente a $1,83 billones a títulos dólar linked. El titular de «más del 100%» es técnicamente correcto, pero el excedente es apenas simbólico: por cada peso que vencía, el Tesoro renovó un peso y quedó solo un mínimo de financiamiento fresco. La licitación ofreció cuatro tipos de cobertura. El bono TAMAR de julio de 2027 (TML27) captó $2,92 billones con un margen de 3,63% sobre la tasa de referencia, la Lecap de enero de 2027 (T15E7) sumó $2,85 billones a una TIREA de 29,36%, y el bono CER de mayo de 2027 recibió $1,02 billones a una tasa real de 5,97%. A ellos se sumaron dos letras dólar linked, la D30O6 con $1,17 billones a 9,06% de TIREA y la D30N6 con $660.000 millones a 7,38%. El mercado, en definitiva, renovó, pero repartió su riesgo en lugar de ampliar su exposición al Tesoro. Rosario3Infobae
El resultado no se explica sin el canje de la semana previa. El martes 22 el Gobierno logró una adhesión del 75% para postergar la letra dólar linked D30S6, que representaba el 40% de los $13,3 billones comprometidos para fin de mes. Eso permitió que los vencimientos del lunes pasaran de $13,6 a $8,6 billones. El éxito fue muy superior al de agosto, cuando la adhesión había sido de apenas 34%, y estuvo apuntalado por una medida del Banco Central. La Comunicación «A» 8483 autorizó a los bancos a computar títulos dólar linked y duales dentro de los cupos permitidos para la tenencia de deuda pública. Pero el alivio de septiembre tuvo un costo diferido: el 72,6% de lo canjeado, unos USD 2.419 millones, se volcó a la D30O6 de fin de octubre. En otras palabras, el Tesoro despejó un mes trasladando buena parte del problema al siguiente. El Gobierno canjeó el 75% de un bono que vencía a fin de mes y redujo sus compromisos en $5 billones – LA NACION +3
El contexto en el que se resolvió la licitación fue hostil. El riesgo país avanzó 32 unidades respecto del cierre del viernes, que había sido de 609 puntos, y tocó 641, su máximo de 2026. Finalmente cerró en 628 puntos básicos, el nivel más alto en seis meses. Hay un componente externo evidente, ya que la tasa a 10 años de Estados Unidos volvió a superar el 5%, niveles que no se veían desde 2007. Pero el castigo sobre la deuda argentina fue mayor que el global. El indicador estaba en 485 puntos el 11 de septiembre y a los problemas externos se sumaron menores compras de reservas, caída de la actividad, dudas sobre el financiamiento de 2027 e incertidumbre política de cara a las presidenciales. El EMAE de julio mostró una caída de 2,9% mensual y 1,4% interanual, y JP Morgan recortó su proyección de crecimiento para 2026 de 2,7% a 1,5%. Es el «ruido externo» que menciona el titular, pero con un fuerte ingrediente local. El riesgo país se dispara y alcanza los 641 puntos: Argentina enfrenta una nueva presión financiera +5
Detrás del rollover aparece el costo que el Tesoro aceptó pagar. Según analistas consultados por Clarín, el Gobierno convalidó premios superiores a los del mercado secundario, concentrados en el tramo corto. Justina Gedikian, de Cohen, señala que por cuarta licitación consecutiva no se ofrecieron pesos de 2028 en adelante, porque el Gobierno no quiere convalidar tasas cercanas al 11% TEA en CER 2028 ni T+9% en TAMAR 2028, y todo lo adjudicado vence antes de diciembre de 2027, con un plazo promedio de 5,8 meses. La estrategia consiste en renovar por encima de lo que vence para evitar una expansión de pesos que presione sobre el dólar, pero de forma acotada para no tensionar las tasas. Desde Puente valoraron que el rollover total asegura los niveles actuales de liquidez, que mantuvieron estables las tasas de muy corto plazo. Es una ventaja de estabilidad, pero a cambio de acortar el perfil de la deuda. ExamediaExamedia
Lo que viene pone la vara más alta. En octubre vencen casi $27 billones y más de US$ 5.300 millones en dollar linked a fin de mes, el vencimiento más abultado del año en el mercado local para este tipo de instrumentos. Las estimaciones varían según la consultora, por lo que conviene seguir el cronograma oficial. Más allá del corto plazo, la pregunta de fondo es 2027. El programa financiero prevé necesidades por US$24.900 millones sin emitir deuda soberana afuera, y entre sus fuentes figuran USD 4.900 millones de compras de dólares del Tesoro al BCRA y USD 5.000 millones de emisiones locales en dólares. Ambas dependen del mercado doméstico y hoy están bajo presión: las compras del BCRA pasaron de unos USD 103 millones diarios en julio a menos de USD 15 millones en septiembre. Los indicadores a seguir serán la adhesión a un eventual nuevo canje, el ritmo de compras del Central y si el Tesoro termina aceptando estirar plazos a tasas más altas. Septiembre se aprobó, pero octubre dirá si el esquema resiste. A pesar del ruido externo, Caputo logró renovar más del 100% de lo que vencía esta semana · Examedia +3
FUENTES:
Infobae: https://www.infobae.com/economia/2026/09/28/licitacion-clave-el-gobierno-renovo-todos-los-vencimientos-y-evito-inyectar-pesos-en-el-mercado/
Infobae (riesgo país): https://www.infobae.com/economia/2026/09/28/el-riesgo-pais-vuelve-a-subir-y-llega-a-su-nivel-maximo-en-lo-que-va-del-ano/
Clarín: https://www.clarin.com/economia/pesar-ruido-externo-caputo-logro-renovar-100-vencia-semana_0_VQ1JZl3mdB.html
El Cronista: https://www.cronista.com/finanzas-mercados/caputo-renovo-toda-la-deuda-y-el-mercado-eligio-un-menu-variado-para-diversificar-su-cobertura/
Rosario3 (Ecos365): https://www.rosario3.com/ecos365/noticias/el-tesoro-renovo-el-100-de-los-vencimientos-cuanto-pago-y-que-revela-la-licitacion-20260928-0010.html
La Nación (canje): https://www.lanacion.com.ar/economia/el-gobierno-canjeo-el-75-de-un-bono-que-vencia-a-fin-de-mes-y-redujo-sus-compromisos-en-5-billones-nid22092026/
C5N (canje): https://www.c5n.com/economia/deuda-el-gobierno-canjeo-el-75-un-bono-dolar-linked-y-despejo-5-billones-vencimientos-n249660
Ámbito (JP Morgan): https://www.ambito.com/economia/recesion-consumo-y-exportaciones-las-senales-que-llevaron-jp-morgan-anticipar-menos-crecimiento-economico-n6327392
Ámbito (riesgo país): https://www.ambito.com/opiniones/riesgo-pais-arriba-600-que-esta-pasando-los-bonos-argentinos-n6327272
La Nación (2027): https://www.lanacion.com.ar/economia/la-suba-del-riesgo-pais-y-el-shock-global-complican-una-fuente-clave-de-dolares-que-caputo-espera-nid27092026/


Los bonos argentinos cortaron una racha de once ruedas de caídas

El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Caputo renovó el 100% de la deuda en pesos y ya mira octubre

Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Castigo en los mercados: qué resiste y qué preocupa de verdad

YPF proyecta que la producción de petróleo llegará al millón de barriles diarios por primera vez en la historia
-
 Noticiashace 7 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-
Perspectivashace 3 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-

 Mercadoshace 3 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Empresashace 4 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Noticiashace 4 meses
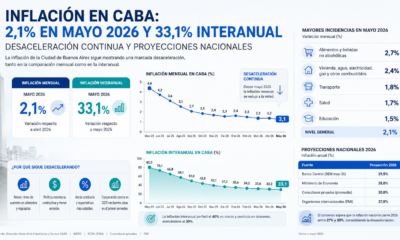
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 6 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025