Perspectivas
Riesgo país en 609 puntos: por qué sube, cómo pagó el Gobierno al FMI y qué pasó con las reservas

El riesgo país argentino cerró este viernes en 609 puntos básicos, con una suba diaria de 31 unidades (+5,4%) y una escalada acumulada de casi 19% en septiembre, su nivel más alto en casi seis meses. Es la octava rueda consecutiva de deterioro, coincide con un pago clave al FMI y con la mayor caída semanal de reservas desde julio. A continuación, el mapa completo de lo que está pasando.
El contexto internacional
El origen de la suba está en Estados Unidos. La inflación estadounidense volvió a acelerarse y el mercado empezó a descontar nuevas subas de tasas por parte de la Reserva Federal. A esto se suma un petróleo que superó los US$ 100 el barril y una tasa de los bonos del Tesoro estadounidense a 30 años por encima del 5,4%. Ese combo —inflación al alza, commodities firmes y una economía real todavía sólida— llevó a los inversores globales a reposicionarse hacia instrumentos que ahora rinden más, lo que presiona a la baja los precios de bonos y acciones en todo el mundo, emergentes incluidos.
El riesgo país toma como piso esa tasa estadounidense y le suma el riesgo propio de cada emisor: probabilidad de default, expectativa devaluatoria e inflación esperada. Por eso, cuando sube la tasa de referencia global, sube el «piso» para todos los países emergentes. Pero el deterioro argentino viene siendo mayor al de la región —mientras el riesgo de Brasil bajó en el mismo lapso y el de Uruguay se redujo a la mitad en el año—, lo que indica un componente local adicional: la incertidumbre política de cara a 2027, año en que Javier Milei buscará la reelección.
Qué está haciendo el Gobierno
El ministro de Economía, Luis Caputo, viajó esta semana a Nueva York y se reunió con unos 50 administradores de fondos en la sede de JP Morgan para exponer las perspectivas del programa económico. El mensaje oficial es que los vencimientos de 2026 están cubiertos y que el Gobierno prefiere esperar a que bajen las tasas exigidas antes de volver a emitir deuda externa. La gira, sin embargo, no logró revertir la tendencia: los bonos siguieron cayendo y el riesgo país profundizó la suba pocos días después. En paralelo, una misión técnica del FMI —encabezada por la economista Joyce Wong— está en Buenos Aires realizando la tercera revisión del programa vigente, de la que depende un desembolso de unos US$ 900-1.000 millones. Por tercera vez en el año, además, el Tesoro refinancia vencimientos sin colocar nueva deuda en dólares, señal de que el equipo económico evita convalidar las tasas actuales.
Cómo se pagó el vencimiento al FMI
Este viernes el Tesoro afrontó un vencimiento con el organismo por US$ 793-800 millones. El mecanismo fue el siguiente: el Ministerio de Economía usó dólares que ya tenía depositados en una cuenta propia dentro del BCRA (no le compró reservas al Central ni activó el swap con China) para adquirir Derechos Especiales de Giro (DEG), la unidad de cuenta del FMI, y con eso canceló capital de deuda. Fuentes del Palacio de Hacienda confirmaron a El Cronista que fue con fondos propios acumulados por el Tesoro. El límite de esta estrategia es finito: entre los depósitos remanentes y lo que falta colocar del bono AO29, el Tesoro dispone de unos US$ 3.100 millones, mientras que a fin de año restan otros dos vencimientos con el FMI: US$ 840-865 millones en noviembre y US$ 340-344 millones en diciembre.
Por qué cayeron las reservas del BCRA, aunque el Tesoro pagó con plata propia
Los depósitos del Tesoro en el BCRA integran las reservas brutas que el Central publica a diario. Por eso, aunque el pago no salió del patrimonio propio del BCRA, el número total bajó igual: las reservas cerraron la semana en US$ 48.245 millones, con una caída semanal de US$ 1.553 millones —la mayor desde julio—. De ese total, según el analista financiero Andrés Reschini, el pago al FMI explica la porción más grande, pero no toda: el resto se reparte entre pagos a otros organismos internacionales, variación en encajes bancarios (que se mueven si cambian los depósitos privados en dólares) y el retroceso en la cotización del oro y el yuan, que restan valor contable a las tenencias del Central sin que se haya vendido nada físicamente. A esto se suma que el BCRA no compró dólares en la semana pese a que el agro sigue liquidando divisas con fuerza: la diferencia la absorbió la demanda privada (importadores, pagos al exterior, atesoramiento), evidencia de que en el margen hay más gente buscando cobertura en moneda dura.
Qué dicen los analistas y qué reclama el mercado
La analista y fundadora de LLC Finanzas, Lara López Calvo, sostiene que la señal más efectiva que puede dar el Gobierno no pasa por intervenciones financieras de corto plazo, sino por sostener el equilibrio fiscal, avanzar con las reformas de «segunda generación» y despejar cuanto antes las dudas sobre el rumbo poselectoral: según su lectura, el riesgo país bajó con fuerza cada vez que el mercado ganó certezas políticas —como tras el triunfo oficialista en las legislativas de octubre de 2025, cuando el índice cayó de más de 1.000 a 621 puntos en pocas semanas—, mientras que los anuncios financieros mostraron resultados acotados cuando esas dudas persistían. Reschini, por su parte, no ve la caída de reservas como motivo de alarma inmediata, aunque advierte que el alza en las tasas de bonos del Tesoro estadounidense «ensancha los spreads globales» y dificulta la colocación de deuda argentina. La ex subdirectora gerente del FMI, Gita Gopinath, planteó que Argentina necesita acumular reservas a un ritmo más acelerado y permitir mayor flexibilidad cambiaria de cara a eventuales episodios de tensión.
Qué se espera de acá en adelante
En lo inmediato, el mercado sigue de cerca el resultado de la tercera revisión del FMI y los dos vencimientos pendientes con el organismo antes de fin de año (noviembre y diciembre), que suman en total unos US$ 1.200 millones adicionales a los US$ 800 millones ya pagados esta semana.
Lo que resta de 2026 ya está contemplado dentro del programa financiero que el propio Caputo presentó, y el Gobierno asegura tenerlo cubierto casi en su totalidad con recursos propios: los US$ 7.500 millones que restan este año (US$ 3.900 millones a bonistas privados por Globales y Bonares, US$ 2.000 millones al FMI, US$ 200 millones al Club de París y US$ 1.400 millones en Repos del BCRA) se afrontarían con los depósitos que el Tesoro ya acumuló en el BCRA, garantías de organismos multilaterales y el rollover de los propios Repos —la misma lógica que se usó esta semana para el pago al FMI—, sin necesidad de salir a colocar deuda nueva en el mercado internacional.
2027 es un desafío distinto y bastante mayor: ahí el total sube a unos US$ 23.300 millones, con los bonistas privados como componente más pesado (US$ 10.400 millones), seguidos por el FMI (US$ 5.900 millones), los Repos del BCRA (US$ 5.200 millones), el Bopreal (US$ 1.500 millones) y el Club de París (US$ 300 millones). A diferencia de 2026, el Gobierno todavía no mostró el mismo nivel de detalle sobre con qué recursos cubrirá esa cifra —habla de una combinación de nuevas colocaciones de Bonares, una eventual emisión internacional si el riesgo país baja lo suficiente, y el rollover de vencimientos con organismos multilaterales—, pero ese financiamiento depende en gran medida de que las condiciones de mercado mejoren de acá a entonces, algo que la escalada actual del riesgo país pone en duda. Ese cronograma, además, se distribuye a lo largo de todo el año —con los cupones semestrales de los bonos típicamente en enero y julio—, justamente el año en que Milei buscará la reelección.
El propio equipo económico había mencionado como objetivo de mediano plazo un riesgo país de 300 puntos para volver a colocar deuda en Wall Street y así facilitar el financiamiento de 2027, meta que hoy luce lejana con el índice por encima de 600.
Fuentes: Ámbito Financiero, La Nación, El Cronista, Perfil, Infobae, Canal26, Agencia Nova, Noticias Argentinas, iProfesional, El Destape, El Economista, análisis de Lara López Calvo (LLC Finanzas), Andrés Reschini y consultora 1816.





Perspectivas
¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?
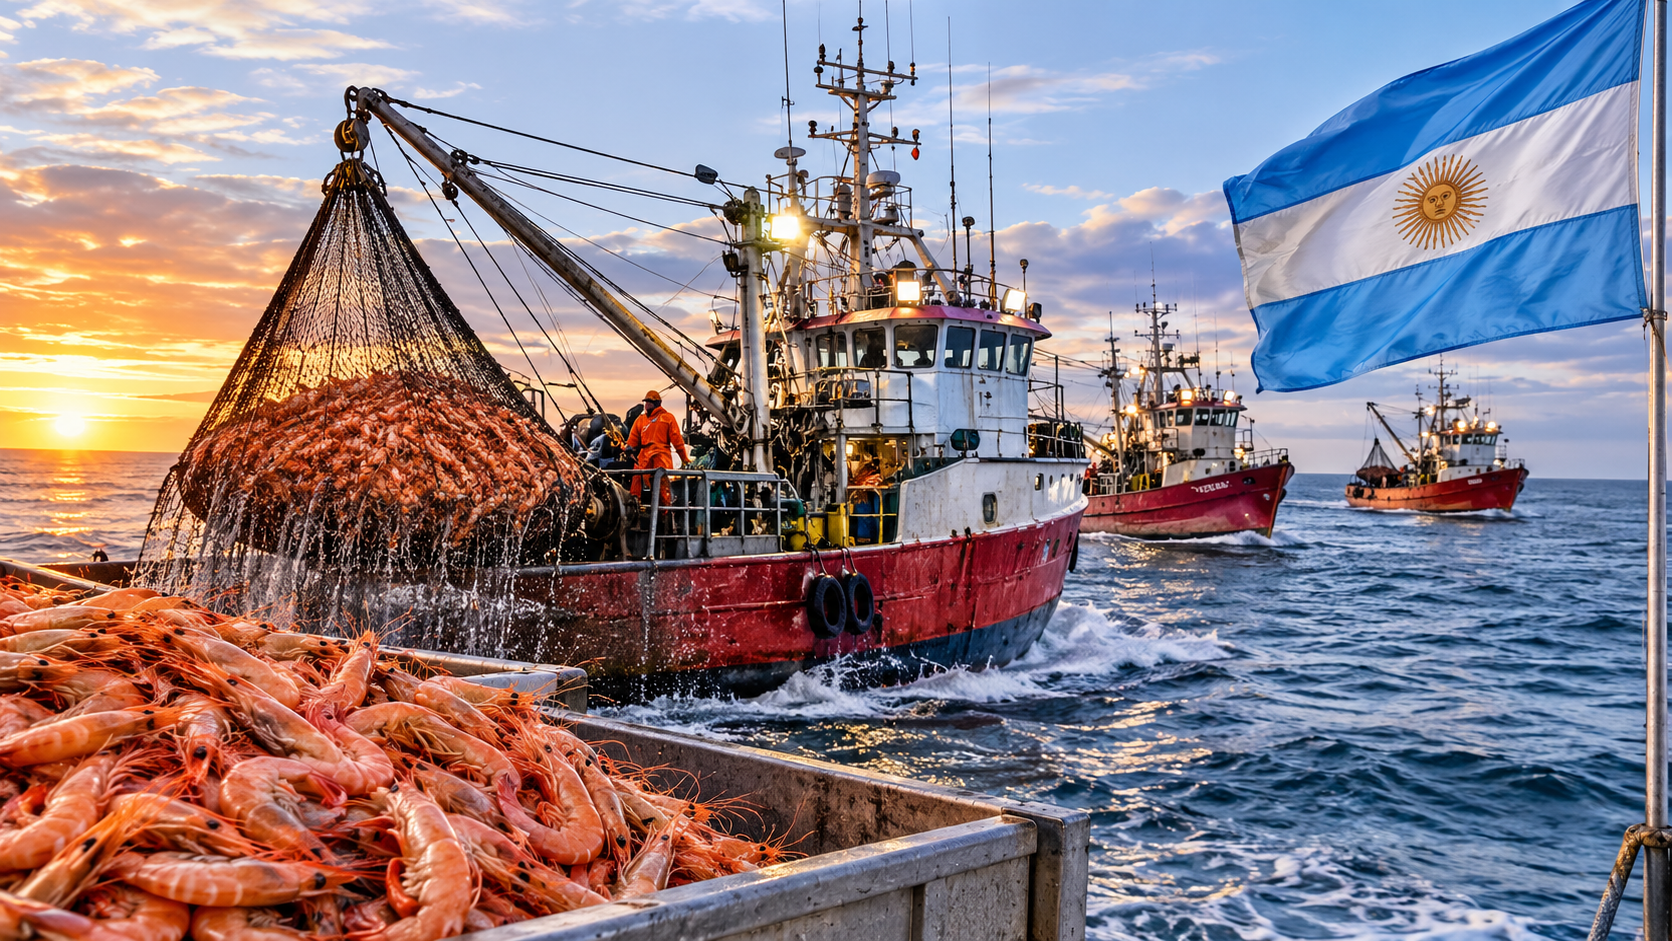
El langostino se pesca en el Mar Argentino, se congela de forma básica y se carga en camiones rumbo a Paraguay, donde se lo procesa y se lo reexporta a Europa. Mientras tanto, en Chubut avanza una Zona Franca que promete costos más bajos y ya atrajo a varias pesqueras. La pregunta es si Trelew puede quedarse con ese valor agregado que hoy se va al país vecino.
El problema de fondo: se pesca acá, se agrega valor afuera
La pesca argentina se orientó históricamente al mercado externo, con un consumo interno de pescado relativamente bajo. En el caso del langostino, parte de la producción sale con un procesamiento mínimo, congelada en bloques, y el producto terminado se arma en otro país. Con ese camión se va también el valor agregado: empleo, industria y derivados que podrían quedarse en la Argentina.
El caso Paraguay: cómo funciona y por qué lo eligen
Según medios paraguayos y argentinos, el langostino patagónico se pesca en aguas argentinas, se congela en bloques y viaja en camiones refrigerados hasta Paraguay. Allí, comercializadoras de alimentos de origen español le agregan valor y exportan un producto terminado a Europa.
El caso más citado es el de dos empresas españolas que anunciaron en 2021 una inversión superior a los 20 millones de dólares en una planta en Hohenau, departamento de Itapúa. Las compañías explicaron que eligieron Paraguay por contar con costos competitivos, condiciones que, según dijeron, no encontraron en Argentina.
La explicación que se repite no es geográfica sino de costos:
- Energía: se cita un valor para la industria de alrededor de 41 dólares por megavatio en Paraguay, frente a más de 100 dólares en Argentina.
- Carga impositiva y regulatoria: del lado argentino se mencionan retenciones, impuestos nacionales y provinciales, cargas laborales y costos regulatorios.
Estos datos provienen de notas periodísticas y no de estadísticas oficiales, por lo que conviene tomarlos como una referencia del debate más que como una medición precisa.
Lo que ofrece Trelew
La Zona Franca de Trelew es una herramienta reciente, impulsada por el gobierno de Chubut, que ofrece beneficios impositivos y aduaneros a las empresas que se instalen. En los últimos meses se anunciaron varios proyectos pesqueros:
- Arbumasa: empresa con más de tres décadas de experiencia en captura y procesamiento a bordo de langostino. Su decisión de construir una planta tuvo en cuenta los beneficios impositivos de la Zona Franca y las ventajas logísticas de Trelew. Prevé unos 80 puestos de trabajo durante la etapa de obra.
- Buenos Aires Pesca S.A.: planta con una inversión anunciada de 15 millones de dólares y 400 nuevos empleos, para procesar merluza, langostino, calamar y variado costero.
- Pesquera Mediterráneo del Sur: prevé 120 trabajadores para procesar langostino y merluza y reprocesar calamar, con el objetivo de agregar valor antes de comercializar. El gobierno provincial mencionó además un esquema de reducción de costos energéticos para las empresas que produzcan con destino a exportación.
A esto se suman iniciativas previas en el Parque Industrial de Trelew, como una planta que procesa residuos de langostino para obtener derivados, y que apunta a producir también harina y aceite de pescado.
Comparación: dónde puede ganar Trelew y dónde no
| Factor | Paraguay | Trelew (Zona Franca) |
|---|---|---|
| Distancia al caladero | Miles de kilómetros de transporte refrigerado | Cercana al puerto y a la zona de pesca |
| Costo de energía | Citado en torno a 41 USD/MWh | Esquema de reducción anunciado para exportadoras; el monto final no está confirmado |
| Carga impositiva | Considerada baja por las empresas | Beneficios impositivos y aduaneros dentro de la zona; alcance sobre retenciones no confirmado |
| Experiencia y canales comerciales | Compradores europeos ya instalados | Proyectos recientes, aún en construcción o anunciados |
| Subproductos | Dependen de cada planta | Posibilidad de aprovechar residuos para harina, aceite y derivados |
Las ventajas de Trelew
La principal es la cercanía. Procesar en Chubut evita el costo y el tiempo de mover producto congelado por camión durante varios días hasta el norte del país y más allá. También permite trabajar con materia prima más fresca, dar empleo en la región donde se desembarca y aprovechar los residuos, que son una fuente de harina, aceite y otros derivados de mayor valor.
Las dudas que quedan abiertas
Hay puntos clave que las fuentes consultadas no permiten confirmar:
- Retenciones a la exportación. No está claro si la Zona Franca resuelve este costo, que es parte central de la queja del sector.
- Costo total de la energía. Se anunció un esquema de reducción, pero no hay cifras que permitan compararlo con los valores paraguayos.
- Mercado interno. En general, lo que sale de una zona franca hacia el resto del país se trata como una importación, lo que limita el uso de la zona para abastecer al mercado local.
- Estado de los proyectos. La mayoría está anunciada o en construcción. Todavía no hay resultados medibles de producción, empleo ni exportaciones.
- Escala. Paraguay ya tiene plantas funcionando y vínculos comerciales establecidos con Europa. Replicar eso lleva tiempo.
Conclusión
Trelew puede competir con Paraguay, pero reemplazarlo por completo es improbable en el corto plazo. La ventaja logística y la cercanía al recurso son reales, y la cantidad de proyectos anunciados muestra que las empresas ven potencial. Sin embargo, el resultado depende de tres variables que todavía no están resueltas: el costo de la energía, el tratamiento de las retenciones y la capacidad de llegar a escala.
Si esas condiciones se cumplen, es razonable esperar que parte del langostino que hoy se procesa en Paraguay se quede en Chubut. Si no, el esquema paraguayo seguirá siendo más atractivo para los compradores que ya operan allí.
Cualquier decisión de inversión o análisis fiscal concreto debería apoyarse en la normativa vigente de la Zona Franca de Trelew y en asesoramiento especializado en comercio exterior, ya que las cifras de esta nota provienen de medios periodísticos y declaraciones oficiales.
Fuentes consultadas
Langostino y Paraguay
- La Nación (Paraguay): Argentina pesca y Paraguay factura la industria del langostino
- Bichos de Campo: cómo se reprocesa en Paraguay el langostino pescado en aguas argentinas
- Bichos de Campo: empresas españolas invierten en Paraguay para agregar valor al langostino (planta en Hohenau)
Zona Franca de Trelew y proyectos pesqueros
- Diario Jornada: Torres anunció la primera inversión de la Zona Franca de Trelew (Arbumasa)
- Diario Jornada: Arbumasa construirá una planta en la Zona Franca de Trelew
- Red43: la Zona Franca suma una planta pesquera con inversión de USD 15 millones (Buenos Aires Pesca S.A.)
- OPI Santa Cruz: Trelew tendrá la primera planta pesquera en la zona industrial (Pesquera Mediterráneo del Sur)
- Diario Jornada: inauguraron planta de procesamiento pesquero en el Parque Industrial de Trelew
- Cholila Online: nuevas instalaciones del Parque Industrial de Trelew (harina y aceite de pescado)
Contexto de la pesca argentina

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre
El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
- Reservas. El proyecto incorpora a la Carta Orgánica la inembargabilidad de las reservas internacionales, hoy contemplada en la Ley de Convertibilidad, y detalla en qué activos puede invertir el BCRA, entre ellos oro y activos financieros líquidos. Además, el artículo que reemplaza al actual artículo 33 permite usar esos activos como garantía en operaciones propias de banca central.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición hubo cuestionamientos durante el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro.
El punto más discutido es el uso de las reservas como garantía. Los críticos advierten que facilitaría endeudarse con respaldo del oro y los activos del BCRA sin pasar por el Congreso. El presidente del BCRA, Santiago Bausili, respondió que esa posibilidad ya existe según las interpretaciones de la Carta Orgánica vigente. Explicó que la norma busca preservar las reservas y que las garantías se aplicarían en operaciones con jurisdicción externa, donde la Carta Orgánica no tiene alcance directo.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Según el artículo 81 de la Constitución, la Cámara de origen puede aceptar las modificaciones por mayoría absoluta de los presentes. Si prefiriera insistir con su redacción original, la mayoría necesaria depende de con cuánto haya aprobado el Senado esos cambios: mayoría absoluta o dos tercios de los presentes.
Evaluación EFDbot
Sistema de índices de Convergencia.tech · etapa de prueba · evaluación al 11/11/2026
| Índice | Puntaje |
|---|---|
| Índice Humano | 5.7 |
| Índice de Factibilidad | 7.0 |
| Índice de Argentinidad | 5.0 |
| Índice de Transparencia | 6.0 |
| Puntaje Global | 5.9 / 10 |
Tensión detectada: la reforma protege la moneda del ciclo político y de la emisión para financiar gasto, pero le quita al Estado una herramienta de financiamiento y amplía el uso de las reservas como garantía, un punto que genera dudas sobre el control del Congreso.
Observaciones de EFDRobot:
- Reservas como garantía: el proyecto permite usar oro, divisas y activos líquidos como garantía en operaciones propias de banca central. Los críticos sostienen que esto podría facilitar el endeudamiento sin autorización del Congreso. El BCRA responde que esa posibilidad ya existe según la Carta Orgánica vigente y que se aplicaría en operaciones con jurisdicción externa. Se trata de posturas atribuidas a cada parte, no de efectos comprobados.
- Inembargabilidad de las reservas: se incorpora a la Carta Orgánica una protección que hoy está en la Ley de Convertibilidad.
- Impacto en el puntaje: la dimensión de rendición de cuentas se redujo 1.0 punto (de 6.5 a 5.5) por la objeción sobre el control legislativo, lo que bajó el Índice de Transparencia 0.3 puntos (de 6.3 a 6.0). Es un descuento por un riesgo señalado, no por un hecho verificado.
Aclaración: el punto de vista y las observaciones de EFDbot corresponden a este marco de análisis y no implican ninguna definición política, financiera ni económica por parte de los agentes de inteligencia artificial. Los puntajes son generados por agentes de IA a partir de datos públicos, sin intervención humana en el cálculo. El sistema informa, no decide.
Fuentes: Infobae (19/08/2026), Ámbito (declaraciones de Bausili), Perfil (qué cambia tras la media sanción), La Política Online (artículo sobre reservas), Parlamentario, Página 12.
Perspectivas
La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición, hubo cuestionamientos en el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro. La votación del 18 de noviembre mostrará si el texto del Senado alcanza los apoyos necesarios para convertirse en ley.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Si los rechaza, la Cámara baja deberá insistir con su versión original, para lo cual necesita una mayoría específica.


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025