Inversiones
Evernorth, respaldada por Ripple, debuta en Nasdaq con XRP


La compañía cotiza desde el lunes bajo el ticker XRPN y concentra unos 473 millones de XRP. Su estreno estuvo marcado por una alta tasa de rescates entre los accionistas de la sociedad con la que se fusionó.
Evernorth, una compañía respaldada por Ripple que posee alrededor de 473 millones de XRP, comenzó a cotizar en Nasdaq bajo el ticker XRPN el lunes 12 de octubre. El debut llegó después de completar, el viernes 9, su fusión con Armada Acquisition Corp. II. Se trata de otra vía para que los inversores accedan a la cripto a través del mercado de acciones tradicional. calebandbrown
El dato más llamativo del proceso es el nivel de rescates. Cerca del 80% de los accionistas públicos de Armada rescató sus acciones antes del listado, y Evernorth cuenta además con unos US$300 millones en efectivo. En operaciones de este tipo, un rescate alto reduce el capital fresco que ingresa a la sociedad, aunque la compañía mantiene su colchón de caja. calebandbrown
El estreno coincidió con una semana floja para el token. XRP cayó 9% en siete días, aunque los productos cotizados en XRP registraron entradas por US$11,3 millones, mientras que Solana y HYPE tuvieron salidas por US$25 millones y US$9,4 millones, respectivamente. Es decir, XRP mostró demanda institucional relativa dentro de un panorama general de salidas de fondos. calebandbrown
Para los inversores, lo que habrá que seguir es cómo se negocia la acción frente al valor de las tenencias de XRP que respaldan a la compañía, una lectura que los mercados suelen hacer en este tipo de vehículos. También será clave la evolución general del apetito por riesgo: el rendimiento del bono del Tesoro estadounidense a 10 años llegó a 5,37% el miércoles 7, su nivel más alto desde 2002. calebandbrown
Fuentes:
https://calebandbrown.com/blog/weekly-rollup-october-13-2026/
https://decrypt.co/380728/ripple-backed-evernorth-hits-nasdaq-holding-473-million-xrp





Inversiones
Bancos y mercados avanzan hacia una nueva infraestructura financiera basada en blockchain
Wall Street acelera la tokenización: bancos y mercados avanzan hacia una nueva infraestructura financiera basada en blockchain
Las grandes instituciones financieras están pasando de las pruebas piloto a la implementación de sistemas que representan depósitos, acciones y otros activos mediante tokens digitales. La promesa es operar con mayor velocidad, automatizar liquidaciones y extender las transacciones más allá del horario bursátil. El desafío será conectar las redes, garantizar los derechos de los inversores y evitar que la fragmentación limite la liquidez.
Wall Street está acelerando la incorporación de blockchain a su infraestructura financiera. El objetivo ya no consiste únicamente en experimentar con la tecnología que sustenta a Bitcoin y otras criptomonedas, sino en utilizar registros digitales programables para transferir dinero, representar activos y mejorar la liquidación de operaciones.
Un informe publicado por Axios el 20 de octubre de 2026, a partir de las conversaciones mantenidas en el encuentro Money20/20 de Las Vegas, describe un cambio en la estrategia de las entidades financieras estadounidenses: la discusión comienza a desplazarse desde la viabilidad técnica hacia la implementación de servicios que puedan utilizar bancos, intermediarios e inversores. https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption
La tendencia comprende varias iniciativas diferentes: depósitos bancarios representados digitalmente, acciones tokenizadas, fondos de inversión sobre redes blockchain y sistemas de liquidación que pueden ejecutar instrucciones de forma automatizada.
La transformación podría modificar la manera en que circulan los activos financieros. Sin embargo, también plantea interrogantes sobre la interoperabilidad entre redes, la custodia, la regulación y la distribución de los beneficios económicos de esta nueva infraestructura.
De la experimentación a la infraestructura financiera
Durante años, bancos y administradores de activos analizaron la posibilidad de utilizar blockchain para reducir tareas de conciliación, mejorar la trazabilidad y acelerar las transferencias.
La diferencia actual es que algunas de estas iniciativas ya funcionan para clientes institucionales, mientras otras avanzan mediante programas regulatorios, plataformas compartidas o proyectos de prueba.
Según Axios, Citibank informó que su servicio de depósitos tokenizados opera en siete mercados y permite transferir fondos entre cuentas del banco mediante una blockchain privada.
El desarrollo muestra que la tokenización no necesariamente requiere utilizar una criptomoneda pública. Una entidad financiera puede representar digitalmente saldos existentes y mantener las operaciones dentro de una infraestructura controlada por el propio banco.
Esta distinción es importante: blockchain puede transformar el mecanismo de transferencia y registro de un activo sin modificar necesariamente la naturaleza jurídica del dinero o del instrumento financiero representado.
Depósitos tokenizados: dinero bancario que puede moverse de forma programable
Los depósitos tokenizados permiten representar digitalmente el derecho de un cliente sobre fondos depositados en un banco. La infraestructura puede facilitar movimientos casi inmediatos, operaciones fuera del horario bancario tradicional y pagos sujetos a condiciones programadas.
La Reserva Federal de Dallas explicó en un análisis publicado en julio de 2026 que estos instrumentos pueden mejorar la eficiencia de los pagos, pero también requieren mecanismos para administrar la liquidez, conciliar las operaciones entre bancos y gestionar los riesgos de contraparte.
Un depósito tokenizado no es lo mismo que una stablecoin. En el primero, el titular mantiene un derecho frente al banco que registra el depósito; una stablecoin, en cambio, se rige por la estructura jurídica y las garantías del emisor correspondiente.
Tampoco significa que todos los movimientos registrados en blockchain impliquen que el dinero haya completado simultáneamente su liquidación entre las entidades financieras. En ciertos modelos, la transferencia digital se registra primero y la liquidación interbancaria se completa posteriormente mediante los sistemas tradicionales.
Por eso, la eficiencia del sistema depende tanto de la tecnología como del diseño de los mecanismos de compensación, liquidación y gestión del riesgo.
Acciones tokenizadas: la frontera entre los mercados tradicionales y cripto
Uno de los desarrollos más relevantes es la posibilidad de negociar representaciones digitales de acciones mediante plataformas basadas en blockchain.
En septiembre de 2026, Axios informó que la Comisión de Bolsa y Valores de Estados Unidos (SEC) abrió una vía regulatoria condicional y temporal para que determinadas plataformas blockchain y proveedores de liquidez puedan operar con acciones estadounidenses tokenizadas bajo exenciones específicas.
La medida contempla condiciones regulatorias y permite que las empresas emisoras rechacen la inclusión de sus acciones en determinadas plataformas. Según el marco descrito por Axios, los títulos admitidos bajo esas condiciones deben conservar los derechos correspondientes a las acciones representadas, incluidos los dividendos y el voto. https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks
El avance podría acercar dos mercados que históricamente funcionaron con infraestructuras diferentes: el mercado bursátil tradicional y los sistemas de negociación de activos digitales.
No obstante, es necesario distinguir entre una acción tokenizada que representa derechos sobre un título reconocido y un producto sintético que simplemente replica su precio. Ambos pueden parecer similares en una plataforma de inversión, pero sus derechos legales, riesgos de contraparte y mecanismos de protección pueden ser muy diferentes.
La tokenización tampoco elimina automáticamente las reglas bursátiles ni garantiza que todas las acciones puedan negociarse las 24 horas. Eso dependerá de las autorizaciones, las plataformas habilitadas, la liquidez y los mecanismos de custodia y liquidación.
El desafío: conectar las redes y evitar la fragmentación
El crecimiento de las iniciativas de tokenización trae consigo un problema estructural. Si cada banco, intermediario o administrador de activos crea su propia red, pueden aparecer múltiples representaciones digitales de un mismo activo que no se transfieren fácilmente entre plataformas.
Axios advierte que esa fragmentación puede confundir a los inversores, reducir la liquidez y dificultar la formación de precios confiables.
Para que la tokenización alcance una escala significativa, será necesario conectar los sistemas de bancos, agentes de bolsa, custodios, administradores de fondos y plataformas de liquidación.
La interoperabilidad es, por lo tanto, una de las áreas estratégicas del sector. No basta con emitir un token: también es necesario garantizar que pueda transferirse, verificarse y liquidarse de manera segura, respetando los derechos asociados al activo.
En este escenario, las soluciones de identidad digital, custodia institucional, mensajería financiera, puentes entre redes y liquidación atómica —cuando la transferencia del activo y el pago se completan conjuntamente— pueden adquirir una importancia comparable a la de las propias redes blockchain.
El Banco de Pagos Internacionales también apunta a una infraestructura integrada
La evolución no se limita a Wall Street. El Banco de Pagos Internacionales (BPI) viene estudiando cómo integrar dinero de bancos centrales, depósitos bancarios tokenizados y activos financieros en plataformas programables.
En su Informe Económico Anual de 2025, el organismo planteó el concepto de un registro unificado que permita integrar mensajes, conciliación y transferencia de activos en una misma infraestructura. El objetivo es reducir fricciones operativas y facilitar pagos transfronterizos y operaciones con valores.
El BPI sostiene que estos desarrollos deben preservar la confianza en el dinero, la seguridad de los pagos y una adecuada supervisión. La tokenización, desde esta perspectiva, no consiste en reemplazar indiscriminadamente el sistema financiero existente, sino en modernizar su funcionamiento mediante plataformas programables y mecanismos de liquidación seguros. https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis
Este enfoque pone de manifiesto una cuestión central: la infraestructura del futuro podría combinar redes públicas, redes privadas y sistemas tradicionales, en lugar de depender de una única blockchain.
¿Dónde aparecen las oportunidades de negocio?
La expansión de la tokenización abre un mercado que va más allá de la emisión de activos digitales.
Entre las áreas con potencial de desarrollo se encuentran:
- Infraestructura de tokenización: plataformas para emitir, administrar y transferir representaciones digitales de activos financieros.
- Custodia y seguridad: soluciones para proteger claves, controlar permisos y administrar activos institucionales.
- Interoperabilidad: herramientas para conectar redes bancarias, blockchains públicas y sistemas financieros tradicionales.
- Identidad y cumplimiento: tecnologías para verificar clientes, gestionar autorizaciones y cumplir con las normas contra el lavado de dinero.
- Liquidación programable: contratos inteligentes que coordinan pagos, entrega de activos y cumplimiento de condiciones.
- Gestión de garantías: sistemas que permiten registrar, movilizar y controlar colaterales de manera más eficiente.
- Datos y trazabilidad: servicios de auditoría, conciliación y verificación de operaciones.
Para las empresas tecnológicas, el valor puede concentrarse en resolver problemas operativos concretos, antes que en crear nuevos tokens sin una demanda económica demostrable.
¿Qué significa para Ethereum, las redes públicas y las criptomonedas?
La expansión de la tokenización puede generar oportunidades para redes blockchain públicas, proveedores de infraestructura y empresas especializadas. Sin embargo, el efecto sobre el precio de una criptomoneda no es automático.
Un banco puede desarrollar una solución sobre una blockchain privada, utilizar una red pública con permisos específicos o recurrir a una infraestructura híbrida. En cada caso, la relación entre el crecimiento del negocio y la demanda de un token nativo será diferente.
Incluso cuando una aplicación funciona sobre una red pública, el volumen de activos tokenizados no se traduce necesariamente en una demanda proporcional de su criptomoneda. Para evaluar esa relación es necesario conocer las comisiones, los mecanismos de pago, los requisitos de garantías, la actividad efectiva de la red y la forma en que se captura el valor económico.
Por eso, el seguimiento del sector debe distinguir entre el crecimiento de la tokenización como industria y el desempeño financiero de cada activo digital.
Una transformación que se medirá por el uso real
La incorporación de blockchain a los servicios financieros está dejando de ser exclusivamente una discusión tecnológica. Bancos, reguladores y operadores de infraestructura están avanzando hacia modelos que buscan acelerar pagos, representar activos y automatizar procesos que hoy dependen de múltiples sistemas.
El potencial es significativo, pero su materialización dependerá de que las soluciones sean interoperables, seguras, jurídicamente claras y económicamente competitivas.
La próxima etapa no se definirá únicamente por la cantidad de activos tokenizados, sino por el volumen de operaciones efectivamente liquidadas, la reducción de costos, la participación de los inversores y la capacidad de las plataformas para conectarse entre sí.
La clave estratégica es que blockchain puede convertirse en una nueva capa de infraestructura financiera. Pero el éxito de esa transformación dependerá de su utilidad real, no solamente de la emisión de tokens ni de las expectativas del mercado cripto.
Fuentes
- Axios — 20 de octubre de 2026. Wall Street brings blockchain into the fold. Panorama de la adopción institucional de blockchain, depósitos tokenizados y fragmentación de redes.
https://www.axios.com/2026/10/20/wall-street-banks-blockchain-adoption - Axios — 17 de septiembre de 2026. SEC opens door for crypto-style trading of U.S. stocks. Exenciones condicionales para determinadas plataformas de negociación de acciones tokenizadas.
https://www.axios.com/2026/09/17/sec-tokenization-crypto-stocks - Federal Reserve Bank of Dallas — 14 de julio de 2026. Tokenized deposits use blockchain structure in traditional banking framework. Diferencias entre depósitos tokenizados y stablecoins, eficiencia de pagos y riesgos de liquidación.
https://www.dallasfed.org/research/economics/2026/0714 - Bank for International Settlements (BIS) — 24 de junio de 2025. Next-generation monetary and financial system takes shape, based on tokenised unified ledger. Propuesta de integración de dinero de bancos centrales, depósitos y activos tokenizados.
https://www.bis.org/media-releases/20250624-next-generation-monetary-and-financial-system-takes-shape-based-tokenised-unified-ledger-bis - U.S. Securities and Exchange Commission — 28 de enero de 2026. Statement on Tokenized Securities. Criterios sobre valores tokenizados y los derechos asociados a sus diferentes estructuras.
https://www.sec.gov/newsroom/speeches-statements/corp-fin-statement-tokenized-securities-012826-statement-tokenized-securities
La nueva apuesta de los inversores argentinos: todas las maneras de acceder a gigantes tecnológicos antes de que coticen en Bolsa
Cada vez más inversores locales buscan exposición a las empresas tecnológicas de vanguardia (unicornios y late-stage startups) antes de su salida a bolsa. Compañías como SpaceX, Anthropic, OpenAI u otras en IA, biotecnología y espacio representan oportunidades de alto crecimiento, pero también alto riesgo. A continuación, una guía completa con todas las principales formas de acceder a ellas desde Argentina.
1. Fondos cotizados como Destiny Tech100 (DXYZ)
Esta es la opción más accesible para inversores minoristas argentinos en la actualidad.
- Cómo funciona: Destiny Tech100 es un fondo que invierte en un portafolio de empresas privadas tecnológicas de alto potencial (actualmente cerca de 50, con meta de 100). Negocia participaciones privadas directamente y cotiza en mercados estadounidenses (ticker DXYZ.US).
- Acceso desde Argentina: A través de brokers locales como Bull Market Brokers u otros que operen con CEDEARs o activos USA. Se compra con dólar cable (transferencia a cuenta comitente, compra de dólares MEP/CCL y luego orden de compra en la sección Activos USA).
- Ventajas: Fácil, liquidable en bolsa, exposición diversificada indirecta.
- Riesgos: Alta volatilidad, falta de balances públicos (especulativo), precios basados en valoraciones privadas que pueden diferir de la realidad.
Es ideal para empezar con montos moderados sin necesidad de ser inversor acreditado.
2. Plataformas de mercados secundarios de acciones pre-IPO (Secondary Markets)
Estas plataformas permiten comprar acciones privadas directamente de empleados, early investors o fondos que venden participaciones.
- Principales plataformas:
- Forge Global: Marketplace líder para comprar/vender acciones pre-IPO con datos de valuaciones.
- Hiive: Enfocada en transacciones de VC-backed companies, con pricing actualizado y liquidez.
- EquityZen: Curada, orientada a inversores individuales con acceso a startups probadas.
- Otras: FNEX, Augment, etc.
- Acceso desde Argentina: Posible para inversores acreditados (generalmente se requiere patrimonio/net worth mínimo o ingresos altos, verificado según regulaciones SEC de EE.UU.). Se opera vía cuenta en la plataforma, transferencia internacional (wire) y cumplimiento KYC/AML. Algunos brokers internacionales facilitan el proceso.
- Ventajas: Exposición directa a empresas específicas (ej. SpaceX).
- Desventajas: Mínimos altos (a menudo decenas o cientos de miles de dólares), baja liquidez, comisiones elevadas, y requisitos regulatorios. No apto para principiantes.
3. Fondos de Venture Capital (VC) o Private Equity
- Invertir en fondos de capital de riesgo que participan en rondas pre-IPO o late-stage.
- Cómo acceder: A través de family offices, wealth managers o plataformas que agregan fondos VC. En Argentina, algunos bancos o asesores ofrecen vehículos locales o internacionales.
- Opciones indirectas: Fondos de fondos (FoF) o plataformas de crowdfunding equity (aunque más para early-stage).
- Requisitos: Generalmente inversor calificado/acreditado. Montos mínimos elevados.
4. Brokers y plataformas internacionales con acceso pre-IPO
Algunos brokers globales ofrecen:
- Acceso a IPO allocations (participar directamente en la salida a bolsa, aunque es competitivo y prioriza clientes grandes).
- Ofertas privadas o pre-IPO selectas (ej. E*TRADE, Fidelity, o plataformas como SoFi en EE.UU.).
- Desde Argentina: Usar brokers locales con custodia internacional o abrir cuenta en brokers extranjeros (Interactive Brokers, etc.), sujetas a regulaciones cambiarias (BCRA) y fiscales (AFIP).
5. ETFs y vehículos indirectos relacionados
- ETFs de IPO recientes: Invierten en compañías que acaban de salir a bolsa (post-IPO inmediato), como los que siguen el Renaissance IPO Index. No es pre-IPO puro, pero captura el momentum temprano.
- Fondos temáticos de tecnología o innovación que pueden tener exposición indirecta.
- En Argentina: Disponibles vía CEDEARs o brokers locales.
6. Otras formas avanzadas o alternativas
- Angel investing o syndicates: Plataformas como AngelList (ahora parte de Wellfound) para syndicates liderados por inversores experimentados. Requiere acreditación.
- Inversión directa: Contactar startups vía redes o eventos, pero extremadamente difícil y riesgoso para individuos.
- Crypto/Web3: Algunas empresas tech emiten tokens o tienen exposición blockchain, accesible vía exchanges locales/internacionales (con sus propios riesgos regulatorios).
- Family Offices y vehículos locales: En Argentina, family offices estructuran inversiones offshore en pre-IPO a través de trusts o sociedades en Uruguay/Miami.
Consideraciones importantes para inversores argentinos
- Regulación cambiaria: Operar con dólar MEP/CCL o cuentas en el exterior. Cumplir con declaraciones AFIP (exterior, bienes en el extranjero).
- Impuestos: Ganancias de capital, ITI (Impuesto a las Ganancias), etc. Consultar contador.
- Riesgos generales: Ilíquidez (dificultad para vender), valuaciones subjetivas, alto riesgo de pérdida total, falta de transparencia, y volatilidad extrema. Solo destinar dinero que se pueda permitir perder.
- Diversificación: No poner todo en un solo vehículo. Combinar con portafolio tradicional.
- Educación y asesoramiento: Recomendable consultar asesores financieros registrados. No es consejo de inversión.
El fondo DXYZ ha democratizado el acceso para el inversor retail argentino, pero las opciones más directas siguen reservadas principalmente para perfiles sofisticados.
Mantente informado: el ecosistema pre-IPO evoluciona rápido con nuevas plataformas y regulaciones. Siempre verifica disponibilidad actual en brokers y plataformas.
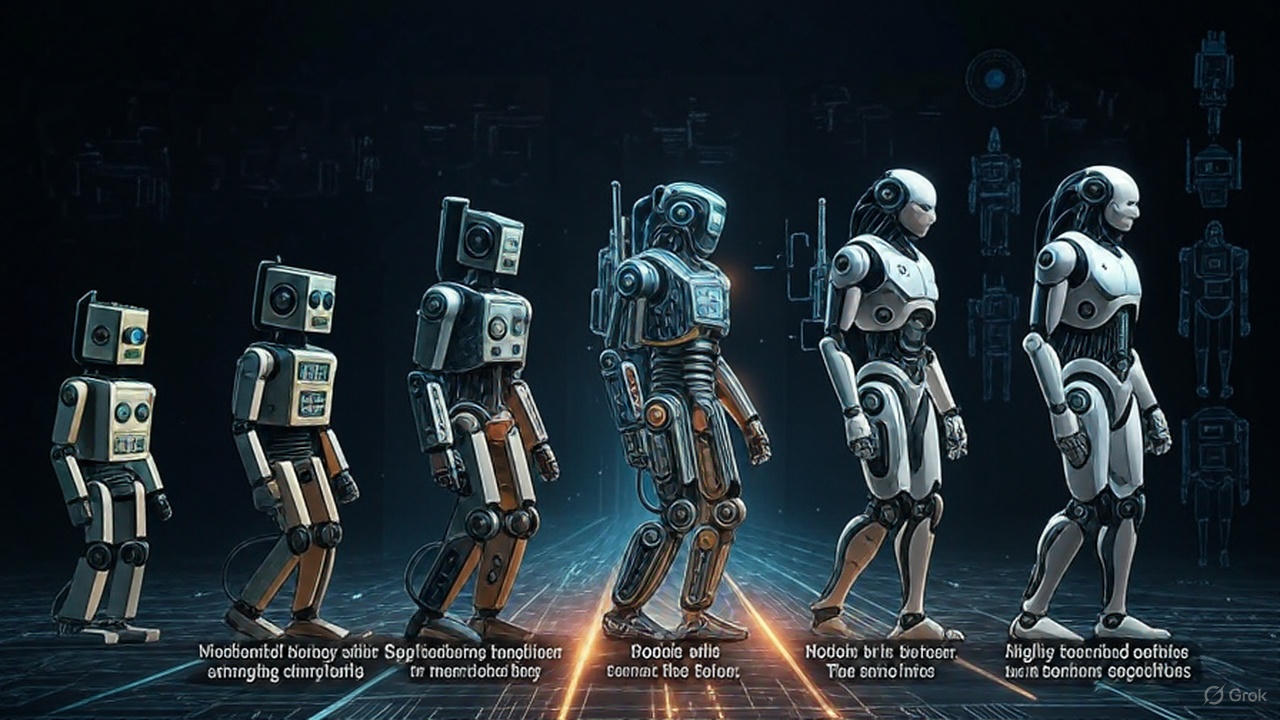
Los inversores están apostando miles de millones a robots. ¿Quién va a ganar realmente?
La inversión en robótica e IA física ya superó en seis meses lo que se movió en todo 2025. La pregunta que se hace el sector es cuánto de ese dinero terminará en empresas que se sostengan solas.
El entusiasmo por los robots dejó de ser una promesa de laboratorio. Según un análisis de Business Insider, las startups de robótica e IA física recibieron más de US$33.400 millones durante el primer semestre de 2026, una cifra que ya supera el total del año pasado. La incógnita es cuánto de ese capital terminará en negocios sostenibles.
Una escalada difícil de ignorar
El salto es visible en cualquier medición. Crunchbase, con una definición más amplia de “IA física” que incluye defensa y vehículos autónomos, contabilizó US$47.400 millones en 521 operaciones durante el primer semestre de 2026, casi cuatro veces lo recaudado en la segunda mitad de 2025. Ese mismo relevamiento señala que en los tres años de 2022 a 2024 combinados, los inversores habían puesto US$41.900 millones, menos de lo que se invirtió en solo seis meses de 2026. crunchbasecrunchbase
Las cifras difieren según quién mida y qué cuente como “robótica”. Para el segmento más estricto, otro análisis ubica en US$18.800 millones lo recaudado por la robótica hasta junio, más que el récord de US$15.000 millones de todo 2025. La tendencia es la misma en todas las mediciones, aunque el número final depende de la definición. heyfuturenexus
Los cheques gigantes
La concentración del dinero es llamativa. Una sola operación, la ronda de Waymo, representó cerca de un tercio de todo el capital de IA física del semestre. Entre las startups de robots propiamente dichas, hubo rondas de escala inusual: aiweekly
- Skild AI, que desarrolla un “cerebro” general para cualquier robot, levantó US$1.400 millones a comienzos de 2026 y triplicó su valuación a US$14.000 millones en siete meses. equityzen
- NEURA Robotics cerró una Serie C de US$1.400 millones y alcanzó una valuación de US$7.000 millones. crowdfundinsider
- Mind Robotics recaudó US$400 millones, a una valuación de US$3.400 millones, apenas un año después de su fundación. crowdfundinsider
- Figure AI, valuada en US$39.000 millones, empezó a pasar de las demostraciones a despliegues reales, con un acuerdo de logística de distribución con Catalyst Brands. madrimasd
Los grandes también entran
No son solo los fondos de riesgo. Sam Altman declaró que la robótica es la próxima frontera de OpenAI, que reabrió su laboratorio de robótica cerrado en 2020. En el mismo movimiento, Nvidia anunció un diseño estándar de robot humanoide para investigadores, disponible a fines de 2026. Amazon, por su parte, entró al mercado de humanoides con la compra de Fauna Robotics. Cuando las big tech compran y construyen en lugar de mirar, el mercado interpreta que la categoría es estratégica. OpenAI declares robotics its next frontier as Silicon Valley pivots to ‘physical AI +2
¿Quién gana? Tres tipos de apuesta
Detrás de la cifra total conviven modelos de negocio muy distintos, con riesgos distintos.
1. Los “cerebros” de software. Empresas como Skild AI o Physical Intelligence apuestan a un modelo único capaz de manejar cualquier robot. El potencial es enorme, pero hay una debilidad estructural: al ser software primero, dependen de que otros adopten el hardware. equityzen
2. Los humanoides. Son los más vistosos y los más caros de validar. Hay que fabricarlos, venderlos a escala y demostrar que hacen el trabajo a un costo menor que una persona o una máquina especializada. La distancia entre una demo viral y un contrato recurrente en un depósito es la prueba de fuego.
3. Los robots con un problema concreto. Son menos glamorosos, pero tienen un cliente claro. Un ejemplo es Gecko Robotics, que cambió el relato de “reemplazar trabajo” por el de “cuidar activos” y alcanzó el estatus de unicornio con una valuación de US$1.250 millones. Un análisis sectorial lo resume así: el dinero se está moviendo hacia los robots que tocan presupuestos reales. equityzenmean
Las señales de alerta
Los números también dejan ver los riesgos de un mercado recalentado:
- Valuaciones desconectadas de ingresos. Que una valuación se triplique en siete meses habla más del apetito de los inversores que de la madurez comercial.
- Concentración. Si un puñado de rondas gigantes explica buena parte del total, el promedio esconde que la mayoría de las startups recauda mucho menos.
- Efecto arrastre de la IA en general. La IA ya capturaba alrededor de la mitad del capital de riesgo global en 2025, y las valuaciones de la IA física suben con esa marea. Si el ciclo general se enfría, la robótica no queda a salvo. mean
- Hardware es difícil. A diferencia del software, cada robot implica fabricación, logística, mantenimiento y seguridad. Escalar cuesta más y tarda más.
La conclusión
Todo indica que habrá ganadores: la tecnología avanza, la demanda de automatización existe y el capital abunda. Pero la historia de otros ciclos de inversión sugiere que los ganadores no serán necesariamente los que más recaudaron, sino los que logren convertir esa plata en clientes que renueven contrato. En los próximos trimestres, lo que importará no será el monto de la próxima ronda, sino cuántos robots están trabajando, para quién y a qué margen.


Caídas fuertes en acciones de IA por preocupaciones sobre el gasto y resultados mixtos

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes

Carne argentina negoció cortes prémium de hasta US$ 24.000 por tonelada en París

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC


-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-
 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025