Startups
Radar de IPOs 2026: Empresas que salen a bolsa

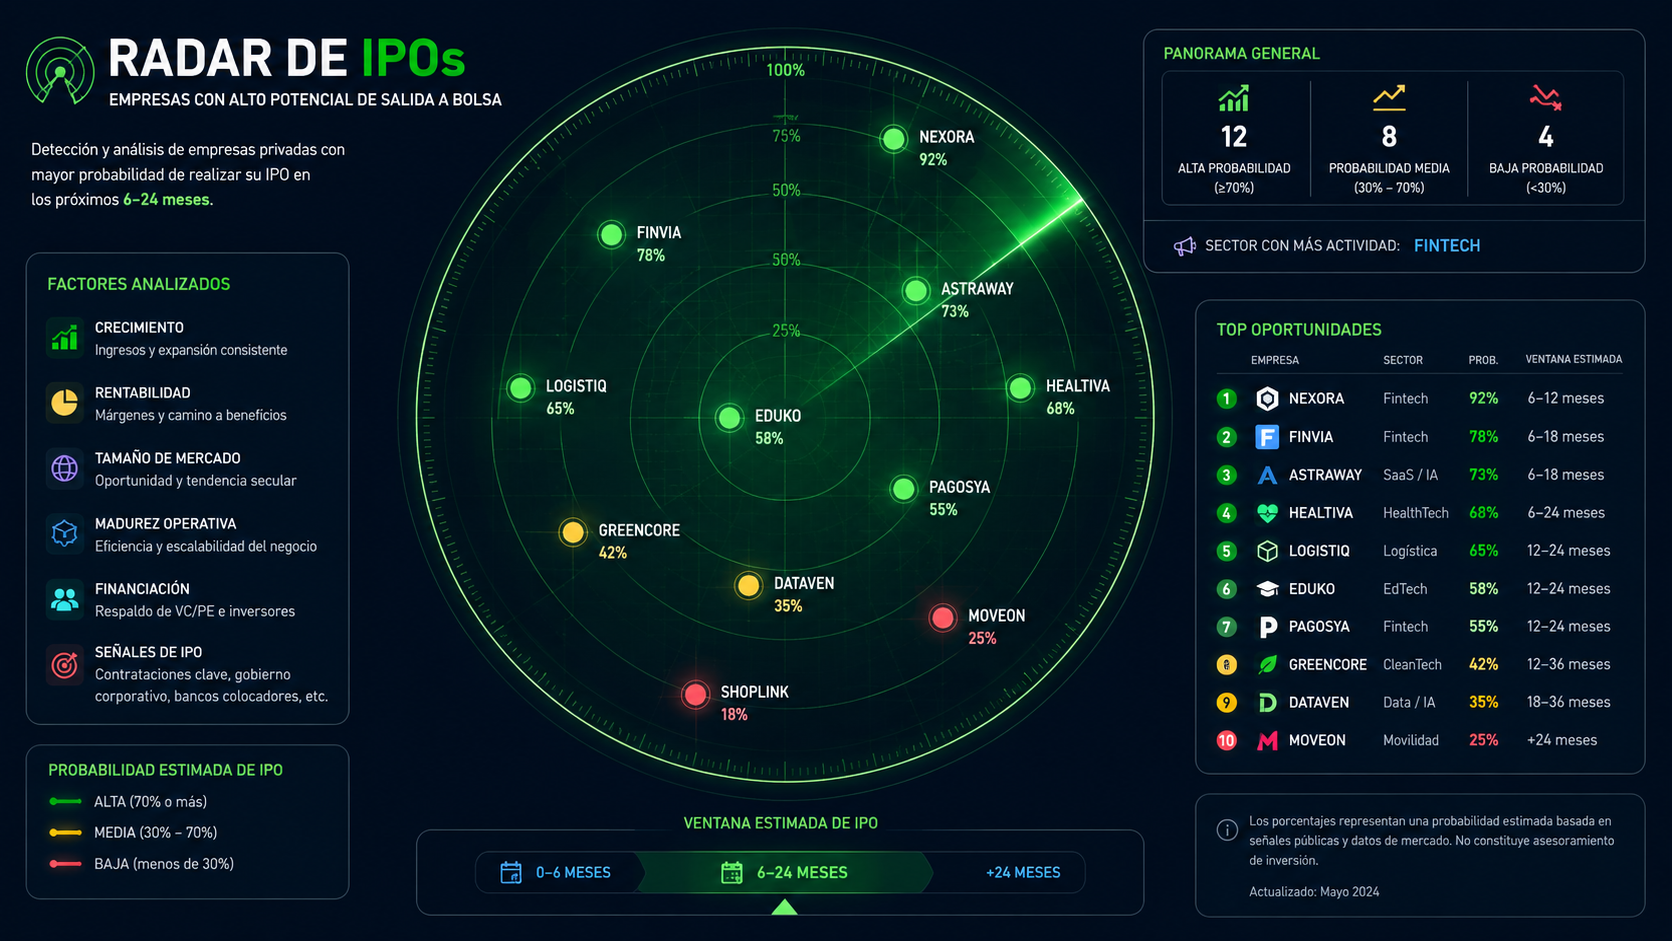
Radar de IPOs 2026: Empresas que salen a bolsa
Análisis completo de calendario, valuaciones pre-IPO y oportunidades de inversión
Última actualización: 26 de mayo de 2026 | Investigación basada en fuentes públicas, S-1 filings, datos de Renaissance Capital, DealRoom, Bloomberg, TechCrunch y Reuters ( En breve será automatizado)
Contexto de mercado: por qué 2026 es el año de las IPOs
El mercado de ofertas públicas iniciales atraviesa en 2026 su momento más activo desde la burbuja de 2021, pero con una diferencia estructural clave: esta vez el pipeline está dominado de forma abrumadora por compañías de inteligencia artificial. Las 12 IPOs más observadas del año representan un valor combinado estimado de más de 3,1 billones de dólares, una cifra sin precedente en la historia de los mercados de capitales. Goldman Sachs anticipa que los ingresos por IPOs cuadruplicarán los de 2025, y analistas de Deloitte y EY describen el pipeline como «excepcionalmente visible y activo».
El año arrancó con una señal de largada poderosa: el IPO de Cerebras Systems el 14 de mayo de 2026, que se convirtió en el mayor IPO tecnológico desde el debut de Uber en 2019. La acción subió 68% en su primer día de cotización, validando el apetito institucional y minorista por exposición directa a infraestructura de IA. A partir de ahí, el calendario de los meses siguientes se organiza como una cascada de debuts de magnitudes históricas, encabezada por SpaceX en junio.
Sin embargo, el contexto no está exento de riesgos. El 30-35% de los IPOs de 2025 cerró por debajo de su precio de oferta. Las valoraciones de las compañías de IA puras generan debate sobre sostenibilidad, dado que la mayoría opera con pérdidas significativas. El efecto «cliff» post-lockup —cuando los insiders pueden vender a los 180 días del debut— ha castigado históricamente a acciones que abrieron con premios excesivos. El caso Figma (caída del 81% post-debut) es la advertencia que circula entre analistas.
IPOs ya ocurridos en 2026 (referencia de mercado)
Cerebras Systems (CBRS) — Ya cotizando en Nasdaq
Valuación al debut: ~$95.000 millones
Cerebras Systems completó el primer gran IPO tecnológico de 2026 el 14 de mayo, recaudando 5.550 millones de dólares —el mayor IPO para una empresa de tecnología estadounidense desde Uber en 2019. La compañía vendió 30 millones de acciones a $185 cada una, muy por encima del rango orientativo de $115–$125 y del rango revisado de $150–$160, evidenciando una demanda institucional con libro cubierto más de 20 veces.
El debut fue espectacular: las acciones abrieron a $350 y llegaron a tocar $385 intraday, cerrando el primer día a $311, un alza del 68%. Al día siguiente retrocedieron 10%, patrón clásico de distribución post-IPO que los operadores ya anticipaban. Cerebras desarrolla chips de escala de oblea (wafer-scale engines) para inferencia de IA, una arquitectura radicalmente distinta a las GPU de Nvidia: un solo procesador del tamaño de un plato de cena con casi 4 billones de transistores. Sus clientes incluyen OpenAI, Amazon Web Services y G42 de Abu Dhabi. Reportó $510 millones en ingresos para 2025 (crecimiento del 76% interanual) y una utilidad neta de $237 millones, tras pérdidas de casi $500 millones el año anterior. El debate central para inversores es la concentración de clientes y la exposición a controles de exportación por sus vínculos previos con G42.
IPOs inminentes: junio–agosto 2026
1. SpaceX / SPCX — Nasdaq, 12 de junio de 2026
Valuación objetivo: $1,75 billones | Recaudación esperada: hasta $75.000 millones Ticker: SPCX | Underwriters: Goldman Sachs, JPMorgan, Morgan Stanley
El IPO más esperado —y potencialmente más grande— de la historia de los mercados financieros. SpaceX depositó su prospecto S-1 ante la SEC el 20 de mayo de 2026, confirmando la cotización en Nasdaq bajo el ticker SPCX con precio esperado el 11 de junio y debut el 12. El roadshow de inversores institucionales arranca el 4 de junio.
La empresa de Elon Musk saldrá a bolsa como una entidad integrada que incluye el negocio de lanzamientos, la constelación de satélites Starlink y xAI —la compañía de inteligencia artificial que Musk fusionó con SpaceX en febrero de 2026. Esa fusión aportó los activos y el equipo de xAI, pero también sus pérdidas: el segmento de IA quemó más de $6.000 millones en 2025 y otros $2.500 millones solo en el primer trimestre de 2026. Los números financieros consolidados muestran ingresos de $18.700 millones en 2025 (crecimiento del 33% interanual) con una pérdida neta GAAP de $4.900 millones. En base ajustada (EBITDA), la empresa fue rentable con $6.600 millones de beneficio, dado que el gap refleja depreciación de la constelación Starlink, stock-based compensation y capex de infraestructura de IA.
El motor financiero real es Starlink: la división de internet satelital generó $11.400 millones en 2025, el 61% del total de ingresos, con más de 10 millones de suscriptores activos. El prospecto declara un mercado total direccionable de $28.500 billones, lo que da idea del ambicioso posicionamiento narrativo de la oferta.
La valuación de $1,75 billones implica un múltiplo de cerca de 94 veces los ingresos de 2025, lo que la coloca entre las más agresivas de la historia de los IPOs. Para poner en contexto: a 10 veces revenue (múltiplo razonable para empresas de crecimiento), SpaceX valdría en torno a $187.000 millones. El premium refleja la narrativa de monopolio en lanzamientos comerciales, el potencial de crecimiento de Starlink y la integración con xAI. Una referencia reciente: en diciembre de 2025, SpaceX ofreció recomprar acciones a empleados a $421 por acción (ajustado por el split 5:1 de mayo de 2026), lo que implicaba una valuación de $800.000 millones. El IPO representa más del doble de ese precio. Bloomberg ha reportado que la valuación podría alcanzar los $2 billones. Elon Musk retiene el 42% del capital y el 85% de los votos.
El 30% del float se destina a inversores minoristas —una decisión política deliberada que Musk anunció públicamente en marzo—, lo que potencialmente democratiza el acceso al debut. Los riesgos centrales incluyen: las pérdidas masivas de xAI (que el mercado deberá estar dispuesto a financiar como parte del conjunto), la dependencia de contratos gubernamentales con la NASA y el Departamento de Defensa (que presentan riesgo de conflicto de interés dado el rol de Musk), la presión competitiva de Blue Origin y potenciales problemas regulatorios. Es el evento de mercado del año.
2. INNIO Group — Nasdaq, 4 de junio de 2026 (esta semana)
Valuación objetivo: ~$1.900 millones | Rango: $24–$27 por acción Underwriters: Goldman Sachs, JPMorgan, Morgan Stanley
INNIO, fabricante de motores y sistemas de generación de energía de alta eficiencia, busca listar el 4 de junio con una oferta de 75 millones de acciones 100% secundarias —lo que significa que los ingresos van a los accionistas vendedores, no a la compañía. Es una IPO de menor perfil mediático pero relevante para el sector industrial-energético, particularmente dado el contexto de creciente demanda de potencia para centros de datos de IA. En el momento en que los centros de cómputo de IA se convierten en los mayores consumidores de energía del planeta, las empresas de infraestructura energética reciben atención renovada de los inversores. Al precio máximo del rango, la oferta recaudaría aproximadamente $2.025 millones en términos brutos.
3. WhiteHawk — NYSE, 5 de junio de 2026 (esta semana)
Valuación objetivo: ~$180 millones | Rango: $25–$27 por acción Underwriters: Raymond James, Stifel, JPMorgan
WhiteHawk es una empresa de ciberseguridad enfocada en análisis de riesgo digital y servicios de inteligencia para medianas y grandes corporaciones. Busca listar el 5 de junio con una oferta de 6,9 millones de acciones, también 100% secundarias. Es un IPO de tamaño mediano-pequeño pero representa el sector de ciberseguridad, que continúa siendo prioritario en presupuestos corporativos dado el escalamiento de amenazas impulsadas por IA generativa. Raymond James actúa como agente de estabilización.
IPOs en preparación: Q3 2026 (julio–septiembre)
4. Databricks — Nasdaq o NYSE, Q3 2026 (target: verano–otoño)
Valuación objetivo: $134.000 millones | Underwriters: Goldman Sachs, Morgan Stanley
Databricks es el candidato más sólido desde el punto de vista financiero de todos los grandes IPOs de IA en el pipeline, y posiblemente el más atractivo para inversores de largo plazo que buscan fundamentos sobre narrativa. Es la única empresa de IA de gran escala en el pipeline que ya es rentable en flujo de caja libre.
La compañía —pionera de la arquitectura «data lakehouse» que combina almacenes y lagos de datos— reportó $5.400 millones en ingresos anualizados a finales de 2025, con un crecimiento del 65% interanual y flujo de caja libre positivo. Para comparación: Databricks tiene una tasa de retención neta por encima del 140%, lo que significa que sus clientes gastan 40% más año tras año. Su CEO Ali Ghodsi no ha descartado un IPO en 2026 a pesar de haber completado recientemente una ronda de financiamiento de $5.000 millones (con una ronda adicional de deuda de $2.000 millones en febrero). Se espera que el S-1 se presente a mediados del verano.
El posicionamiento estratégico es notable: Databricks se define como «la Suiza neutral de la IA empresarial», integrando todos los grandes modelos de lenguaje (OpenAI, Anthropic, Google, Meta) en lugar de competir directamente con ellos. Este modelo —análogo al rol que cumplió AWS en la nube— podría justificar múltiplos premium en el mercado público. A la valuación objetivo de $134.000 millones, cotiza a aproximadamente 25 veces revenue forward, lo cual es elevado pero más justificable que sus pares por la rentabilidad. Morningstar lo califica como el más atractivo de los tres grandes IPOs de IA (Databricks, OpenAI, Anthropic), destacando su eficiencia de capital: genera $0,16 en ARR por cada dólar captado, con flujo de caja positivo. El riesgo principal es el timing: si los mercados se deterioran antes de que presente su S-1, el IPO podría postergarse a 2027.
5. Discord — Nasdaq, Q3 2026 (estimado)
Valuación objetivo: $15.000 millones | Underwriter principal: Morgan Stanley
Discord es uno de los IPOs más seguidos entre inversores minoristas jóvenes, dado que la plataforma es parte de su vida cotidiana. El 6 de enero de 2026, Bloomberg reportó que Discord había presentado confidencialmente su S-1 ante la SEC, confirmando el camino hacia bolsa. Los mercados de predicción Kalshi asignaron al IPO un 78% de probabilidad para 2026.
La plataforma de comunicación en tiempo real cuenta con 656 millones de usuarios registrados, de los cuales el 37% de los estadounidenses de 18 a 34 años son usuarios activos. Nació como herramienta para gamers pero evolucionó a una plataforma general de comunidades. El desafío central del IPO es la brecha entre escala de audiencia y monetización: la principal fuente de ingresos es la suscripción paga Nitro (márgenes altos, pero ARPU bajo comparado con redes sociales ad-supported). Discord ha resistido durante años implementar publicidad por cultura de comunidad. Para cerrar ese gap antes del IPO, está desarrollando un programa de revenue-share con desarrolladores y un pivot hacia clientes enterprise. El S-1 deberá revelar el mix de ingresos entre Nitro, publicidad y developer revenue. La valuación de $15.000 millones implica crecimiento significativo respecto a su última ronda privada de $15.000 millones en 2021, pero en ese entonces el múltiplo era muy superior. El perfil usuario-céntrico y la lealtad de la comunidad son activos reales; la monetización sigue siendo la incógnita.
6. Revolut — Nasdaq, Q3–Q4 2026 (estimado)
Valuación objetivo: $75.000 millones | S-1 confidencial presentado
Revolut es el neobank europeo más valioso del mundo y uno de los IPOs fintech más esperados del ciclo. La compañía presentó su S-1 confidencialmente y apunta a listar en Nasdaq. Su última valuación secundaria de noviembre de 2025 la ubicó en $75.000 millones, un salto del 67% respecto a la ronda de agosto de 2024. Para contexto: en 2022 cotizaba en mercados secundarios a solo $33.000 millones.
El negocio incluye banca digital, cambio de divisas, trading, criptomonedas y servicios de préstamo en más de 35 países, con especial fortaleza en Europa. La empresa obtuvo su licencia bancaria del Reino Unido —un proceso demorado por preguntas sobre gestión de riesgos— lo cual despejó uno de los principales obstáculos regulatorios para el IPO. Los ingresos superaron los $3.100 millones en 2025. El riesgo central para inversores es la regulación fragmentada: operar como banco en docenas de jurisdicciones distintas expone a Revolut a cambios regulatorios locales simultáneos.
IPOs en la segunda mitad del año: Q4 2026
7. Anthropic — IPO target: octubre 2026
Valuación pre-IPO: ~$900.000 millones (potencialmente >$1 billón en mercados secundarios) Underwriters en discusión: Goldman Sachs, JPMorgan, Morgan Stanley Recaudación esperada: >$60.000 millones
El IPO de Anthropic es quizás el más debatido del año, porque implica valorar una empresa cuya trayectoria financiera ha sido la más vertiginosa de la historia corporativa reciente. A finales de 2024, su ARR (tasa de ingresos anualizados) era de $1.000 millones. En octubre de 2025 llegó a $3.000 millones. En febrero de 2026, al cierre de su Serie G a $380.000 millones de valuación, alcanzó $10.000 millones. Hoy, mayo de 2026, fuentes internas citan una tasa más cercana a $40.000 millones anualizados. Si esas cifras son precisas, Anthropic habría multiplicado sus ingresos 40 veces en aproximadamente 18 meses.
La última ronda de financiamiento —en proceso de cierre esta semana con más de $30.000 millones a una valuación de más de $900.000 millones— convertiría a Anthropic en la startup privada de IA más valiosa del mundo, superando a OpenAI ($852.000 millones). En mercados secundarios, las acciones ya implican una valuación cercana o superior al billón de dólares. Se espera que sea la última ronda privada antes del IPO de octubre.
El análisis de Morningstar es revelador sobre la pregunta de oportunidad: Anthropic genera $0,23 en ARR por cada dólar captado (más eficiente que OpenAI), pero su camino a la rentabilidad depende de que los márgenes brutos alcancen el 40% en 2026. La empresa proyectó ingresos de hasta $18.000 millones para 2026 y $55.000 millones para 2027. Algunos analistas cuestionan la sostenibilidad de esas proyecciones dado el costo masivo de entrenamiento e inferencia. El IPO de Anthropic —creador del modelo Claude— será un referéndum sobre si el mercado cree en la monetización de largo plazo de los modelos de lenguaje de propósito general y en el valor de la «IA constitucional» como diferenciador ante GPT de OpenAI. Sus inversores principales incluyen a Amazon, Google, Spark Capital y Salesforce Ventures.
8. OpenAI — IPO target: Q4 2026 / posiblemente 2027
Valuación objetivo: ~$852.000 millones – $1 billón | Underwriters en discusión: Goldman Sachs, Morgan Stanley Recaudación esperada: >$60.000 millones
El potencial IPO de OpenAI es el más seguido del mundo, pero también el más incierto en términos de timing. El CEO Sam Altman ha sido deliberadamente ambiguo sobre sus planes, y la CFO Sarah Friar ha señalado 2027 como la ventana más probable, con una posible presentación del S-1 a finales de 2026. Los mercados de predicción asignaban en marzo un 53% de probabilidad a un IPO en 2026, más bajo que para SpaceX o Cerebras.
Lo que sí está claro es la escala: OpenAI genera $25.000 millones en ingresos anualizados y completó en marzo una ronda de $122.000 millones —la mayor ronda de capital privado de la historia— a una valuación de $852.000 millones. Entre sus inversores están Amazon, Nvidia, SoftBank y Microsoft. El problema estructural para el IPO es el flujo de caja: la empresa proyecta quemar $14.000 millones en 2026 y no prevé alcanzar el breakeven hasta 2029–2030. Un IPO a $1 billón de valuación, sin rentabilidad visible en el horizonte de cuatro años, exigiría a los inversores una confianza extraordinaria en la durabilidad de su posición de liderazgo. La disputa legal con Elon Musk sobre la transición de OpenAI a una estructura for-profit agrega incertidumbre jurídica al proceso.
9. Plaid — NYSE o Nasdaq, Q2–Q3 2026 (estimado)
Valuación objetivo: $6.100 millones | Underwriter principal: Goldman Sachs
Plaid presentó su S-1 en el primer trimestre de 2026, convirtiéndose en uno de los primeros en mover ficha concretamente este año. La compañía es la «plomería invisible» del sistema financiero digital: actúa como intermediario de datos entre consumidores, aplicaciones financieras y sus bancos. Sus conexiones alimentan a más de 7.000 aplicaciones y 12.000 plataformas financieras, incluyendo Venmo, Coinbase y Robinhood. Plaid fue adquirida por Visa en 2020 por $5.300 millones pero el Department of Justice bloqueó la operación por razones antimonopolio; desde entonces opera de manera independiente.
La valuación objetivo de $6.100 millones es significativamente más baja que los $13.400 millones de su última ronda privada en 2021, reflejando el reset general de valuaciones fintech post-2022. Esto la convierte, paradójicamente, en una de las historias de «reaceleración post-down-round» más interesantes del ciclo: el negocio de infraestructura financiera tiene ingresos recurrentes de alta visibilidad y el open banking —la tendencia regulatoria que obliga a los bancos a compartir datos de clientes con terceros autorizados— es el viento a favor más fuerte en su historia.
10. Kraken — Nasdaq, H2 2026 (estimado)
Valuación objetivo: $20.000 millones | S-1 confidencial presentado en Q1 2026
Kraken es uno de los exchanges de criptomonedas más establecidos del mundo, fundado en 2011, con más de 9 millones de clientes en 190 países. Presentó confidencialmente su S-1 en el primer trimestre de 2026. El timing es favorable: el ciclo alcista de criptomonedas de 2025–2026 y la mayor claridad regulatoria del gobierno Trump sobre activos digitales crean condiciones más receptivas que en ciclos anteriores.
La valuación de $20.000 millones la ubicaría como uno de los exchanges cripto más valiosos del mundo, detrás de Coinbase (que ya cotiza en bolsa). El riesgo central sigue siendo la volatilidad inherente del sector: los volúmenes de trading —y por ende los ingresos de Kraken— fluctúan drásticamente con el ciclo de precios del bitcoin. Una caída del 40-50% en los precios cripto entre la presentación del S-1 y el debut podría comprimir severamente la valuación o forzar una postergación. La obtención de una charter bancaria en Wyoming en 2020 y la expansión hacia NFTs y staking diversifican la dependencia de volúmenes spot.
11. Monzo — LSE o Nasdaq, H1 2026 (estimado)
Valuación objetivo: $8.000–$9.000 millones | UK FCA review en proceso
Monzo es el neobank británico más icónico del mercado retail del Reino Unido, con 11 millones de clientes en banca personal y 600.000 en banca de negocios. Apunta a una valuación de £6.000 millones (aprox. $7.500–$9.000 millones), lo que representaría el IPO flagship de los mercados de Londres en 2026 —un sistema bursátil que lleva años intentando recuperar el atractivo perdido frente a Wall Street. La Financial Conduct Authority (FCA) está revisando la solicitud de licencia completa, paso previo imprescindible para el IPO.
El negocio muestra una economía de unidad cada vez más sana: reducción de pérdidas, creciente cross-selling de productos financieros y expansión modesta en Estados Unidos. La decisión sobre si listar en Londres, Nueva York o ambos mercados simultáneamente será en sí misma un indicador del estado de salud de los mercados de capitales europeos.
12. Canva — NYSE/ASX dual-listing, estimado 2026 (posiblemente deslizado a 2027)
Valuación objetivo: $42.000 millones | Underwriters: Goldman Sachs, Morgan Stanley
Canva, la plataforma australiana de diseño gráfico, ha confirmado que avanza en sus planes de cotización pública aunque el timing preciso sigue siendo incierto. La CEO Melanie Perkins ha resistido históricamente la presión del IPO, priorizando la construcción de largo plazo. La empresa reportó un enterprise value de $42.000 millones en transacciones de equity de empleados, con mercados secundarios implicando $56.000 millones —una brecha que refleja demanda insatisfecha de acceso a la compañía.
El pivot a IA generativa —integración de generación de imágenes, video y contenido directamente en la plataforma— amplió significativamente el TAM y el ARPU. El formato de doble cotización (NYSE y ASX) es técnicamente complejo pero simbólicamente importante para Australia. Una fuente indicó que el IPO podría correrse a 2027 si el modelo de negocio basado en IA no está completamente implementado para cuando se presente el S-1.
13. Consensys — Nasdaq, H2 2026 (estimado)
Valuación objetivo: $7.000 millones | S-1 confidencial reportado
Consensys es la empresa de infraestructura Web3 más conocida del ecosistema Ethereum, creadora de MetaMask (la wallet cripto con más de 30 millones de usuarios activos) y de herramientas de desarrollo como Truffle e Infura. Presentó su S-1 confidencial en 2026. La valuación de $7.000 millones refleja el enfriamiento respecto a picos de 2021-2022.
El IPO de Consensys sería interpretado por Wall Street como un barómetro del interés institucional en infraestructura Web3, más allá de los tokens especulativos. El catalizador es la mayor adopción empresarial de blockchain permisionada y los contratos inteligentes, especialmente en servicios financieros. El riesgo estructural es que la monetización de MetaMask y de las herramientas de desarrollo sigue siendo compleja dado que gran parte del ecosistema espera gratuidad.
14. Stripe — Sin S-1 presentado, candidato 2026–2027
Valuación actual: $159.000 millones (tender offer de febrero 2026)
Stripe merece mención especial porque es la empresa privada más valiosa del mundo en fintech y una de las ausencias más llamativas del mercado público. En febrero de 2026 completó una oferta de recompra a empleados que implicó una valuación de $159.000 millones, un incremento del 50% en cinco meses. Procesa $1,9 billones en pagos anuales y generó $2.200 millones en free cash flow en 2025.
Los cofundadores Patrick y John Collison siguen sosteniendo que «no tienen planes de IPO en el corto plazo» y que el acceso a capital privado les da la flexibilidad de operar sin presión trimestral. Sin embargo, la presión de los empleados con opciones vencidas y de los fondos de venture con necesidades de liquidez aumenta con cada año. Analistas estiman un IPO readiness score de 85/100 y ubican la ventana más probable en 2026–2027. La narrativa del «agentic commerce» —Stripe como infraestructura de pagos para agentes de IA que interactúan autónomamente— sería el argumento estrella de su S-1.
Análisis de oportunidad: qué mirar antes de invertir
El fenómeno lockup y el «Figma trap»
El riesgo más concreto para inversores minoristas en estos IPOs es el efecto lockup: los insiders (empleados, fundadores, VCs) no pueden vender durante 180 días tras el debut. Cuando ese período vence, la presión de venta puede ser masiva. Figma cayó 81% desde su pico post-IPO cuando vencieron los lockups. Los IPOs con premios de primer día muy altos —como Cerebras con 68%— ya incorporan ese riesgo. Los inversores que compran en mercado el día del debut pagan el precio más alto de la historia de la acción, con los insiders esperando su turno para vender seis meses después.
El debate valuación vs. fundamentos
En el espectro de los grandes IPOs de IA, se pueden identificar tres perfiles de riesgo/retorno:
Perfil conservador (fundamentos sólidos): Databricks es el único rentable, con flujo de caja libre positivo, crecimiento de 65% y alta retención de clientes. A $134.000 millones la valuación es elevada pero justificable.
Perfil de crecimiento con riesgo (narrativa fuerte, pérdidas aceptables): SpaceX tiene el monopolio real en lanzamientos comerciales y Starlink como motor de crecimiento. Las pérdidas provienen de xAI, segmento que podría escindirse. Es el único de los grandes con un negocio core rentable.
Perfil especulativo (apostar al liderazgo de largo plazo): OpenAI y Anthropic tienen el crecimiento de ingresos más explosivo de la historia corporativa pero no proyectan rentabilidad hasta 2028–2030. Son apuestas a que el mercado de IA generativa seguirá expandiéndose y que sus posiciones de liderazgo son sostenibles.
Las señales clave a monitorear
Para los próximos meses, los eventos que podrían mover el mercado de IPOs en su conjunto incluyen: el desempeño de SPCX en su primer mes de cotización (si cae significativamente, enfriará el apetito por los debuts siguientes), la resolución del litigio Musk-OpenAI (con impacto directo en la estructura corporativa y valuación de OpenAI), la publicación del S-1 de Databricks con sus primeros números públicos completos, y la evolución de los márgenes brutos de Anthropic hacia el objetivo del 40% en 2026.
Calendario consolidado de IPOs 2026
| Empresa | Sector | Fecha estimada | Valuación objetivo | Estado |
|---|---|---|---|---|
| Cerebras (CBRS) | AI chips | Mayo 2026 | $95.000M | Ya cotiza |
| INNIO Group | Energía industrial | 4 jun 2026 | ~$1.900M | Esta semana |
| WhiteHawk | Ciberseguridad | 5 jun 2026 | ~$180M | Esta semana |
| SpaceX (SPCX) | Aeroespacial/IA | 12 jun 2026 | $1.750.000M | En roadshow |
| Discord | Social/Gaming | Q3 2026 | $15.000M | S-1 confidencial |
| Databricks | AI/Datos | Q3 2026 | $134.000M | S-1 previsto verano |
| Revolut | Fintech | Q3–Q4 2026 | $75.000M | S-1 confidencial |
| Plaid | Fintech infra. | Q2–Q3 2026 | $6.100M | S-1 presentado |
| Kraken | Cripto | H2 2026 | $20.000M | S-1 confidencial |
| Monzo | Neobank UK | H1–H2 2026 | $8.000M | FCA review |
| Anthropic | IA | Oct 2026 | $900.000M+ | Ronda pre-IPO |
| Canva | Design SaaS | 2026–2027 | $42.000M | En preparación |
| Consensys | Web3 infra | H2 2026 | $7.000M | S-1 confidencial |
| OpenAI | IA | Q4 2026/2027 | $852.000M–$1B | Ronda reciente |
| Stripe | Fintech | 2026–2027 | $159.000M | Sin S-1 |
Fuentes
- DealRoom: Upcoming IPOs in 2026: SpaceX, OpenAI, Anthropic + 9 More — dealroom.net/blog/upcoming-recent-ipos (mayo 2026)
- TechCrunch: Cerebras raises $5.5B, kicking off 2026’s IPO season — techcrunch.com (14 may 2026)
- CNBC: Cerebras starts trading on Nasdaq after IPO — cnbc.com (14 may 2026)
- CNBC: Cerebras stock falls after blockbuster IPO debut — cnbc.com (15 may 2026)
- Serrari Group: SpaceX IPO 2026: Dates, Valuation and How to Invest — serrarigroup.com (may 2026)
- SpaceXChart: SPCX Stock — SpaceX IPO Date, Price, Valuation — spacexchart.com (may 2026)
- BitMEX Blog: SpaceX IPO Guide: S-1 Breakdown, Valuation & Trading Strategy — bitmex.com (may 2026)
- TechCrunch: Anthropic potential $900B+ valuation round could happen within 2 weeks — techcrunch.com (30 abr 2026)
- The Next Web: Anthropic eyes a $900B valuation in a potential $50B round — thenextweb.com (may 2026)
- TechTimes: Anthropic Funding Round to Top $30B: $900B Valuation — techtimes.com (23 may 2026)
- CryptoBriefing: Anthropic plans to close latest funding round ahead of IPO — cryptobriefing.com (may 2026)
- Morningstar: Which of the 3 Giant AI IPOs Should You Buy? — morningstar.com (25 mar 2026)
- US News: 8 Best Upcoming IPOs in 2026 — money.usnews.com (may 2026)
- AI Funding Tracker: AI IPO Tracker 2026: SpaceX, OpenAI, Anthropic, Databricks — aifundingtracker.com (may 2026)
- TechStackIPO: When Will Stripe IPO? Date, Valuation & Timeline 2026 — techstackipo.com (abr 2026)
- Danelfin: Stripe IPO – Expected Date, Valuation & Details — danelfin.com (may 2026)
- Access IPOs: Stripe IPO: Biggest Fintech Debut Ever — or Never? — accessipos.com (mar 2026)
- Investing.com: 3 of the Most Highly Anticipated IPOs of 2026 — investing.com (feb 2026)
- Seeking Alpha: 2026 IPO watchlist: OpenAI, SpaceX, Anthropic, Discord, Kraken, and more — seekingalpha.com (mar 2026)
- IPOX Deal Calendar: INNIO and WhiteHawk upcoming listings — ipox.com (may 2026)
- RBC Capital Markets: 2025 Takeaways and 2026 Outlooks: U.S. Equity Markets Perspectives — rbccm.com (ene 2026)
- Deloitte: The IPO market reopens: Lessons from 2025 and expectations for 2026 — deloitte.com (feb 2026)
- EY: Global IPO Trends Q1 2026 — ey.com (abr 2026)
- Foley & Lardner: 2026 IPO Market Outlook — foley.com (feb 2026)
- Integrity Risk International: IPO Market Outlook 2026: AI Impact & Regional Trends — integrityriskintl.com (feb 2026)
- Cleary Gottlieb: Global IPO Market Trends: 2025 Review and 2026 Outlook — clearygottlieb.com (ene 2026)
- The Miilk: Discord IPO — The price of platforms in the AI era — themiilk.com (feb 2026)
- Legal Cheek: From Gymshark to Monzo: UK IPOs in 2026 — legalcheek.com (mar 2026)
- The Hill: SpaceX, OpenAI, and Anthropic in IPO Race for AI Boom — thehill.com (26 may 2026)
- MarketWise: SpaceX IPO 2026: The AI IPO Trap That Already Crushed Figma Is Back — marketwise.com (26 may 2026)
- Secfi: Will the IPO momentum continue into 2026? — secfi.com (ene 2026)
- VERTU: 2026 IPO Outlook: SpaceX, OpenAI & 10 Mega Companies — vertu.com (dic 2025)
- CoinPaper: Top 10 Most Anticipated IPOs of 2026 — coinpaper.com (feb 2026)
Este documento es de carácter informativo y no constituye asesoramiento de inversión. Las valuaciones pre-IPO son estimaciones basadas en fuentes públicas y transacciones de mercados secundarios. Los IPOs implican riesgos significativos incluyendo pérdida total del capital invertido.






Cómo llevar una startup de la idea al crecimiento: una guía práctica para emprender con menos riesgo
De la identificación de un problema a la construcción de un negocio sostenible: las etapas que ayudan a transformar una idea en una empresa y a decidir cuándo avanzar, corregir o cambiar de rumbo.
Tener una buena idea puede ser el comienzo de una startup, pero no alcanza para construir una empresa viable. Entre detectar una oportunidad y desarrollar un negocio capaz de crecer existen varias etapas que requieren investigación, experimentación, decisiones financieras y contacto permanente con los potenciales clientes.
Para los emprendedores de Argentina y Latinoamérica, comprender este recorrido resulta especialmente importante. Los recursos suelen ser limitados, el acceso al financiamiento puede ser irregular y muchas iniciativas deben demostrar su valor comercial antes de contar con un equipo amplio o una estructura empresarial consolidada.
La buena noticia es que no siempre hace falta una gran inversión inicial. En numerosos proyectos es posible avanzar mediante pruebas pequeñas, herramientas digitales accesibles, alianzas estratégicas y las primeras ventas.
La clave consiste en reducir la incertidumbre antes de comprometer demasiados recursos.
1. La idea: encontrar un problema que realmente importe
El primer paso no debería ser desarrollar una aplicación, contratar programadores o buscar inversores. Antes de construir una solución, hay que comprender qué problema se pretende resolver y quién necesita resolverlo.
Una oportunidad de negocio puede surgir de una actividad que funciona mal, un servicio demasiado costoso, un proceso ineficiente o una necesidad que las alternativas disponibles no satisfacen adecuadamente.
Sin embargo, identificar un problema no significa que exista automáticamente un mercado.
Para evaluar una oportunidad conviene responder cinco preguntas:
- ¿Quién experimenta el problema?
- ¿Con qué frecuencia ocurre y qué consecuencias tiene?
- ¿Cómo lo resuelven actualmente los potenciales clientes?
- ¿Qué ventajas concretas ofrecería una nueva solución?
- ¿Existe disposición a pagar por resolverlo?
Las conversaciones con potenciales clientes son fundamentales. No se trata solamente de preguntar si les gusta una idea, sino de investigar sus dificultades reales, sus hábitos y las soluciones por las que ya están pagando.
También es necesario estudiar a los competidores y las alternativas existentes. La competencia no siempre es una empresa similar: muchas veces el cliente resuelve el problema mediante una planilla, un procedimiento manual o simplemente no hace nada.
El objetivo de esta etapa es formular una hipótesis de negocio que pueda comprobarse, no demostrar que la idea original era correcta a cualquier precio.
2. La validación: probar antes de invertir demasiado
Una vez identificado el problema, llega el momento de comprobar si la solución propuesta tiene sentido.
Para hacerlo no siempre es necesario desarrollar un producto completo. Puede utilizarse un prototipo, una demostración, una página de presentación, un servicio manual o una prueba piloto con un grupo reducido de clientes.
El producto mínimo viable, conocido como MVP por sus siglas en inglés, es una versión inicial diseñada para comprobar hipótesis importantes y aprender de la respuesta del mercado. No es simplemente un producto incompleto: debe permitir evaluar si la propuesta resuelve una necesidad concreta.
Por ejemplo, antes de construir una plataforma compleja para gestionar inventarios, un equipo podría ofrecer una prueba controlada a unos pocos comercios y verificar cuánto tiempo ahorran, qué dificultades encuentran y si estarían dispuestos a contratar el servicio.
Las señales de validación más relevantes incluyen:
- Personas que utilizan efectivamente la solución.
- Usuarios que regresan porque encuentran valor.
- Clientes que aceptan pagar o realizar una prueba comercial concreta.
- Problemas identificados y corregidos durante las pruebas.
- Resultados medibles frente a la situación anterior.
Los comentarios positivos de amigos, familiares o conocidos pueden ser alentadores, pero no reemplazan la evidencia del comportamiento real de los clientes.
Una startup debe estar preparada para modificar su producto, cambiar su público objetivo o revisar su modelo de negocio. Si las pruebas contradicen las hipótesis iniciales, aprender a tiempo puede ahorrar meses de trabajo y recursos.
3. La construcción del negocio: convertir una solución en una propuesta sostenible
Cuando las primeras pruebas muestran resultados prometedores, el proyecto necesita avanzar hacia un modelo comercial más definido.
En esta etapa hay que establecer qué se vende, a quién, cómo se entrega el producto o servicio y de qué manera se generan ingresos.
También es necesario identificar los costos directos, los gastos operativos, las necesidades de capital de trabajo y los recursos tecnológicos indispensables.
No todas las startups necesitan constituirse legalmente en el mismo momento ni adoptar la misma estructura. Sin embargo, antes de operar comercialmente deben evaluar las obligaciones societarias, impositivas, contractuales, laborales y regulatorias que correspondan a su actividad y jurisdicción.
El equipo fundador también adquiere mayor importancia. Las capacidades técnicas son valiosas, pero deben complementarse con conocimientos comerciales, financieros y operativos.
En este punto conviene definir indicadores básicos:
- Cantidad de clientes y ventas.
- Ingresos recurrentes, cuando corresponda.
- Margen bruto por producto o servicio.
- Costo de adquisición de clientes.
- Retención y pérdida de clientes.
- Flujo de caja y compromisos financieros.
No todos estos indicadores son aplicables a todos los modelos de negocio. Una empresa de software por suscripción, una startup industrial y una plataforma de intermediación necesitan métricas diferentes.
Lo importante es que el equipo pueda explicar cómo genera valor, cuánto cuesta entregar ese valor y qué condiciones necesita para sostener la operación.
4. El crecimiento: comprobar que el negocio puede repetirse
Conseguir los primeros clientes representa un avance importante, pero todavía no demuestra que una empresa pueda crecer de manera sostenible.
El siguiente desafío es comprobar que existen mecanismos repetibles para atraer clientes, entregar el producto y mantener la calidad del servicio.
Una startup puede aumentar sus ventas y, al mismo tiempo, deteriorar su situación financiera si los costos crecen más rápido que los ingresos o si cada nuevo cliente requiere un esfuerzo excesivo.
Por eso, antes de acelerar la expansión, conviene evaluar:
- Qué canales comerciales generan clientes de manera consistente.
- Cuánto cuesta conseguir un cliente y cuánto valor económico aporta.
- Si los clientes continúan utilizando el producto.
- Qué procesos pueden automatizarse o estandarizarse.
- Qué tareas dependen exclusivamente de los fundadores.
- Cuánto capital de trabajo requiere el crecimiento.
En esta fase pueden ser útiles las alianzas comerciales, la incorporación selectiva de personal y la automatización de tareas repetitivas.
La tecnología, incluida la inteligencia artificial, puede ayudar a reducir costos y mejorar la productividad, pero debe responder a una necesidad concreta. Incorporar herramientas sofisticadas sin un problema definido también puede aumentar la complejidad y el gasto.
Crecer no significa hacer todo más grande. Significa construir un sistema capaz de atender una demanda creciente sin perder el control de los costos, la calidad y la experiencia del cliente.
5. El escalamiento: expandirse sin perder sostenibilidad
Escalar una startup implica ampliar su capacidad de generar valor mediante una estructura que pueda sostener un volumen mayor de operaciones.
La expansión puede producirse mediante nuevos mercados geográficos, nuevos segmentos de clientes, productos complementarios o acuerdos con otras empresas.
Para una startup argentina, por ejemplo, vender en otros países de Latinoamérica puede representar una oportunidad, pero también exige estudiar las condiciones de entrada, la competencia, los medios de pago, la logística, la regulación y los costos de operar en cada mercado.
Antes de internacionalizarse, es conveniente determinar si el producto funciona de manera consistente en el mercado inicial y si existe evidencia de que la propuesta puede adaptarse a otros contextos.
El escalamiento también requiere fortalecer la organización. A medida que crece la empresa, aumentan la importancia de la gestión financiera, la protección de datos, la ciberseguridad, los contratos, los controles internos y la definición de responsabilidades.
En determinados sectores, como salud, fintech, energía o biotecnología, los requisitos regulatorios y técnicos pueden condicionar el ritmo de crecimiento desde etapas tempranas.
La rentabilidad no tiene que alcanzarse necesariamente en el mismo momento para todas las startups. Algunos modelos requieren inversiones prolongadas para desarrollar tecnología o infraestructura. Sin embargo, incluso cuando se prioriza el crecimiento, debe existir una explicación razonable de cómo se financiará y qué condiciones permitirán sostenerlo.
6. ¿Cuándo conviene buscar inversión?
La financiación es uno de los temas que más atención recibe en el ecosistema emprendedor, pero no todas las startups necesitan inversores externos ni todas están preparadas para recibirlos.
Antes de buscar capital conviene determinar para qué se necesita, qué resultado permitirá conseguir y cuánto tiempo de operación financiará.
Una startup que todavía no ha validado su problema puede necesitar realizar experimentos económicos antes de iniciar una ronda de inversión. Otra que ya tiene clientes, ingresos y una oportunidad de expansión puede requerir capital para contratar personal, desarrollar tecnología o entrar en nuevos mercados.
Entre las alternativas posibles se encuentran los recursos propios, los ingresos generados por clientes, las alianzas comerciales, los programas de apoyo, los inversores ángeles, los fondos de capital emprendedor y distintas modalidades de financiación empresarial.
Cada opción tiene costos, requisitos y consecuencias diferentes. La inversión a cambio de participación accionaria, por ejemplo, implica compartir la propiedad y parte del potencial económico futuro de la empresa.
Por eso, conseguir financiación no debería considerarse una medida universal del éxito. Una empresa que crece con ingresos propios puede ser tan válida como otra que necesita capital externo para desarrollar una tecnología intensiva en investigación.
La decisión correcta depende del negocio, del mercado, de los objetivos de los fundadores y del uso previsto de los recursos.
7. Los errores que pueden evitarse en cada etapa
Aunque cada emprendimiento presenta desafíos particulares, hay errores frecuentes que conviene identificar antes de que se conviertan en problemas mayores.
Desarrollar antes de validar. Invertir en funcionalidades que los clientes no necesitan puede consumir recursos sin generar demanda.
Confundir interés con ventas. Una persona puede considerar atractiva una propuesta sin estar dispuesta a pagar por ella.
Buscar financiación sin una estrategia clara. El capital no reemplaza la necesidad de comprender el mercado, el producto y el modelo económico.
Crecer sin controlar los costos. Aumentar la facturación no garantiza una mejora en la situación financiera.
Ignorar la competencia. Una solución técnicamente avanzada no necesariamente ofrece una ventaja comercial sostenible.
No medir resultados. Sin indicadores adecuados es difícil distinguir entre avances reales y una percepción optimista del progreso.
Persistir sin aprender. La perseverancia es valiosa cuando se acompaña de evidencia y capacidad de adaptación. Cambiar de rumbo, pausar una iniciativa o cerrar un proyecto también pueden ser decisiones racionales.
8. Una hoja de ruta práctica para emprendedores
Antes de pasar a una etapa más exigente, cada equipo puede establecer objetivos verificables.
En la etapa de idea, el objetivo es identificar un problema concreto y comprender quién lo experimenta.
En la etapa de validación, el objetivo es comprobar que una solución inicial genera valor para usuarios reales y, cuando corresponda, evidencia de disposición a pagar.
En la etapa de construcción, el objetivo es definir un modelo comercial, organizar la operación y demostrar que existen clientes dispuestos a utilizar o comprar la propuesta.
En la etapa de crecimiento, el objetivo es conseguir nuevos clientes mediante procesos repetibles y comprender la economía del negocio.
En la etapa de escalamiento, el objetivo es ampliar mercados u operaciones con una estructura financiera, tecnológica y organizacional adecuada.
Estos objetivos no constituyen una secuencia obligatoria. Una startup puede necesitar volver a validar su propuesta después de incorporar un nuevo producto, cambiar de mercado o descubrir que sus clientes tienen otras prioridades.
La madurez de un proyecto no se mide solamente por su antigüedad, la cantidad de empleados o el dinero que ha recaudado, sino también por la evidencia que respalda sus decisiones.
9. Una oportunidad para el ecosistema emprendedor argentino
Argentina cuenta con emprendedores y capacidades en áreas como software, inteligencia artificial, servicios digitales, agrotecnología, energía, biotecnología y soluciones industriales. Sin embargo, disponer de talento e ideas no elimina los desafíos de convertir un proyecto en una empresa sostenible.
Para avanzar, las startups necesitan información útil, acceso a potenciales clientes, formación práctica, acompañamiento especializado y conexiones con otras empresas e instituciones.
También es importante reconocer que no todos los emprendimientos deben convertirse en empresas de crecimiento acelerado. Algunos proyectos pueden construir negocios rentables y especializados, generar empleo y resolver necesidades concretas sin perseguir una expansión internacional inmediata.
El ecosistema necesita tanto empresas tecnológicas capaces de escalar como emprendimientos innovadores que mejoren la productividad de sectores existentes.
La prioridad debería ser facilitar mejores decisiones, reducir errores evitables y acercar a los emprendedores a oportunidades comerciales reales.
Conclusión: avanzar con evidencia, no solamente con entusiasmo
El recorrido de una startup comienza con una idea, pero su evolución depende de la capacidad de comprobar hipótesis, aprender del mercado y adaptar el negocio.
Validar antes de invertir, construir una propuesta comercial clara, medir los resultados y crecer de acuerdo con las capacidades reales de la empresa son principios que ayudan a reducir riesgos, aunque no eliminan la incertidumbre ni garantizan el éxito.
No existe una fórmula única para emprender. Cada sector, equipo y mercado requiere decisiones particulares.
La pregunta más útil no es cuánto falta para conseguir una inversión o alcanzar una determinada etapa, sino cuál es la principal incertidumbre del negocio y qué acción concreta puede ayudar a resolverla.
Una startup avanza cuando transforma sus hipótesis en conocimiento, ese conocimiento en valor para sus clientes y ese valor en una actividad económica capaz de sostenerse en el tiempo.
El objetivo no es crecer a cualquier precio. Es construir algo que las personas necesiten, que el negocio pueda sostener y que tenga posibilidades reales de desarrollarse.
Cómo analizar una empresa en 10 minutos: 9 claves financieras que todo emprendedor debería conocer
Una guía práctica para evaluar la rentabilidad, la liquidez, la deuda y el potencial de crecimiento de una empresa. Los principales indicadores financieros, sus nombres en inglés y las señales de alerta que emprendedores e inversores deberían conocer.
En el mundo de las startups, una buena idea no siempre se traduce en una empresa rentable. Un producto innovador, una comunidad de usuarios en crecimiento o una ronda de inversión exitosa pueden generar expectativas, pero no necesariamente garantizan la sostenibilidad del negocio.
Para evaluar una empresa es necesario mirar más allá de las ventas. La rentabilidad, la liquidez, el endeudamiento y la capacidad de generar efectivo ofrecen pistas fundamentales sobre su situación financiera.
La buena noticia es que no hace falta ser contador ni analista financiero para realizar una primera evaluación. Con algunos indicadores clave de desempeño (Key Performance Indicators, KPI) y la información adecuada, es posible obtener una visión inicial del negocio en aproximadamente diez minutos.
1. Rentabilidad: ¿la empresa realmente gana dinero?
El primer paso consiste en determinar si la actividad comercial genera beneficios y qué proporción de los ingresos se transforma en ganancias.
Cuatro indicadores ayudan a responder esa pregunta:
- Margen bruto (Gross Margin): beneficio bruto dividido por ingresos. Muestra cuánto queda después de cubrir los costos directos de los productos o servicios vendidos.
- Margen EBITDA (EBITDA Margin): EBITDA dividido por ingresos. Mide la rentabilidad operativa antes de intereses, impuestos, depreciaciones y amortizaciones.
- Margen neto (Net Profit Margin): beneficio neto dividido por ingresos. Indica qué porcentaje de las ventas termina convirtiéndose en ganancia final.
- Rentabilidad sobre el patrimonio (Return on Equity, ROE): beneficio neto dividido por patrimonio promedio. Mide el rendimiento generado sobre el capital de los accionistas.
Para una startup, estos datos deben interpretarse teniendo en cuenta su etapa de desarrollo. Una empresa joven puede registrar pérdidas mientras invierte en tecnología, personal y adquisición de clientes. Lo importante es comprender si existe un camino razonable hacia la rentabilidad.
2. Liquidez: ¿puede pagar sus obligaciones?
Una empresa puede vender mucho y, aun así, quedarse sin dinero para afrontar sus compromisos.
Los principales indicadores son:
- Ratio corriente (Current Ratio): activo corriente dividido por pasivo corriente. Evalúa la capacidad de cubrir obligaciones de corto plazo con activos corrientes.
- Prueba ácida (Quick Ratio): activo corriente menos inventarios, dividido por pasivo corriente. Mide la capacidad de pago sin depender de la venta de inventarios.
- Capital de trabajo (Working Capital): activo corriente menos pasivo corriente. Representa los recursos corrientes disponibles una vez descontadas las obligaciones corrientes.
En una startup, controlar la liquidez es especialmente importante porque los ingresos pueden ser irregulares, los clientes pueden pagar con demora y los gastos operativos continúan incluso cuando las ventas se desaceleran.
3. Endeudamiento: ¿cuánto depende de la financiación externa?
La deuda puede ayudar a financiar el crecimiento, pero también puede convertirse en una carga cuando los ingresos no evolucionan según lo previsto.
Para evaluar el riesgo financiero conviene observar:
- Deuda sobre patrimonio (Debt-to-Equity Ratio): relaciona la deuda con los recursos propios de la empresa.
- Cobertura de intereses (Interest Coverage Ratio): resultado operativo antes de intereses e impuestos (EBIT) dividido por los gastos por intereses. Mide la capacidad de afrontar el costo financiero de la deuda.
- Deuda neta (Net Debt): deuda total menos efectivo y equivalentes de efectivo.
No existe un nivel de endeudamiento ideal para todas las empresas. El riesgo depende del sector, la estabilidad de los ingresos, las condiciones de los préstamos y la capacidad de generar caja.
4. Flujo de caja: el dinero que mantiene vivo al negocio
Uno de los errores más frecuentes al analizar una empresa es confundir beneficio contable con dinero disponible.
Los indicadores más útiles son:
- Flujo de caja operativo (Operating Cash Flow, OCF): efectivo generado por las operaciones principales del negocio.
- Flujo de caja libre (Free Cash Flow, FCF): efectivo operativo después de descontar las inversiones de capital correspondientes.
- Conversión de beneficios en efectivo (Cash Conversion): permite evaluar hasta qué punto los beneficios contables se traducen en dinero efectivo. Una referencia habitual es comparar el flujo de caja operativo con el beneficio neto, teniendo en cuenta las particularidades del negocio.
Para una startup tecnológica también resulta fundamental conocer dos métricas:
- Tasa de consumo de efectivo (Burn Rate): cantidad de efectivo que la empresa consume durante un período, generalmente un mes.
- Autonomía financiera (Cash Runway): tiempo estimado durante el cual la empresa puede continuar operando antes de agotar su efectivo disponible, bajo determinados supuestos.
Una empresa que todavía no es rentable puede ser viable si administra bien su caja y dispone de financiación suficiente para alcanzar sus objetivos. En cambio, un negocio con ventas crecientes puede enfrentar dificultades si cobra tarde y paga sus compromisos antes de recibir el dinero.
5. Valoración: ¿cuánto vale la empresa y cuánto se paga por ella?
Cuando se evalúa una startup para invertir, comprar una participación o negociar una adquisición, el precio debe analizarse en relación con los resultados y las perspectivas del negocio.
Entre los indicadores utilizados en empresas que cotizan en bolsa se encuentran:
- Relación precio-beneficio (Price-to-Earnings Ratio, P/E): precio de la acción dividido por beneficio por acción. Indica cuánto paga el mercado por cada unidad de beneficio.
- Relación precio-valor contable (Price-to-Book Ratio, P/B): compara el precio de mercado con el valor contable por acción.
- Relación entre valor de empresa y EBITDA (Enterprise Value-to-EBITDA, EV/EBITDA): compara el valor total de la empresa con su EBITDA.
- Rendimiento de beneficios (Earnings Yield): beneficio por acción dividido por el precio de la acción. Es la inversa del P/E cuando este indicador está definido sobre beneficios positivos.
Muchas startups todavía no generan beneficios o tienen un EBITDA negativo. En esos casos, pueden utilizarse otras referencias:
- Ingresos recurrentes mensuales (Monthly Recurring Revenue, MRR): ingresos recurrentes que se generan mensualmente.
- Costo de adquisición de clientes (Customer Acquisition Cost, CAC): inversión necesaria para conseguir un cliente nuevo.
- Valor del ciclo de vida del cliente (Customer Lifetime Value, LTV): estimación del valor económico que aporta un cliente durante toda su relación con la empresa.
- Tasa de abandono de clientes (Churn Rate): proporción de clientes o ingresos recurrentes que se pierden durante un período.
La relación entre el valor del ciclo de vida del cliente (LTV) y el costo de adquisición (CAC) ayuda a evaluar la economía unitaria del negocio (Unit Economics). Sin embargo, estas estimaciones dependen de la calidad de los datos, la retención y los supuestos utilizados.
Ninguna métrica determina por sí sola cuánto vale una startup. La valoración también depende del mercado, la competencia, la tecnología, el equipo y el potencial de crecimiento.
6. Señales de alerta: qué puede esconderse detrás de los números
Existen indicadores que justifican una revisión más profunda de las cuentas:
Cuentas por cobrar elevadas o crecientes (Rising Accounts Receivable). Pueden revelar demoras en los cobros o problemas en la calidad de los ingresos reconocidos.
Inventarios en aumento (Increasing Inventory). Si no acompañan el crecimiento de las ventas, podrían señalar problemas de demanda o mercadería que pierde valor.
Mucha deuda y poco flujo de caja (High Debt, Low Cash Flow). Esta combinación puede dificultar el cumplimiento de las obligaciones financieras.
Flujo de caja operativo decreciente (Declining Operating Cash Flow). Es una advertencia cuando el negocio pierde capacidad para generar efectivo de manera sostenida.
Cambios frecuentes en criterios contables (Frequent Accounting Changes). No prueban por sí solos que exista una irregularidad, pero requieren explicaciones y documentación.
En las startups también hay que vigilar la pérdida de clientes, la caída de los ingresos recurrentes, la dependencia de un único cliente y la necesidad constante de conseguir capital para mantener las operaciones.
7. Cómo analizar una empresa en diez minutos
Antes de invertir o establecer una alianza comercial, se puede aplicar una revisión inicial en cinco pasos:
- Revisar los estados financieros: consultar los últimos tres años, cuando existan datos comparables.
- Comprobar ingresos y márgenes: analizar su evolución y no solamente el último resultado.
- Examinar deuda y liquidez: entender qué compromisos debe afrontar la empresa.
- Estudiar el flujo de caja: verificar si el negocio genera efectivo o depende de nuevas aportaciones.
- Comparar con empresas similares: tener en cuenta el sector, el tamaño y la etapa de desarrollo.
En una startup muy joven, los tres años de información pueden no existir. En ese caso, conviene analizar los datos mensuales disponibles, las proyecciones financieras y los supuestos que las sustentan.
Los diez minutos deben entenderse como un primer filtro, no como una auditoría ni una evaluación definitiva.
8. Cinco preguntas que todo inversor o emprendedor debería hacerse
Antes de tomar una decisión, conviene responder:
- ¿El negocio crece de manera sostenible o solamente aumenta sus ventas?
- ¿Dispone de suficiente liquidez para cumplir sus compromisos?
- ¿Puede generar efectivo sin depender permanentemente de nueva financiación?
- ¿Su valoración es razonable frente a sus perspectivas y a otras empresas comparables?
- ¿Existen riesgos financieros, comerciales o contables que todavía no están suficientemente explicados?
Estas preguntas ayudan a organizar el análisis y detectar qué información falta antes de comprometer capital.
9. Lista de verificación para evaluar una startup
Antes de avanzar con una inversión o una alianza, conviene comprobar:
-
Revisar los estados financieros y su evolución.
-
Analizar el crecimiento de ingresos y los márgenes.
-
Comprobar la liquidez y el capital de trabajo.
-
Evaluar el nivel de endeudamiento.
-
Revisar el flujo de caja operativo y libre.
-
Calcular el burn rate y el cash runway, si corresponde.
-
Analizar el CAC, el LTV, el MRR y el churn rate en negocios de ingresos recurrentes.
-
Comparar la valoración con empresas similares.
-
Revisar los riesgos contables y las operaciones con partes relacionadas.
-
Identificar los principales riesgos y la información que todavía falta verificar.
Conclusión: diez minutos para empezar, no para decidirlo todo
Analizar una empresa en diez minutos puede servir como filtro inicial para identificar fortalezas, debilidades y señales de alerta. La evaluación definitiva requiere revisar los estados financieros, comprender el modelo de negocio y verificar la calidad de los datos.
Para los emprendedores, este ejercicio permite conocer mejor la salud de su propia empresa. Para los inversores, ayuda a formular preguntas antes de comprometer capital. Y para quienes buscan socios estratégicos, ofrece una primera aproximación a la solidez del posible aliado.
La regla es sencilla: crecer importa, pero generar beneficios, administrar el efectivo y sostener el negocio en el tiempo es lo que permite convertir una buena idea en una empresa sólida.
Después de la recuperación de 2025, el venture capital en América Latina mostró en 2026 una foto mixta: el capital se mantiene relativamente estable, pero cada vez más concentrado en pocas rondas grandes, con México consolidándose como el nuevo líder regional por delante de Brasil y la inteligencia artificial ganando terreno rápido dentro del total invertido.
Primer trimestre: el mejor arranque desde 2022
Entre enero y marzo de 2026, las startups de la región levantaron USD 1.030 millones, un 12% más que en el primer trimestre de 2025 y el mejor dato para un primer trimestre desde 2022. México lideró el ranking con USD 404 millones, superando a Brasil, que sumó USD 240 millones. La ronda más grande del trimestre en toda la región fue mexicana, por USD 300 millones, protagonizada por Kavak, la plataforma de compraventa de autos usados. También se destacó la startup mexicana ARQ, que cerró una ronda de USD 70 millones con la participación de Founders Fund y Sequoia Capital. En paralelo, la argentina Ualá volvió a aparecer entre las rondas más relevantes del trimestre.
Segundo trimestre: México consolida el liderazgo con Plata a la cabeza
En el segundo trimestre, México profundizó la tendencia: captó USD 944 millones, un salto del 131% interanual, y fue la tercera vez consecutiva que lideró el venture capital regional por sobre Brasil. En el agregado, América Latina movió USD 1.360 millones entre abril y junio, un 47% más que un año atrás y un 22% más que el trimestre anterior. El hecho más saliente fue la Serie C de USD 405 millones de Plata, el banco digital mexicano, que con esa ronda alcanzó una valuación de USD 5.000 millones y se convirtió en el banco digital privado más valioso de la región. De las cinco rondas de nueve cifras (más de USD 100 millones) registradas en todo el trimestre, tres correspondieron a startups con sede en Ciudad de México.
El semestre completo: la IA ya es más de la mitad de las nuevas rondas
Mirando el primer semestre de 2026 en conjunto, los fondos de venture capital desplegaron USD 2.400 millones en startups latinoamericanas, apenas por encima del promedio semestral de USD 2.200 millones que viene registrando la región desde el segundo semestre de 2022. México terminó el semestre con USD 877 millones, liderando el financiamiento regional por semestre por segunda vez en la historia, por delante de Brasil, que sumó USD 703 millones. El dato más llamativo fue el avance de la inteligencia artificial: el 55% de las startups latinoamericanas que levantaron su primera ronda de capital de riesgo en el semestre pertenecen al sector de IA, y en términos de dinero, las startups de IA y machine learning captaron USD 423 millones en 94 rondas, superando ya en seis meses a los USD 522 millones invertidos en ese rubro durante todo 2025. La nota de alarma fue para Chile: las startups chilenas levantaron apenas USD 47 millones en el semestre, muy por debajo de los USD 110 millones del segundo semestre de 2025 y de los USD 137 millones del primer semestre de ese año.
Tercer trimestre: una sola ronda explica una cuarta parte del capital regional
En el tercer trimestre, el capital regional volvió a concentrarse en muy pocas operaciones. La ronda de USD 500 millones de Clip, la fintech mexicana de terminales de pago, capturó por sí sola más de una cuarta parte de todo el capital invertido en la región durante esos tres meses. A nivel global, la inversión en startups llegó a USD 170.900 millones en el trimestre, un 43% más que un año atrás, aunque un 28% por debajo del segundo trimestre, que había estado inflado por megarrondas de inteligencia artificial a nivel mundial. La inversión fuera del rubro IA se mantuvo prácticamente plana, en torno a los USD 63.000 millones por trimestre. Con estos números, la inversión global acumulada en 2026 llega a casi USD 727.000 millones hasta septiembre, un 91% más que en los primeros nueve meses de 2025.
El otro problema: casi no hay salidas
Más allá del monto invertido, el verdadero cuello de botella del ecosistema sigue siendo la salida de los fondos. En lo que va de 2026, solo 40 startups latinoamericanas generaron liquidez mediante una venta o una salida a bolsa, por un valor conjunto de USD 1.900 millones; en el tercer trimestre fueron apenas 12 operaciones por USD 460 millones, el valor trimestral más bajo del año. Kyle Stanford, director de investigación de venture capital en PitchBook, fue categórico al advertir que los inversores siguen alejándose de América Latina, justamente por la dificultad para recuperar el capital invertido mediante este tipo de operaciones.
En síntesis, 2026 confirma la foto que empezó a dibujarse en 2025: más plata, pero concentrada en menos startups, menos países y cada vez más en inteligencia artificial, con México como nuevo polo de atracción regional por delante de Brasil, mientras el verdadero desafío —convertir ese capital en salidas exitosas— sigue sin resolverse.
Fuentes:
Ecosistema Startup, Kavak y Ualá impulsan récord de capital de riesgo en LatAm 2026, https://ecosistemastartup.com/?p=76251
Ecosistema Startup, México capta US$944M en Q2 2026 y supera a Brasil en venture capital, https://ecosistemastartup.com/?p=101374
Ecosistema Startup, IA ya representa el 55% de las nuevas startups VC en LATAM, https://ecosistemastartup.com/?p=110817
Ecosistema Startup, Startups LATAM captan US$1.900M en Q3 2026; rondas en mínimos, https://ecosistemastartup.com/startups-latam-captan-us1-900m-en-q3-2026-rondas-en-minimos/
Foley & Lardner, Las operaciones en fases avanzadas dominan la financiación en América Latina durante el primer trimestre, https://www.foley.com/es/insights/publications/2026/05/late-stage-deals-dominate-latin-american-funding-in-q1/


Deuda en pesos: el Tesoro renovó todos los vencimientos en octubre

YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

FMI detalla cuatro medidas acordadas con Caputo para impulsar el crecimiento

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
YPF reporta ganancias de US$ 1.200 millones y reducción de deuda a mínimos

Vaca Muerta acelera el salto energético argentino: el país quedó a un paso del millón de barriles diarios

Brasil podría importar hasta 10 millones de toneladas de trigo en 2027
-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025