
Sin categoría
Seguimos atentos a la partida: lo que no hay que hacer

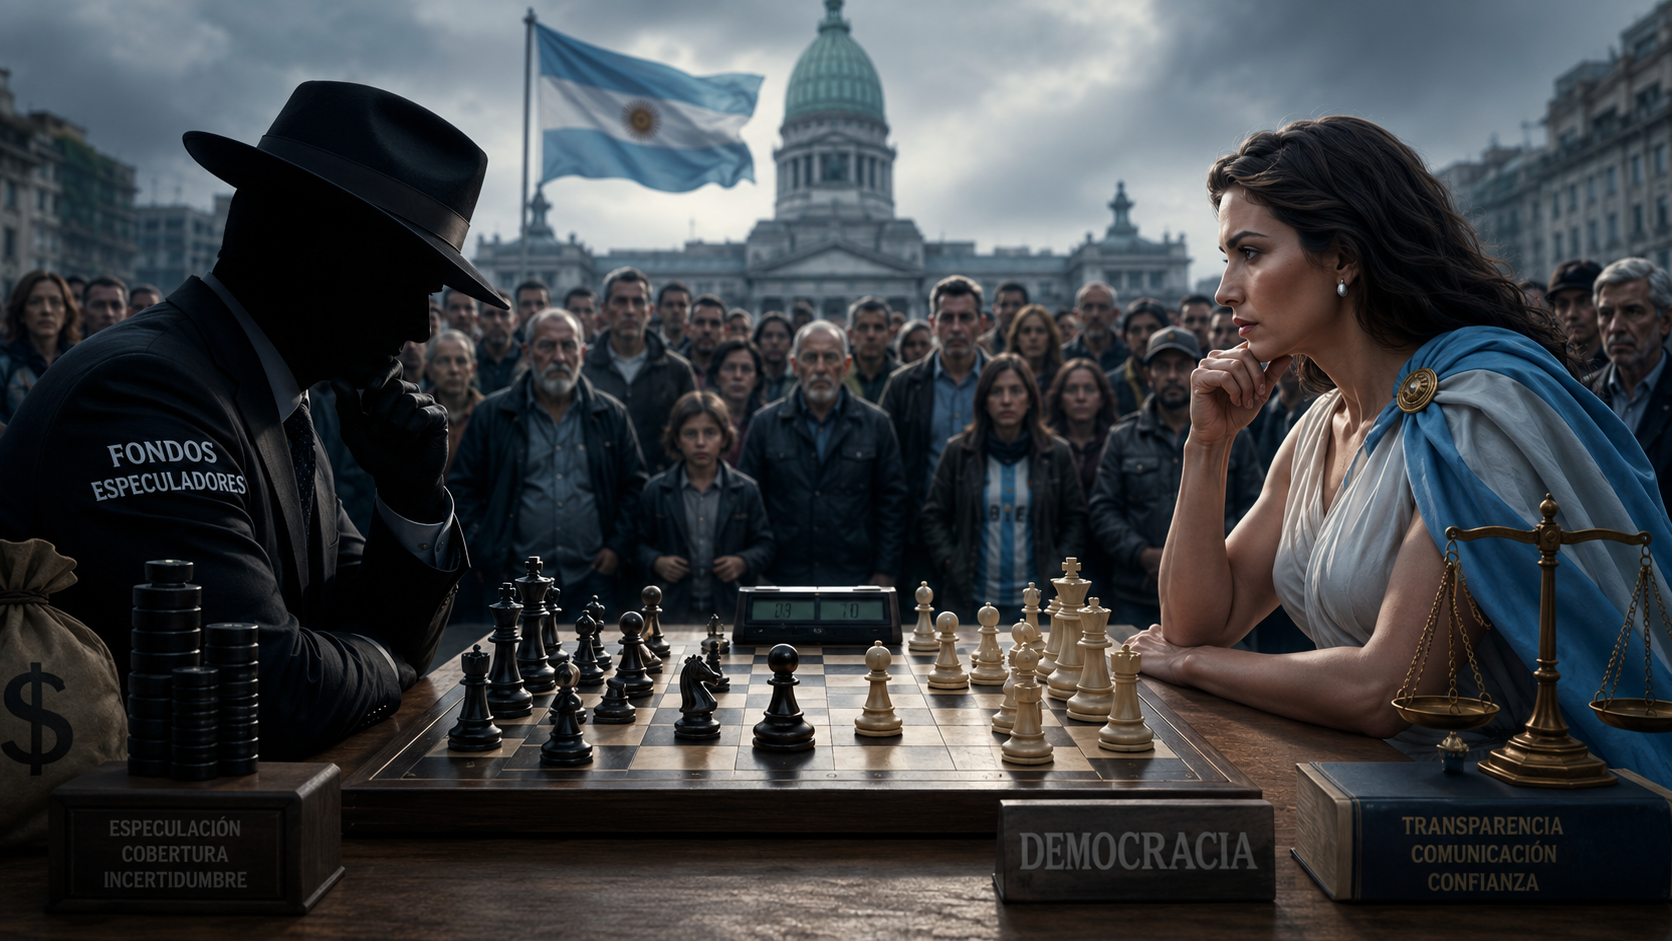
Que no paguemos otra vez: reservas para el peso, no para rescatar bancos
Los depósitos en dólares están en máximos históricos y las reservas del Banco Central se recuperaron. La pregunta de fondo es qué pasa el día que un banco no pueda pagar, o que alguien quiera que no pague: ¿responden sus dueños o responde el país?
La idea central
Las reservas del Banco Central sirven para sostener el peso y cumplir los compromisos del Estado. No existen para cubrir el descalce de un banco privado. Esta nota defiende una regla simple: el banco responde con lo suyo y, si no puede, se liquida de inmediato, sin usar las reservas del país. Todo lo demás (liquidez propia, capital que absorbe pérdidas, líneas comprometidas de las casas matrices, resolución rápida, responsabilidad de los directivos) existe para que esa regla sea creíble y no una promesa que se rompe a la primera presión.
La foto de hoy
- Depósitos privados en dólares: US$42.146 millones en septiembre, un máximo histórico según datos del BCRA publicados el 9 de octubre de 2026. El aumento del mes vino sobre todo de las cajas de ahorro (US$835 millones). Como referencia, en junio de 2001, antes del colapso, rondaban los US$49.000 millones.
- Reservas brutas: US$49.123 millones al 6 de octubre. Las compras netas del BCRA en 2026 eran de US$14.696 millones al 2 de octubre y el Gobierno espera sumar unos US$5.000 millones más hasta diciembre.
- Reservas netas: con el criterio del FMI eran de -US$15.702 millones a fines de 2025. No tengo la cifra actualizada.
- Encajes: son dólares de los propios depositantes inmovilizados en el BCRA, y en marzo explicaban más del 40% de las reservas brutas. Una estimación de mercado ubicaba el encaje promedio de los depósitos a la vista en torno al 25% (unos US$10.000 millones). En agosto se hablaba de unos US$7.000 millones que el Gobierno evalúa liberar para prestar. En Perú el encaje sobre depósitos en dólares es del 35%.
- Préstamos en dólares: unos US$24.000 millones en julio, con un crecimiento interanual de 40,6% en septiembre.
- Liquidez de los bancos en moneda extranjera: 48,6% de los depósitos en dólares en junio, según el Informe sobre Bancos del BCRA. Es una medida más amplia que los encajes y no se suma a los préstamos, porque los bancos también se fondean con otras fuentes.
Dónde está la plata y de quién es
Los US$42.000 millones no están guardados en un solo lugar. Una parte está prestada a empresas, sobre todo exportadoras, y no vuelve de un día para el otro. Otra parte está en liquidez: encajes en el BCRA, efectivo en bóvedas y activos de fácil venta. Y puede haber una porción depositada o invertida en el exterior, de la que no encontré un dato agregado.
En cuanto a quién los tiene, no hay un ranking público en dólares que haya podido confirmar. Lo más cercano son los depósitos totales (todas las monedas) de junio de 2026:
- Nación 22,65%, Galicia 12,21%, Santander 9,35%, BBVA 8,68%, Provincia 7,30% y Macro 6,60%.
- Seis bancos concentran cerca del 67%.
- Los tres bancos públicos (Nación, Provincia y Ciudad) suman cerca del 33%.
- Santander, BBVA y Bank of China suman cerca del 21%.
Sobre los titulares, el BCRA estimó que de la salida neta de dólares de este año el 40% quedó depositado en bancos locales, el 25% pasó a activos externos (el colchón) y el 35% se usó en gastos con tarjeta en el exterior. También se sabe que parte de los depósitos a plazo está vinculada a fondos money market en dólares. Falta el desglose entre personas, empresas e inversores institucionales.
Cómo sería un ataque (a nivel de mecanismo)
Es un escenario hipotético. No hay evidencia de que esté ocurriendo, y distinguir un ataque de una reacción legítima del mercado a los datos es casi imposible en la práctica. Por eso conviene no señalar países ni bancos.
Frente 1: la confianza interna.
- La chispa es la duda, no la insolvencia: un rumor, una noticia falsa o un dato fuera de contexto sobre un banco.
- La velocidad es digital. En mayo hubo 2 millones de transferencias inmediatas en dólares, y hoy se retira desde el celular.
- El miedo contagia: si se corre un banco, los depositantes asumen que los demás están igual, y un banco sano puede quedarse sin liquidez.
- La presión recae sobre el Estado, que recibe pedidos de asistencia con la urgencia de un fin de semana.
- El costo de sembrar la duda es bajo y el de contenerla puede ser de miles de millones de reservas.
Frente 2: el financiamiento externo y la contraparte.
- Los bancos locales también se fondean con líneas del exterior, y el BCRA tiene deudas con bancos: en julio postergó hasta septiembre de 2028 repos por US$6.000 millones garantizados con bonos.
- Dejar de renovar una línea, exigir más garantías o activar cláusulas de incumplimiento cruzado es legal y puede achicar los dólares disponibles de golpe. Es mucho más probable que un incumplimiento deliberado, que sería ilegal y con juicios y pérdida de reputación para quien lo haga.
- Los dólares que los bancos tengan depositados afuera pueden quedar bloqueados por una quiebra, un fallo o una decisión política. El precedente es el congelamiento de las reservas del banco central ruso en 2022.
La secuencia típica es una cadena y no un golpe único: se corta o se encarece el crédito externo, sube el dólar, el público se asusta, retira pesos para pasarse a dólares y la presión llega a los bancos locales.
Un antecedente local. En 2025 el presidente Milei dijo que dos bancos, que no identificó, habían dinamizado una corrida tras la eliminación de las LEFI. El equipo económico lo vinculó a que los bancos retuvieron liquidez en pesos en vez de pasar a Lecap. No se conocen sanciones, y en esos días Economía necesitaba a esos mismos bancos para renovar deuda, lo que muestra lo difícil que es castigarlos en la práctica. La fecha exacta conviene confirmarla.
Cómo perdimos siempre
En 1982 el Estado absorbió deuda externa privada. En 2001-2002, con el corralito y la pesificación asimétrica, los ahorristas quedaron atrapados mientras los bancos recibieron compensaciones del Estado en bonos. Hubo bancos que cayeron, como en la crisis del Tequila, pero los dueños y directivos rara vez respondieron con su patrimonio. En cada episodio el costo se socializó.
La regla: las reservas son para el peso
Si hay una corrida contra el peso, las reservas son lo que defiende el tipo de cambio y la capacidad de pago del Estado. Gastarlas en cubrir el descalce de un banco las deja sin función justo cuando más se necesitan. Un banco que presta lo que no puede devolver a la vista asumió un riesgo; que lo pague quien se llevó el beneficio.
La regla sería: ningún banco es rescatado con reservas del Banco Central. El que no puede pagar se resuelve de inmediato y sus dueños pierden el capital. Al ahorrista se lo protege por otra vía, el seguro de depósitos y un banco puente, financiados por el propio sector.
Para que esa regla sea creíble hacen falta varias piezas juntas:
- Liquidez propia en dólares, medida y pública, con pruebas de estrés periódicas y un encaje acorde al riesgo. Más liquidez cuesta crédito, y esa discusión hay que darla de frente.
- Líneas comprometidas de las casas matrices o de bancos del exterior, firmadas antes de la crisis. Las filiales locales son sociedades distintas y la matriz no está obligada a cubrirlas salvo que lo haya comprometido por contrato. En otros países, los bancos internacionales usan a sus casas matrices como prestamistas de última instancia.
- Capital y deuda que absorben pérdidas: primero los accionistas, después los bonistas y acreedores grandes, con bonos que se convierten en capital cuando el banco se debilita.
- Resolución en un fin de semana: el regulador interviene, traspasa los depósitos y los activos sanos a otro banco o a un banco puente y liquida el resto.
- Responsabilidad personal de los directivos: bonos diferidos que se pierden si el banco cae, posibilidad de recuperar retribuciones, inhabilitación y responsabilidad patrimonial por mala gestión grave.
- Exposición externa limitada y transparente: límites por contraparte, vencimientos escalonados, fuentes de financiamiento diversificadas y reporte público de cuánto tiene y debe cada banco afuera.
- Vigilancia y sanción: monitoreo en tiempo real de salidas anormales, comunicación rápida con datos de liquidez y un delito específico para quien difunda información falsa a propósito para provocar una corrida. Esto último requiere asesoramiento legal para no afectar la libertad de expresión.
- Seguro de depósitos financiado por los bancos, no por el Tesoro, con un tope por persona.
- Para el Banco Central, una prohibición expresa de usar reservas libres para rescatar entidades, de modo que no dependa de la voluntad de quien gobierne.
La reforma del BCRA y lo que le falta
La reforma de la Carta Orgánica recibió media sanción de Diputados el 26 de agosto (144 votos a 102) y el Senado la aprobó con cambios el 24 de septiembre (46 a 22), por lo que debe volver a Diputados para su sanción definitiva. No confirmé si ya se cerró. Según las notas que revisé, concentra el mandato en preservar el valor de la moneda, deroga los adelantos transitorios y prohíbe al BCRA prestar al Estado nacional, las provincias, la Ciudad y los municipios, así como comprar títulos públicos en la colocación.
Eso protege al Banco Central de financiar al Tesoro. Pero en lo que vi no figura una cláusula que impida usar reservas para asistir a bancos ni un régimen que obligue a las entidades a absorber solas una corrida. No leí el texto completo, así que puede haber artículos que no se reflejaron en las notas. Una cláusula explícita en ese sentido, junto con un régimen de resolución, sería el complemento natural.
Las objeciones
- El contagio. Una corrida puede hundir a un banco sano. Dejar caer a todos puede costar más que prestar.
- Liquidez o insolvencia. En plena crisis es difícil distinguir a un banco ilíquido de uno insolvente, y liquidar uno sano por error destruye valor y confianza.
- La credibilidad. Si no hay un compromiso legal previo, nadie cree que el Estado no va a intervenir, y los bancos seguirán asumiendo riesgo. Por eso la regla necesita norma y mecanismo operativo, no solo discurso.
- El costo. Más encajes, más capital y más liquidez significan menos crédito y tasas más altas.
- La experiencia internacional. Incluso en países con sistemas fuertes se recurrió al respaldo público cuando el contagio amenazó a todo el sistema. La discusión es cuánto cuesta para los responsables y no si el Estado interviene alguna vez.
- La corrida contra el peso. Ninguna regla bancaria alcanza si la corrida es cambiaria. Ahí lo que cuenta son las reservas netas, la credibilidad del programa y los vencimientos de la deuda. Esa defensa es justamente la que la regla propuesta busca preservar.
Fuentes consultadas
- Elonce, 9/10/2026: depósitos en dólares de septiembre.
- Noticias NQN, 2/10/2026, y El Intransigente, 6/10/2026: compras y reservas del BCRA, proyección de Caputo.
- BCRA, Informe sobre Bancos, junio de 2026: liquidez en moneda extranjera.
- Finanzas Digital: participación de bancos en depósitos, junio de 2026.
- Baenegocios, iProfesional y El Economista: encajes, préstamos y reservas.
- Ámbito, 31/7/2026: destino de los dólares de los ahorristas según el BCRA.
- Parlamentario, Infobae y Canal 26: reforma de la Carta Orgánica del BCRA.
- El Economista y La Política Online: declaraciones de Milei sobre los bancos.
- Informe del IADE sobre reservas netas y SAFRAS sobre el repo del BCRA.
La nueva apuesta de los inversores argentinos: todas las maneras de acceder a gigantes tecnológicos antes de que coticen en Bolsa
Cada vez más inversores locales buscan exposición a las empresas tecnológicas de vanguardia (unicornios y late-stage startups) antes de su salida a bolsa. Compañías como SpaceX, Anthropic, OpenAI u otras en IA, biotecnología y espacio representan oportunidades de alto crecimiento, pero también alto riesgo. A continuación, una guía completa con todas las principales formas de acceder a ellas desde Argentina.
1. Fondos cotizados como Destiny Tech100 (DXYZ)
Esta es la opción más accesible para inversores minoristas argentinos en la actualidad.
- Cómo funciona: Destiny Tech100 es un fondo que invierte en un portafolio de empresas privadas tecnológicas de alto potencial (actualmente cerca de 50, con meta de 100). Negocia participaciones privadas directamente y cotiza en mercados estadounidenses (ticker DXYZ.US).
- Acceso desde Argentina: A través de brokers locales como Bull Market Brokers u otros que operen con CEDEARs o activos USA. Se compra con dólar cable (transferencia a cuenta comitente, compra de dólares MEP/CCL y luego orden de compra en la sección Activos USA).
- Ventajas: Fácil, liquidable en bolsa, exposición diversificada indirecta.
- Riesgos: Alta volatilidad, falta de balances públicos (especulativo), precios basados en valoraciones privadas que pueden diferir de la realidad.
Es ideal para empezar con montos moderados sin necesidad de ser inversor acreditado.
2. Plataformas de mercados secundarios de acciones pre-IPO (Secondary Markets)
Estas plataformas permiten comprar acciones privadas directamente de empleados, early investors o fondos que venden participaciones.
- Principales plataformas:
- Forge Global: Marketplace líder para comprar/vender acciones pre-IPO con datos de valuaciones.
- Hiive: Enfocada en transacciones de VC-backed companies, con pricing actualizado y liquidez.
- EquityZen: Curada, orientada a inversores individuales con acceso a startups probadas.
- Otras: FNEX, Augment, etc.
- Acceso desde Argentina: Posible para inversores acreditados (generalmente se requiere patrimonio/net worth mínimo o ingresos altos, verificado según regulaciones SEC de EE.UU.). Se opera vía cuenta en la plataforma, transferencia internacional (wire) y cumplimiento KYC/AML. Algunos brokers internacionales facilitan el proceso.
- Ventajas: Exposición directa a empresas específicas (ej. SpaceX).
- Desventajas: Mínimos altos (a menudo decenas o cientos de miles de dólares), baja liquidez, comisiones elevadas, y requisitos regulatorios. No apto para principiantes.
3. Fondos de Venture Capital (VC) o Private Equity
- Invertir en fondos de capital de riesgo que participan en rondas pre-IPO o late-stage.
- Cómo acceder: A través de family offices, wealth managers o plataformas que agregan fondos VC. En Argentina, algunos bancos o asesores ofrecen vehículos locales o internacionales.
- Opciones indirectas: Fondos de fondos (FoF) o plataformas de crowdfunding equity (aunque más para early-stage).
- Requisitos: Generalmente inversor calificado/acreditado. Montos mínimos elevados.
4. Brokers y plataformas internacionales con acceso pre-IPO
Algunos brokers globales ofrecen:
- Acceso a IPO allocations (participar directamente en la salida a bolsa, aunque es competitivo y prioriza clientes grandes).
- Ofertas privadas o pre-IPO selectas (ej. E*TRADE, Fidelity, o plataformas como SoFi en EE.UU.).
- Desde Argentina: Usar brokers locales con custodia internacional o abrir cuenta en brokers extranjeros (Interactive Brokers, etc.), sujetas a regulaciones cambiarias (BCRA) y fiscales (AFIP).
5. ETFs y vehículos indirectos relacionados
- ETFs de IPO recientes: Invierten en compañías que acaban de salir a bolsa (post-IPO inmediato), como los que siguen el Renaissance IPO Index. No es pre-IPO puro, pero captura el momentum temprano.
- Fondos temáticos de tecnología o innovación que pueden tener exposición indirecta.
- En Argentina: Disponibles vía CEDEARs o brokers locales.
6. Otras formas avanzadas o alternativas
- Angel investing o syndicates: Plataformas como AngelList (ahora parte de Wellfound) para syndicates liderados por inversores experimentados. Requiere acreditación.
- Inversión directa: Contactar startups vía redes o eventos, pero extremadamente difícil y riesgoso para individuos.
- Crypto/Web3: Algunas empresas tech emiten tokens o tienen exposición blockchain, accesible vía exchanges locales/internacionales (con sus propios riesgos regulatorios).
- Family Offices y vehículos locales: En Argentina, family offices estructuran inversiones offshore en pre-IPO a través de trusts o sociedades en Uruguay/Miami.
Consideraciones importantes para inversores argentinos
- Regulación cambiaria: Operar con dólar MEP/CCL o cuentas en el exterior. Cumplir con declaraciones AFIP (exterior, bienes en el extranjero).
- Impuestos: Ganancias de capital, ITI (Impuesto a las Ganancias), etc. Consultar contador.
- Riesgos generales: Ilíquidez (dificultad para vender), valuaciones subjetivas, alto riesgo de pérdida total, falta de transparencia, y volatilidad extrema. Solo destinar dinero que se pueda permitir perder.
- Diversificación: No poner todo en un solo vehículo. Combinar con portafolio tradicional.
- Educación y asesoramiento: Recomendable consultar asesores financieros registrados. No es consejo de inversión.
El fondo DXYZ ha democratizado el acceso para el inversor retail argentino, pero las opciones más directas siguen reservadas principalmente para perfiles sofisticados.
Mantente informado: el ecosistema pre-IPO evoluciona rápido con nuevas plataformas y regulaciones. Siempre verifica disponibilidad actual en brokers y plataformas.
Qué es el UCP y por qué importa
El Universal Commerce Protocol, el estándar abierto que Google lanzó en enero de 2026, busca que asistentes como Gemini busquen, comparen y paguen productos en tiendas de terceros sin salir de la conversación. Por ahora funciona en Estados Unidos, y todavía no hay fecha para América Latina.
Qué es
El Universal Commerce Protocol (UCP) es un estándar abierto de Google que permite a los agentes de IA descubrir productos, negociar el checkout y completar transacciones con cualquier comercio. Funciona como un idioma común entre las plataformas de IA, los comercios y los medios de pago. Así, en lugar de armar una conexión distinta para cada agente, todos pueden interactuar con el comercio de la misma manera. metarouterblog
Google lo desarrolló junto con Shopify, Etsy, Wayfair, Target y Walmart. Además, fue respaldado por más de 20 empresas del ecosistema. Es compatible con otros protocolos del sector como A2A, AP2 y MCP, el estándar de conexión para agentes de IA. ecoblog
Cómo funciona
El UCP define «capacidades» como el checkout, la orden de compra y la vinculación de identidad. En este último caso, Google actúa como cliente OAuth y accede a ofertas personalizadas o listas de deseos en nombre del usuario. Los proveedores de credenciales tokenizan los datos de pago e identidad, y los procesadores de pago se ocupan de la transacción. cefboudinfoq
La primera aplicación es un botón de compra en los productos elegibles de AI Mode en el buscador y en Gemini. Los clientes pagan con Google Pay, usando los medios de pago y datos de envío que ya tienen guardados en Google Wallet. Para participar hay que tener una cuenta activa de Merchant Center y productos habilitados para checkout. About the Universal Commerce Protocol (UCP) and UCP-powered checkout feature on Google – Google Merchant Center Help +2
Las novedades de Google I/O 2026
En la conferencia de mayo, Google presentó el Universal Cart, un carrito inteligente que funciona entre distintos comercios y servicios como Search y Gemini. El primer grupo de comercios incluye a Nike, Sephora, Target, Ulta Beauty, Walmart y Wayfair, además de marcas de Shopify como Fenty y Steve Madden. El lanzamiento en EE.UU. es a través de Search y la app de Gemini, y YouTube y Gmail vienen después. How we’re helping retailers thrive with new Universal Commerce Protocol features and AI tools on Google +2
También hubo anuncios de expansión:
- El checkout con UCP llega a Canadá y Australia, y más adelante al Reino Unido. searchenginejournal
- El protocolo se extiende a la reserva de hoteles y al delivery de comida local, y también a YouTube. emarketer
- Google sigue adelante con AP2, el protocolo para que los agentes hagan pagos verificables en nombre del usuario.
Qué pasa con Argentina y la región
Google dijo desde el lanzamiento que quiere llevar el UCP a mercados como India, Indonesia y América Latina. Pero no informó fechas concretas para América Latina, aunque la arquitectura está pensada para un despliegue global. Un análisis reciente de commercetools menciona a Europa y América Latina entre las próximas regiones, sin cronograma. No encontré ningún anuncio específico para Argentina. infoqucphub
Las dudas: dependencia y control
Cada vez más compras pasarían por entornos de Google y no por los sitios de las marcas. Digiday advierte que los comercios podrían volverse dependientes de Google, como les pasó a los medios con el buscador. Google responde que las marcas siguen siendo el comercio registrado (merchant of record). Además, no es el único jugador: el otro protocolo dominante es el ACP, de OpenAI y Stripe, así que los comercios deberán decidir si soportan uno, otro o ambos. WTF is Google’s Universal Commerce Protocol? +2
Claves para el lector:
- El UCP es un estándar abierto, lanzado en enero de 2026 con Shopify, Walmart, Target, Etsy y Wayfair.
- Permite comprar dentro de Gemini y AI Mode con Google Pay.
- El Universal Cart, anunciado en mayo, unifica el carrito entre servicios de Google.
- Hoy opera en EE.UU., con Canadá, Australia y Reino Unido en camino. América Latina está en los planes, sin fecha.
Perspectivas
Riesgo país en 609 puntos: por qué sube, cómo pagó el Gobierno al FMI y qué pasó con las reservas
El riesgo país argentino cerró este viernes en 609 puntos básicos, con una suba diaria de 31 unidades (+5,4%) y una escalada acumulada de casi 19% en septiembre, su nivel más alto en casi seis meses. Es la octava rueda consecutiva de deterioro, coincide con un pago clave al FMI y con la mayor caída semanal de reservas desde julio. A continuación, el mapa completo de lo que está pasando.
El contexto internacional
El origen de la suba está en Estados Unidos. La inflación estadounidense volvió a acelerarse y el mercado empezó a descontar nuevas subas de tasas por parte de la Reserva Federal. A esto se suma un petróleo que superó los US$ 100 el barril y una tasa de los bonos del Tesoro estadounidense a 30 años por encima del 5,4%. Ese combo —inflación al alza, commodities firmes y una economía real todavía sólida— llevó a los inversores globales a reposicionarse hacia instrumentos que ahora rinden más, lo que presiona a la baja los precios de bonos y acciones en todo el mundo, emergentes incluidos.
El riesgo país toma como piso esa tasa estadounidense y le suma el riesgo propio de cada emisor: probabilidad de default, expectativa devaluatoria e inflación esperada. Por eso, cuando sube la tasa de referencia global, sube el «piso» para todos los países emergentes. Pero el deterioro argentino viene siendo mayor al de la región —mientras el riesgo de Brasil bajó en el mismo lapso y el de Uruguay se redujo a la mitad en el año—, lo que indica un componente local adicional: la incertidumbre política de cara a 2027, año en que Javier Milei buscará la reelección.
Qué está haciendo el Gobierno
El ministro de Economía, Luis Caputo, viajó esta semana a Nueva York y se reunió con unos 50 administradores de fondos en la sede de JP Morgan para exponer las perspectivas del programa económico. El mensaje oficial es que los vencimientos de 2026 están cubiertos y que el Gobierno prefiere esperar a que bajen las tasas exigidas antes de volver a emitir deuda externa. La gira, sin embargo, no logró revertir la tendencia: los bonos siguieron cayendo y el riesgo país profundizó la suba pocos días después. En paralelo, una misión técnica del FMI —encabezada por la economista Joyce Wong— está en Buenos Aires realizando la tercera revisión del programa vigente, de la que depende un desembolso de unos US$ 900-1.000 millones. Por tercera vez en el año, además, el Tesoro refinancia vencimientos sin colocar nueva deuda en dólares, señal de que el equipo económico evita convalidar las tasas actuales.
Cómo se pagó el vencimiento al FMI
Este viernes el Tesoro afrontó un vencimiento con el organismo por US$ 793-800 millones. El mecanismo fue el siguiente: el Ministerio de Economía usó dólares que ya tenía depositados en una cuenta propia dentro del BCRA (no le compró reservas al Central ni activó el swap con China) para adquirir Derechos Especiales de Giro (DEG), la unidad de cuenta del FMI, y con eso canceló capital de deuda. Fuentes del Palacio de Hacienda confirmaron a El Cronista que fue con fondos propios acumulados por el Tesoro. El límite de esta estrategia es finito: entre los depósitos remanentes y lo que falta colocar del bono AO29, el Tesoro dispone de unos US$ 3.100 millones, mientras que a fin de año restan otros dos vencimientos con el FMI: US$ 840-865 millones en noviembre y US$ 340-344 millones en diciembre.
Por qué cayeron las reservas del BCRA, aunque el Tesoro pagó con plata propia
Los depósitos del Tesoro en el BCRA integran las reservas brutas que el Central publica a diario. Por eso, aunque el pago no salió del patrimonio propio del BCRA, el número total bajó igual: las reservas cerraron la semana en US$ 48.245 millones, con una caída semanal de US$ 1.553 millones —la mayor desde julio—. De ese total, según el analista financiero Andrés Reschini, el pago al FMI explica la porción más grande, pero no toda: el resto se reparte entre pagos a otros organismos internacionales, variación en encajes bancarios (que se mueven si cambian los depósitos privados en dólares) y el retroceso en la cotización del oro y el yuan, que restan valor contable a las tenencias del Central sin que se haya vendido nada físicamente. A esto se suma que el BCRA no compró dólares en la semana pese a que el agro sigue liquidando divisas con fuerza: la diferencia la absorbió la demanda privada (importadores, pagos al exterior, atesoramiento), evidencia de que en el margen hay más gente buscando cobertura en moneda dura.
Qué dicen los analistas y qué reclama el mercado
La analista y fundadora de LLC Finanzas, Lara López Calvo, sostiene que la señal más efectiva que puede dar el Gobierno no pasa por intervenciones financieras de corto plazo, sino por sostener el equilibrio fiscal, avanzar con las reformas de «segunda generación» y despejar cuanto antes las dudas sobre el rumbo poselectoral: según su lectura, el riesgo país bajó con fuerza cada vez que el mercado ganó certezas políticas —como tras el triunfo oficialista en las legislativas de octubre de 2025, cuando el índice cayó de más de 1.000 a 621 puntos en pocas semanas—, mientras que los anuncios financieros mostraron resultados acotados cuando esas dudas persistían. Reschini, por su parte, no ve la caída de reservas como motivo de alarma inmediata, aunque advierte que el alza en las tasas de bonos del Tesoro estadounidense «ensancha los spreads globales» y dificulta la colocación de deuda argentina. La ex subdirectora gerente del FMI, Gita Gopinath, planteó que Argentina necesita acumular reservas a un ritmo más acelerado y permitir mayor flexibilidad cambiaria de cara a eventuales episodios de tensión.
Qué se espera de acá en adelante
En lo inmediato, el mercado sigue de cerca el resultado de la tercera revisión del FMI y los dos vencimientos pendientes con el organismo antes de fin de año (noviembre y diciembre), que suman en total unos US$ 1.200 millones adicionales a los US$ 800 millones ya pagados esta semana.
Lo que resta de 2026 ya está contemplado dentro del programa financiero que el propio Caputo presentó, y el Gobierno asegura tenerlo cubierto casi en su totalidad con recursos propios: los US$ 7.500 millones que restan este año (US$ 3.900 millones a bonistas privados por Globales y Bonares, US$ 2.000 millones al FMI, US$ 200 millones al Club de París y US$ 1.400 millones en Repos del BCRA) se afrontarían con los depósitos que el Tesoro ya acumuló en el BCRA, garantías de organismos multilaterales y el rollover de los propios Repos —la misma lógica que se usó esta semana para el pago al FMI—, sin necesidad de salir a colocar deuda nueva en el mercado internacional.
2027 es un desafío distinto y bastante mayor: ahí el total sube a unos US$ 23.300 millones, con los bonistas privados como componente más pesado (US$ 10.400 millones), seguidos por el FMI (US$ 5.900 millones), los Repos del BCRA (US$ 5.200 millones), el Bopreal (US$ 1.500 millones) y el Club de París (US$ 300 millones). A diferencia de 2026, el Gobierno todavía no mostró el mismo nivel de detalle sobre con qué recursos cubrirá esa cifra —habla de una combinación de nuevas colocaciones de Bonares, una eventual emisión internacional si el riesgo país baja lo suficiente, y el rollover de vencimientos con organismos multilaterales—, pero ese financiamiento depende en gran medida de que las condiciones de mercado mejoren de acá a entonces, algo que la escalada actual del riesgo país pone en duda. Ese cronograma, además, se distribuye a lo largo de todo el año —con los cupones semestrales de los bonos típicamente en enero y julio—, justamente el año en que Milei buscará la reelección.
El propio equipo económico había mencionado como objetivo de mediano plazo un riesgo país de 300 puntos para volver a colocar deuda en Wall Street y así facilitar el financiamiento de 2027, meta que hoy luce lejana con el índice por encima de 600.
Fuentes: Ámbito Financiero, La Nación, El Cronista, Perfil, Infobae, Canal26, Agencia Nova, Noticias Argentinas, iProfesional, El Destape, El Economista, análisis de Lara López Calvo (LLC Finanzas), Andrés Reschini y consultora 1816.


Caídas fuertes en acciones de IA por preocupaciones sobre el gasto y resultados mixtos

Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes

Carne argentina negoció cortes prémium de hasta US$ 24.000 por tonelada en París

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC


-
 Perspectivashace 4 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 8 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-
 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 4 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 7 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025