Noticias-viejas
BITCOIN SE DESPLOMA POR DEBAJO DE LOS USD 70.000


LA PEOR JORNADA DE LA SEMANA, PRESIONADO POR SALIDAS DE ETF, EL PETRÓLEO Y UN MACRO ADVERSO
Bitcoin protagonizó este martes 2 de junio una de las jornadas más difíciles de la semana. La criptomoneda más grande del mundo llegó a operar por debajo de los USD 70.000 durante las primeras horas de la sesión, tocando un mínimo diario de USD 66.686 según datos de CoinGecko, su nivel más bajo desde abril. La caída llegó a superar el 6% en el peor momento de la jornada, borrando más de USD 646 millones en posiciones apalancadas, según datos de CoinGlass.
Hacia la tarde, BTC logró recuperar parte del terreno perdido y cotiza actualmente en torno a los USD 69.248, con una capitalización de mercado de USD 1,38 billones. El rango de las últimas 24 horas quedó entre USD 66.686 y USD 69.350, lo que resume la magnitud de la volatilidad registrada. Aun así, la referencia sigue siendo elocuente: Bitcoin acumula una caída del 45% respecto a su máximo histórico de USD 126.080, alcanzado el 6 de octubre de 2025.
EL TRIPLE GOLPE: ETF, PETRÓLEO E IRÁN
La jornada negativa de Bitcoin no fue una sorpresa para quienes vienen monitoreando el mercado. La caída responde a la convergencia de tres factores que se alimentan mutuamente.
El primero es la salida masiva de los ETF de Bitcoin al contado en Estados Unidos. Mayo cerró como el peor mes del año para estos productos, con retiros netos de USD 2.300 millones, la cifra más alta desde noviembre de 2025. La racha negativa acumula ya diez sesiones consecutivas de flujos de salida. Entre los fondos más golpeados, el iShares Bitcoin Trust de BlackRock (IBIT) perdió USD 68,9 millones y el Fidelity Wise Origin Bitcoin Fund (FBTC) registró salidas de USD 36,3 millones. El total de salidas desde el 7 de mayo ronda los USD 4.000 millones, según datos de CoinDesk.
El segundo factor es el petróleo. Irán se retiró oficialmente este martes de las negociaciones con Estados Unidos y amenazó con bloquear el Estrecho de Ormuz y el de Bab el-Mandeb. Esa noticia impulsó al WTI por encima de los USD 91 por barril y al Brent cerca de USD 95, reactivando los temores inflacionarios globales. Cuando el petróleo sube, los traders ajustan sus expectativas de recortes de tasas por parte de la Reserva Federal, y los activos de riesgo como Bitcoin sufren las consecuencias.
El tercer factor es el contexto macroeconómico general. El mercado cripto no pudo acompañar el rally tecnológico que llevó al S&P 500 y al Nasdaq a nuevos máximos históricos, impulsado esta vez por la inteligencia artificial. Nvidia, que subió más de 6% el lunes tras anunciar un nuevo chip, concentró los flujos que en otro contexto podrían haber derramado hacia los activos digitales. Bitcoin quedó desacoplado del optimismo bursátil.
LAS BALLENAS VENDEN, LOS ETF SE VACÍAN
Un análisis de datos en cadena revela que las ballenas vendieron más de 6.000 BTC en la última semana, mientras que los grandes tenedores recortaron sus posiciones en un 7,69% en ese mismo período. La dominancia de Bitcoin en el mercado total de criptomonedas se mantiene elevada, cerca del 56,5% según CoinGecko, lo que muestra que la salida de capital no está rotando hacia otras criptomonedas sino que abandona el mercado cripto en su conjunto.
Ethereum también cayó durante la jornada y opera en torno a los USD 1.977, mientras que BNB, XRP y Solana registraron descensos de entre 2% y 3%. El índice CoinDesk 20 cedió cerca de 2,4%.
Vale destacar que el propio fundador de Strategy, Michael Saylor, ejecutó el lunes su primera venta independiente de Bitcoin, una señal que sorprendió al mercado dado su rol histórico como el mayor defensor institucional de acumular BTC sin vender.
¿QUÉ PUEDE PASAR EN JUNIO?
Las expectativas para el mes son mayormente cautelosas. Según los analistas de Cryptic Trades, el nivel de USD 71.800 es clave para Bitcoin: si no lo recupera con convicción, el mercado podría extender la corrección hacia los USD 68.348. En un escenario más pesimista, algunos traders de referencia señalan que si el mercado accionario general sufre caídas, BTC podría profundizar el retroceso.
No obstante, hay lecturas contrarias. La firma de análisis Santiment señala que las salidas masivas de ETF generan un nivel de pesimismo extremo que históricamente ha precedido a cambios de tendencia alcistas. Los flujos de salida de USD 4.000 millones, en su visión, representan una acumulación silenciosa similar a la observada antes de anteriores rupturas al alza.
Por su parte, Polymarket muestra que el mercado de predicción asigna actualmente un 89,5% de probabilidad a que Bitcoin supere los USD 70.000 en algún momento de junio, aunque con mayor incertidumbre sobre si sostendrá niveles más altos.
EL DATO PARA TENER EN CUENTA
El volumen operado en las últimas 24 horas asciende a USD 30.845 millones según CoinGecko, con una oferta circulante de 20,01 millones de BTC sobre un máximo de 21 millones. El dominio de Bitcoin en el mercado total de criptomonedas es del 56,5%.
Los datos de CoinGecko al momento de publicación de esta nota ubican a Bitcoin en USD 69.248, con una variación diaria del +3,6% que refleja la recuperación parcial desde los mínimos de la jornada. El rango de la semana se extiende entre USD 66.037 y USD 69.227.
Nota: Los precios de criptomonedas son altamente volátiles y se actualizan en tiempo real. Los valores publicados en esta nota corresponden a los datos disponibles al momento de su redacción el 2 de junio de 2026 y pueden diferir de la cotización actual. Esta información tiene carácter exclusivamente informativo y no constituye asesoramiento de inversión.
FUENTES
CoinGecko – Precio de Bitcoin en tiempo real: https://www.coingecko.com/es/monedas/bitcoin CoinDesk – Bitcoin continúa bajo presión mientras las salidas de ETF y los mayores precios del petróleo afectan a los mercados cripto: https://www.coindesk.com/es/daybook-us/2026/06/01/bitcoin-remains-under-pressure-as-etf-outflows-higher-oil-prices-weigh-on-crypto-markets CriptoNoticias – ¿Qué pasará con el precio de bitcoin en junio de 2026?: https://www.criptonoticias.com/mercados/precio-bitcoin-junio-2026-expectativas/ Yahoo Finance – Bitcoin and ethereum prices today, June 2, 2026: https://finance.yahoo.com/personal-finance/investing/article/bitcoin-and-ethereum-prices-today-june-2-2026-bitcoin-slides-below-70000-132451998.html Vietnam.vn – Precio del Bitcoin hoy, 2 de junio de 2026: https://www.vietnam.vn/es/gia-bitcoin-hom-nay-2-6-2026-btc-sap-gia-thoi-bay-646-trieu-usd-cua-nguoi-choi Infobae – Criptomonedas: cuál es su precio en el mercado este martes 2 de junio: https://www.infobae.com/tecno/2026/06/02/criptomonedas-cual-es-su-precio-en-el-mercado-este-martes-2-de-junio/

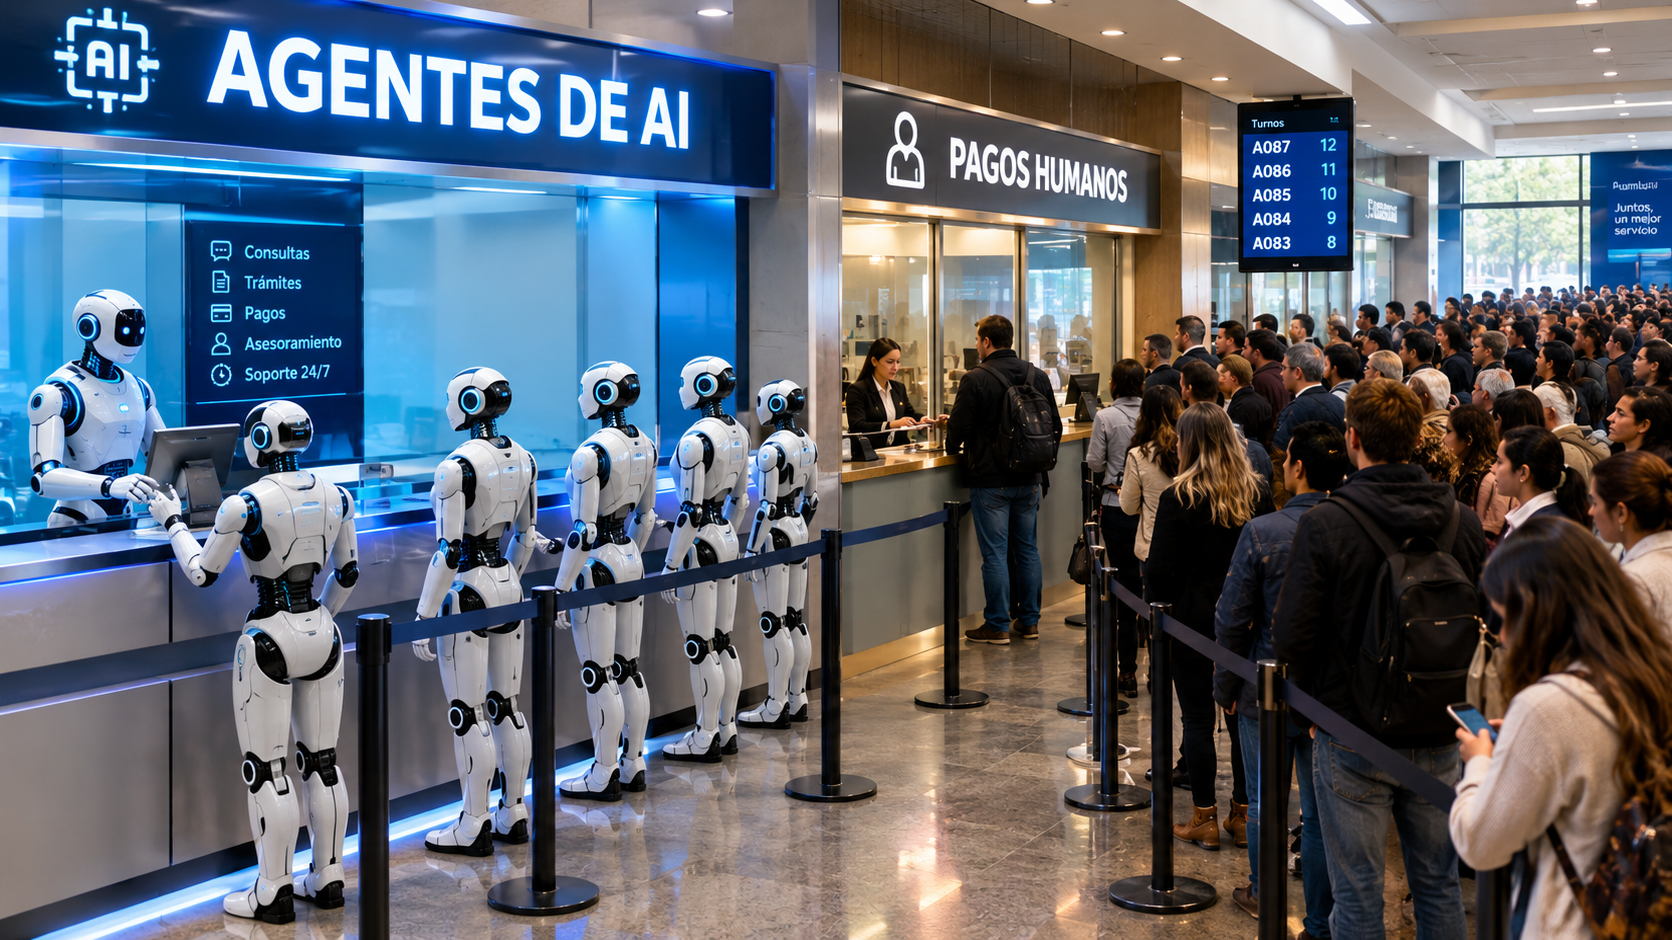
Europa acelera la carrera de la Physical AI: 15 startups de robótica que captaron capital en 2026
Datos, autonomía, humanoides, drones, logística, construcción y robots como servicio: una nueva generación de startups europeas está captando millones de dólares y euros para llevar la inteligencia artificial del software al mundo físico. El capital no sólo está financiando robots: también está financiando los datos, la memoria, el software y la infraestructura que permitirán que las máquinas aprendan y trabajen de manera autónoma.
Europa está entrando en una nueva etapa de la robótica.
Durante 2026, una serie de startups de Alemania, Reino Unido, Noruega, Francia, Suiza, Italia, Bélgica y Hungría consiguió financiación en etapas pre-seed y seed para desarrollar tecnologías relacionadas con Physical AI, autonomía industrial, humanoides, drones, logística, construcción, operaciones marítimas y mantenimiento de infraestructura.
El listado de 15 compañías analizado reúne rondas desde £585.000 hasta US$55 millones, con una mediana cercana a US$4,9 millones, tomando como referencia las cifras y conversiones del listado original.
Pero el dato más importante no es cuánto dinero recibieron.
Es qué están construyendo los inversores con ese dinero.
La respuesta muestra que la nueva carrera de la robótica europea no se limita a fabricar máquinas. Se está formando una nueva cadena tecnológica alrededor de los robots: datos, percepción, inteligencia artificial, memoria, autonomía, software, hardware, integración y servicios.
El dinero empieza a ir hacia la inteligencia del robot
La mayor ronda del grupo corresponde a microagi, de Alemania, que consiguió US$55 millones.
La startup trabaja sobre uno de los problemas centrales de la Physical AI: cómo conseguir suficientes datos del mundo real para entrenar robots.
Microagi recopila datos de trabajadores y procesos industriales, utiliza esa información para entrenar sistemas robóticos y posteriormente despliega robots adaptados a las tareas de cada cliente. La empresa incluso trabaja con hardware de distintos fabricantes, mientras desarrolla la capa de inteligencia y entrenamiento.
Esto representa un cambio importante.
Durante décadas, la automatización industrial se diseñó alrededor de una máquina programada para repetir una tarea. La Physical AI intenta construir máquinas capaces de percibir el entorno, interpretar una situación, decidir qué hacer y adaptar su comportamiento.
Para conseguirlo hacen falta datos.
Y ahí aparece una nueva tesis de inversión: los datos de robots pueden convertirse en un activo estratégico comparable al software que los procesa.
Las 15 startups que están construyendo la nueva robótica europea
1. microagi: US$55 millones para enseñar a los robots
microagi — Alemania | US$55 millones | Datos y entrenamiento para robots industriales.
La empresa desarrolla infraestructura de datos y entrenamiento para robots industriales.
Trabaja directamente en fábricas y líneas de producción para capturar datos del mundo real y utilizarlos en el entrenamiento de sistemas robóticos.
El objetivo es acelerar el proceso mediante el cual un robot aprende una nueva tarea.
La inversión tiene una lógica clara: si los robots van a pasar de ejecutar programas rígidos a aprender tareas, la disponibilidad de datos reales se convierte en uno de los principales cuellos de botella.
Microagi anunció que utilizará el capital para ampliar sus despliegues industriales y su equipo internacional.
2. HIVE Autonomy: convertir máquinas existentes en sistemas autónomos
HIVE Autonomy — Noruega | US$15 millones | Autonomía para maquinaria industrial.
HIVE trabaja sobre otro problema industrial: no necesariamente hay que comprar una máquina nueva para volverla autónoma.
La compañía desarrolla una plataforma de Physical AI que permite operar maquinaria industrial existente, incluyendo cargadoras y otros equipos pesados, mediante autonomía y supervisión remota.
Su modelo combina inteligencia artificial, telemetría y un centro de operaciones desde el cual operadores pueden supervisar múltiples máquinas.
La propuesta es particularmente interesante desde el punto de vista económico porque permite convertir una flota existente en una posible plataforma autónoma sin tener que reemplazar todo el equipamiento.
Aquí aparece además una corrección respecto de algunas clasificaciones iniciales: HIVE es una compañía noruega, con base en Kristiansand, aunque mantiene presencia en Londres.
3. Six Robotics: enjambres de máquinas autónomas
Six Robotics — Noruega | €12 millones | Autonomía colaborativa para sistemas no tripulados.
Six Robotics trabaja con autonomía colaborativa y enjambres de sistemas no tripulados.
Su software permite que múltiples drones y otros sistemas autónomos puedan actuar coordinadamente, en lugar de depender de un operador individual para cada máquina.
La compañía consiguió €12 millones para ampliar su tecnología, despliegues y equipo.
Su tecnología está siendo desarrollada junto con las Fuerzas Armadas de Noruega y el Norwegian Defence Research Establishment.
La tesis detrás de la inversión es la escalabilidad de la autonomía: un operador puede supervisar múltiples sistemas en lugar de controlar uno solo.
4. EGIDE: inteligencia artificial para defenderse de drones
EGIDE — Francia | €8 millones | Defensa autónoma contra drones.
EGIDE está enfocada en defensa y, específicamente, en el problema de los drones baratos y sistemas no tripulados de bajo costo.
La startup francesa desarrolla interceptores y una plataforma de defensa denominada Mystique, diseñada para integrar diferentes tecnologías de detección e interceptación.
La ronda de €8 millones fue liderada por Expeditions, Eurazeo y Heartcore Capital.
Una parte del capital se destinará a ampliar el equipo de ingeniería europeo.
La lógica económica detrás del negocio es especialmente relevante: cuando un atacante puede utilizar sistemas no tripulados relativamente baratos, la defensa necesita encontrar soluciones cuyo costo y capacidad puedan escalar.
La autonomía y la IA pasan así a formar parte de una nueva economía de defensa.
5. Allonic: fabricar cuerpos robóticos de otra manera
Allonic — Hungría | US$7,2 millones | Fabricación automatizada de estructuras robóticas.
Allonic está atacando un problema diferente: cómo fabricar cuerpos robóticos complejos de una manera más automatizada.
La startup desarrolló un proceso denominado 3D Tissue Braiding, que combina estructuras rígidas, fibras, actuadores, sensores y otros componentes en una arquitectura robótica integrada.
La empresa recibió US$7,2 millones en una ronda pre-seed.
La importancia de esta tecnología está en la fabricación.
Si la industria pretende pasar de miles a millones de robots, no alcanza con desarrollar buenos algoritmos: también hay que encontrar métodos para producir cuerpos robóticos complejos de manera rápida y repetible.
6. Jaipur Robotics: visión artificial para las plantas de residuos
Jaipur Robotics — Suiza | €4,3 millones | Visión computacional para plantas de residuos.
Jaipur Robotics lleva la IA y la visión computacional a las plantas de residuos.
Su sistema analiza imágenes y datos de plantas de Waste-to-Energy para identificar materiales peligrosos, mejorar la operación y automatizar procesos.
La compañía afirma haber construido un dataset europeo de más de 50 millones de imágenes etiquetadas y que su tecnología analiza millones de toneladas de residuos al año.
El caso demuestra otra tendencia: la Physical AI no necesita necesariamente un robot humanoide.
Una cámara, una IA y un sistema de control industrial también pueden convertirse en una forma de inteligencia física.
7. Exclaim Robotics: robots para mantener los data centers de IA
Exclaim Robotics — Suiza | US$4,95 millones | Robots autónomos para mantenimiento de data centers.
Exclaim Robotics está desarrollando robots para uno de los nuevos grandes centros de infraestructura mundial: los data centers que ejecutan inteligencia artificial.
La startup suiza consiguió US$4,95 millones en una ronda pre-seed.
Sus robots están diseñados para desplazarse por data centers y realizar tareas de mantenimiento y manipulación de precisión, incluyendo trabajos sobre racks, conexiones y determinados componentes.
La inversión tiene una lógica directa.
Los centros de datos de IA están aumentando su densidad y complejidad. A medida que aumenta la potencia instalada, también aumenta la necesidad de mantenimiento especializado.
La robótica empieza entonces a convertirse en infraestructura para la propia industria de inteligencia artificial.
8. Oshen: pequeños robots para vigilar los océanos
Oshen — Reino Unido | £3,65 millones | Robots autónomos para monitoreo marítimo.
Oshen desarrolla pequeños robots autónomos capaces de permanecer durante largos períodos en el océano.
Sus vehículos utilizan energía solar y eólica para realizar monitoreo marítimo y ya son utilizados por organismos como la Royal Navy, la US Navy y el Met Office.
La ronda de £3,65 millones permitirá aumentar la producción.
La clave del negocio es pasar de unos pocos vehículos marítimos costosos a flotas distribuidas de robots pequeños.
Esto permite recopilar datos sobre grandes extensiones oceánicas para meteorología, seguridad, investigación y monitoreo ambiental.
9. Stateful Robotics: darle memoria a los robots
Stateful Robotics — Reino Unido | US$4,8 millones | Memoria persistente para robots móviles.
Stateful Robotics trabaja sobre una capacidad que puede ser decisiva para los robots autónomos: la memoria.
La startup, surgida de la Universidad de Oxford, desarrolla una capa de inteligencia que permite a los robots mantener información sobre experiencias anteriores y utilizarla cuando vuelven a encontrarse con situaciones similares.
Los modelos de IA actuales pueden comprender el entorno, pero un robot que trabaja durante meses en una instalación necesita además recordar rutas, objetos, situaciones y experiencias anteriores.
La compañía consiguió US$4,8 millones en una ronda pre-seed.
El concepto puede resumirse así: percepción + razonamiento + memoria = robot capaz de aprender de su propia experiencia.
10. Sitegeist: robots para reparar infraestructura
Sitegeist — Alemania | €4 millones | Robótica para renovación de hormigón.
Sitegeist lleva la robótica a un sector especialmente difícil de automatizar: la construcción y reparación de infraestructura.
Sus robots modulares trabajan sobre estructuras de hormigón existentes para realizar tareas de renovación.
La empresa consiguió €4 millones en una ronda pre-seed y utilizará el dinero para ampliar el equipo y desplegar sus robots en obras reales.
El problema que intenta resolver es doble: Europa tiene una enorme cantidad de infraestructura envejecida y, al mismo tiempo, existe escasez de trabajadores capaces de realizar tareas físicas exigentes.
La inversión conecta así tres tendencias: robótica + IA + déficit de mano de obra especializada.
11. Mirai Robotics: autonomía para operar en el mar
Mirai Robotics — Italia | US$4,2 millones | Sistemas marítimos autónomos.
Mirai Robotics trabaja con vehículos y sistemas marítimos autónomos.
La startup italiana apunta a operaciones complejas en el mar, un entorno donde la observación continua resulta difícil y costosa.
La compañía consiguió US$4,2 millones en una ronda pre-seed.
Su propuesta tiene un componente de doble uso: aplicaciones civiles y potenciales aplicaciones relacionadas con seguridad y defensa.
La oportunidad económica es considerable porque el transporte marítimo, los cables submarinos, la infraestructura energética offshore y la vigilancia marítima requieren cada vez más datos.
12. NEOintralogistics: robots de picking sin comprar los robots
NEOintralogistics — Alemania | €3 millones | Robots móviles para almacenes.
NEO está atacando uno de los problemas más concretos de la economía digital: el picking de depósitos.
Sus robots móviles se desplazan por las estanterías existentes, llevan los productos hacia estaciones de preparación y permiten automatizar almacenes sin reconstruirlos.
Pero la innovación no está solamente en el robot.
Está en el modelo comercial: Pay-per-pick.
El cliente paga por cada operación de picking en lugar de comprar la infraestructura por adelantado.
NEO levantó €3 millones y utiliza el modelo Robotics-as-a-Service para reducir la barrera de entrada a la automatización.
En un mercado donde muchas empresas no pueden justificar grandes inversiones iniciales, convertir un robot en un costo operativo variable puede facilitar la adopción.
13. Mutable Tactics: coordinar flotas de drones
Mutable Tactics — Reino Unido | US$2,1 millones | Software de coordinación para drones.
Mutable Tactics desarrolla software para coordinar equipos de drones y robots autónomos.
Su plataforma actúa como una capa de decisión entre el operador humano y múltiples sistemas robóticos.
El objetivo es que diferentes drones puedan trabajar conjuntamente incluso cuando las comunicaciones o el GPS son limitados.
La startup levantó US$2,1 millones en una ronda pre-seed.
También está buscando talento especializado: entre sus posiciones aparece un puesto de Founding Robotics Systems Engineer en Cambridge.
La inversión refleja una tendencia creciente: el valor no necesariamente está en fabricar el dron, sino en desarrollar el software que permite que una flota completa pueda actuar como un sistema.
14. Motion: humanoides como servicio
Motion — Bélgica | €1,7 millones | Humanoids-as-a-Service.
Motion está atacando una barrera que puede ser tan importante como la propia tecnología: cómo incorporar un humanoide a una empresa.
La startup de Bruselas creó un modelo denominado Humanoids-as-a-Service.
En lugar de que una fábrica tenga que comprar un robot, contratar especialistas, desarrollar software, contratar mantenimiento y asumir seguros y compliance, Motion ofrece todo integrado en una tarifa mensual.
La startup ya cuenta con pilotos industriales, logísticos y de almacenes que pretende llevar a producción.
El modelo es interesante porque transforma al robot de un activo de capital en un servicio productivo.
15. Kinematic Trees: enseñar una habilidad a diferentes robots
Kinematic Trees — Reino Unido | £585.000 | Software robot-agnostic.
Kinematic Trees trabaja en la capa de software que permite reutilizar capacidades entre diferentes robots.
La empresa desarrolla software independiente del hardware para que las habilidades robóticas puedan trasladarse y evolucionar a medida que cambia la plataforma física.
En 2026 recibió £585.000 en una ronda pre-seed.
Su tesis es importante: si cada robot necesita aprender desde cero, escalar la robótica será mucho más caro.
Si una habilidad aprendida por una máquina puede trasladarse a otra plataforma, la economía de la robótica cambia.
¿Qué tienen en común las 15 empresas?
Aunque sus aplicaciones son muy diferentes, aparecen cinco capas recurrentes: datos, autonomía, inteligencia, hardware y modelos de negocio.
Microagi y Jaipur Robotics muestran que los datos físicos se están convirtiendo en una pieza fundamental de la economía de la IA. HIVE, Six Robotics, Mutable Tactics y Mirai Robotics trabajan sobre la capacidad de las máquinas para operar con menor intervención humana. Stateful Robotics apunta a la memoria, Kinematic Trees al software reutilizable y otras compañías desarrollan percepción, planificación y toma de decisiones.
Al mismo tiempo, Allonic y las empresas de robótica aplicada muestran que todavía existe una enorme oportunidad en el diseño y fabricación de las máquinas.
Y NEO y Motion muestran que otra revolución puede estar ocurriendo en paralelo: los clientes no necesariamente quieren comprar robots; quieren comprar resultados.
La robótica europea también está entrando en los grandes fondos
El movimiento no se limita a las 15 startups de etapas tempranas.
La alemana NEURA Robotics está desarrollando robots humanoides y Physical AI. En 2026 la compañía anunció una ronda de financiación de gran escala destinada a acelerar el desarrollo de su plataforma de robótica cognitiva.
En Reino Unido, Humanoid consiguió US$152 millones en una Serie A y alcanzó una valoración post-money de US$1.350 millones. La empresa desarrolla humanoides industriales y una plataforma propia de IA.
La alemana RobCo también consiguió financiación de gran escala para ampliar su plataforma de robótica industrial basada en Physical AI.
Estos movimientos muestran que el capital europeo está financiando simultáneamente startups muy tempranas y compañías que buscan convertirse en plataformas globales de Physical AI.
Europa también está financiando la Physical AI desde el sector público
La tendencia ya llegó a las políticas europeas de innovación.
La Comisión Europea lanzó en 2026 desafíos específicos vinculados con Physical AI, incluyendo tecnologías capaces de percibir, actuar e interactuar autónomamente con entornos reales.
Entre las capacidades buscadas aparecen percepción inteligente, aprendizaje adaptativo, toma de decisiones autónoma e inteligencia colectiva.
El European Innovation Council también seleccionó proyectos para su programa Advanced Innovation Challenges, con financiación destinada a desarrollar tecnologías de frontera, incluyendo proyectos vinculados con Physical AI.
La señal es importante: Europa no está tratando a la robótica solamente como una industria de hardware, sino como una infraestructura estratégica de inteligencia artificial aplicada al mundo físico.
¿Dónde está fluyendo el capital?
La distribución geográfica de estas 15 empresas también merece una precisión.
Si se toma la sede principal de las compañías, Noruega aparece con cuatro empresas, Reino Unido con cuatro y Alemania con tres. Después aparecen Suiza, Francia, Hungría, Italia y Bélgica.
Por eso, la afirmación de que Reino Unido concentra cinco de las 15 rondas depende de cómo se clasifique HIVE. Su sede principal está en Noruega, aunque también mantiene presencia en Londres.
El mapa muestra además algo interesante: la innovación no está concentrada exclusivamente en Londres, Berlín o París. Oslo, Kristiansand, Zúrich, Budapest, Milán, Bruselas y otras ciudades europeas también están construyendo capacidades en Physical AI.
Capital y talento avanzan juntos
Las rondas de financiación no están destinadas únicamente a comprar componentes y desarrollar prototipos.
En muchos casos, el objetivo es contratar talento.
Sitegeist señala que utilizará su ronda para ampliar el equipo. Kinematic Trees destinará fondos a ampliar sus equipos comerciales, de robótica y software. Six Robotics también utilizará el capital para ampliar su equipo. EGIDE está ampliando su capacidad de ingeniería. Oshen planea aumentar su equipo junto con la producción de robots y Mutable Tactics busca ingenieros especializados en sistemas robóticos.
La consecuencia es importante para el mercado laboral europeo.
La competencia no será únicamente por capital y tecnología. También será por ingenieros de IA, robótica, percepción, control, software, mecatrónica y sistemas autónomos.
Del robot programado al robot que aprende
La robótica tradicional funcionaba principalmente con instrucciones.
La nueva Physical AI intenta crear sistemas capaces de percibir, interpretar, decidir, actuar, recordar y aprender.
Esa diferencia cambia completamente la industria.
Un robot industrial convencional puede repetir miles de veces el mismo movimiento.
Un robot basado en Physical AI aspira a enfrentarse a una situación que no estaba exactamente programada, interpretar el contexto y decidir cómo actuar.
Por eso aparecen simultáneamente empresas dedicadas a datasets robóticos, visión artificial, memoria, autonomía, coordinación de enjambres, modelos de IA, simulación, software robot-agnostic, fabricación robótica, humanoides, mantenimiento autónomo, logística, construcción y operaciones marítimas.
No son mercados aislados.
Son piezas de una misma infraestructura.
Los humanoides son sólo una parte de la revolución
La imagen más visible de esta nueva etapa son los robots humanoides.
Pero el mapa de inversiones europeas muestra que el humanoide es solamente una de las posibles formas de la Physical AI.
Un robot móvil de almacén puede ser Physical AI. Una flota de drones puede ser Physical AI. Una máquina de construcción autónoma puede ser Physical AI. Un robot submarino puede ser Physical AI. Una cargadora industrial equipada con sensores y autonomía puede ser Physical AI.
Incluso una cámara conectada a un sistema de decisión automática en una planta de residuos puede formar parte de esta nueva arquitectura.
La verdadera transformación está en la inteligencia capaz de interactuar con el mundo físico, no necesariamente en la forma antropomórfica de la máquina.
La próxima batalla puede no ser por el mejor robot
La principal conclusión que surge de este mapa europeo es que la carrera de la robótica no se está definiendo solamente por quién construye el humanoide más avanzado.
También se está definiendo por quién consigue resolver los problemas que aparecen alrededor del robot.
¿De dónde obtiene sus datos? ¿Cómo aprende? ¿Cómo recuerda? ¿Cómo percibe? ¿Cómo coordina cientos de máquinas? ¿Cómo se integra con infraestructura existente? ¿Cómo se mantiene? ¿Quién paga por él? ¿Se compra o se alquila? ¿Puede una habilidad aprendida por un robot utilizarse en otro?
Estas preguntas explican buena parte de las inversiones de 2026.
Europa apuesta por una nueva capa industrial
La combinación de inteligencia artificial y robótica está creando una categoría que va mucho más allá de la automatización tradicional.
Physical AI convierte la inteligencia digital en capacidad física.
Un modelo de IA puede analizar información.
Un robot equipado con Physical AI puede utilizar esa información para moverse, manipular objetos, operar una máquina, inspeccionar una infraestructura, navegar un océano o trabajar junto a una persona.
Y esa capacidad puede tener aplicaciones en prácticamente todos los sectores: industria, logística, construcción, energía, defensa, infraestructura, agricultura, minería, transporte, data centers, medio ambiente y salud.
La señal para 2027
La inversión europea de 2026 muestra que la pregunta ya no es solamente “¿cuándo llegarán los robots?”.
Los robots ya están llegando.
La siguiente etapa será determinar qué empresas consiguen convertir la IA física en productos capaces de operar de manera confiable y rentable a escala.
La competencia estará en los datos, los modelos, la memoria, los sensores, la autonomía, el hardware, la integración y, finalmente, en la economía del sistema.
La próxima economía de los robots puede estar menos relacionada con vender máquinas y más relacionada con vender inteligencia física.
Datos para entrenarlas, software para coordinarlas, memoria para aprender, autonomía para operar, servicios para utilizarlas y modelos financieros que permitan desplegarlas a escala.
Europa está construyendo esas capas al mismo tiempo. Y 2026 puede ser recordado como uno de los primeros años en que la Physical AI dejó de ser solamente una promesa tecnológica para convertirse en una categoría concreta de inversión, industria y empleo.
Nota elaborada para Convergencia.tech y El Financiero Digital.
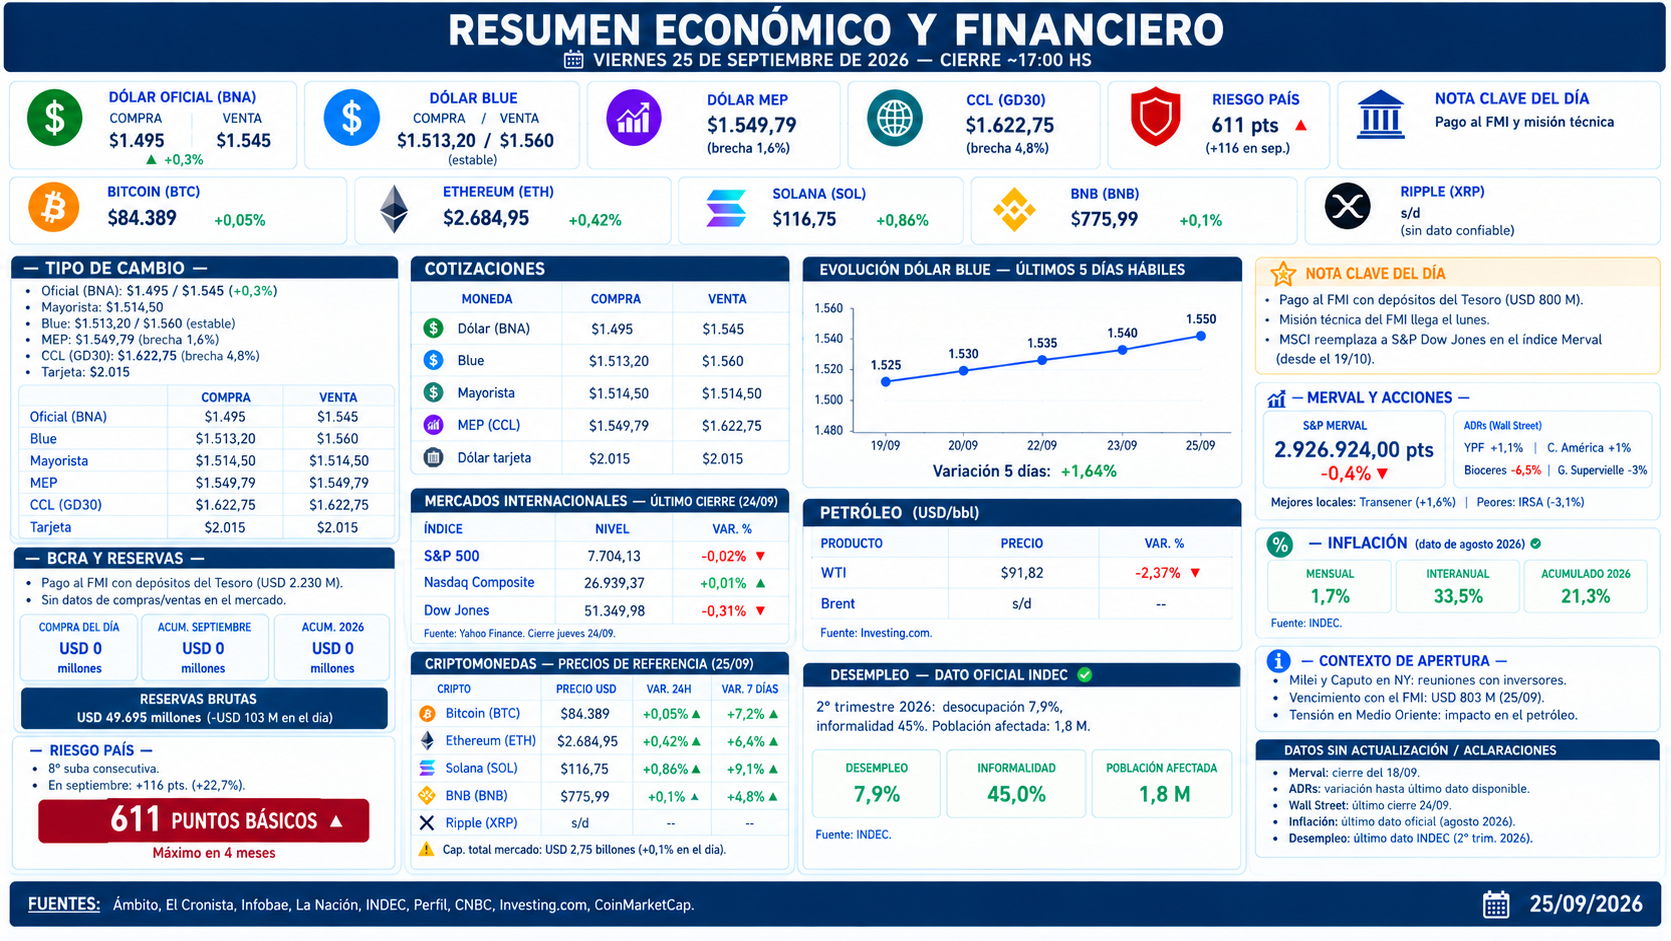
Datos del día: 25 de septiembre de 2026 — Cierre ~17:00 hs
TIPO DE CAMBIO
El dólar oficial minorista cerró en el Banco Nación a $1.495 para la compra y $1.545 para la venta, con una suba de $5 (+0,3%) respecto del cierre anterior, y ya marca su valor más alto del año. En dos ruedas acumuló una suba de $10. El promedio de entidades financieras relevado por el BCRA se ubicó en $1.542,76. El mayorista cerró en torno a $1.520, con una baja de 0,26%, en el límite más débil de su rango de 52 semanas. El dólar blue operó estable, a $1.513,20 para la compra y $1.560 para la venta. Entre los financieros, el MEP cerró en $1.549,79 y el CCL (referencia GD30) en $1.622,75. El dólar tarjeta, con el recargo del 30% de Ganancias, se ubicó en $2.015.
BCRA Y RESERVAS
El foco del día estuvo en el vencimiento de deuda con el FMI: el Tesoro utilizó los dólares que mantiene depositados en el Banco Central (unos USD 2.230 millones al 22/9) para adquirir Derechos Especiales de Giro y cancelar el pago, sin recurrir a las reservas propias de la entidad. No se informaron compras o ventas del BCRA en el mercado de cambios en esta jornada puntual; motivo: las fuentes de hoy se concentraron en la cobertura del pago al FMI y no publicaron el dato diario de intervención cambiaria. En cuanto a la meta con el organismo, el Gobierno ya había cumplido el objetivo de acumulación de reservas fijado para 2026 antes de agosto.
RIESGO PAÍS
El indicador de JP Morgan superó los 600 puntos y llegó a 611 puntos básicos hacia la tarde, extendiendo su suba por octava rueda consecutiva. En lo que va de septiembre acumula un salto de 116 unidades (+22,7%) y se ubica en niveles que no se registraban desde el 20 de marzo, cuando había cerrado en 633 puntos.
NOTA CLAVE DEL DÍA
El hecho más relevante de la jornada fue el pago de capital al FMI por unos USD 800 millones, afrontado con los depósitos del Tesoro en el BCRA. En paralelo, se confirmó que la misión técnica del organismo llegará el lunes a Buenos Aires para iniciar la tercera revisión del programa vigente, aunque sin la presencia del ministro Luis Caputo en esas reuniones. El mercado también empezó a descontar la incidencia de que MSCI reemplazará a S&P Dow Jones como administrador del índice Merval a partir del 19 de octubre, un cambio que puede afectar los flujos de fondos indexados hacia acciones argentinas.
MERVAL Y ACCIONES
El S&P Merval cedió por quinta rueda consecutiva y cerró en 2.926.924 puntos, una baja de 0,4% en pesos (equivalente a unos USD 1.800, -1,2% medido en dólares CCL). No se informó públicamente el rango de mínimo y máximo intradiario de la rueda de hoy; motivo: las coberturas disponibles reportaron solo el cierre. Entre los ADR y acciones que operan en Nueva York, las mayores caídas fueron para YPF (-2,2%), Transportadora de Gas del Sur (-2%) y Banco Macro (-1,6%); en la vereda opuesta, Corporación América subió 1%.
MERCADOS INTERNACIONALES
El último cierre disponible de Wall Street (jueves 24/9) mostró al S&P 500 con una baja marginal de 0,02%, a 7.704,13 puntos; el Nasdaq Composite subió apenas 0,01%, a 26.939,37 puntos; y el Dow Jones cayó 0,31%, a 51.349,98 puntos. La sesión estuvo marcada por la incertidumbre en Medio Oriente, que sostuvo tanto al petróleo como a los rendimientos de los bonos del Tesoro, cerca de máximos del año.
PETRÓLEO
El WTI cotiza en $91,82 por barril, con una baja de 0,37% en la rueda. No encontré una cotización específica y confiable del Brent para la fecha de hoy; motivo: las fuentes consultadas mostraban precios de días previos o proyecciones, sin un dato puntual verificado para el 25/9. En general, el mercado sigue de cerca las señales de reapertura del estrecho de Ormuz y los avances diplomáticos entre EE.UU. e Irán, que vienen aliviando la prima de riesgo geopolítico de las últimas semanas.
CRIPTOMONEDAS
Bitcoin (BTC) cotiza a USD 84.389, con una suba de 0,05% en 24 horas. Ethereum (ETH) se ubica en USD 2.684,95 (+0,42% diario). Entre las altcoins, BNB (Binance) opera a USD 775,99 (+0,1%) y Solana (SOL) a USD 116,75 (+0,86%). No encontré una cotización puntual y confiable de XRP (Ripple) para el día de hoy; motivo: las fuentes disponibles ofrecían solo proyecciones o datos de meses anteriores. La capitalización total del mercado cripto asciende a unos USD 2,75 billones, con una suba de 0,1% en el día; el volumen operado en 24 horas fue de USD 90.017 millones.
INFLACIÓN (INDEC)
El último dato oficial es el de agosto, publicado por el INDEC: el IPC subió 1,7% mensual, acumuló 21,3% en los primeros ocho meses de 2026 y marcó una variación interanual de 33,5%. Vivienda, agua, electricidad y gas (+2,8%) y Educación (+2,5%) lideraron las subas del mes.
DESEMPLEO (INDEC)
La tasa de desocupación llegó a 7,9% en el segundo trimestre de 2026, el nivel más alto desde el tercer trimestre de 2022, y afectó a unas 1,73 millones de personas en los 31 aglomerados urbanos relevados por la Encuesta Permanente de Hogares. La informalidad laboral alcanzó el 45% de los ocupados —unas 6,1 millones de personas—, un punto porcentual más que un año atrás. La tasa de actividad se ubicó en 48,9% y la de empleo en 45%.
CONTEXTO DE CIERRE
La jornada combinó señales mixtas: por un lado, el cumplimiento del pago al FMI y la expectativa por la misión técnica que llega el lunes; por otro, la suba sostenida del riesgo país por octava rueda consecutiva y la corrección del Merval, que resignó terreno junto con sus ADR más representativos. En el plano internacional, Wall Street se mantuvo prácticamente estable en su último cierre, mientras el petróleo modera su suba ante las expectativas de reapertura del estrecho de Ormuz. De cara a los próximos días, el mercado seguirá de cerca la revisión del FMI, la evolución del riesgo país y el cambio de administrador del índice Merval previsto para octubre.

Qué es y por qué se la compara con Vaca Muerta
Palermo Aike es una formación de roca shale ubicada en el sur de la provincia de Santa Cruz, dentro de la Cuenca Austral, cerca de El Calafate. Con 12.600 kilómetros cuadrados de extensión, es la segunda formación no convencional en importancia de la Argentina después de Vaca Muerta, y se estima que contiene recursos por 10.000 millones de barriles equivalentes de petróleo y 130 TCF de gas —alrededor de un tercio a la mitad del recurso que tiene Vaca Muerta, según distintas estimaciones.
Por sus características geológicas —profundidad del objetivo entre 3.000 y 3.500 metros, origen marino, extensión espacial— es la formación argentina más parecida a la roca madre de la Cuenca Neuquina. Eso alimentó, desde 2021, la expectativa de encontrar un «segundo Vaca Muerta».
Cómo viene el desarrollo hasta ahora
El primer pozo (2023-2024): YPF, como operadora, y CGC (Compañía General de Combustibles, del grupo Eurnekian), dueña del dominio minero del bloque, perforaron el primer pozo shale —Maypa.x-1— en el área Cañadón Deus, con una inversión inicial de unos US$28-30 millones. La perforación comenzó en septiembre de 2023 y culminó en febrero de 2024, con un tramo vertical de 3.574 metros y un horizontal de 1.036 metros, y 12 etapas de fractura.
Los resultados fueron discretos. Durante el ensayo de 102 días, el pozo acumuló apenas 769 m³ de petróleo, con caudales que se estabilizaron entre 16 y 7 m³/día. En los meses posteriores de producción efectiva (septiembre-noviembre de 2024), el promedio rondó entre 47 y 79 barriles diarios, muy lejos de los estándares de un pozo comercial en Vaca Muerta. El pozo terminó con un rendimiento de apenas 15% de hidrocarburos y 85% de agua, y fue cerrado/desactivado en diciembre de 2024 por su bajo rendimiento. El costo por metro cúbico de petróleo producido rondó los US$450, muy por encima de lo rentable.
Aun así, YPF destacó que el flowback produjo gas natural y condensado, lo que confirmó que el pozo está en una «ventana de madurez» de gas/condensado, y el CEO de YPF, Horacio Marín, lo calificó como parte de una «curva de aprendizaje» comparable a los primeros años de Vaca Muerta.
La segunda etapa (2025-2026): En 2025, YPF y el Gobierno de Santa Cruz firmaron un compromiso para perforar tres nuevos pozos exploratorios en las áreas La Azucena y El Campamento Este, con una inversión total estimada entre US$120 y US$150 millones. Las perforaciones, que alcanzarían profundidades cercanas a los 3.400 metros y requieren equipos capaces de operar a temperaturas de hasta 160°C, comenzaron el 1 de septiembre de 2025. En paralelo, YPF avanzó con sísmica 3D en los bloques, y hubo manifestaciones de interés de inversores extranjeros, entre ellos Corea del Sur.
Por qué no crece al ritmo de Vaca Muerta: las tres razones centrales
1. Los resultados geológicos todavía no confirman viabilidad comercial
El dato más simple es el más determinante: el primer pozo no dio resultados productivos sólidos. A diferencia de Vaca Muerta, donde ya hay más de una década de pozos, curvas de producción probadas y una cadena de proveedores consolidada, en Palermo Aike todavía no existe un solo pozo que demuestre productividad comercial sostenida. Todo lo demás —inversión, infraestructura, interés internacional— depende de que esa confirmación llegue.
2. Vaca Muerta concentra la infraestructura, los proveedores y el capital disponible
Acá está el corazón de la pregunta «¿acaso Vaca Muerta concentra todo?». La respuesta, según el analista de ABECEB Nicolás Bazán, es básicamente sí: Vaca Muerta hoy concentra todas las inversiones en infraestructura, proveedores y atención estratégica de las operadoras, y aun así solo alrededor del 10% de su área total está desarrollada. Es decir, ni siquiera Vaca Muerta agotó su propio potencial, lo que reduce el incentivo de las petroleras para asignar capital a una cuenca nueva, más cara y sin infraestructura.
Según datos citados por el Observatorio Petrolero Sur, en 2026 la explotación de no convencionales —básicamente Vaca Muerta— concentra casi el 90% de las inversiones petroleras del país, con un pico proyectado de US$12.373 millones. El propio Instituto Mosconi confirmó que Vaca Muerta ya explica el 70% del petróleo y el 61% del gas producidos en Argentina.
Palermo Aike no compite solo contra el costo de perforar en una roca nueva y más difícil (mayor temperatura y presión que Vaca Muerta, condiciones climáticas extremas en superficie). Compite contra la opción de seguir invirtiendo en una cuenca donde ya existe infraestructura, conocimiento técnico, proveedores, mano de obra especializada y una cadena industrial completa —el oleoducto VMOS (Vaca Muerta Oil Sur, 473 km, ~US$3.000 millones), gasoductos, plantas de GNL, puertos.
3. Falta infraestructura propia y el RIGI no está pensado para su escala actual
Palermo Aike no tiene un ducto dedicado: según Bazán, «sería necesario ampliar la red de la Cuenca Austral y eventualmente construir un ducto dedicado» para poder evacuar producción a escala. Esto la distingue de otras formaciones más chicas como Los Molles (que puede apoyarse en la infraestructura ya existente de Vaca Muerta) o Los Monos (que necesitaría reconectarse con la red del NOA).
Además, el Régimen de Incentivo para Grandes Inversiones (RIGI) —la principal herramienta de estímulo fiscal y cambiario que el Gobierno de Milei usó para catapultar los proyectos de Vaca Muerta (17 proyectos por US$145.000 millones aprobados)— exige, para proyectos nuevos onshore o de gas de exportación, inversiones mínimas de US$600 millones. Ninguna de las formaciones alternativas —incluida Palermo Aike— llega hoy a ese umbral, lo que las deja afuera del principal incentivo fiscal vigente. Del total de proyectos aprobados bajo el RIGI, minería (51%) y petróleo y gas (42%) concentran el 93% de las iniciativas, casi todas en Vaca Muerta, San Juan y Salta (litio).
El estado actual (septiembre de 2026)
A la fecha, Palermo Aike sigue en fase exploratoria, sin desarrollo comercial confirmado. Los tres nuevos pozos iniciados en septiembre de 2025 forman parte de esa segunda etapa de evaluación, con foco en profundizar el conocimiento geológico de las áreas La Azucena y El Campamento Este. En abril de 2026, YPF (a través de su CEO Horacio Marín) confirmó su compromiso de continuar la exploración durante el segundo semestre, en el marco de un nuevo esquema de incentivos provinciales impulsado por Santa Cruz (reducción de regalías, mayor previsibilidad regulatoria) para «nivelar el terreno» frente a Vaca Muerta. CGC, por su parte, también reforzó capital —aumento de US$150 millones aprobado en 2025— para sostener su apuesta en la cuenca.
El propio Marín ubicó a Palermo Aike como «el más prometedor» de los polos no convencionales fuera de Neuquén, dentro del plan de YPF de llevar las exportaciones de hidrocarburos del país por encima de los US$30.000 millones hacia 2031. Pero aclaró que las definiciones del pozo exploratorio serán determinantes para decidir si se avanza hacia un desarrollo a escala.
Qué falta para que despegue
Según la lectura de los especialistas consultados en la investigación de El Cronista, la secuencia lógica —y todavía pendiente— es:
- Más pozos de evaluación que confirmen productividad comercial competitiva (algo que el primer pozo no logró).
- Comprobación de rentabilidad a los precios y costos actuales, no solo presencia de roca madre.
- Construcción del midstream necesario (ductos, plantas de tratamiento) recién después de confirmada la viabilidad, no antes.
- Escala de inversión suficiente para acceder a incentivos como el RIGI, hoy fuera de alcance de estos proyectos.
- Desvío de atención y capital desde una Vaca Muerta que, pese a llevar más de una década de desarrollo, todavía tiene el 90% de su área sin explotar.
En síntesis: Palermo Aike no «no crece» por falta de potencial geológico —las rocas, según YPF y CGC, tienen características comparables o incluso mejores que algunos shales exitosos de Estados Unidos—, sino porque todavía no demostró productividad comercial, y porque compite en desventaja de infraestructura y de escala de incentivos contra una Vaca Muerta que sigue absorbiendo casi la totalidad de la inversión no convencional del país.
Fuentes
- Diario Río Negro, «Palermo Aike: la productividad de la Vaca Muerta de Santa Cruz se conocerá después del invierno» (10/12/2025)
- El Economista, «Palermo Aike: ¿otra Vaca Muerta en Santa Cruz? La respuesta está cada vez más cerca» (22/05/2024)
- Urgente24, «Palermo Aike (YPF-CGC) tuvo resultados iniciales discretos» (24/01/2025)
- Más Energía (vía ahoracalafate.com.ar), «Más datos de Palermo Aike: qué pasó con el primer pozo shale» (10/04/2025)
- Dinamicarg, «Palermo Aike no se rinde: YPF avanza hacia un nuevo pozo…» (26/02/2025)
- LMNeuquén/Más Energía, «Cómo avanza la segunda etapa de exploración de Palermo Aike» (23/03/2026)
- LMNeuquén/Más Energía, «YPF le puso fecha al segundo pozo shale de Palermo Aike» (09/04/2026)
- ArgenPorts, «YPF acelera Palermo Aike y confirma la perforación de un nuevo pozo shale» (09/04/2026)
- El Cronista, «No todo es Vaca Muerta: los 3 yacimientos de petróleo y gas que buscan multiplicar la producción» (septiembre 2026)
- Observatorio Petrolero Sur, «Los 13 años de Vaca Muerta y la farsa de bienestar colectivo» (25/08/2026)
- LetraP, «Vaca Muerta: por el RIGI, Pampa Energía y Vista aceleran inversiones por u$s10.300 millones» (22/07/2026)
- Patagonia Shale, «RIGI 2026: el mapa de las inversiones en Vaca Muerta» (02/06/2026)
- Al Sur Noticias, «Energía argentina: gobernadores y empresarios marcaron las claves para acelerar Vaca Muerta y las exportaciones de GNL» (23/08/2026)


Los bonos argentinos cortaron una racha de once ruedas de caídas

El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Caputo renovó el 100% de la deuda en pesos y ya mira octubre

Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Castigo en los mercados: qué resiste y qué preocupa de verdad

YPF proyecta que la producción de petróleo llegará al millón de barriles diarios por primera vez en la historia
-
 Noticiashace 7 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-
Perspectivashace 3 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-

 Mercadoshace 3 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Empresashace 4 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Noticiashace 4 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 6 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025