
Mercados
Del gas a la inteligencia artificial: la cadena de valor que podría redefinir la economía argentina


Cómo Vaca Muerta, el agua pesada, los reactores modulares y los data centers de IA forman un círculo virtuoso que nadie está terminando de conectar
Convergencia.tech & elfinancierodigital.com — Junio 2026
La pregunta que cambia todo
Argentina lleva décadas discutiendo cuánto gas y petróleo puede exportar. La pregunta tradicional, legítima y urgente, domina los titulares de la economía energética: cuántos barriles por día, a qué precio, por qué gasoducto, con qué socios.
Pero hay otra pregunta, más incómoda y más interesante, que apenas empieza a circular en los despachos técnicos y en los foros de política industrial: ¿qué pasaría si en lugar de exportar solo moléculas, el país exportara inteligencia computacional?
No es ciencia ficción. Es una cadena de valor que ya tiene sus primeros eslabones en movimiento. Vaca Muerta produce gas. Ese gas puede convertirse en agua pesada, insumo estratégico de reactores nucleares. Esos reactores pueden generar electricidad firme, constante y de bajo costo. Esa electricidad puede alimentar centros de datos de inteligencia artificial. Y esos centros de datos pueden exportar servicios digitales al mundo entero.
Cada paso existe. El desafío es conectarlos antes de que otro país lo haga.
Eslabón 1: Vaca Muerta, el punto de partida
La formación no convencional de la Cuenca Neuquina dejó de ser una promesa hace tiempo. Es ya una realidad macroeconómica de primera magnitud.
Argentina cerró 2025 con un superávit energético de USD 7.815 millones, el mayor registrado desde que existen datos según el INDEC. Las exportaciones de combustibles y energía alcanzaron USD 11.086 millones, un crecimiento interanual del 12,8%. El sector energético explicó siete de cada diez dólares del saldo comercial total del país.
La proyección es de crecimiento sostenido. El CEO de YPF, Horacio Marín, estimó en agosto de 2025 que las exportaciones de petróleo podrían alcanzar los USD 350.000 millones entre 2030 y 2050, condicionadas a inversiones de alrededor de USD 220.000 millones en infraestructura y extracción. Neuquén ya concentra el 65,5% de la producción de petróleo y el 72% del gas del país, con el 89% del gas proveniente de yacimientos no convencionales.
La Bolsa de Comercio de Rosario proyecta que 2026 será el segundo año más alto en producción gasífera de las últimas dos décadas, impulsado nuevamente por la Cuenca Neuquina. El gas natural sumará un crecimiento del 6,1% interanual, alcanzando un promedio de 99,3 millones de metros cúbicos diarios.
El cuello de botella es el transporte, no la producción. El oleoducto Vaca Muerta Oil Sur (VMOS), con una inversión privada de USD 1.700 millones, entrará en operación en julio de 2026 con capacidad inicial de 180.000 barriles diarios y alcanzará 550.000 barriles diarios en 2027. En paralelo, la ampliación del Gasoducto Perito Moreno, adjudicada a TGS con una inversión estimada de USD 700 millones, llevará la capacidad del sistema de 21 a 35 millones de metros cúbicos por día.
Inversión comprometida en este eslabón: más de USD 22.000 millones proyectados para sostener el crecimiento exportador. Retorno estimado: superávit energético de USD 9.000 millones en 2026, con perspectiva de escala hacia USD 12.000 millones en escenarios optimistas.
La pregunta es qué hacer con ese excedente de gas más allá de la exportación directa de moléculas.
Eslabón 2: El activo olvidado de Arroyito
A 1.200 kilómetros al sur de Buenos Aires, en la localidad neuquina de Arroyito, existe una instalación industrial única en el hemisferio sur que lleva años costando dinero sin producir nada.
La Planta Industrial de Agua Pesada (PIAP) fue inaugurada en 1993 por el presidente Carlos Menem, construida con una inversión cercana a los USD 1.000 millones y considerada desde entonces la planta de mayor capacidad de producción de agua pesada del mundo. Su diseño es para 200 toneladas anuales, distribuidas en dos líneas de 100 toneladas cada una. Cuando operó a pleno, en la segunda mitad de los años noventa, fue uno de los establecimientos industriales más sofisticados de América Latina.
Desde 2017, está detenida. Y según la CNEA, cuesta actualmente alrededor de USD 12 millones anuales solo para mantener la planta sin producir.
¿Qué es el agua pesada y por qué importa?
El agua pesada (óxido de deuterio, D₂O) es un insumo estratégico que parece agua común pero tiene propiedades físicas radicalmente distintas. Es indispensable como moderador y refrigerante en reactores nucleares de tecnología CANDU, usados en países como Canadá, India, China, Rumanía y Corea del Sur, además de las tres centrales nucleares argentinas (Atucha I, Atucha II y Embalse).
Su precio es el reflejo de su escasez: un litro puede costar 700 dólares o más. El mercado global del agua pesada fue valuado en aproximadamente USD 60.480 millones en 2024 y se proyecta que alcanzará USD 114.630 millones en 2033, creciendo a una tasa anual del 8%. Los principales productores actuales son Canadá (a través de Ontario Power Generation) e India (Heavy Water Board), con presencia menor de Rumanía y otros países con reactores CANDU.
Argentina, que fue uno de los pocos países del mundo con capacidad de producción industrial a escala, quedó fuera de ese mercado en 2017.
El nuevo capítulo: inversión privada y acuerdo con Canadá
A lo largo de 2025 y 2026, la PIAP pasó de ser un lastre presupuestario a convertirse en un activo codiciado.
En mayo de 2025, la CNEA y la empresa canadiense Candu Energy (parte del grupo Atkins Realis) firmaron un memorando de entendimiento para reactivar la planta. Candu Energy se comprometió a conseguir el financiamiento necesario a cambio de recibir producción futura de agua pesada, anticipando una demanda creciente si se concretan nuevos reactores tipo CANDU en Canadá y otros países.
En paralelo, el gigante químico alemán Linde también se acercó a la CNEA durante 2025 ofreciendo financiamiento para reactivar la PIAP a cambio de comprar la producción completa durante al menos cinco años.
El episodio más reciente, y el más concreto hasta ahora, se produjo el 19 de mayo de 2026: las firmas argentinas Saesa y Spark Energy Solutions presentaron ante la CNEA una iniciativa privada formal para reactivar la planta, con una inversión superior a los USD 120 millones y un plazo de ejecución estimado en 36 meses. El plan apunta a monetizar el gas de Vaca Muerta —el principal insumo en la estructura de costos de la producción de agua pesada— y exportar D₂O a los mercados nuclear, médico y tecnológico globales.
«Con su reactivación, Argentina entra al Top 5 de productores mundiales de agua pesada. Hoy le cuesta al país más de 12 millones de dólares al año sin producir nada. Nuestra propuesta convierte ese pasivo en un activo exportador de primer nivel», declaró Juan Bosch, presidente de Saesa.
La CNEA, por su parte, lanzó en enero de 2026 un proceso licitatorio abierto para encontrar un concesionario que invierta en el revamping de la planta. Las condiciones prevén que el ganador deberá asumir todos los costos operativos y pagar a la CNEA un canon de alrededor de USD 8 millones por año. Según fuentes del sector con conocimiento directo de la operación, ese canon representaría un beneficio neto de aproximadamente USD 20 millones anuales para la institución, ya que dejaría de gastar los USD 12 millones actuales de mantenimiento y pasaría a percibir los USD 8 millones adicionales.
Inversión requerida en este eslabón: USD 120 millones (iniciativa Saesa/Spark). Capacidad de producción a plena escala: 160-200 toneladas anuales de agua pesada. Retorno potencial: a USD 700 el litro, 160 toneladas representarían ingresos brutos de exportación del orden de los USD 112 millones anuales solo para este producto, en un mercado que crece al 8% anual y donde la oferta global es estructuralmente escasa.
Eslabón 3: Los reactores, la tecnología que ya existe
La reactivación del agua pesada no tiene sentido en el vacío. Su lógica más profunda es servir como puente hacia la siguiente capa de valor: la generación nuclear.
Argentina posee un capital tecnológico en materia nuclear que pocos países de ingreso medio pueden exhibir. La CNEA lleva más de siete décadas de desarrollo continuo. INVAP, la empresa rionegrina de tecnología de punta, ha exportado reactores de investigación a Egipto, Argelia, Australia y otros países. Y desde 2014, el país desarrolla su propio reactor modular de pequeña escala: el CAREM.
El CAREM: la deuda pendiente
El CAREM (Central Argentina de Elementos Modulares) es un pequeño reactor modular (SMR) de diseño íntegramente argentino, con seguridad pasiva y arquitectura integrada. El prototipo, en construcción cerca de Zárate sobre el predio de Atucha, tiene una potencia de 32 MW eléctricos —suficiente para abastecer a unos 120.000 habitantes— y fue concebido como base para versiones comerciales de hasta 120 MW por módulo.
Cuando la gestión Milei llegó al poder en diciembre de 2023, el CAREM registraba un avance cercano al 64% y acumulaba más de USD 600 millones invertidos. La obra fue detenida. Según el gobierno, la decisión respondió a una revisión de prioridades presupuestarias; críticos del sector señalan que se abandonó un proyecto estratégico a pocos pasos de la línea de llegada.
En marzo de 2025, el presidente del consejo de asesores de Milei anunció un giro: Argentina instalaría cuatro reactores ACR-300 en el sitio de Atucha, un diseño desarrollado por INVAP con una capacidad combinada de 1.200 MWe y la meta de tener la primera unidad operativa en 2030.
En junio de 2026, Argentina y Estados Unidos impulsaron en Buenos Aires una agenda regional para reactores modulares, con participación del OIEA y representantes de nueve países latinoamericanos. El secretario de Asuntos Nucleares, Federico Ramos Napoli, y el presidente de la CNEA, Martín Porro, encabezaron la delegación argentina. La reunión dejó en evidencia la tensión del momento: el país participa activamente en la agenda global de SMR, pero su propio reactor modular sigue paralizado.
El nuevo mapa: SMR para industria digital
Aquí aparece la conexión más novedosa del circuito.
Los grandes actores tecnológicos globales llevan años buscando fuentes de energía firme, limpia y predecible para alimentar sus centros de datos. Microsoft firmó un acuerdo para reactivar la planta de Three Mile Island en Pennsylvania. Google invirtió en startups de SMR. Amazon Web Services cerró contratos con compañías de energía nuclear.
La lógica es simple: un data center de IA de gran escala consume electricidad de manera constante, las 24 horas del día, los 365 días del año. Las energías renovables como el viento y el solar tienen intermitencia. El gas requiere emisiones. La nuclear, especialmente en formato modular, ofrece energía de base continua, de bajo costo marginal y con huella de carbono mínima.
Un campus de cuatro reactores ACR-300 con 1.200 MW de capacidad no solo abasteciéndola a la red eléctrica general, sino potencialmente dedicado en parte a alimentar infraestructura de cómputo intensivo, cambiaría completamente la ecuación de lo que Argentina puede ofrecer al mercado global de IA.
Inversión requerida en este eslabón: el costo estimado de los SMR tipo CAREM ronda los USD 4.000 por kW de capacidad instalada. Para 1.200 MW, eso implica una inversión del orden de los USD 4.800 millones, aunque los modelos comerciales de largo plazo con contratos de offtake pueden alterar significativamente la estructura financiera. Plazo: primera unidad potencialmente operativa en 2030 según los anuncios del gobierno.
Eslabón 4: Stargate Argentina y el negocio de los data centers
Mientras el debate nuclear sigue en la arena política, el mercado ya tomó decisiones.
En octubre de 2025, OpenAI y Sur Energy —una empresa creada por los argentinos Emiliano Kargieman (cofundador de Satellogic) y el fallecido Matías Travizano— anunciaron desde Casa Rosada la construcción de Stargate Argentina, un mega data center de IA en la Patagonia. La inversión estimada llega a USD 25.000 millones, lo que lo convierte en el proyecto de infraestructura privada más grande de la historia del país.
A plena escala, el nodo tendría 500 megavatios de capacidad computacional, más del triple de toda la demanda actual de la región patagónica. La primera fase arrancaría con unos 100 MW y escalaría progresivamente en dos o tres años. Sur Energy aportaría la infraestructura energética y de construcción, mientras OpenAI actuaría como offtaker —comprador garantizado de la capacidad computacional generada.
El proyecto se inscribirá en el Régimen de Incentivo para Grandes Inversiones (RIGI), que otorga beneficios impositivos y aduaneros a grandes proyectos.
¿Por qué la Patagonia? Tres razones concretas: cercanía a Vaca Muerta para acceso a energía; clima fresco ideal para la refrigeración de servidores, que es uno de los mayores costos operativos de un data center; y disponibilidad de fuentes renovables, especialmente eólicas, que abundan en la región.
La escala del negocio
El dato de contexto es revelador: CABASE presentó en mayo de 2026 un relevamiento de la infraestructura de centros de datos del país. El resultado muestra 13 centros de datos con apenas 32 MW instalados en total —contra la tendencia internacional donde los grandes operadores avanzan hacia campus de 1.000 a 2.000 MW.
El potencial de crecimiento es desproporcionado. La demanda de electricidad de los centros de datos a nivel global crecerá un 300% hacia 2035, según análisis del sector. Goldman Sachs anticipa un aumento del 165% solo para la demanda asociada a IA de aquí a 2030.
Los productos vinculados a la IA —semiconductores, servidores y equipos de telecomunicaciones— representaron el 42% del crecimiento total del comercio mundial de bienes durante el primer semestre de 2025, según datos del Ministerio de Relaciones Exteriores argentino, aunque constituyen menos del 10% del total de mercancías globales. La IA, en 2026, ya es el motor principal del intercambio económico internacional.
Inversión comprometida en este eslabón: USD 25.000 millones totales (Stargate Argentina), con una primera etapa de entre USD 7.000 y USD 10.000 millones. Empleo durante la construcción: entre 2.500 y 3.000 personas en fase operativa, más una demanda masiva de ingeniería civil, eléctrica y logística durante la construcción. Advertencia que hay que nombrar: los data centers son instalaciones altamente automatizadas. La fase operativa emplea pocas personas directas. El verdadero multiplicador de empleo y valor está en el ecosistema que se genera alrededor: startups, servicios, formación técnica, proveedores especializados.
La cadena completa: inversiones, plazos y retornos
| Eslabón | Inversión requerida | Plazo estimado | Retorno potencial |
|---|---|---|---|
| Vaca Muerta (infraestructura de transporte) | USD 22.000 M (proyectado) | 2026-2030 | Superávit energético USD 9.000-12.000 M/año |
| PIAP — Agua pesada | USD 120 M | 36 meses | USD 112+ M/año en exportaciones |
| Reactores modulares (ACR-300 x4) | ~USD 4.800 M | 2026-2030 | 1.200 MW de energía de base |
| Stargate Argentina — Data centers IA | USD 25.000 M | 2026-2030 | Exportación de servicios digitales a escala global |
La suma de estas cuatro capas representa un vector de transformación económica sin precedente en la historia argentina reciente. No hay otro país de la región con todos estos activos simultáneamente disponibles: hidrocarburo no convencional, planta de agua pesada, tecnología nuclear propia y un acuerdo con la principal empresa de IA del planeta.
Lo que falta: los riesgos que nadie quiere nombrar
Sería deshonesto presentar este circuito como un camino sin obstáculos.
El CAREM sigue detenido. Llegó al 64% de avance con más de USD 600 millones invertidos y fue paralizado por decisión política. La apuesta oficial ahora es el ACR-300 de INVAP, que tiene patente internacional pero no tiene prototipo construido. El salto de diseño a primera unidad operativa en 2030 es ambicioso.
Stargate Argentina es una carta de intención, no un contrato de obra. Entre la firma y la primera pala en tierra hay aprobaciones ambientales, negociaciones provinciales y la propia decisión final de inversión de OpenAI. El riesgo de que el proyecto quede como promesa es real y ha sido señalado por analistas del sector.
El riesgo del enclave. Si los data centers se estructuran como economías de enclave —capital completamente extranjero, equipos importados, exenciones fiscales plenas, repatriación de ganancias sin transferencia tecnológica— el beneficio neto para Argentina se limita a algunos puestos de trabajo calificados y al canon energético. La capacidad del país para negociar condiciones que maximicen el valor local será determinante.
La PIAP tiene historia de promesas incumplidas. Fue paralizada en 2017 luego de varios intentos fallidos de reactivación desde 2013. La iniciativa privada actual es la más concreta en años, pero el proceso licitatorio sigue abierto y los plazos de 36 meses son optimistas para una planta que lleva casi una década sin operar.
La infraestructura eléctrica argentina es insuficiente. La red existente, con cortes frecuentes y baja capacidad de transporte en zonas alejadas, es incompatible con las exigencias de un data center de 100 o 500 MW que necesita disponibilidad del 99,999%. Invertir en la cadena sin resolver la red sería construir sobre arena.
El cambio de paradigma: de exportar moléculas a exportar inteligencia
La economía digital cambió la unidad de valor. Durante décadas, el activo estratégico era el barril de petróleo. En la próxima economía, la unidad de cuenta es el token de cómputo.
Un megavatio conectado a un data center de IA no genera solo kilovatios-hora. Genera capacidad de entrenamiento de modelos, inferencia, simulación científica, procesamiento financiero y servicios globales en tiempo real. La energía no desaparece: se convierte en inteligencia exportable.
Los países que logren hacer esa conversión —transformar recursos naturales en infraestructura computacional— podrían capturar una fracción desproporcionada del crecimiento de la economía digital global. Las proyecciones de inversión en IA a nivel mundial para la próxima década hablan de billones de dólares, no de miles de millones.
Argentina tiene, simultáneamente, los recursos naturales, la capacidad tecnológica y el primer acuerdo de inversión para intentar ese salto. La pregunta que queda abierta no es técnica ni económica: es de voluntad política, capacidad institucional y velocidad de ejecución.
Porque en esta carrera, quizás el recurso más escaso ya no sea el gas.
Quizás sea el tiempo.
Fuentes
- Argentina.gob.ar — Agua pesada: un insumo estratégico para el futuro argentino (2023): https://www.argentina.gob.ar/noticias/agua-pesada-un-insumo-estrategico-para-el-futuro-argentino
- Argentina.gob.ar — La PIAP reiniciará sus actividades (2024): https://www.argentina.gob.ar/noticias/la-piap-reiniciara-sus-actividades-para-asegurar-la-provision-de-agua-pesada-para-las
- Argentina.gob.ar — CNEA avanza en reactivación PIAP (enero 2026): https://www.argentina.gob.ar/noticias/la-cnea-avanza-en-la-reactivacion-de-la-planta-industrial-de-agua-pesada-en-neuquen
- EconoJournal — CNEA busca concesionario para la PIAP (enero 2026): https://econojournal.com.ar/2026/01/cnea-concesionario-piap-agua-pesada/
- Parlamentario — Reactivan la PIAP con inversión privada (junio 2026): https://www.parlamentario.com/2026/06/04/reactivan-en-neuquen-la-planta-de-agua-pesada-con-inversion-privada/
- iProfesional — Reactivan la mayor planta de agua pesada del mundo (junio 2026): https://www.iprofesional.com/negocios/456493-reactivan-argentina-mayor-planta-de-agua-pesada-del-mundo-con-una-inversion-120-millones-dolares
- Mejor Energía — La Nación reactiva la PIAP (enero 2026): https://www.mejorenergia.com.ar/noticias/2026/01/26/5046-la-nacion-reactiva-la-piap-y-encomienda-a-la-cnea-una-licitacion-para-recuperar-la-produccion-de-agua-pesada
- GlobalPorts — Vaca Muerta impulsa apuesta por la PIAP (junio 2026): https://www.globalports.com.ar/reactivacion-piap-arroyito-vaca-muerta-agua-pesada-exportacion/
- Business Research Insights — Mercado global de agua pesada: https://www.businessresearchinsights.com/es/market-reports/heavy-water-market-120596
- Diario de Cuyo — Argentina y Canadá acuerdan reactivar PIAP (mayo 2025): https://www.diariodecuyo.com.ar/columnasdeopinion/argentina-y-canada-acuerdan-reactivar-planta-de-agua-pesada-en-neuquen-1732161.html
- Infobae — Argentina y la carrera por la IA (mayo 2026): https://www.infobae.com/economia/2026/05/17/argentina-y-la-carrera-por-la-inteligencia-artificial-ventajas-geograficas-energia-limpia-y-el-desafio-de-la-infraestructura/
- Infobae — Argentina frente al desafío de los data centers para IA (noviembre 2025): https://www.infobae.com/economia/2025/11/23/argentina-frente-al-desafio-de-los-centros-de-datos-para-inteligencia-artificial-inversiones-energia-y-futuro-digital/
- Infobae — OpenAI y Sur Energy: Stargate Argentina (octubre 2025): https://www.infobae.com/economia/2025/10/10/openai-y-sur-energy-invertiran-hasta-usd-25000-millones-para-construir-un-mega-data-center-para-inteligencia-artificial-en-la-patagonia/
- Bloomberg Línea — Las tres empresas detrás de Stargate Argentina (octubre 2025): https://www.bloomberglinea.com/latinoamerica/argentina/las-tres-empresas-detras-de-la-mega-inversion-de-data-centers-en-argentina-respaldada-por-openai/
- Segundo Enfoque — El data center de OpenAI en la Patagonia (mayo 2026): https://segundoenfoque.com/el-data-center-de-openai-en-la-patagonia-usd-25-000-millones-vaca-muerta-y-la-apuesta-de-argentina-por-la-ia/
- CABASE — Argentina frente a la oportunidad histórica (mayo 2026): https://www.cabase.org.ar/argentina-frente-a-la-oportunidad-historica-la-ia-impulsa-inversiones-en-infraestructura-digital/
- Infobae — Vaca Muerta necesita USD 22.000 millones (marzo 2026): https://www.infobae.com/economia/2026/03/17/vaca-muerta-necesita-usd-22000-millones-de-inversion-para-sostener-el-salto-exportador-segun-un-informe-privado/
- Ambito — Vaca Muerta impulsa producción récord (mayo 2026): https://www.ambito.com/energia/vaca-muerta-impulsa-una-produccion-record-y-la-argentina-se-acerca-al-mayor-nivel-petrolero-su-historia-n6274496
- Diario de Cuyo — Proyección exportaciones USD 350.000 millones (agosto 2025): https://www.diariodecuyo.com.ar/columnasdeopinion/preven-exportaciones-de-us-350-000-millones-en-petroleo-entre-2030-y-2050-1763569.html
- Bloomberg Línea — Vaca Muerta y exportaciones de gas (febrero 2026): https://www.bloomberglinea.com/latinoamerica/argentina/exportaciones-desde-vaca-muerta-podrian-cambiar-el-mercado-regional-de-gas-segun-fitch/
- Espacio Tech — Argentina y EE.UU. impulsan agenda de SMR (junio 2026): https://www.espaciotech.net/2026/06/04/argentina-y-ee-uu-impulsan-en-buenos-aires-una-agenda-regional-para-reactores-modulares/
- World Nuclear Association — Argentina Nuclear Outlook: https://world-nuclear.org/our-association/publications/world-nuclear-outlook-report/argentina—world-nuclear-outlook-report
- Argentina.gob.ar — Pequeños reactores modulares / CAREM: https://www.argentina.gob.ar/cnea/carem
- Wikipedia ES — CAREM: https://es.wikipedia.org/wiki/Carem
- Pulitzer Center — AI Mega Data Centers en Latinoamérica (abril 2026): https://pulitzercenter.org/stories/ai-mega-data-centers-how-they-are-regulated-latin-america-and-europe-and-what-might-happen
- Chequeado — OpenAI y Sur Energy (octubre 2025): https://chequeado.com/el-explicador/openai-y-sur-energy-anunciaron-una-inversion-para-construir-un-data-center-de-ia-en-la-argentina-que-beneficios-y-desafios-plantea/
- Unidiversidad — Riesgos y oportunidades de Stargate Patagonia (octubre 2025): https://www.unidiversidad.com.ar/cuales-son-los-riesgos-y-las-oportunidades-de-instalar-un-mega-datacenter-en-la-patagonia/
- Perfil — Un data center como Stargate puede tener más de cien empleados (noviembre 2025): https://www.perfil.com/noticias/protagonistas/un-data-center-como-el-de-stargate-argentina-puede-tener-mas-de-cien-empleados.phtml
SEGUNDA PARTE DE QUE INGRESO ESTAMOS HABLANDO PARA ARGENTINA
Los números concretos, eslabón por eslabón
Acá va el cuadro completo con las cifras más sólidas que pude verificar, y los plazos realistas:
Contexto de base: dónde está Argentina hoy
En 2025, la suma de exportaciones de bienes y servicios escaló hasta los USD 105.200 millones, un máximo histórico. El sector de servicios registró USD 18.000 millones. Y dentro de eso, las exportaciones de servicios basados en la Economía del Conocimiento alcanzaron los USD 9.600 millones en 2025, un crecimiento del 8,1% interanual, consolidándose como el tercer complejo exportador del país. ArgentinaArgentina.gob.ar
Es decir: el punto de partida de la «capa digital» argentina hoy es USD 9.600 millones anuales. Todo lo que sigue va por encima de esa base.
Eslabón 1 — Vaca Muerta (ya en marcha)
¿Cuánto genera? Argentina cerró 2025 con un superávit energético de USD 7.815 millones, con exportaciones de combustibles y energía de USD 11.086 millones. Infobae
¿Para cuándo escala? El CEO de YPF, Horacio Marín, proyectó que las exportaciones de petróleo podrían alcanzar los USD 350.000 millones acumulados entre 2030 y 2050, condicionadas a inversiones de alrededor de USD 220.000 millones. En el corto plazo, el superávit energético rondaría los USD 9.000 millones en 2026, impulsado por un fuerte salto exportador, según la consultora Economía & Energía. diariodecuyoLenergygroup
Síntesis: este eslabón ya produce. El crecimiento es lineal y predecible. Aporta el gas barato que hace viable todo lo demás.
Eslabón 2 — Agua pesada (2027-2029 si la iniciativa privada avanza)
¿Cuánto puede generar? Con 160 toneladas anuales de producción (capacidad real de una línea) y un precio de mercado de USD 700 el litro, el ingreso bruto de exportación ronda los USD 112 millones anuales solo por este producto. El mercado global crece al 8% anual y la oferta es estructuralmente escasa. Con la reactivación, Argentina entraría al Top 5 de productores mundiales, según Juan Bosch, presidente de Saesa. iProfesional
¿Para cuándo? El plazo de ejecución de la iniciativa privada de Saesa y Spark se estima en 36 meses, lo que ubica la primera producción en 2029 si el proceso licitatorio se resuelve en 2026. No es una cifra enorme en términos macroeconómicos, pero es un activo estratégico de alto valor agregado que hoy no existe. GlobalPorts
Eslabón 3 — Reactores modulares (2030 en adelante, con incertidumbre)
Este es el eslabón más incierto. En marzo de 2025, el gobierno anunció la instalación de cuatro reactores ACR-300 de INVAP con capacidad combinada de 1.200 MWe y la meta de tener la primera unidad operativa en 2030. World Nuclear Association
En términos de ingreso directo, la generación nuclear no exporta electricidad en sí misma —la consume la infraestructura local. Su valor está en habilitar los eslabones siguientes: energía de base, firme, continua y barata para alimentar data centers sin depender de la intermitencia renovable. Un campus de 1.200 MW nucleares dedicado a cómputo es lo que hace posible la escala siguiente.
Eslabón 4 — Data centers de IA: el número que cambia todo
Acá está la cifra que más impacta, y viene de la propia fuente del proyecto.
Kargieman, cofundador de Sur Energy, lo explicó sin rodeos: «La manera en que un data center de este estilo contribuye al país es generando una línea de exportación de servicios de cómputo. El data center cuesta USD 25.000 millones. Hay que amortizarlo en veinte años. Quiere decir que en ese plazo vas a tener que generar servicios de exportación de cómputo por un monto superior a esos 25.000 millones de dólares. Son servicios de exportación de miles de millones de dólares al año.» LA NACION
Un análisis independiente lo cuantifica: si el proyecto factura, como estiman las proyecciones base, unos USD 18.000 millones al año, el ingreso neto para el país —después de energía, salarios y reinversión local— podría rondar entre USD 6.000 y 8.000 millones anuales. Mi blog personal
¿Para cuándo? El objetivo declarado es comenzar la construcción en 2026 con la idea de tenerlo operativo a principios de 2027 y empezar a escalar hasta su capacidad máxima. La primera etapa es de 100 MW; la plena escala de 500 MW llevaría dos o tres años más. Pulitzer Center
El cuadro integrado: qué podría sumar la cadena completa
| Eslabón | Ingreso anual proyectado | Cuándo |
|---|---|---|
| Vaca Muerta (energía, base actual) | USD 9.000–12.000 M/año (superávit) | Ya hoy, creciendo |
| Agua pesada (PIAP reactivada) | USD 112 M/año | 2029 (si el proceso avanza en 2026) |
| Reactores modulares (habilitador) | Habilita los eslabones siguientes | 2030+ |
| Stargate Argentina fase 1 (100 MW) | USD 1.500–2.500 M/año est. | 2027-2028 |
| Stargate Argentina escala plena (500 MW) | USD 8.000–18.000 M/año est. | 2030-2032 |
| Economía del conocimiento (base actual) | USD 9.600 M/año (2025) | Creciendo al 8% anual |
La dimensión del cambio
Para ponerlo en perspectiva: la economía del conocimiento apunta a generar USD 30.000 millones en exportaciones en los próximos años, según proyecciones del sector. Si Stargate Argentina opera a plena escala, esa vertical de cómputo sola casi iguala o supera todo lo que hoy exporta el conocimiento argentino junto. La Política Online
Y hay un dato de contexto global que explica por qué la apuesta tiene sentido: para lograr una rentabilidad del 10% sobre la inversión global prevista en data centers hasta 2030, el sector necesitaría USD 650.000 millones en ingresos anuales recurrentes. Entre 2026 y 2030 se necesitarán 122 GW de nueva capacidad de centros de datos. Argentina no tiene que capturar un mercado —solo tiene que capturar una fracción ínfima de uno que ya existe y crece a tasas del 33% anual. Renta 4
La advertencia que no se puede omitir
El cómputo es imprescindible, pero se queda con una porción menor de la torta. Si Argentina se limita a ser proveedora de «electricidad digital» habrá dado un paso, pero seguirá condenada al eslabón de menor margen, como ya le ocurrió con otros recursos naturales. La infraestructura puede atraer inversiones y aportar divisas, pero solo se vuelve palanca de desarrollo cuando empuja hacia arriba el resto de la cadena. El Economista
El riesgo del enclave es real. La diferencia entre exportar cómputo crudo y desarrollar servicios de IA propios es la misma que entre exportar soja y exportar alimentos procesados. La infraestructura es condición necesaria. No es suficiente.
Conclusión en un número: si los cuatro eslabones se conectan y ejecutan en los plazos declarados, hacia 2032 Argentina podría estar generando entre USD 20.000 y 30.000 millones anuales adicionales en exportaciones digitales y energéticas de nueva generación —sobre una base exportadora total que hoy ya alcanzó los USD 105.000 millones. No es inevitable. Tampoco es imposible.
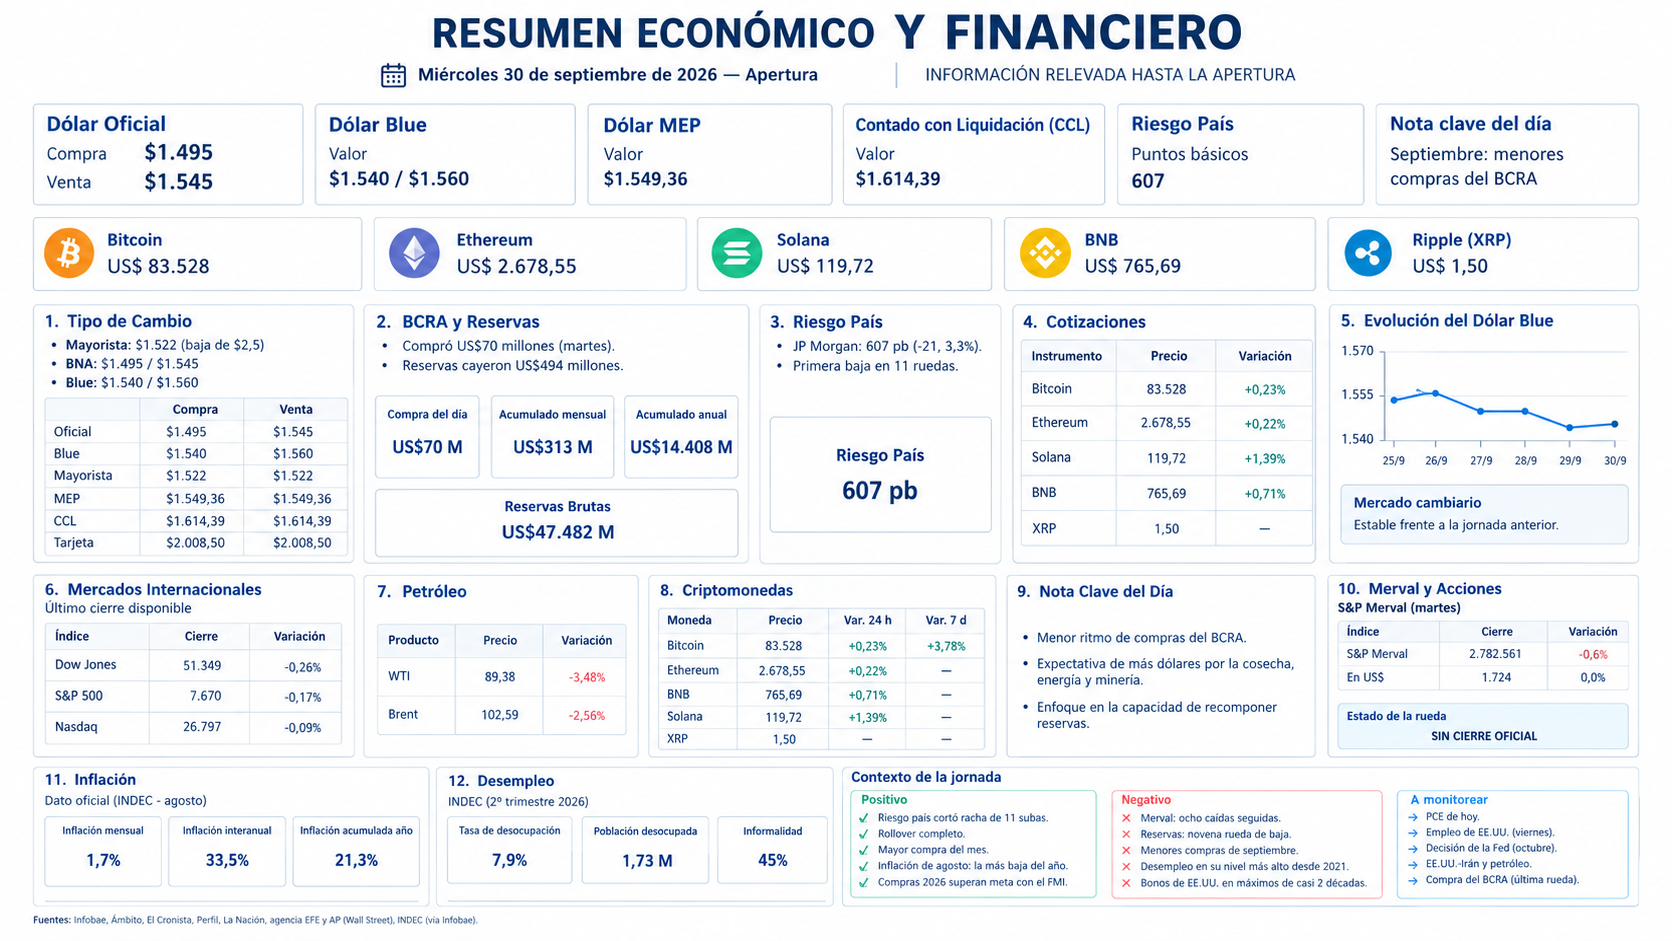
Datos del día: miércoles 30 de septiembre de 2026 — Apertura
TIPO DE CAMBIO
El dólar oficial llega a la última rueda de septiembre sin cambios: en el Banco Nación cotiza a $1.495 para la compra y $1.545 para la venta, el mismo nivel de ayer. En el mes acumula una suba de $15 (septiembre arrancó en $1.530) y queda $65 por encima del cierre de 2025 ($1.480). El mayorista cerró el martes en $1.522, con una baja de $2,5, y se ubica unos $396 (26%) por debajo del techo de la banda, fijado en $1.918,07. Desde el inicio de 2026 las bandas se actualizan al ritmo del último dato de inflación. Dólar hoy: a cuánto cotiza el oficial en los bancos de la City este miércoles 30 de septiembre – El Cronista +4
El dólar blue se ofrece a $1.540 para la compra y $1.560 para la venta, sin variación frente a ayer, cuando cerró con una baja de $5 tras haber llegado a $1.565. Igualó así el valor con el que terminó agosto ($1.555), más $5. Dólar hoy: a cuánto cotiza este miércoles 30 de septiembre +2
Entre los financieros, el MEP opera a $1.549,36 (brecha de 1,8% con el oficial), el CCL a $1.614,39 (brecha de 6,1%) y el dólar tarjeta a $2.008,50. El dólar cripto se ubica en $1.613,28 según Bitso. Las cotizaciones muestran estabilidad frente a la jornada anterior. Aclaración: los valores de hoy son de la previa; la rueda mayorista todavía no operó. ÁmbitoLA NACION
BCRA Y RESERVAS
El Banco Central compró US$70 millones el martes, la mayor cifra diaria de septiembre, pero las reservas brutas cayeron US$494 millones por pagos internacionales y movimientos de fin de mes. Las reservas cerraron en US$47.482 millones, su nivel mínimo del mes y encadenaron su novena baja consecutiva. El BCRA compró la mayor cantidad de dólares en el mes, pero las reservas volvieron a caer +2
En septiembre las compras suman US$313 millones, frente a los US$768 millones de agosto. Para superar el registro de agosto, el BCRA debería comprar más de US$366 millones en la última rueda hábil del mes, algo poco probable. En lo que va de 2026 las compras acumulan US$14.408 millones desde enero, cifra que supera la meta anual de US$10.000 millones acordada con el FMI, es decir, más de 44% por encima del objetivo. La compra de hoy y el stock de reservas se conocerán después del cierre del mercado. El Banco Central hizo la mayor compra de dólares del mes, pero no pudo evitar una nueva caída de las reservas | Perfil +3
RIESGO PAÍS
El riesgo país de JP Morgan cerró el martes en 607 puntos básicos, con una baja de 21 puntos (3,3%), tras una suba de los bonos soberanos de hasta 1,1%. La baja fue la primera en 11 ruedas. El lunes había tocado 642 puntos, su nivel más alto de 2026. Los Globales mejoraron 0,7% en promedio. La licitación del Tesoro del lunes tuvo un rollover de 100,08% sobre los vencimientos. El riesgo país se descomprimió y cayó 21 unidades, aunque se mantuvo por encima de los 600 puntos | Radio Pacú +4
El contexto externo sigue exigente: el bono estadounidense a 30 años alcanzó 5,62%, su nivel más alto desde 2002, y el de 10 años llegó a 5,29%, máximo desde 2007. El valor de apertura de hoy no estaba disponible al momento de esta nota. Infobae
NOTA CLAVE DEL DÍA
Septiembre se despide con el menor ritmo de compras del BCRA en 2026. Las compras del mes son las más bajas del año por lejos, por la baja liquidación de la cosecha. El Central sostiene que no acelerará las compras si no aparecen excedentes genuinos de oferta. Hacia el cierre del año, la expectativa oficial es un mayor ingreso de dólares por la cosecha de trigo, el sector energético y la minería. El impacto esperado es un mercado atento al flujo de divisas: con reservas en baja y dólar quieto, lo que se mire será la capacidad de recomponer el stock en el último trimestre. El BCRA compró la mayor cantidad de dólares en el mes, pero las reservas volvieron a caer +2
MERVAL Y ACCIONES
El S&P Merval cerró el martes en 2.782.561 puntos, con una baja de 0,6%, y extendió a ocho ruedas su racha negativa, en la que perdió 9,1%. Medido en dólares se mantuvo estable en US$1.724. El índice está 17,7% por debajo de su máximo de cierre de 3.379.772 puntos, del 22 de julio. El mínimo y el máximo de la sesión no figuraban en las fuentes consultadas, y la rueda de hoy todavía no abrió. Jornada financiera: el riesgo país bajó y se acercó a los 600 puntos, pero la Bolsa porteña cayó por octava rueda seguida – Infobae +2
En el panel líder, Transportadora de Gas del Norte lideró las bajas (-4%) y las subas fueron para Edenor (2,1%) y Bolsas y Mercados (3,4%). En Wall Street, los ADRs argentinos terminaron mixtos, con caídas de Bioceres (-3,5%), Cresud (-2,4%), YPF (-2,1%), IRSA (-1,9%), Loma Negra (-1,8%) y Central Puerto (-1,2%). Las fuentes no detallan cuáles ADRs subieron. RadiopacuÁmbito
MERCADOS INTERNACIONALES
Wall Street cerró el martes en baja: el Dow Jones cayó 0,26% (51.349 puntos), el S&P 500 0,17% (7.670) y el Nasdaq 0,09% (26.797). Pesaron los rendimientos de los bonos del Tesoro estadounidense. La atención está en el índice PCE, previsto para hoy, y el informe de empleo del viernes; tras declaraciones de John Williams, la probabilidad de una suba de tasas de la Fed en octubre bajó a 51,5%. Wall Street cierra rojo y el bono del Tesoro a 30 años alcanza nivel más alto desde 2002 – Mundo – ABC Color +2
PETRÓLEO
El crudo cerró a la baja el martes: el Brent cedió 2,56% hasta US$102,59 y el WTI cayó 3,48% hasta US$89,38 por barril. La baja se explicó porque Arabia Saudita reactivó el oleoducto Este-Oeste, lo que mejoró el flujo de exportaciones desde Medio Oriente. Los precios de apertura de hoy no estaban disponibles al momento de la nota. InfobaeInfobae
CRIPTOMONEDAS
Bitcoin cotiza a US$83.528 (+0,23% en 24 horas y +3,78% en siete días); Ethereum, a US$2.678,55 (+0,22%); BNB, a US$765,69 (+0,71%); Solana, a US$119,72 (+1,39%); y XRP, a US$1,50. El capitalizado total del mercado cripto es de unos US$2,73 billones, con una suba de 0,38% en el día. No se consiguió la variación de siete días de ETH, BNB, SOL y XRP, ni la de 24 horas de XRP, en la fuente consultada. LA NACIONLA NACION
INFLACIÓN
El último dato oficial del INDEC corresponde a agosto: 1,7% mensual, 33,5% interanual y 21,3% acumulado en 2026. Es el registro mensual más bajo desde junio de 2025 y quedó por debajo del 2,1% de julio. C5NCriteria
DESEMPLEO
El INDEC informó que la desocupación del segundo trimestre de 2026 fue de 7,9%, frente a 7,8% del primer trimestre y 7,6% de un año atrás, y afecta a 1,73 millones de personas. La informalidad se ubicó en 45%, con alza interanual e intertrimestral. InfobaeInfobae
CONTEXTO DE LA JORNADA
Del lado positivo, el riesgo país cortó una racha de 11 subas, el rollover de la licitación fue completo, el BCRA hizo su mayor compra del mes y el dólar se mantiene quieto, lejos del techo de la banda. La inflación de agosto fue la más baja del año y las compras acumuladas de 2026 superan la meta anual con el FMI.
Del lado negativo, el Merval llegó a ocho caídas seguidas, las reservas cayeron por novena rueda y septiembre cerraría con las menores compras del año. El desempleo está en su nivel más alto desde 2021 y los rendimientos de los bonos estadounidenses siguen en máximos de casi dos décadas.
Factores a monitorear: el PCE de hoy, el informe de empleo estadounidense del viernes, la decisión de la Fed en octubre, las negociaciones entre Estados Unidos e Irán y su efecto sobre el petróleo, y el dato de compras del BCRA en la última rueda de septiembre.
Fuentes: Infobae, Ámbito, El Cronista, Perfil, La Nación, agencia EFE y AP (Wall Street), INDEC (vía Infobae).

Los bonos argentinos cortaron una racha de once ruedas de caídas y el riesgo país retrocedió a 604 puntos, con el Banco Central haciendo su mayor compra de dólares del mes. Con un dólar estable, las metas con el FMI superadas y la expectativa de más divisas del agro, la energía y la minería, el mercado encuentra un punto de apoyo para el último trimestre del año.
El martes 29 de septiembre fue un día de alivio para los activos argentinos. El riesgo país, el indicador de JP Morgan que mide el sobreprecio que exigen los inversores por la deuda local, bajó a 604 puntos básicos (algunos medios reportaron 607), unos 20 puntos menos que el cierre del lunes, y cortó una racha de once ruedas consecutivas de suba. Los bonos Globales rebotaron 0,7% en promedio y la mejora fue amplia: el AL41 subió 1,1%, el AL30 y el AO29 ganaron 1%, el AN29 avanzó 0,9% y el AL35 sumó 0,8%. Un dato alentador es que los títulos de mayor duración, que habían concentrado el castigo de las últimas ruedas, fueron los que mostraron la recuperación más consistente. La foto se completa con un dato de perspectiva: el indicador venía de tocar 642 puntos el lunes y hoy se acerca nuevamente al umbral de los 600, en un año en el que llegó a marcar un piso de 403 puntos el 7 de julio.
El Banco Central acompañó con su mejor rueda compradora del mes. Adquirió USD 70 millones, la mayor cifra diaria desde el 28 de agosto, y explicó cerca del 8% del volumen operado en el mercado de cambios. La señal importa porque llegó en un contexto de estabilidad cambiaria: el dólar oficial cierra septiembre con una suba de apenas $15 respecto del inicio del mes, en torno a los $1.545 en el Banco Nación, y el mayorista cotiza en $1.542, muy lejos del techo de la banda, hoy en $1.916. En el acumulado del año, el BCRA incorporó USD 14.408 millones a las reservas, una cifra que supera con holgura la meta de USD 10.000 millones acordada con el FMI, y el ministro Luis Caputo proyecta que las compras podrían superar los USD 19.000 millones al cierre de 2026. La baja de las reservas brutas de este martes, hasta USD 47.482 millones, respondió en buena medida a movimientos técnicos de fin de mes, como pagos a organismos internacionales y salidas de depósitos bancarios, que se revertirían a comienzos de octubre.
Los fundamentos locales también ofrecen argumentos para el optimismo. Los analistas de Mills Capital destacaron que el impacto de la reciente suba del riesgo país se limita al propio indicador y a la valuación de los activos, mientras que el tipo de cambio, las tasas, las reservas y la inflación se mantienen controlados gracias al ancla fiscal. El Gobierno presentó un Presupuesto 2027 con una meta de superávit primario de 1,3% del PBI, y en el mercado de deuda en pesos el Ministerio de Economía logró un rollover de 100,1%, al adjudicar 8,62 billones de pesos frente a vencimientos por 8,61 billones. También hay demanda de crédito internacional para el sector privado y las provincias: durante septiembre empresas y provincias colocaron USD 3.174 millones en el exterior, una señal de que el mercado sigue abierto para emisores argentinos, aun cuando el Tesoro deba convalidar tasas más altas.
Hacia adelante, la agenda apunta a un escenario de compresión gradual si se combinan varios factores. Fuentes del Banco Central prevén un fuerte ingreso de divisas en el último tramo del año, impulsado por la cosecha de trigo y por las exportaciones de energía y minería, con Vaca Muerta como protagonista, a las que describieron como un tsunami de petróleo, gas y minería. Los analistas coinciden en que una mejora en la acumulación de reservas, mayor claridad sobre el financiamiento de los vencimientos de 2027, que superan los USD 20.000 millones, y un contexto internacional más favorable podrían generar las condiciones para que el riesgo país siga bajando. El principal factor externo a seguir es el rendimiento de los bonos del Tesoro de Estados Unidos, que llegó a 5,11% con la Reserva Federal en un sendero de tasas al alza. Con esa variable como principal incógnita, el rebote de este martes deja al mercado con un punto de apoyo y a la Argentina con margen para seguir acumulando reservas en los meses que vienen.
Fuentes:
Infobae, Bajó el riesgo país: los bonos argentinos rebotaron este martes luego de 11 ruedas consecutivas de caída: https://www.infobae.com/economia/2026/09/29/baja-el-riesgo-pais-los-bonos-argentinos-rebotan-este-martes-luego-de-11-ruedas-consecutivas-de-caida/
Infobae, El Banco Central aceleró la compra de dólares, pero cerraría septiembre con el menor nivel de adquisiciones del año: https://www.infobae.com/economia/2026/09/29/el-banco-central-acelero-la-compra-de-dolares-pero-cerraria-septiembre-con-el-menor-nivel-de-adquisiciones-del-ano/
Infobae, La deuda soberana enfrenta vencimientos por USD 20.000 millones en 2027: https://www.infobae.com/economia/2026/09/28/la-deuda-soberana-enfrenta-vencimientos-por-usd-20000-millones-en-2027-en-medio-de-la-incertidumbre-electoral/
Infobae, Por qué sube el riesgo país de Argentina y cómo afecta a la economía: https://www.infobae.com/economia/2026/09/25/por-que-sube-el-riesgo-pais-de-argentina-y-como-afecta-a-la-economia/
Infobae, Dólar hoy: a cuánto operaron todas las cotizaciones este martes 29 de septiembre: https://www.infobae.com/economia/2026/09/28/dolar-hoy-a-cuanto-operan-todas-las-cotizaciones-minuto-a-minuto-este-lunes-28-de-septiembre/
Ámbito, Los bonos en dólares ensayan una recuperación después de que el riesgo país tocara máximos de seis meses: https://www.ambito.com/finanzas/los-bonos-dolares-ensayan-una-recuperacion-despues-que-el-riesgo-pais-toque-maximos-seis-meses-n6327900
Ámbito, El BCRA realizó la mayor compra del mes, pero las reservas cayeron por novena rueda consecutiva: https://www.ambito.com/finanzas/el-bcra-realizo-la-mayor-compra-del-mes-pero-las-reservas-cayeron-novena-rueda-consecutiva-n6328158
Ámbito, Riesgo país cerca de los 630 puntos: hasta dónde puede subir y cuánto puede complicar al Gobierno: https://www.ambito.com/finanzas/riesgo-pais-cerca-los-640-puntos-donde-puede-subir-y-cuanto-puede-complicar-al-gobierno-n6327491
Perfil, Los mercados argentinos descomprimieron y el riesgo país cayó hasta los 607 puntos: https://www.perfil.com/noticias/economia/los-mercados-argentinos-descomprimen-tras-el-salto-del-riesgo-pais-que-cae-hasta-los-604-puntos-a40.phtml
Perfil, El Banco Central hizo la mayor compra de dólares del mes, pero no pudo evitar una nueva caída de las reservas: https://www.perfil.com/noticias/economia/el-banco-central-realizo-la-mayor-compra-de-dolares-del-mes-pero-no-pudo-evitar-una-nueva-caida-de-las-reservas-a40.phtml
Diario de Cuyo, Respiro en los mercados: el riesgo país bajó con fuerza y se acercó a los 600 puntos: https://www.diariodecuyo.com.ar/economia/respiro-los-mercados-el-riesgo-pais-fuerza-y-se-acerco-los-600-puntos-n6584421
Urgente24, BCRA compró US$70 M, pero septiembre marca un freno en la acumulación de reservas: https://urgente24.com/dinero/bcra-compro-us70-m-pero-septiembre-marca-un-freno-la-acumulacion-reservas-n633705
El Cronista, DÓLAR HOY: a cuánto cotiza el oficial en los bancos de la City este martes 29 de septiembre: https://www.cronista.com/finanzas-mercados/dolar-hoy-a-cuanto-cotiza-el-oficial-en-los-bancos-de-la-city-este-martes-29-de-septiembre/
El Cronista, Los bonos de EE.UU. rinden cada vez mejor y el mercado mide el impacto en los activos argentinos: https://www.cronista.com/finanzas-mercados/los-bonos-de-eeuu-rinden-cada-vez-mejor-y-el-mercado-mide-el-impacto-en-los-activos-argentinos/
La nota mantiene los riesgos en un lugar secundario, pero no los oculta: los Treasuries y los vencimientos de 2027 siguen ahí. Si querés todavía más entusiasmo, puedo subir el tono, aunque conviene no borrar esos dos puntos para no perder rigor.
¿Llega el rebote? El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta
Los bonos cortaron una racha negra de 11 ruedas. Detrás del alivio quedan tasas récord en Estados Unidos, reservas que se acumulan más lento y un 2027 cargado de vencimientos y elecciones.
El respiro de este martes
Tras varias jornadas de tensión, el riesgo país retrocedió a 604 puntos básicos y cortó una racha de 11 ruedas consecutivas de suba. Infobae informó 607 puntos, una diferencia habitual entre las mediciones de cierre. En ambos casos la baja fue de unos 20 puntos. El lunes el indicador había tocado 642 puntos durante la sesión, su nivel más alto de 2026. Diario de CuyoInfobae
El rebote alcanzó a casi toda la curva. Entre los Bonares, el AL41 subió 1,1%, el AL30 y el AO29 ganaron 1% y el AL35 avanzó 0,8%. La excepción fue el GD30, que cayó 2,9%. Los bonos largos, que habían recibido el mayor castigo, tuvieron la recuperación más consistente. Ámbito
Un alivio, no un cambio de tendencia
Los números de contexto piden cautela:
- El piso del año fue de 403 puntos el 7 de julio, así que el riesgo país sigue unos 200 puntos por encima. Diario de Cuyo
- Los títulos en dólares todavía acumulaban pérdidas de entre 1,31% y 5,20% en cinco días y de hasta 8,49% en el último mes. A24
- Las acciones no acompañaron. El Merval cayó 0,6% y extendió a ocho ruedas su racha negativa, con una pérdida acumulada de 9,1%. Infobae
Por qué se cayeron los bonos
1. El factor global. El rendimiento del Tesoro de EE.UU. a 10 años llegó a 5,11%, su nivel más alto desde abril de 2007. Con tasas así, los inversores prefieren la deuda estadounidense a la emergente. Hay analistas que ya miran un 6% como riesgo posible. Según Mills Capital, con Treasuries en torno a 5% y un riesgo país sobre 600, el Gobierno tendría que convalidar tasas cercanas al 11% anual para emitir deuda afuera. Esa tasa deja al país fuera del mercado internacional en la práctica. PerfilInfobae
2. El factor local. Los analistas insisten en que no todo es externo. Las compras del BCRA se fueron apagando: en agosto sumaron 768 millones de dólares, el volumen mensual más bajo de 2026, contra 2.162 millones en julio. La actividad tampoco ayuda, porque el EMAE de julio cayó 2,9% mensual desestacionalizado y 1,4% interanual. La Política OnlineA24
3. La cuenta de 2027. Es la preocupación de fondo. Los vencimientos de deuda soberana del año próximo superan los USD 20.000 millones, más del 40% de las reservas brutas. El programa financiero estima necesidades por US$24.900 millones, de los cuales 15.700 millones son capital y 9.200 millones intereses, sin salir a emitir deuda soberana afuera. Para cubrirlo, el Gobierno cuenta con colocar bonos en el mercado local, pero en las dos últimas licitaciones el Tesoro suspendió las colocaciones de Bonares 2029 por la suba de las tasas. La licitación de este martes tuvo un rollover de 100,1%, pero el Gobierno convalidó tasas superiores a las del mercado secundario en algunos instrumentos y concentró las colocaciones en plazos cortos. La deuda soberana enfrenta vencimientos por USD 20.000 millones en 2027, en medio de la incertidumbre electoral – Infobae +3
4. El calendario político. Los operadores están más defensivos ante la combinación de incertidumbre electoral, menor acumulación de reservas y dificultades para financiar los vencimientos futuros. Un analista consultado por Perfil advirtió que, a medida que se acerque la elección presidencial, es razonable esperar más sensibilidad en bonos, dólar y riesgo país. ÁmbitoPerfil
El costo más allá del Tesoro
El riesgo país también encarece el crédito de provincias y empresas. Una eventual colocación de San Juan por US$600 millones quedó condicionada por el deterioro de los bonos y las tasas que debería afrontar. En septiembre, en cambio, empresas y provincias colocaron US$3.174 millones en el exterior, a tasas muy por debajo de lo que conseguiría el Tesoro Nacional. La brecha entre el Tesoro y el resto muestra cuánto pesa hoy la prima soberana. ÁmbitoLA NACION
¿Es un rebote o una pausa?
Los especialistas coinciden en que la volatilidad seguirá. Leonardo Anzalone, de CEPEC, dijo que el riesgo país puede seguir con volatilidad alta en las próximas semanas. Los tres puntos que sugiere mirar son: Ámbito
- Reservas: cuántos dólares logra acumular el BCRA.
- Costo de financiamiento: a qué tasa puede colocar deuda el Tesoro.
- Actividad: si la economía se recupera después de la caída de julio.
Mi lectura es que el movimiento de este martes fue un rebote técnico después de una caída muy fuerte y no confirma un cambio de tendencia. Lo que puede sostenerlo o revertirlo está en gran parte afuera: el rendimiento de los Treasuries y la decisión de la Fed. En el frente local, hay tres señales que serían más convincentes que un día de subas:
- compras del BCRA que retomen ritmo;
- licitaciones sin tasas al alza;
- una actividad que deje de deteriorarse.
Si las tasas de EE.UU. siguen escalando, ese alivio puede quedar corto.
Esta nota es informativa y no constituye una recomendación de inversión. Las cifras de riesgo país varían levemente según la fuente y el horario de medición.


Resumen económico y financiero – Miércoles 30 de septiembre de 2026 – Apertura

OpenAI presentó este martes en su evento DevDay 2026 a Dots

Los bonos argentinos cortaron una racha de once ruedas de caídas

Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Castigo en los mercados: qué resiste y qué preocupa de verdad

YPF proyecta que la producción de petróleo llegará al millón de barriles diarios por primera vez en la historia
-
 Noticiashace 7 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
Perspectivashace 3 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Mercadoshace 3 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Empresashace 4 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Noticiashace 4 meses
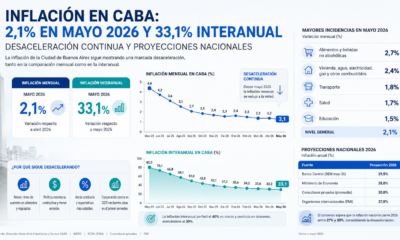
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 6 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025