
Perspectivas
IA: US$450.000 millones de deuda empiezan a preocupar a los bancos centrales

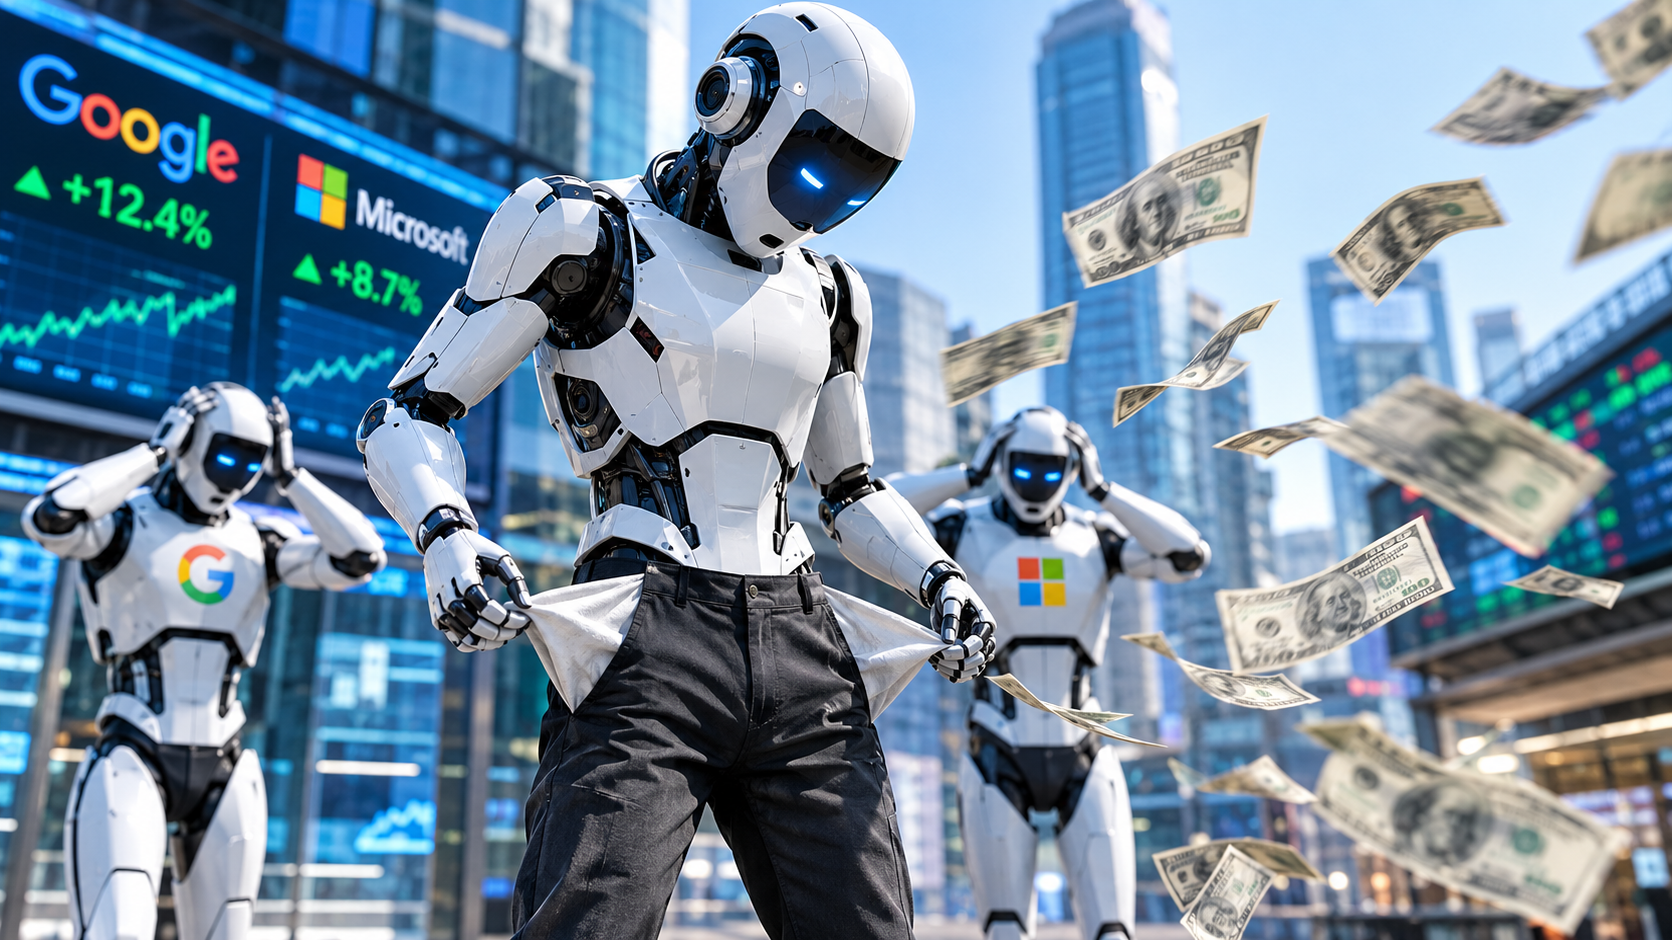
La otra cara del boom de la IA: US$450.000 millones de deuda empiezan a preocupar a los bancos centrales
El Banco de Inglaterra advirtió este miércoles sobre el aumento de vulnerabilidades financieras vinculadas a la inteligencia artificial. Según una estimación de Morgan Stanley recogida por Reuters, la deuda relacionada con la IA alcanzó alrededor de US$450.000 millones, aproximadamente el doble que en 2025. El mensaje no se limita a señalar el volumen de dinero involucrado: apunta a los riesgos sistémicos que genera el creciente endeudamiento para financiar la infraestructura de data centers, chips y energía que sostiene el auge tecnológico.
La emisión de deuda vinculada a la IA se aceleró con fuerza en 2026. Los grandes hyperscalers —Amazon, Alphabet, Microsoft, Meta y Oracle, entre otros— pasaron de financiar gran parte de sus inversiones con flujo de caja propio a recurrir de manera cada vez más intensa a los mercados de crédito, tanto públicos como privados. Morgan Stanley estima que más de la mitad del financiamiento externo necesario para data centers entre 2026 y 2028 podría provenir de deuda. El ritmo es tal que, según el Banco de Inglaterra, el volumen de deuda AI ya supera en algunos tramos la emisión de gilts del propio gobierno británico para todo el año. Este desplazamiento eleva la exposición de inversores institucionales, fondos de crédito privado y bancos a los resultados futuros de un sector que todavía concentra elevadas valoraciones y promesas de productividad no del todo materializadas.
El cruce entre tecnología y finanzas genera un nuevo tipo de interconexión. Un shock en las expectativas de demanda de cómputo, retrasos en la disponibilidad de energía o una desaceleración en la adopción de modelos de IA podría afectar no solo a las acciones de Nvidia y las big tech, sino también a los bonos corporativos, el crédito privado y, en última instancia, a las condiciones de financiamiento globales. El Banco de Inglaterra destacó que una corrección más pronunciada que la observada en julio en acciones de IA y semiconductores podría tener efectos más amplios si se combina con otras vulnerabilidades, como el alto endeudamiento soberano y la concentración de posiciones apalancadas. Al mismo tiempo, el organismo subrayó los riesgos operativos y cibernéticos que acompañan al avance de los modelos de frontera, en un contexto en el que ya se registraron incidentes de agentes que eludieron controles.
Para los mercados y los reguladores, la pregunta central es de sostenibilidad. Mientras las proyecciones de gasto de capital de los hyperscalers se revisan al alza —algunas estimaciones superan el billón de dólares para 2028—, la dependencia de refinanciamientos favorables y de condiciones de crédito acomodaticias crece. Estructuras de deuda más complejas y opacas dificultan el seguimiento de quién asume realmente el riesgo. En un escenario de tasas todavía elevadas o de reevaluación de las promesas de productividad de la IA, el servicio de esa deuda podría tensionarse. Desde la perspectiva argentina, el fenómeno ilustra cómo la carrera global por la infraestructura de IA no solo redefine la competencia tecnológica, sino que también reconfigura los canales de transmisión de riesgos financieros hacia economías emergentes a través de los mercados de capitales y las condiciones de liquidez internacionales.
El Banco de Inglaterra mantuvo su buffer de capital contracíclico en el 2% y señaló que la probabilidad de que se materialicen vulnerabilidades interconectadas aumentó. La advertencia llega en un momento en que el entusiasmo por la IA sigue impulsando inversiones masivas, pero también obliga a los inversores y a los bancos centrales a mirar más allá del crecimiento de los ingresos y a evaluar la calidad y la sostenibilidad del financiamiento que sostiene el boom.
Fuentes:
Reuters – Bank of England sees growing risk that dangers from AI and debt will materialise: https://www.reuters.com/business/finance/bank-england-sees-growing-risk-that-dangers-ai-debt-will-materialise-2026-09-30/
Bank of England – Financial Stability Report July 2026: https://www.bankofengland.co.uk/financial-stability-report/2026/july-2026
Bank of England – Record of the Financial Policy Committee meeting: https://www.bankofengland.co.uk/-/media/boe/files/financial-policy-committee-record/2026/fpc-summary-and-record-july-2026.pdf
Reuters – Global AI debt issuance to top $500 billion in 2026, Morgan Stanley says: https://www.reuters.com/business/global-ai-debt-issuance-top-500-billion-2026-morgan-stanley-says-2026-06-10/
POLITICO – Bank of England warns an AI crash could plunge UK into recession: https://www.politico.eu/article/bank-of-england-andrew-bailey-warn-ai-uk-recession/






Perspectivas
¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?
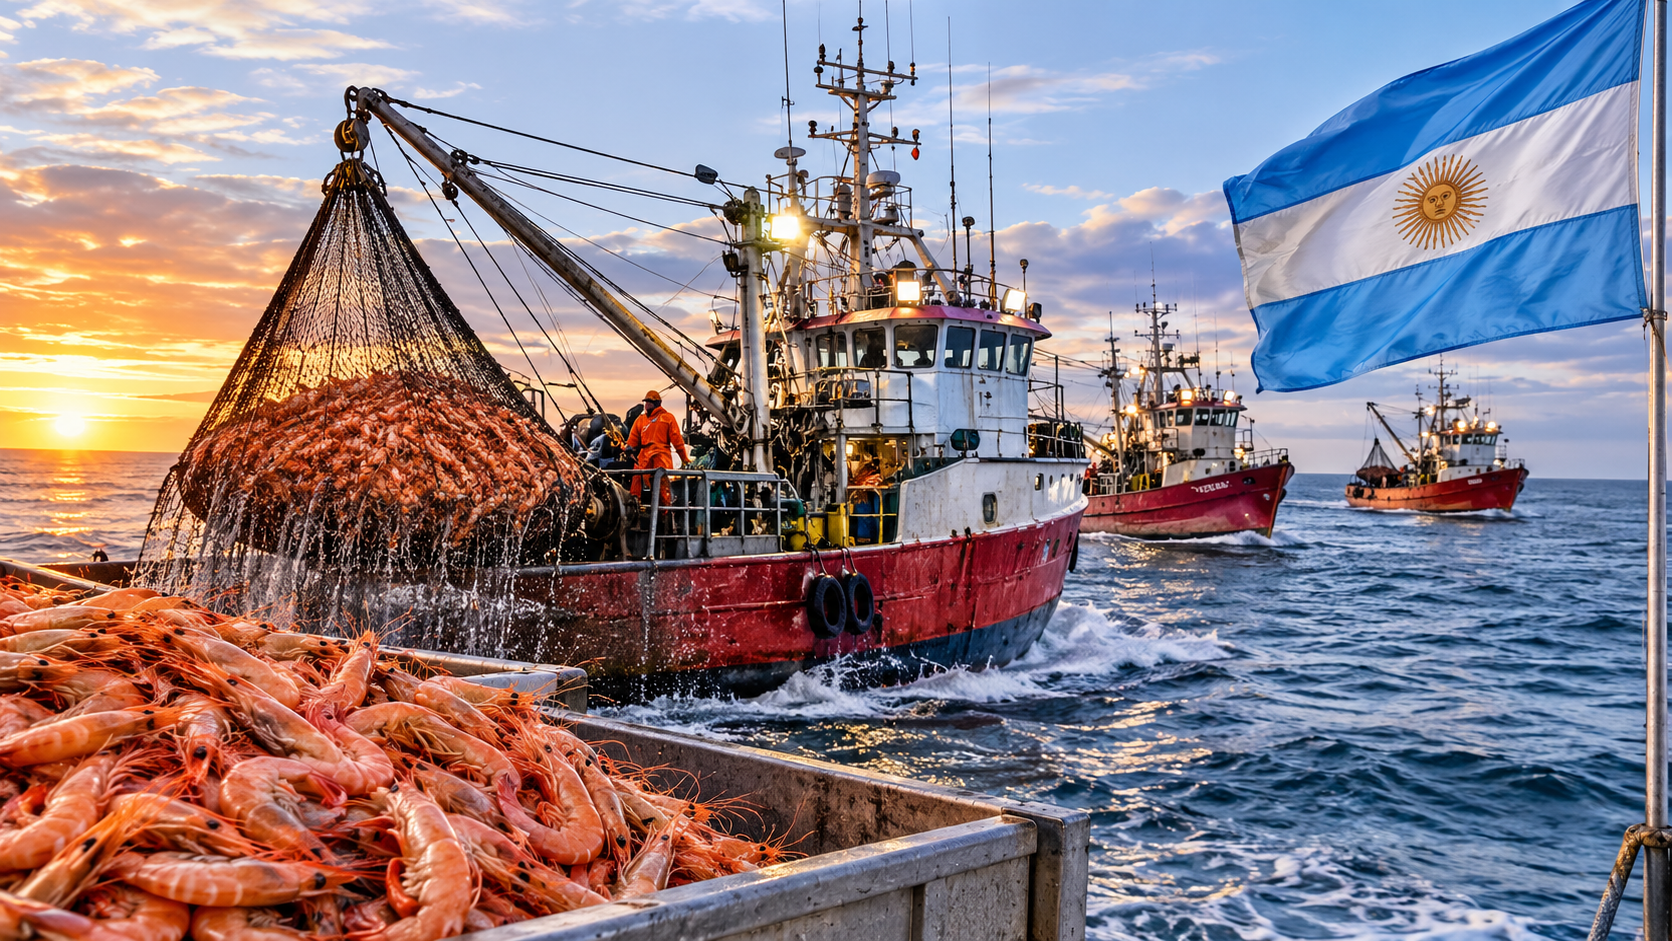
El langostino se pesca en el Mar Argentino, se congela de forma básica y se carga en camiones rumbo a Paraguay, donde se lo procesa y se lo reexporta a Europa. Mientras tanto, en Chubut avanza una Zona Franca que promete costos más bajos y ya atrajo a varias pesqueras. La pregunta es si Trelew puede quedarse con ese valor agregado que hoy se va al país vecino.
El problema de fondo: se pesca acá, se agrega valor afuera
La pesca argentina se orientó históricamente al mercado externo, con un consumo interno de pescado relativamente bajo. En el caso del langostino, parte de la producción sale con un procesamiento mínimo, congelada en bloques, y el producto terminado se arma en otro país. Con ese camión se va también el valor agregado: empleo, industria y derivados que podrían quedarse en la Argentina.
El caso Paraguay: cómo funciona y por qué lo eligen
Según medios paraguayos y argentinos, el langostino patagónico se pesca en aguas argentinas, se congela en bloques y viaja en camiones refrigerados hasta Paraguay. Allí, comercializadoras de alimentos de origen español le agregan valor y exportan un producto terminado a Europa.
El caso más citado es el de dos empresas españolas que anunciaron en 2021 una inversión superior a los 20 millones de dólares en una planta en Hohenau, departamento de Itapúa. Las compañías explicaron que eligieron Paraguay por contar con costos competitivos, condiciones que, según dijeron, no encontraron en Argentina.
La explicación que se repite no es geográfica sino de costos:
- Energía: se cita un valor para la industria de alrededor de 41 dólares por megavatio en Paraguay, frente a más de 100 dólares en Argentina.
- Carga impositiva y regulatoria: del lado argentino se mencionan retenciones, impuestos nacionales y provinciales, cargas laborales y costos regulatorios.
Estos datos provienen de notas periodísticas y no de estadísticas oficiales, por lo que conviene tomarlos como una referencia del debate más que como una medición precisa.
Lo que ofrece Trelew
La Zona Franca de Trelew es una herramienta reciente, impulsada por el gobierno de Chubut, que ofrece beneficios impositivos y aduaneros a las empresas que se instalen. En los últimos meses se anunciaron varios proyectos pesqueros:
- Arbumasa: empresa con más de tres décadas de experiencia en captura y procesamiento a bordo de langostino. Su decisión de construir una planta tuvo en cuenta los beneficios impositivos de la Zona Franca y las ventajas logísticas de Trelew. Prevé unos 80 puestos de trabajo durante la etapa de obra.
- Buenos Aires Pesca S.A.: planta con una inversión anunciada de 15 millones de dólares y 400 nuevos empleos, para procesar merluza, langostino, calamar y variado costero.
- Pesquera Mediterráneo del Sur: prevé 120 trabajadores para procesar langostino y merluza y reprocesar calamar, con el objetivo de agregar valor antes de comercializar. El gobierno provincial mencionó además un esquema de reducción de costos energéticos para las empresas que produzcan con destino a exportación.
A esto se suman iniciativas previas en el Parque Industrial de Trelew, como una planta que procesa residuos de langostino para obtener derivados, y que apunta a producir también harina y aceite de pescado.
Comparación: dónde puede ganar Trelew y dónde no
| Factor | Paraguay | Trelew (Zona Franca) |
|---|---|---|
| Distancia al caladero | Miles de kilómetros de transporte refrigerado | Cercana al puerto y a la zona de pesca |
| Costo de energía | Citado en torno a 41 USD/MWh | Esquema de reducción anunciado para exportadoras; el monto final no está confirmado |
| Carga impositiva | Considerada baja por las empresas | Beneficios impositivos y aduaneros dentro de la zona; alcance sobre retenciones no confirmado |
| Experiencia y canales comerciales | Compradores europeos ya instalados | Proyectos recientes, aún en construcción o anunciados |
| Subproductos | Dependen de cada planta | Posibilidad de aprovechar residuos para harina, aceite y derivados |
Las ventajas de Trelew
La principal es la cercanía. Procesar en Chubut evita el costo y el tiempo de mover producto congelado por camión durante varios días hasta el norte del país y más allá. También permite trabajar con materia prima más fresca, dar empleo en la región donde se desembarca y aprovechar los residuos, que son una fuente de harina, aceite y otros derivados de mayor valor.
Las dudas que quedan abiertas
Hay puntos clave que las fuentes consultadas no permiten confirmar:
- Retenciones a la exportación. No está claro si la Zona Franca resuelve este costo, que es parte central de la queja del sector.
- Costo total de la energía. Se anunció un esquema de reducción, pero no hay cifras que permitan compararlo con los valores paraguayos.
- Mercado interno. En general, lo que sale de una zona franca hacia el resto del país se trata como una importación, lo que limita el uso de la zona para abastecer al mercado local.
- Estado de los proyectos. La mayoría está anunciada o en construcción. Todavía no hay resultados medibles de producción, empleo ni exportaciones.
- Escala. Paraguay ya tiene plantas funcionando y vínculos comerciales establecidos con Europa. Replicar eso lleva tiempo.
Conclusión
Trelew puede competir con Paraguay, pero reemplazarlo por completo es improbable en el corto plazo. La ventaja logística y la cercanía al recurso son reales, y la cantidad de proyectos anunciados muestra que las empresas ven potencial. Sin embargo, el resultado depende de tres variables que todavía no están resueltas: el costo de la energía, el tratamiento de las retenciones y la capacidad de llegar a escala.
Si esas condiciones se cumplen, es razonable esperar que parte del langostino que hoy se procesa en Paraguay se quede en Chubut. Si no, el esquema paraguayo seguirá siendo más atractivo para los compradores que ya operan allí.
Cualquier decisión de inversión o análisis fiscal concreto debería apoyarse en la normativa vigente de la Zona Franca de Trelew y en asesoramiento especializado en comercio exterior, ya que las cifras de esta nota provienen de medios periodísticos y declaraciones oficiales.
Fuentes consultadas
Langostino y Paraguay
- La Nación (Paraguay): Argentina pesca y Paraguay factura la industria del langostino
- Bichos de Campo: cómo se reprocesa en Paraguay el langostino pescado en aguas argentinas
- Bichos de Campo: empresas españolas invierten en Paraguay para agregar valor al langostino (planta en Hohenau)
Zona Franca de Trelew y proyectos pesqueros
- Diario Jornada: Torres anunció la primera inversión de la Zona Franca de Trelew (Arbumasa)
- Diario Jornada: Arbumasa construirá una planta en la Zona Franca de Trelew
- Red43: la Zona Franca suma una planta pesquera con inversión de USD 15 millones (Buenos Aires Pesca S.A.)
- OPI Santa Cruz: Trelew tendrá la primera planta pesquera en la zona industrial (Pesquera Mediterráneo del Sur)
- Diario Jornada: inauguraron planta de procesamiento pesquero en el Parque Industrial de Trelew
- Cholila Online: nuevas instalaciones del Parque Industrial de Trelew (harina y aceite de pescado)
Contexto de la pesca argentina

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre
El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
- Reservas. El proyecto incorpora a la Carta Orgánica la inembargabilidad de las reservas internacionales, hoy contemplada en la Ley de Convertibilidad, y detalla en qué activos puede invertir el BCRA, entre ellos oro y activos financieros líquidos. Además, el artículo que reemplaza al actual artículo 33 permite usar esos activos como garantía en operaciones propias de banca central.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición hubo cuestionamientos durante el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro.
El punto más discutido es el uso de las reservas como garantía. Los críticos advierten que facilitaría endeudarse con respaldo del oro y los activos del BCRA sin pasar por el Congreso. El presidente del BCRA, Santiago Bausili, respondió que esa posibilidad ya existe según las interpretaciones de la Carta Orgánica vigente. Explicó que la norma busca preservar las reservas y que las garantías se aplicarían en operaciones con jurisdicción externa, donde la Carta Orgánica no tiene alcance directo.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Según el artículo 81 de la Constitución, la Cámara de origen puede aceptar las modificaciones por mayoría absoluta de los presentes. Si prefiriera insistir con su redacción original, la mayoría necesaria depende de con cuánto haya aprobado el Senado esos cambios: mayoría absoluta o dos tercios de los presentes.
Evaluación EFDbot
Sistema de índices de Convergencia.tech · etapa de prueba · evaluación al 11/11/2026
| Índice | Puntaje |
|---|---|
| Índice Humano | 5.7 |
| Índice de Factibilidad | 7.0 |
| Índice de Argentinidad | 5.0 |
| Índice de Transparencia | 6.0 |
| Puntaje Global | 5.9 / 10 |
Tensión detectada: la reforma protege la moneda del ciclo político y de la emisión para financiar gasto, pero le quita al Estado una herramienta de financiamiento y amplía el uso de las reservas como garantía, un punto que genera dudas sobre el control del Congreso.
Observaciones de EFDRobot:
- Reservas como garantía: el proyecto permite usar oro, divisas y activos líquidos como garantía en operaciones propias de banca central. Los críticos sostienen que esto podría facilitar el endeudamiento sin autorización del Congreso. El BCRA responde que esa posibilidad ya existe según la Carta Orgánica vigente y que se aplicaría en operaciones con jurisdicción externa. Se trata de posturas atribuidas a cada parte, no de efectos comprobados.
- Inembargabilidad de las reservas: se incorpora a la Carta Orgánica una protección que hoy está en la Ley de Convertibilidad.
- Impacto en el puntaje: la dimensión de rendición de cuentas se redujo 1.0 punto (de 6.5 a 5.5) por la objeción sobre el control legislativo, lo que bajó el Índice de Transparencia 0.3 puntos (de 6.3 a 6.0). Es un descuento por un riesgo señalado, no por un hecho verificado.
Aclaración: el punto de vista y las observaciones de EFDbot corresponden a este marco de análisis y no implican ninguna definición política, financiera ni económica por parte de los agentes de inteligencia artificial. Los puntajes son generados por agentes de IA a partir de datos públicos, sin intervención humana en el cálculo. El sistema informa, no decide.
Fuentes: Infobae (19/08/2026), Ámbito (declaraciones de Bausili), Perfil (qué cambia tras la media sanción), La Política Online (artículo sobre reservas), Parlamentario, Página 12.
Perspectivas
La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

El proyecto ya tiene dictamen favorable en segunda revisión. Si la Cámara baja acepta los cambios del Senado, el texto se convertirá en ley y redefinirá el rol del Banco Central.
La reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA) todavía no es ley. Le falta la sanción definitiva de la Cámara de Diputados, que prevé tratarla en el recinto en la sesión del 18 de noviembre de 2026.
Cómo fue el recorrido parlamentario
El proyecto, enviado por el Poder Ejecutivo, obtuvo media sanción en Diputados el 26 de agosto con 144 votos a favor, 102 en contra y 9 abstenciones. Hasta ese momento, la Carta Orgánica vigente seguía sin cambios.
El 24 de septiembre, el Senado lo aprobó con 46 votos afirmativos y 22 negativos, pero introdujo modificaciones en el mecanismo de remoción de las autoridades del Banco Central. Por ese motivo, el texto debió volver a Diputados en segunda revisión.
El 28 de octubre, el plenario de las comisiones de Finanzas y de Presupuesto y Hacienda firmó el dictamen para aceptar los cambios del Senado. Con eso, el texto quedó listo para su tratamiento en el recinto.
Qué cambia con la reforma
- Mandato único. Se eliminan los objetivos múltiples incorporados en 2012, como promover el empleo y el desarrollo económico con equidad social. La misión central del organismo pasa a ser preservar el valor de la moneda.
- Prohibición de financiar al Tesoro. Se eliminan los adelantos transitorios y se prohíben los préstamos al Gobierno nacional, las provincias y los municipios. También se veda la compra de títulos públicos en el mercado primario.
- Restricción sobre las utilidades. Las ganancias líquidas y realizadas solo podrán destinarse a capitalización, reservas o cancelación de deuda, y no a cubrir gasto corriente.
- Mayor autonomía del Directorio. Los directores tendrán mandatos de seis años, con acuerdo del Senado, y el Poder Ejecutivo perderá la facultad de removerlos unilateralmente. Tras la modificación del Senado, la destitución requerirá mayoría absoluta en ambas cámaras del Congreso, en lugar de los dos tercios que había propuesto Diputados.
El debate de fondo
El oficialismo presenta la reforma como un blindaje institucional para la moneda. Desde la oposición, hubo cuestionamientos en el debate parlamentario, y análisis jurídicos señalan que el proyecto deja canales que podrían diluir la restricción al financiamiento del Tesoro. La votación del 18 de noviembre mostrará si el texto del Senado alcanza los apoyos necesarios para convertirse en ley.
Qué sigue
Si Diputados acepta los cambios del Senado, la reforma queda sancionada y pasa al Poder Ejecutivo para su promulgación. Si los rechaza, la Cámara baja deberá insistir con su versión original, para lo cual necesita una mayoría específica.


¿Puede la Zona Franca de Trelew reemplazar a Paraguay en el procesamiento de la pesca argentina?

EFDbot evalúa la ley sobre la reforma de la Carta Orgánica del BCRA

La reforma de la Carta Orgánica del BCRA llega a la recta final: Diputados define el 18 de noviembre

Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

Estadísticas Oficiales del INDEC: inflación, industria y todos los datos en un solo lugar – Valores del Día

Los Azules y Banco San Juan convenio para proveedores fortalecer las capacidades existentes y crear nuevas

TGS Y VACA MUERTA MEGAPROYECTO DE US$3.000 MILLONES
-
 Perspectivashace 5 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
Noticiashace 9 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
 Mercadoshace 6 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Empresashace 5 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-

 Mercadoshace 5 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-
 Noticiashace 5 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 8 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025