
Sin categoría
Google apuesta a que los agentes de IA compren por vos

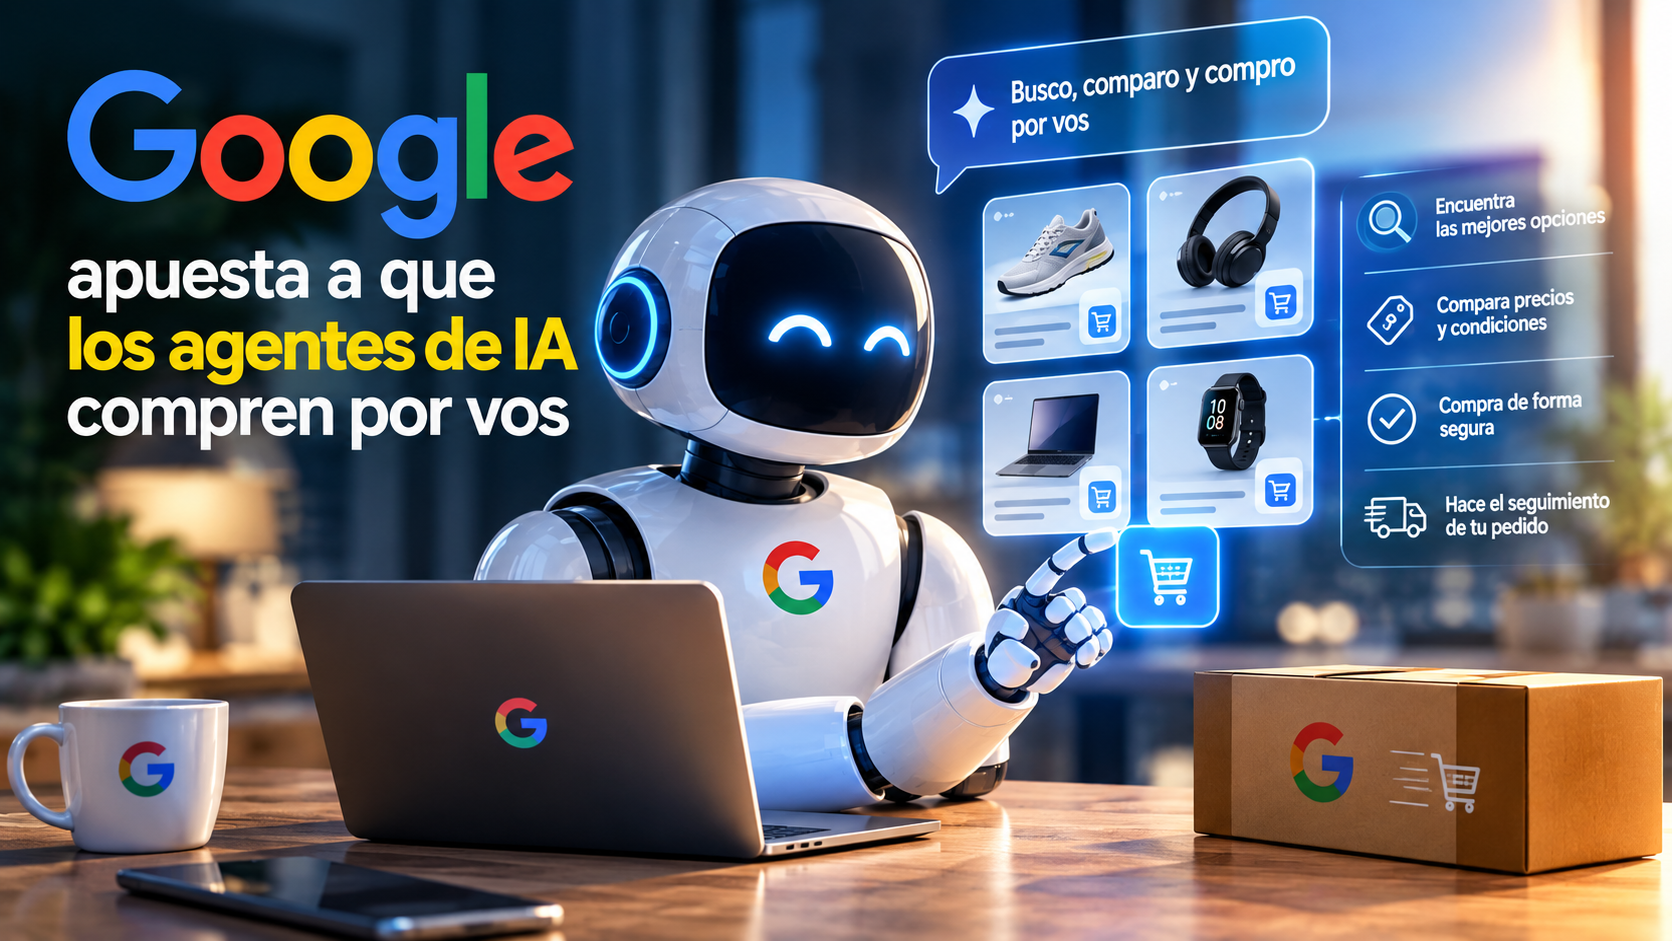
Qué es el UCP y por qué importa
El Universal Commerce Protocol, el estándar abierto que Google lanzó en enero de 2026, busca que asistentes como Gemini busquen, comparen y paguen productos en tiendas de terceros sin salir de la conversación. Por ahora funciona en Estados Unidos, y todavía no hay fecha para América Latina.
Qué es
El Universal Commerce Protocol (UCP) es un estándar abierto de Google que permite a los agentes de IA descubrir productos, negociar el checkout y completar transacciones con cualquier comercio. Funciona como un idioma común entre las plataformas de IA, los comercios y los medios de pago. Así, en lugar de armar una conexión distinta para cada agente, todos pueden interactuar con el comercio de la misma manera. metarouterblog
Google lo desarrolló junto con Shopify, Etsy, Wayfair, Target y Walmart. Además, fue respaldado por más de 20 empresas del ecosistema. Es compatible con otros protocolos del sector como A2A, AP2 y MCP, el estándar de conexión para agentes de IA. ecoblog
Cómo funciona
El UCP define «capacidades» como el checkout, la orden de compra y la vinculación de identidad. En este último caso, Google actúa como cliente OAuth y accede a ofertas personalizadas o listas de deseos en nombre del usuario. Los proveedores de credenciales tokenizan los datos de pago e identidad, y los procesadores de pago se ocupan de la transacción. cefboudinfoq
La primera aplicación es un botón de compra en los productos elegibles de AI Mode en el buscador y en Gemini. Los clientes pagan con Google Pay, usando los medios de pago y datos de envío que ya tienen guardados en Google Wallet. Para participar hay que tener una cuenta activa de Merchant Center y productos habilitados para checkout. About the Universal Commerce Protocol (UCP) and UCP-powered checkout feature on Google – Google Merchant Center Help +2
Las novedades de Google I/O 2026
En la conferencia de mayo, Google presentó el Universal Cart, un carrito inteligente que funciona entre distintos comercios y servicios como Search y Gemini. El primer grupo de comercios incluye a Nike, Sephora, Target, Ulta Beauty, Walmart y Wayfair, además de marcas de Shopify como Fenty y Steve Madden. El lanzamiento en EE.UU. es a través de Search y la app de Gemini, y YouTube y Gmail vienen después. How we’re helping retailers thrive with new Universal Commerce Protocol features and AI tools on Google +2
También hubo anuncios de expansión:
- El checkout con UCP llega a Canadá y Australia, y más adelante al Reino Unido. searchenginejournal
- El protocolo se extiende a la reserva de hoteles y al delivery de comida local, y también a YouTube. emarketer
- Google sigue adelante con AP2, el protocolo para que los agentes hagan pagos verificables en nombre del usuario.
Qué pasa con Argentina y la región
Google dijo desde el lanzamiento que quiere llevar el UCP a mercados como India, Indonesia y América Latina. Pero no informó fechas concretas para América Latina, aunque la arquitectura está pensada para un despliegue global. Un análisis reciente de commercetools menciona a Europa y América Latina entre las próximas regiones, sin cronograma. No encontré ningún anuncio específico para Argentina. infoqucphub
Las dudas: dependencia y control
Cada vez más compras pasarían por entornos de Google y no por los sitios de las marcas. Digiday advierte que los comercios podrían volverse dependientes de Google, como les pasó a los medios con el buscador. Google responde que las marcas siguen siendo el comercio registrado (merchant of record). Además, no es el único jugador: el otro protocolo dominante es el ACP, de OpenAI y Stripe, así que los comercios deberán decidir si soportan uno, otro o ambos. WTF is Google’s Universal Commerce Protocol? +2
Claves para el lector:
- El UCP es un estándar abierto, lanzado en enero de 2026 con Shopify, Walmart, Target, Etsy y Wayfair.
- Permite comprar dentro de Gemini y AI Mode con Google Pay.
- El Universal Cart, anunciado en mayo, unifica el carrito entre servicios de Google.
- Hoy opera en EE.UU., con Canadá, Australia y Reino Unido en camino. América Latina está en los planes, sin fecha.




Perspectivas
Riesgo país en 609 puntos: por qué sube, cómo pagó el Gobierno al FMI y qué pasó con las reservas
El riesgo país argentino cerró este viernes en 609 puntos básicos, con una suba diaria de 31 unidades (+5,4%) y una escalada acumulada de casi 19% en septiembre, su nivel más alto en casi seis meses. Es la octava rueda consecutiva de deterioro, coincide con un pago clave al FMI y con la mayor caída semanal de reservas desde julio. A continuación, el mapa completo de lo que está pasando.
El contexto internacional
El origen de la suba está en Estados Unidos. La inflación estadounidense volvió a acelerarse y el mercado empezó a descontar nuevas subas de tasas por parte de la Reserva Federal. A esto se suma un petróleo que superó los US$ 100 el barril y una tasa de los bonos del Tesoro estadounidense a 30 años por encima del 5,4%. Ese combo —inflación al alza, commodities firmes y una economía real todavía sólida— llevó a los inversores globales a reposicionarse hacia instrumentos que ahora rinden más, lo que presiona a la baja los precios de bonos y acciones en todo el mundo, emergentes incluidos.
El riesgo país toma como piso esa tasa estadounidense y le suma el riesgo propio de cada emisor: probabilidad de default, expectativa devaluatoria e inflación esperada. Por eso, cuando sube la tasa de referencia global, sube el «piso» para todos los países emergentes. Pero el deterioro argentino viene siendo mayor al de la región —mientras el riesgo de Brasil bajó en el mismo lapso y el de Uruguay se redujo a la mitad en el año—, lo que indica un componente local adicional: la incertidumbre política de cara a 2027, año en que Javier Milei buscará la reelección.
Qué está haciendo el Gobierno
El ministro de Economía, Luis Caputo, viajó esta semana a Nueva York y se reunió con unos 50 administradores de fondos en la sede de JP Morgan para exponer las perspectivas del programa económico. El mensaje oficial es que los vencimientos de 2026 están cubiertos y que el Gobierno prefiere esperar a que bajen las tasas exigidas antes de volver a emitir deuda externa. La gira, sin embargo, no logró revertir la tendencia: los bonos siguieron cayendo y el riesgo país profundizó la suba pocos días después. En paralelo, una misión técnica del FMI —encabezada por la economista Joyce Wong— está en Buenos Aires realizando la tercera revisión del programa vigente, de la que depende un desembolso de unos US$ 900-1.000 millones. Por tercera vez en el año, además, el Tesoro refinancia vencimientos sin colocar nueva deuda en dólares, señal de que el equipo económico evita convalidar las tasas actuales.
Cómo se pagó el vencimiento al FMI
Este viernes el Tesoro afrontó un vencimiento con el organismo por US$ 793-800 millones. El mecanismo fue el siguiente: el Ministerio de Economía usó dólares que ya tenía depositados en una cuenta propia dentro del BCRA (no le compró reservas al Central ni activó el swap con China) para adquirir Derechos Especiales de Giro (DEG), la unidad de cuenta del FMI, y con eso canceló capital de deuda. Fuentes del Palacio de Hacienda confirmaron a El Cronista que fue con fondos propios acumulados por el Tesoro. El límite de esta estrategia es finito: entre los depósitos remanentes y lo que falta colocar del bono AO29, el Tesoro dispone de unos US$ 3.100 millones, mientras que a fin de año restan otros dos vencimientos con el FMI: US$ 840-865 millones en noviembre y US$ 340-344 millones en diciembre.
Por qué cayeron las reservas del BCRA, aunque el Tesoro pagó con plata propia
Los depósitos del Tesoro en el BCRA integran las reservas brutas que el Central publica a diario. Por eso, aunque el pago no salió del patrimonio propio del BCRA, el número total bajó igual: las reservas cerraron la semana en US$ 48.245 millones, con una caída semanal de US$ 1.553 millones —la mayor desde julio—. De ese total, según el analista financiero Andrés Reschini, el pago al FMI explica la porción más grande, pero no toda: el resto se reparte entre pagos a otros organismos internacionales, variación en encajes bancarios (que se mueven si cambian los depósitos privados en dólares) y el retroceso en la cotización del oro y el yuan, que restan valor contable a las tenencias del Central sin que se haya vendido nada físicamente. A esto se suma que el BCRA no compró dólares en la semana pese a que el agro sigue liquidando divisas con fuerza: la diferencia la absorbió la demanda privada (importadores, pagos al exterior, atesoramiento), evidencia de que en el margen hay más gente buscando cobertura en moneda dura.
Qué dicen los analistas y qué reclama el mercado
La analista y fundadora de LLC Finanzas, Lara López Calvo, sostiene que la señal más efectiva que puede dar el Gobierno no pasa por intervenciones financieras de corto plazo, sino por sostener el equilibrio fiscal, avanzar con las reformas de «segunda generación» y despejar cuanto antes las dudas sobre el rumbo poselectoral: según su lectura, el riesgo país bajó con fuerza cada vez que el mercado ganó certezas políticas —como tras el triunfo oficialista en las legislativas de octubre de 2025, cuando el índice cayó de más de 1.000 a 621 puntos en pocas semanas—, mientras que los anuncios financieros mostraron resultados acotados cuando esas dudas persistían. Reschini, por su parte, no ve la caída de reservas como motivo de alarma inmediata, aunque advierte que el alza en las tasas de bonos del Tesoro estadounidense «ensancha los spreads globales» y dificulta la colocación de deuda argentina. La ex subdirectora gerente del FMI, Gita Gopinath, planteó que Argentina necesita acumular reservas a un ritmo más acelerado y permitir mayor flexibilidad cambiaria de cara a eventuales episodios de tensión.
Qué se espera de acá en adelante
En lo inmediato, el mercado sigue de cerca el resultado de la tercera revisión del FMI y los dos vencimientos pendientes con el organismo antes de fin de año (noviembre y diciembre), que suman en total unos US$ 1.200 millones adicionales a los US$ 800 millones ya pagados esta semana.
Lo que resta de 2026 ya está contemplado dentro del programa financiero que el propio Caputo presentó, y el Gobierno asegura tenerlo cubierto casi en su totalidad con recursos propios: los US$ 7.500 millones que restan este año (US$ 3.900 millones a bonistas privados por Globales y Bonares, US$ 2.000 millones al FMI, US$ 200 millones al Club de París y US$ 1.400 millones en Repos del BCRA) se afrontarían con los depósitos que el Tesoro ya acumuló en el BCRA, garantías de organismos multilaterales y el rollover de los propios Repos —la misma lógica que se usó esta semana para el pago al FMI—, sin necesidad de salir a colocar deuda nueva en el mercado internacional.
2027 es un desafío distinto y bastante mayor: ahí el total sube a unos US$ 23.300 millones, con los bonistas privados como componente más pesado (US$ 10.400 millones), seguidos por el FMI (US$ 5.900 millones), los Repos del BCRA (US$ 5.200 millones), el Bopreal (US$ 1.500 millones) y el Club de París (US$ 300 millones). A diferencia de 2026, el Gobierno todavía no mostró el mismo nivel de detalle sobre con qué recursos cubrirá esa cifra —habla de una combinación de nuevas colocaciones de Bonares, una eventual emisión internacional si el riesgo país baja lo suficiente, y el rollover de vencimientos con organismos multilaterales—, pero ese financiamiento depende en gran medida de que las condiciones de mercado mejoren de acá a entonces, algo que la escalada actual del riesgo país pone en duda. Ese cronograma, además, se distribuye a lo largo de todo el año —con los cupones semestrales de los bonos típicamente en enero y julio—, justamente el año en que Milei buscará la reelección.
El propio equipo económico había mencionado como objetivo de mediano plazo un riesgo país de 300 puntos para volver a colocar deuda en Wall Street y así facilitar el financiamiento de 2027, meta que hoy luce lejana con el índice por encima de 600.
Fuentes: Ámbito Financiero, La Nación, El Cronista, Perfil, Infobae, Canal26, Agencia Nova, Noticias Argentinas, iProfesional, El Destape, El Economista, análisis de Lara López Calvo (LLC Finanzas), Andrés Reschini y consultora 1816.
La otra cara de la desaceleración: subió la desocupación al 7,9%
Junto con el dato de actividad, el INDEC difundió este jueves la Encuesta Permanente de Hogares, que muestra un mercado laboral cada vez más tensionado.
Más de 1,7 millones de personas sin trabajo
La tasa de desocupación aumentó a 7,9% durante el segundo trimestre de 2026 y afectó a 1,73 millones de argentinos. El deterioro es doble: frente al trimestre anterior, la tasa avanzó 0,1 punto respecto del 7,8% del primer trimestre, y en la comparación interanual subió 0,3 puntos porcentuales frente al mismo período de 2025. Aumentó la desocupación al 7,9% en el segundo trimestre de 2026 y afecta a más de 1,7 millones de personas – Infobae +2
Más gente busca trabajo, pero también crece la informalidad
El cuadro completo es más matizado que una simple suba del desempleo. La tasa de actividad se incrementó al 48,9% (+0,3 puntos), alcanzando un total de 14,7 millones de personas económicamente activas, y la tasa de empleo también subió levemente, al 45% (+0,2 puntos), llevando la cantidad de ocupados de 13,4 a 13,5 millones. Diario Río NegroDiario Río Negro
El problema es la calidad de esos nuevos empleos: el índice de informalidad laboral trepó del 44,2% al 45%, impulsado sobre todo por el crecimiento de los trabajadores por cuenta propia dentro del sector informal, que pasaron a representar el 37,3% del total. En números absolutos, la oferta laboral aumentó en 146.800 personas, el empleo en 133.200, el desempleo sumó 13.600 personas y los subocupados crecieron en 88.085. Diario Río NegroCadenalaser
El interior del país, más golpeado
La suba del desempleo no fue pareja en todo el territorio. Mientras a nivel general la desocupación subió apenas 0,1 punto, en los aglomerados del interior el salto fue mucho más pronunciado, del 6,8% al 7,6%, con un aumento estadísticamente significativo también en la subocupación demandante de esas regiones, que llegó a 9,1%. Diario Río NegroLa Nueva

Galaxy lanzó una nueva línea de crédito respaldada por criptomonedas que permite a determinados clientes estadounidenses obtener liquidez utilizando Bitcoin, Ethereum y Solana como garantía. El producto representa otro paso en la integración entre activos digitales y servicios financieros tradicionales, ya que permite acceder a dinero sin necesidad de vender las criptomonedas.
La herramienta, denominada GalaxyOne Crypto Portfolio Line of Credit, funciona como una línea de crédito rotativa. Los usuarios elegibles pueden colocar BTC, ETH y SOL, incluido Solana en staking, como garantía dentro de una misma operación. El objetivo es permitir que los inversores obtengan efectivo para gastos como impuestos, operaciones inmobiliarias o mejoras de vivienda sin desprenderse de sus activos digitales.
Una característica relevante es que la garantía no es rehipotecada. En el caso de Solana en staking, los usuarios pueden continuar obteniendo las recompensas correspondientes mientras los activos permanecen afectados como respaldo del crédito. De esta manera, el modelo intenta transformar las criptomonedas de activos puramente especulativos en instrumentos capaces de funcionar como garantía financiera.
El producto también muestra cómo está cambiando la relación entre el sistema financiero tradicional y las criptomonedas. Durante años, los inversores que necesitaban liquidez tenían que vender sus activos digitales, generando eventualmente consecuencias fiscales y perdiendo exposición a una eventual suba. El crédito respaldado por cripto busca resolver ese problema permitiendo monetizar temporalmente el patrimonio sin desprenderse de las monedas.
Para el sector, el desafío será administrar correctamente el riesgo de volatilidad. Bitcoin, Ethereum y especialmente Solana pueden registrar fuertes movimientos en períodos muy cortos. Si el valor de la garantía cae significativamente, el prestamista debe contar con mecanismos para protegerse. La expansión de estos productos podría aumentar la utilidad financiera de las criptomonedas, pero también exige una gestión de riesgo mucho más sofisticada.
Fuentes:
Yahoo Finance – Galaxy abre líneas de crédito respaldadas por cripto
Benzinga – Galaxy permite pedir prestado contra BTC, ETH y SOL


Resumen económico y financiero – Miércoles 30 de septiembre de 2026 – Apertura

Computación Fotónica: qué es, qué no es y qué puede hacer hoy por las finanzas

OpenAI presentó este martes en su evento DevDay 2026 a Dots

Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Castigo en los mercados: qué resiste y qué preocupa de verdad

YPF proyecta que la producción de petróleo llegará al millón de barriles diarios por primera vez en la historia
-
 Noticiashace 7 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
Perspectivashace 3 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Mercadoshace 3 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Empresashace 4 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Noticiashace 4 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 6 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025