
Perspectivas
Los siete «taches» que frenaron a Argentina, sigue siendo «Standalone»

El mercado argentino amaneció este miércoles con una resaca financiera que nadie quería pero que muchos, en el fondo, esperaban. El martes 23 de junio, Morgan Stanley Capital International (MSCI) publicó su revisión anual de clasificación de mercados y confirmó lo que los analistas más cautos venían advirtiendo desde semanas atrás: Argentina no recibirá ningún cambio en su clasificación durante 2026. El país continuará siendo un «Standalone Market», la categoría más baja dentro del sistema de clasificación de la calificadora, lo que equivale a estar fuera del mapa para los grandes fondos de inversión internacionales que replican los índices MSCI. No hubo reclasificación a mercado fronterizo, no hubo inclusión en ninguna lista de revisión, no hubo ni siquiera un guiño para el futuro inmediato. El resultado fue una jornada de ventas generalizadas: el S&P Merval se hundió 3,3% medido en dólares, los ADRs argentinos en Nueva York se derrumbaron hasta un 9% en los casos más golpeados, el riesgo país escaló hasta los 433-435 puntos básicos y el dólar oficial mayorista extendió su tendencia alcista, acumulando una suba de 4,5% en lo que va de junio.
La decisión no fue técnicamente una sorpresa total. El propio informe de accesibilidad de mercados de MSCI publicado el viernes previo —que evalúa las condiciones operativas pero no define la clasificación— ya había mostrado que Argentina no registraba mejoras respecto de 2025. Pero el mercado local tenía depositada una expectativa concreta: que, al menos, el país fuera incluido en una «lista de consulta» o «watchlist», un paso previo y formal a cualquier eventual reclasificación. Ese escalón tampoco llegó. «No es una sorpresa que no se nos considere para mercado emergente. Lo que creemos que no estaba contemplado es que ni siquiera esté en consideración el paso a mercado fronterizo», advirtió la consultora Outlier. Para Aurum Valores, la hoja de ruta quedó despejada y no es la que esperaba el Gobierno: «Salvo alguna excepción, Argentina recién podría ser incluida en la lista de observación en junio de 2027, y en caso de que el proceso avance, ser reclasificada en junio de 2028.»
Los siete «taches» que frenaron a Argentina
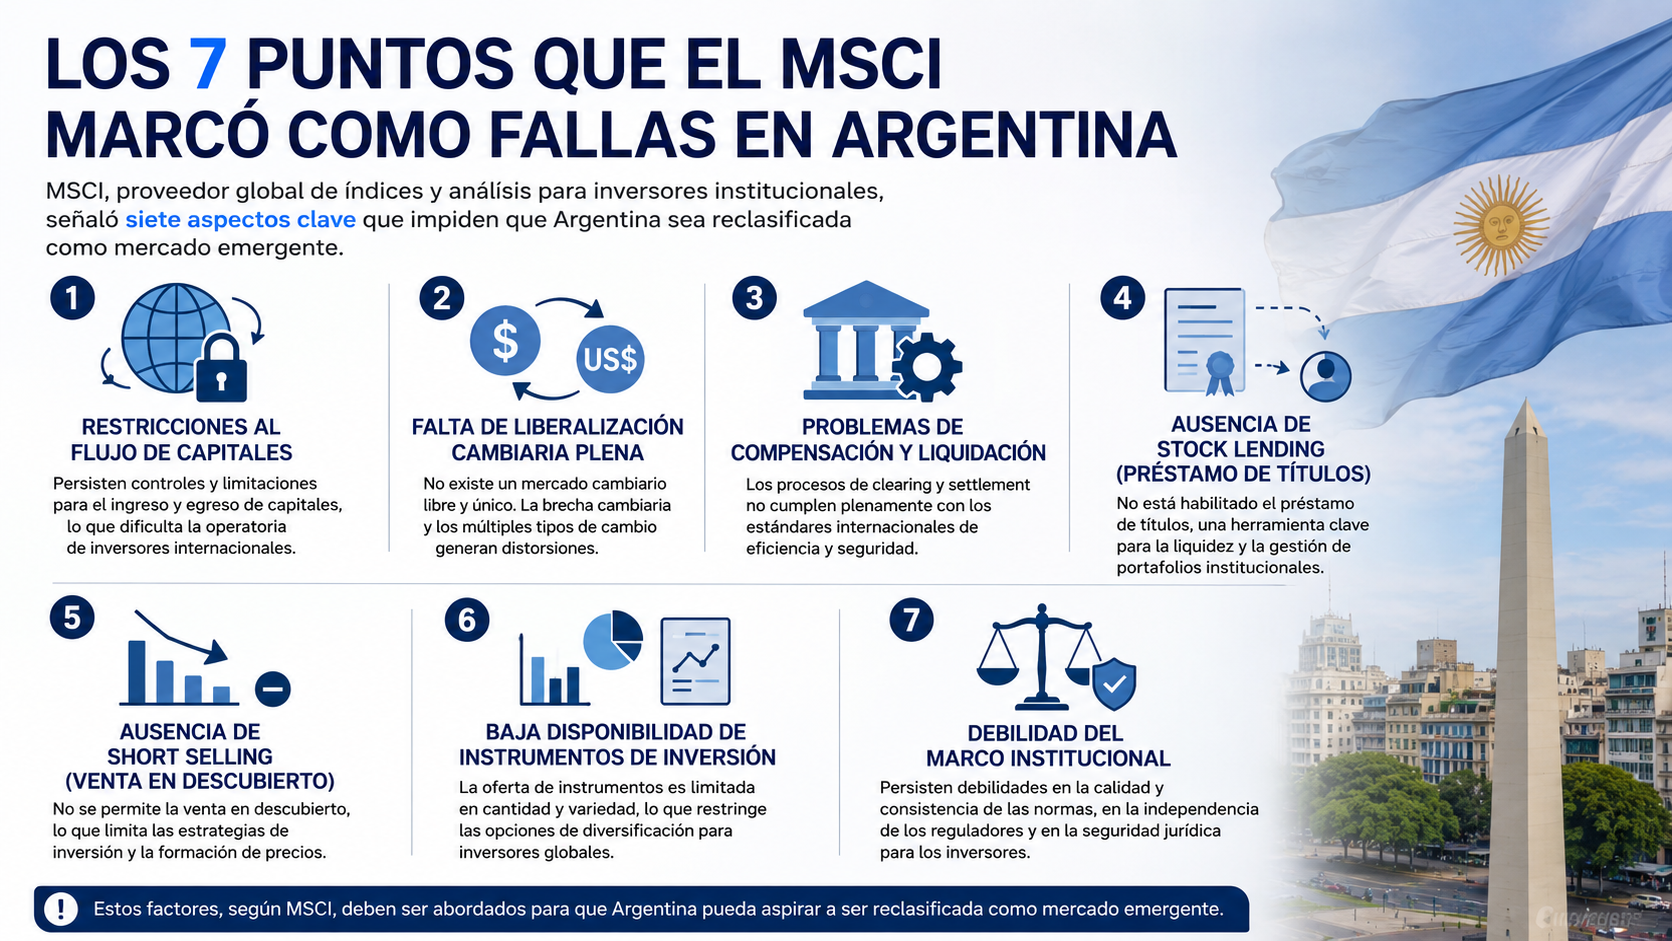
El informe MSCI 2026 Global Market Accessibility Review evaluó 79 mercados de todo el mundo y los analizó bajo cinco criterios centrales: apertura a la propiedad extranjera, facilidad para el ingreso y salida de capitales, eficiencia operativa, disponibilidad de instrumentos de inversión y estabilidad del marco institucional. Dentro de esos cinco grandes ejes, el organismo desglosó 18 medidas concretas. En esa planilla de evaluación, Argentina apareció con siete observaciones negativas que explican por qué la puerta sigue cerrada.
Las fallas identificadas son: restricciones al flujo de capitales, falta de liberalización cambiaria plena, problemas de compensación y liquidación, ausencia de stock lending (préstamo de títulos), ausencia de short selling (venta en descubierto), baja disponibilidad de instrumentos de inversión y debilidad del marco institucional. En ese último punto, el MSCI no se anduvo con rodeos y señaló que «ha habido episodios de intervención gubernamental que desafiaron la estabilidad de una economía de libre mercado, incluso en relación con las actividades de inversión de inversores extranjeros». También destacó que «si bien la flexibilización de los controles de capital en abril de 2025 permitió a los inversores extranjeros repatriar los fondos provenientes de nuevas inversiones, esto continúa sujeto a requisitos documentales. Además, las ganancias acumuladas previamente siguen sujetas a restricciones y no pueden ser libremente repatriadas.»
Esa última observación es crucial: el cepo sigue vigente para personas jurídicas —empresas, fondos, inversores institucionales— aunque se haya aliviado para personas físicas. Y la calificadora es taxativa en ese punto: sin libre acceso al mercado de divisas y libre repatriación de capitales sin restricciones, ninguna reclasificación a categorías superiores es posible. Argentina comparte hoy la categoría Standalone con Jamaica, Panamá, Trinidad y Tobago, Bulgaria, Palestina y Ucrania. Es el grupo de los marginados del sistema de índices global.
Qué significa en plata: los USD 7.000 millones que no llegaron
El impacto de la decisión del MSCI no es solo simbólico. Tiene una traducción directa en flujos de capital. Cuando un país es incorporado a los índices de mercados fronterizos o emergentes, los fondos pasivos que replican esos índices se ven obligados a comprar acciones de ese mercado para mantener la proporción correcta en sus carteras. Ese flujo automático puede ser enorme. Las estimaciones más optimistas hablaban de entre USD 3.000 y 7.000 millones de ingreso potencial de capital externo en caso de una reclasificación a mercado fronterizo o emergente. Ese dinero no llegará, al menos no este año ni el próximo bajo el esquema actual.
Para el economista Gustavo Ber, sin embargo, el impacto de mercado del miércoles fue «apenas de modestos descensos», lo que para él podría reflejar que «de fondo, el apetito inversor por activos argentinos sigue siendo genuino». Fernando Marengo, economista jefe de BlackToro, explicó la mecánica con claridad: «Argentina está en una situación de Standalone, básicamente está fuera de los índices. El MSCI América Latina hoy no tiene acciones argentinas, pero si en algún momento le cambian la calificación, tendrán que replicar al índice.» El precio de las acciones subiría de forma más o menos automática, absorbiendo la presión compradora. La otra cara es que ese escenario hoy no está en el horizonte cercano.
El blindaje financiero de Caputo y el calendario que aprieta
El golpe del MSCI llegó en un momento especialmente delicado para el Gobierno. El ministro Caputo intenta cerrar lo que la City llama el «blindaje financiero» hasta 2027: cubrir los compromisos de deuda en moneda extranjera que acechan en los próximos 18 meses. Según la consultora 1816, entre lo que queda de 2026 y todo 2027, la Argentina debe afrontar unos USD 30.700 millones de deuda en moneda extranjera con privados, el FMI y el Club de París. Para cubrir ese calendario, el Gobierno tiene identificados unos USD 13.100 millones, provenientes de tres fuentes: los dólares que juntó el Tesoro con las licitaciones quincenales de Bonares (USD 3.082 millones), las garantías del Banco Mundial y del BID que permitirían conseguir financiamiento privado por unos USD 4.000 millones, y la renovación de los repos del BCRA por USD 6.000 millones. Pero falta el resto: USD 17.600 millones que deberán cubrirse con una combinación de nuevos Bonares, emisión internacional, rollover con el FMI o uso de reservas.
Una reclasificación del MSCI habría sido una señal potente para facilitar ese financiamiento. Sin ella, el Gobierno deberá mostrar consistencia macroeconómica por sus propios méritos. La rueda financiera del martes, justo antes de que saliera el comunicado de MSCI, ya mostraba tensión: los ADRs argentinos cerraron con bajas generalizadas en Nueva York. Edenor cayó 4,4%, Galicia 3,9%, YPF 3,5%, BBVA 3,5%, Transportadora de Gas del Sur 3,4% y Central Puerto 3%. Ahora el mercado mira al 9 de julio, cuando vence el pago de USD 4.300 millones de deuda con privados, y a las elecciones de 2027, cuando la dolarización de carteras podría sumar más presión sobre el tipo de cambio y las reservas.
Fuentes:
- La Política Online — «Duro golpe de MSCI a Caputo: Recién después de la elección presidencial analizarían una mejora en la nota de Argentina»: https://www.lapoliticaonline.com/economia/msci-ahora-pateo-hasta-despues-de-la-elecion-presidencial-la-posibilidad-de-mejorar-la-nota-de-argentina/
- iProfesional — «La Bolsa sufre el impacto del MSCI: el Merval retrocede 3% y los ADRs se hunden hasta 6%»: https://www.iprofesional.com/finanzas/458170-como-cotizan-hoy-24de-junio-el-merval-adrs-bonos-y-riesgo-pais
- El Cronista — «Fuera del Mundial de los mercados: MSCI no incluyó a la Argentina en sus posibles revisiones»: https://www.cronista.com/finanzas-mercados/fuera-del-mundial-de-los-mercados-msci-no-incluyo-en-sus-posibles-revisiones-la-reclasificacion-argentina/
- Perfil — «El mercado aguarda con cautela el nuevo informe de MSCI que se conoce hoy: ¿Puede Argentina salir de standalone?»: https://www.perfil.com/noticias/economia/el-mercado-aguarda-con-cautela-el-nuevo-informe-de-msci-que-se-conoce-hoy-puede-argentina-salir-de-standalone-a40.phtml
- Ámbito Financiero — «Veredicto negativo del MSCI para la Argentina: qué impacto ve la city en las acciones del S&P Merval»: https://www.ambito.com/finanzas/veredicto-negativo-del-msci-la-argentina-que-impacto-ve-la-city-las-acciones-del-sp-merval-n6160271
- Ámbito Financiero — «Dólar hoy y dólar blue hoy minuto a minuto: a cuánto opera este miércoles 24 de junio»: https://www.ambito.com/finanzas/dolar-hoy-y-dolar-blue-hoy-minuto-minuto-cuanto-opera-este-miercoles-24-junio-n6292160
Ajedrez financiero: las ventanas de riesgo que Argentina deberá cerrar antes de 2027
La verdadera prueba para la Argentina de cara a las elecciones de 2027 no estará solamente en cuánto tenga el Banco Central en reservas. También estará en cuándo vencen las deudas del Tesoro, cuánto debe refinanciarse en pesos, qué pagos en dólares deberán realizarse, qué líneas financieras pueden utilizarse realmente y qué nivel de liquidez tendrá el sistema bancario. El Gobierno ya movió una pieza importante al refinanciar US$6.000 millones de REPO hasta septiembre de 2028, sacando esos vencimientos del período electoral. Pero todavía queda un tablero mucho más amplio por ordenar.
En nuestra primera entrega de esta serie planteamos la idea del “partido de ajedrez” que históricamente puede aparecer en períodos electorales: una presión sobre bonos, riesgo país, dólar y expectativas puede generar un efecto dominó si consigue que distintos jugadores comiencen a actuar simultáneamente. Ahora aparece una segunda dimensión: el calendario financiero. Porque un ataque especulativo no necesita necesariamente provocar una corrida desde el primer día. Puede intentar aprovechar una ventana en la que el Estado tenga que refinanciar una gran cantidad de deuda o afrontar pagos importantes, aumentando el costo de cualquier defensa cambiaria. Por eso, para analizar la capacidad de respuesta de Argentina durante 2027, hay que mirar simultáneamente las reservas, los vencimientos y la liquidez del sistema.
La primera pieza que el Gobierno ya decidió mover fue la del Banco Central. En julio, el BCRA canceló los REPO vigentes por US$6.000 millones y concertó una nueva operación por el mismo monto con diez bancos internacionales, pero con vencimiento en septiembre de 2028. La autoridad monetaria explicó que de esa manera refinanció la totalidad de los vencimientos previstos para 2026 y 2027 y mejoró la previsibilidad del flujo de divisas. La operación tiene una tasa equivalente a SOFR más 4 puntos porcentuales y fue garantizada con títulos BONAR que estaban en la cartera del BCRA. La lectura financiera es clara: el Gobierno prefirió pagar el costo de extender el financiamiento para eliminar una fuente de presión cambiaria durante el período electoral.
Esta maniobra es importante porque demuestra que no todo el “poder de fuego” debe medirse por reservas. Un vencimiento que deja de ocurrir durante 2027 también es una forma de aumentar la capacidad defensiva. Si el BCRA hubiera tenido que devolver US$6.000 millones en plena transición electoral, esos dólares habrían competido con otras necesidades financieras y cambiarias. Al trasladar el vencimiento a 2028, el Gobierno ganó tiempo. No obtuvo reservas gratuitas: obtuvo algo diferente y también valioso en un año electoral, que es previsibilidad.
El segundo gran tablero es el Tesoro. El anticipo del Presupuesto 2027 contempla vencimientos de deuda por aproximadamente US$24.900 millones. Esa cifra debe interpretarse con cuidado porque el perfil cambia según se incluyan capital, intereses, organismos, instrumentos en distintas monedas y operaciones de refinanciación. Reuters, al analizar el programa financiero presentado por Luis Caputo, ubicó las obligaciones en moneda extranjera de 2027 por encima de US$32.000 millones incluyendo intereses. El Gobierno, por su parte, planteó una combinación de financiamiento doméstico, préstamos de organismos multilaterales, privatizaciones, compras de dólares al BCRA y refinanciación para atravesar ese período.
La diferencia entre ambas cifras es justamente una de las cuestiones que el mercado debe mirar. No existe un único número que represente “los dólares que Argentina tiene que conseguir”. Hay vencimientos de capital, intereses, deuda que puede renovarse, deuda que puede cancelarse con recursos existentes y obligaciones que pueden ser refinanciadas. Para evaluar el riesgo real hay que construir un calendario de flujo de fondos y no limitarse al stock total de deuda.
Una de las primeras ventanas aparece incluso antes de las elecciones. El Tesoro tiene instrumentos dólar-linked con vencimientos durante 2027. Entre ellos figura una Letra del Tesoro vinculada al dólar estadounidense con vencimiento el 31 de marzo de 2027 y otra con vencimiento el 10 de mayo de 2027 por hasta US$3.400 millones de valor nominal original. También existen instrumentos vinculados al dólar con vencimiento el 30 de junio de 2027. La particularidad es que estos títulos están denominados en dólares pero se suscriben y pagan en pesos según las condiciones establecidas, por lo que no deben confundirse automáticamente con una salida directa de US$3.400 millones de las reservas. Sin embargo, sí constituyen una exposición del Tesoro a la evolución del tipo de cambio y pueden convertirse en un factor relevante de expectativas.
A esto se suma la deuda en pesos. Las licitaciones oficiales ya contemplan instrumentos con vencimiento el 29 de enero de 2027 y otros títulos con vencimiento el 31 de mayo de 2027. En agosto, por ejemplo, el Tesoro emitió una Letra capitalizable en pesos con vencimiento en enero de 2027 por hasta $6 billones y amplió otros instrumentos con vencimientos posteriores. El problema financiero de estas obligaciones no es necesariamente conseguir dólares, sino lograr que el mercado quiera renovar los pesos a tasas compatibles con el programa económico. Si la confianza cae, el costo del rollover puede aumentar y parte de los inversores puede preferir instrumentos vinculados al dólar.
Ahí aparece una de las posibles conexiones entre los mercados. Una presión sobre los bonos puede elevar el riesgo país y las tasas exigidas por los inversores. Una mayor tasa puede dificultar el refinanciamiento del Tesoro. Si además aumenta la demanda de cobertura cambiaria, crece la presión sobre futuros y sobre el mercado de dólares. Y si finalmente los ahorristas comienzan a retirar sus depósitos en moneda extranjera, el problema deja de ser solamente fiscal o cambiario y pasa a ser también bancario.
Por eso, el verdadero tablero tiene tres relojes funcionando simultáneamente: el reloj de los vencimientos del Tesoro, el reloj de las reservas del BCRA y el reloj de los depósitos bancarios. El mercado puede soportar una caída de bonos. También puede soportar una suba temporal del riesgo país. Lo que resulta mucho más delicado es que ambos movimientos coincidan con un período de grandes vencimientos y, al mismo tiempo, con una aceleración de la demanda de dólares por parte de los depositantes.
El punto de partida actual tampoco es el de una economía sin defensas. El BCRA informó que las reservas internacionales alcanzaron US$50.474 millones al 11 de septiembre de 2026. En agosto, además, la autoridad monetaria compró US$770 millones en el mercado de cambios y las reservas aumentaron US$660 millones, hasta cerrar el mes en US$48.259 millones. Pero el mismo informe muestra que durante agosto hubo pagos de intereses y cargos al FMI por US$857 millones y otros egresos asociados a organismos internacionales. Esto permite observar una realidad fundamental: las reservas suben y bajan permanentemente como consecuencia de operaciones comerciales, financieras y de deuda. No todo aumento constituye dólares “libres” y no todo descenso representa una corrida.
La otra pieza es la denominada “bazooka” de Milei. El Presidente sumó reservas, swaps y futuros hasta llegar a una cifra de aproximadamente US$75.000 millones. Pero el tablero obliga a separar instrumentos. El swap con China tiene un acuerdo renovado por RMB130.000 millones, pero el propio BCRA aclaró que la activación vigente es de RMB35.000 millones, equivalentes a US$5.000 millones. En consecuencia, no corresponde contabilizar los aproximadamente US$20.000 millones nominales del acuerdo chino como si fueran dólares líquidos disponibles en cualquier momento.
Con Estados Unidos la lógica también es diferente. El mecanismo de estabilización cambiaria firmado en 2025 es por hasta US$20.000 millones, pero una línea contingente no equivale a tener US$20.000 millones adicionales depositados en las reservas. De hecho, durante 2025 Argentina llegó a activar US$2.541 millones de ese mecanismo y posteriormente canceló ese tramo. El episodio demuestra que la herramienta puede utilizarse, pero también que su disponibilidad y utilización deben analizarse según las condiciones concretas de cada operación.
Los futuros constituyen una tercera pieza. Una posición de US$15.000 millones en futuros no significa que el Banco Central tenga US$15.000 millones en billetes listos para ser entregados. Se trata de contratos financieros que permiten administrar exposición y expectativas cambiarias. Su importancia puede ser grande, pero su naturaleza es distinta de las reservas internacionales.
Entonces, ¿cuál sería el peor escenario razonable para 2027?
No hace falta imaginar una operación gigantesca de un solo día. Un escenario de estrés podría desarrollarse en varias etapas. Primero, ventas importantes de bonos argentinos. Luego, una suba del riesgo país. Después, mayor demanda de cobertura cambiaria en futuros y otros instrumentos. Más tarde, una aceleración de las compras de dólares por parte de empresas e inversores. Y finalmente, si la percepción de riesgo se extiende al público, una reducción de depósitos en dólares o un aumento significativo de retiros y transferencias.
No significa que esa secuencia vaya a ocurrir ni que exista actualmente evidencia pública de una operación coordinada de ese tipo. Es un escenario de estrés que sirve para estudiar las vulnerabilidades. En mercados financieros, además, distintos participantes pueden tener incentivos similares sin formar parte de una estrategia común: un fondo puede vender bonos porque aumenta el riesgo percibido; otro puede comprar cobertura; una empresa puede adelantar pagos; un ahorrista puede dolarizarse. El efecto agregado puede parecer una ofensiva coordinada aunque las decisiones sean independientes.
Por eso, para la serie “Ajedrez Financiero”, hay una pregunta más útil que “¿quién nos va a atacar?”. La pregunta es: ¿qué negocio tendría cada jugador si el mercado argentino entra en estrés?
Un fondo que vende bonos puede ganar si recomprará más barato. Un operador de derivados puede beneficiarse de una caída o de una mayor volatilidad. Un inversor con posiciones en dólares puede obtener una ganancia patrimonial ante una depreciación del peso. Un tenedor de deuda puede buscar reducir riesgo antes de un vencimiento. Y un inversor internacional puede exigir una prima mayor para mantener activos argentinos. Ninguna de esas operaciones es ilegal ni demuestra por sí misma coordinación. Pero observar los incentivos permite identificar dónde puede concentrarse la presión.
La defensa, entonces, tampoco debería limitarse a vender dólares cuando el ataque ya comenzó. Una estrategia preventiva debería reducir las ventanas de vulnerabilidad antes de que aparezcan. El primer mecanismo es precisamente el que ya utilizó el BCRA con los REPO: sacar vencimientos significativos del período electoral. El segundo es garantizar con anticipación una porción importante de los pagos externos. El tercero es mantener un programa de rollover del Tesoro que no concentre vencimientos en semanas particularmente sensibles. El cuarto es preservar liquidez suficiente en moneda extranjera dentro del sistema financiero. Y el quinto es comunicar claramente qué parte de las herramientas anunciadas es efectiva, qué parte es contingente y bajo qué condiciones puede utilizarse.
Hay además una herramienta que puede ser tan importante como las reservas: el flujo corriente de dólares. En agosto, según el BCRA, el sector privado no financiero fue vendedor neto de moneda extranjera por US$369 millones y el complejo de oleaginosas y cereales aportó ventas netas por US$2.933 millones. El resultado muestra que el mercado cambiario no depende exclusivamente de las reservas: también depende de cuánto dólar genuino genera la economía y de cuándo esos dólares ingresan al mercado.
Esto lleva a una conclusión financiera importante: la defensa más sólida frente a un episodio de presión no es solamente tener una gran cantidad de reservas, sino combinar reservas, financiamiento contingente, superávit comercial, rollover de deuda, liquidez bancaria y credibilidad. Cada elemento reduce la posibilidad de que una presión localizada se convierta en una crisis generalizada.
El calendario electoral vuelve particularmente importante esta coordinación. El Código Electoral establece que las elecciones nacionales se realizan el cuarto domingo de octubre inmediatamente anterior a la finalización de los mandatos, aunque la fecha concreta de 2027 deberá surgir de la convocatoria correspondiente. Por eso, para el análisis financiero resulta más útil hablar de una “ventana electoral de octubre de 2027” que de una fecha cerrada mientras no exista la convocatoria oficial.
La pregunta central para los próximos meses será, entonces, cuánto del riesgo financiero de 2027 puede ser eliminado antes de que comience la campaña. Cada vencimiento refinanciado es una pieza menos vulnerable. Cada dólar genuino acumulado es otra defensa. Cada línea contingente efectivamente disponible agrega capacidad de respuesta. Cada período de vencimientos concentrados que pueda ser trasladado reduce una posible ventana de presión.
El verdadero “poder de fuego” de la Argentina no debería medirse, por lo tanto, sumando indiscriminadamente reservas, swaps, REPO y futuros. Debería medirse preguntando cuánto dinero puede movilizar realmente el Estado, en cuánto tiempo, bajo qué condiciones y para qué objetivo. Y, simultáneamente, cuánto dinero necesita para atravesar cada una de las ventanas de vencimientos que quedan antes de octubre de 2027.
Ese es el tablero que todavía falta construir.
Porque en una partida de ajedrez financiero no gana necesariamente quien tiene más piezas. La ventaja está en evitar que el rival encuentre una casilla en la que varias piezas queden atacadas al mismo tiempo.
Para Argentina, esa casilla sería una combinación de vencimientos importantes, reservas bajo presión, rollover caro, riesgo país en ascenso y depósitos en dólares saliendo del sistema.
La estrategia más eficiente, por lo tanto, sería llegar a esa ventana con esa combinación ya desarmada.
El pr
El Presidente aseguró en París que la Argentina contará con herramientas por unos US$75.000 millones para enfrentar eventuales episodios de presión cambiaria durante el año electoral. La cifra combina reservas, swaps y posiciones en futuros, aunque no todo ese monto representa dólares líquidos disponibles para intervenir de manera inmediata. Al mismo tiempo, Milei volvió a vincular la continuidad de su programa económico con las elecciones de 2027 y afirmó que, si su Gobierno es reelecto, 2028 será “el mejor año económico de la historia”.
Javier Milei llevó a París un mensaje destinado directamente a los inversores internacionales: la Argentina quiere llegar al año electoral de 2027 con un respaldo financiero suficiente para atravesar eventuales episodios de volatilidad cambiaria y, al mismo tiempo, convencer al mercado de que el programa económico tendrá continuidad. Durante su exposición ante empresarios e inversores en la sede de la OCDE, el Presidente afirmó que en Argentina “las elecciones son temporadas de maniobras desestabilizadoras” y sostuvo que el Gobierno está preparado para enfrentar esos episodios. Según su explicación, la denominada “bazooka” suma unos US$20.000 millones de compras de reservas, US$20.000 millones correspondientes al swap con Estados Unidos, otros US$20.000 millones vinculados al swap con China y una posición de US$15.000 millones en el mercado de futuros. La suma da US$75.000 millones, aunque la composición del paquete es mucho más compleja que una simple disponibilidad de US$75.000 millones en efectivo.
Ese punto es central para entender el verdadero poder de fuego financiero. El Banco Central informó que las reservas internacionales habían alcanzado US$49.412 millones al 22 de septiembre, mientras que el último informe mensual disponible indicó que las reservas cerraron agosto en US$48.259 millones. En agosto, además, el BCRA compró US$770 millones en el mercado de cambios y las reservas aumentaron US$660 millones. Es decir, existe un volumen significativo de reservas, pero su evolución depende también de pagos de deuda, movimientos de organismos internacionales, valuación de activos y otras operaciones. El propio BCRA informó que durante agosto hubo pagos de intereses y cargos al FMI por US$857 millones, entre otros movimientos que afectaron el stock.
Los swaps requieren todavía más precisión. El acuerdo con China fue renovado en agosto por RMB130.000 millones, aproximadamente US$19.000 millones, y extendido de tres a cinco años. Sin embargo, el propio BCRA aclaró que permanece vigente una activación por RMB35.000 millones, equivalentes a unos US$5.000 millones, iniciada en 2023. Por lo tanto, el monto total del acuerdo no debe interpretarse automáticamente como dólares líquidos disponibles para vender en el mercado argentino. En el caso del acuerdo con Estados Unidos, el BCRA había informado en enero de 2026 que había cancelado las operaciones realizadas durante 2025 bajo el mecanismo de estabilización cambiaria por US$20.000 millones.
La otra pieza de la “bazooka” son los futuros de dólar. Milei habló de una posición de US$15.000 millones y sostuvo que esa herramienta permitiría absorber una parte importante de los pesos existentes si hubiera una fuerte demanda de dólares. Pero financieramente los futuros no equivalen a tener US$15.000 millones en una caja. Son contratos que fijan precios futuros del tipo de cambio y que normalmente se liquidan por diferencias en pesos. Pueden funcionar como instrumento de cobertura e intervención financiera, pero no son equivalentes a reservas internacionales utilizables para afrontar directamente una corrida. Infobae señaló, además, que existe discusión entre analistas sobre la magnitud y el alcance de la posición mencionada por el Presidente.
El Gobierno llega a este escenario después de haber acumulado una cantidad importante de divisas durante 2026. Luis Caputo proyectó que el Banco Central podría terminar el año con compras cercanas a US$19.438 millones. Hasta septiembre, según el ministro, las adquisiciones acumulaban US$14.350 millones. Si se concreta esa proyección, el Gobierno llegaría a 2027 con un stock de reservas significativamente mayor al que tenía al comienzo del actual ciclo, aunque el número final dependerá de los pagos externos, de la evolución del mercado cambiario y de las necesidades financieras del Tesoro y del Banco Central.
La estrategia también incluye otra herramienta menos visible: los REPO. En julio, el BCRA refinanció US$6.000 millones con bancos internacionales y extendió el vencimiento de esas operaciones hasta septiembre de 2028. La operación permitió reemplazar vencimientos previstos para 2026 y 2027 por un nuevo financiamiento con vencimiento posterior. Esto no constituye reservas genuinas, pero sí mejora el perfil de liquidez y reduce la concentración de vencimientos de corto plazo. Para un año electoral, ese calendario financiero tiene importancia porque disminuye las necesidades inmediatas de refinanciación externa.
El otro gran mensaje de Milei en París estuvo dirigido al mediano plazo. El Presidente aseguró ante empresarios europeos que, si su Gobierno es reelecto en 2027, “2028 va a ser el mejor año” económico de la historia argentina. Su argumento es que las reformas, la reducción del déficit, la desregulación y la eventual caída del riesgo país deberían comenzar a generar un efecto mayor sobre la inversión, el crédito y la economía real. Milei también sostuvo que la Argentina puede avanzar hacia el investment grade durante un eventual segundo mandato. La afirmación forma parte de la proyección política y económica del Gobierno y no constituye una estimación independiente de organismos financieros.
El mensaje a los inversores fue, en definitiva, doble. Por un lado, Milei intentó transmitir que el Gobierno tendrá herramientas para atravesar 2027 sin que un episodio de presión cambiaria se transforme necesariamente en una crisis financiera. Por otro, buscó instalar la idea de que el verdadero salto de inversión podría producirse después de las elecciones, si el programa económico continúa. En ese sentido, París funcionó tanto como una presentación de oportunidades de inversión como una señal sobre la continuidad del programa económico argentino. La Argentina Week reunió a ejecutivos de empresas como TotalEnergies, Glencore, Santander, ENI, Louis Dreyfus Company y YPF, con sectores como energía, minería, infraestructura, agroindustria y tecnología como principales focos de interés.
La discusión financiera que queda abierta es cuánto de esa “bazooka” puede utilizarse realmente ante una crisis cambiaria. Los US$75.000 millones mencionados por Milei agrupan instrumentos de naturaleza muy diferente: reservas efectivas, líneas de swap con condiciones específicas, contratos de futuros y eventualmente flujos futuros provenientes del comercio exterior y de nuevas inversiones. No tienen todos la misma liquidez ni pueden utilizarse de la misma manera. Por eso, más que medir el respaldo por la suma nominal de US$75.000 millones, el mercado deberá observar cuánto de ese poder de fuego es efectivamente líquido, cuáles son las condiciones de utilización de cada instrumento y qué capacidad tiene el Banco Central para sostener la estabilidad cambiaria durante un período de fuerte demanda de dólares.
Para 2027, entonces, la variable decisiva no será solamente cuánto dinero pueda reunir el Gobierno, sino la interacción entre reservas, vencimientos de deuda, demanda de dólares, tasas de interés, saldo comercial, ingreso de capitales y expectativas electorales. El Gobierno busca llegar a ese año con un balance externo más sólido y con herramientas financieras adicionales. Y Milei ya puso sobre la mesa su apuesta: atravesar el año electoral y convertir 2028, si consigue la continuidad política de su programa, en el momento de mayor expansión económica de su gestión.

Visa y Lloyds liquidan US$750.000 en USDC en menos de una hora, incluso en fin de semana
La prueba de siete días entre Jersey y Estados Unidos es el primer ensayo de liquidación con stablecoin entre Visa y un gran grupo bancario británico.
Lloyds Banking Group y Visa completaron un piloto de liquidación transfronteriza con USDC. Según los reportes, la prueba procesó US$750.000 en obligaciones de pago durante siete días y los fondos llegaron a Visa en menos de una hora, incluso en fin de semana, cuando los sistemas tradicionales suelen sufrir demoras. kucoin
Cómo se armó
- Lloyds compró el USDC en Archax, un exchange de activos digitales regulado en el Reino Unido. kucoin
- Los fondos viajaron desde la sucursal de Lloyds en Jersey hacia Visa en Estados Unidos.
- Lloyds operó su propio nodo en Canton Network, mientras que Visa facilitó la liquidación en otra cadena pública. bitbase
- La prueba funcionó en la cadena privada Canton y en una cadena pública, lo que valida la interoperabilidad entre ambas.
Por qué importa
Visa ya venía ampliando su infraestructura de liquidación con stablecoins. Según los reportes, algunos participantes ya usan USDC para cumplir con las obligaciones de liquidación de Visa los siete días de la semana, incluidos fines de semana y feriados. El ensayo con Lloyds suma un banco tradicional que opera en un entorno real y no en modelos teóricos. La banca tradicional trabaja con horarios y cortes diarios, y la liquidación en cadena funciona las 24 horas. bitbase
La advertencia necesaria
Hay que leer el piloto por lo que es. Se trata de una prueba concreta y acotada, no del anuncio de un servicio para clientes ni de una adopción generalizada de pagos transfronterizos con stablecoins. Por escala, US$750.000 es una cifra simbólica frente a los volúmenes diarios de liquidación de Visa. Lo relevante es la señal: los grandes jugadores están probando la infraestructura. diariobitcoin


Ajedrez financiero: las ventanas de riesgo que Argentina deberá cerrar antes de 2027

Milei prepara una “bazooka” financiera para 2027 y apuesta todo a 2028

Resumen económico y financiero jueves 1 de octubre de 2026

Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Castigo en los mercados: qué resiste y qué preocupa de verdad

YPF proyecta que la producción de petróleo llegará al millón de barriles diarios por primera vez en la historia
-
 Noticiashace 7 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
Perspectivashace 3 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Mercadoshace 3 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Empresashace 4 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Noticiashace 4 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 6 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025