Startups
Ley de Economía del Conocimiento: beneficios y cómo inscribirse


Ley de Economía del Conocimiento: beneficios y cómo inscribirse
La Ley de Economía del Conocimiento ofrece reducciones de hasta el 60% en el Impuesto a las Ganancias y bonos fiscales equivalentes al 70% de las contribuciones patronales para empresas de tecnología, software y servicios profesionales. Con un sector que exportó casi 10.000 millones de dólares en 2025 y emplea a más de 285.000 personas en forma formal, conocer cómo acceder al régimen puede marcar una diferencia decisiva en la estructura de costos de cualquier empresa.
Qué es el régimen y a quién le aplica
La Ley 27.506 de Economía del Conocimiento, sancionada en 2019 y modificada por la Ley 27.570 en 2020, crea un régimen de promoción para empresas que desarrollen actividades intensivas en tecnología y capital humano calificado. El conjunto de actividades productivas que utilizan la información y los avances derivados de la ciencia y la tecnología para generar valor y ofrecer nuevos productos y servicios son los que habilitan el acceso al régimen. Argentina.gob.ar
Pueden acceder las personas jurídicas constituidas en la República Argentina o habilitadas para actuar dentro de su territorio, que desarrollen en el país, por cuenta propia y como actividad principal, alguna de las actividades promovidas. Eso incluye desarrollo de software, servicios informáticos, producción audiovisual con contenido digital, biotecnología, nanotecnología, inteligencia artificial, industria aeroespacial y servicios profesionales exportados, entre otras categorías. Ley de Conocimiento
Se considera actividad promovida con carácter principal cuando la facturación en servicios basados en el conocimiento representa al menos el 70% del total facturado por la empresa en los últimos 12 meses. Las micro empresas con menos de tres años de antigüedad tienen una excepción: solo deben demostrar que realizan alguna de las actividades promovidas, sin necesidad de acreditar ese porcentaje de facturación. Argentina.gob.ar
Los tres requisitos adicionales para inscribirse
Además del umbral de facturación, las empresas deben cumplir al menos dos de tres condiciones adicionales que fija la normativa. Los requisitos son: acreditación de normas de calidad, realización de inversiones en capacitación con especial énfasis en el sistema educativo, o un porcentaje de exportación cuando corresponda a bienes o servicios desarrollados en el marco de actividades de la economía del conocimiento. Argentina.gob.ar
En el caso de capacitación, el porcentaje mínimo de inversión sobre la facturación varía según el tamaño de la firma: el 1% para micro empresas, el 2% para pymes y el 5% para las grandes compañías. Para investigación y desarrollo, los umbrales son del 1%, 2% y 3% respectivamente. Endeavor
En materia de exportaciones, el porcentaje mínimo exigido es del 4% de la facturación total para micro empresas, 10% para pymes y 13% para las grandes empresas. Quienes no exportan pueden igualmente inscribirse si acreditan calidad y capacitación como los dos requisitos complementarios. Boletín Oficial de la República Argentina
Cuánto se ahorra: los beneficios fiscales paso a paso
El primer beneficio es el bono de crédito fiscal mensual sobre contribuciones patronales. El bono equivale al 70% de las contribuciones patronales sobre el personal dedicado a las actividades promovidas. Ese porcentaje sube al 80% para las empresas que, a partir de su inscripción, contraten mujeres, beneficiarios de planes sociales u otros grupos con inserción laboral dificultosa. Argentina.gob.ar
El segundo beneficio es la reducción del Impuesto a las Ganancias. Considerando la alícuota general del 25%, la reducción del 60% deja a las micro y pequeñas empresas con una alícuota efectiva del 10%. Las medianas pagan el 15% efectivo tras una reducción del 40%, y las grandes empresas tributan al 20% con una reducción del 20%. Solo las empresas exportadoras pueden además utilizar el bono de crédito fiscal para cancelar el Impuesto a las Ganancias. Consejo Profesional de Ciencias Económicas
El tercer beneficio es la exención del pago de derechos de exportación para las empresas del sector servicios. Todos los beneficios tienen una vigencia de 10 años desde la inscripción, con validación bienal obligatoria ante el Registro Nacional de Beneficiarios. La estabilidad fiscal que garantiza el régimen cubre todos los tributos nacionales durante ese período. Argentina.gob.ar
Cómo tramitar la inscripción en la práctica
Para iniciar el trámite se necesita CUIT y clave fiscal nivel 3 en la Agencia de Recaudación y Control Aduanero (ARCA), y contar con Trámites a Distancia (TAD) asociado a ARCA. Puede ingresar el representante legal de la empresa o un apoderado con facultades suficientes mediante un poder especial. Argentina.gob.ar
Una vez dentro de TAD, quien no provenga de la Ley de Software debe completar el Formulario 1278 en la plataforma de ARCA. La presentación incluye declaraciones juradas sobre la actividad, el personal afectado, las exportaciones y las inversiones en capacitación o calidad. El expediente queda consolidado en el sistema y la autoridad de aplicación emite la resolución de aprobación.
Los Certificados de Crédito Fiscal (CCF) se otorgan mensualmente desde la aprobación de la inscripción, tomando como base los datos declarados en el Formulario 931 correspondientes a hasta cuatro períodos anteriores. Un punto crítico: las solicitudes presentadas cuando el cupo fiscal del ejercicio ya estaba agotado no generan beneficios retroactivos al año anterior. La tasa de verificación y control está fijada en 0% para todo 2025, lo que elimina ese costo durante el período vigente. AduananewsContadores en red
Un sector en expansión que justifica el trámite
El contexto macroeconómico refuerza el atractivo del régimen. Las exportaciones de servicios basados en la Economía del Conocimiento alcanzaron los 9.600 millones de dólares durante 2025, lo que implicó un incremento interanual del 8,1%, el valor más alto registrado hasta la fecha según datos del Instituto Nacional de Estadística y Censos de la República Argentina (Indec). El sector representa el 53% del total de ventas externas de servicios del país y se consolida como el tercer complejo exportador, detrás del oleaginoso-cerealero y el petrolero-petroquímico. Argentina.gob.ar
El empleo formal en el sector superó los 285.000 puestos en 2025, con una creación de 9.000 empleos respecto al año anterior. El 80% de la fuerza laboral posee estudios universitarios, lo que posiciona al sector entre los de mayor calificación del país. El Observador
De cara a 2026, el 57% de las empresas del sector prevé que sus exportaciones crecerán, y 9 de cada 10 estima como mínimo preservar su presencia internacional, según la encuesta de perspectivas de Argencon, la cámara empresarial del sector. Para las empresas que aún no ingresaron al régimen, la combinación de carga tributaria reducida y estabilidad fiscal por una década convierte a la inscripción en una decisión con impacto directo en la rentabilidad. El Cronista
Fuentes consultadas
Argentina.gob.ar — Régimen de Promoción de la Economía del Conocimiento — https://www.argentina.gob.ar/servicio/acceder-los-beneficios-del-regimen-de-promocion-de-la-economia-del-conocimiento Boletín Oficial — Ley 27.506 texto actualizado — https://www.argentina.gob.ar/normativa/nacional/ley-27506-324101/actualizacion Boletín Oficial — Ley 27.570 — https://www.boletinoficial.gob.ar/detalleAviso/primera/236496/20201026 Resolución 67/2025 — Contadores en Red — https://contadoresenred.com/resolucion-67-2025/ Aduananews — Actualización de reglas del régimen — https://aduananews.com/actualizan-reglas-y-beneficios-del-regimen-de-promocion-de-la-economia-del-conocimiento/ Argentina.gob.ar — Exportaciones récord 2025 — https://www.argentina.gob.ar/noticias/las-exportaciones-de-servicios-de-la-economia-del-conocimiento-registraron-un-crecimiento Argencon — Economía del Conocimiento — https://www.argencon.org/economia-del-conocimiento/ Consejo Profesional de Ciencias Económicas CABA — https://www.consejo.org.ar/servicios/medios-del-consejo/revista-consejo-digital/edicion-63/economia-del-conocimiento/dominguez-beneficios-fiscales-para-la-economia-del-conocimiento El Cronista — Perspectivas 2026 — https://www.cronista.com/negocios/economia-del-conocimiento-el-57-de-las-empresas-preve-aumentar-sus-exportaciones/




La IGJ habilita el aporte de criptomonedas para crear empresas y flexibiliza los trámites societarios
Desde este miércoles rige la Resolución General 11/2026, que modifica el régimen registral de la Inspección General de Justicia porteña. Por primera vez se reglamenta el uso de criptoactivos como parte del capital social, junto con una batería de cambios que buscan reducir costos y burocracia para constituir una sociedad.
Desde el miércoles 23 de septiembre rige en la Ciudad de Buenos Aires una nueva normativa de la Inspección General de Justicia (IGJ) que simplifica la constitución de sociedades, reduce exigencias formales y —por primera vez en la historia del organismo— reglamenta expresamente el aporte de criptomonedas y otros activos virtuales como parte del capital social. La medida quedó formalizada a través de la Resolución General 11/2026, publicada el martes 22 de septiembre en el Boletín Oficial, y en los hechos deroga 33 artículos de reglamentaciones anteriores y dos resoluciones generales previas.
El ministro de Justicia, Juan Bautista Mahiques, presentó la reforma con el objetivo declarado de reducir la burocracia, bajar los costos y acelerar los tiempos para abrir una empresa. Conviene aclarar el alcance real de la medida: al tratarse de una resolución de la IGJ, rige para el régimen registral de sociedades bajo su competencia —es decir, fundamentalmente las que se constituyen en la Ciudad de Buenos Aires— y no implica, por sí misma, un cambio general para todas las jurisdicciones del país, donde cada provincia mantiene su propio registro de personas jurídicas.
Cómo funciona el aporte de capital en criptomonedas
La regulación específica de activos virtuales aparece dentro del capítulo dedicado a los aportes no dinerarios, es decir, aquellos que no se hacen directamente en pesos o dólares. El mecanismo exige varios pasos concretos:
- Individualización: los criptoactivos deben quedar identificados en el instrumento constitutivo, con indicación precisa de su clase, cantidad y valor asignado.
- Acreditación de titularidad previa: el socio debe demostrar que ya era titular de esos activos antes de aportarlos a la sociedad.
- Depósito en un PSAV: los activos tienen que quedar depositados en una billetera o plataforma operada por un Proveedor de Servicios de Activos Virtuales inscripto ante la Comisión Nacional de Valores (CNV) —el registro de exchanges y custodios de criptomonedas que opera bajo supervisión estatal desde 2024, en el marco de la ley 27.739 contra el lavado de activos, y que se endureció en 2025 con exigencias patrimoniales, tecnológicas y de ciberseguridad adicionales para los prestadores.
- Valuación: el valor del aporte debe certificarse contablemente o tomarse de la cotización informada por ese mismo proveedor.
Para las Sociedades por Acciones Simplificadas (SAS), la norma habilita una vía adicional: los socios pueden fijar el valor de los aportes no dinerarios —criptoactivos incluidos— por unanimidad, dejando constancia en una declaración jurada de cómo llegaron a esa cifra.
Menos trámites para los aportes en pesos
Más allá de las criptomonedas, la resolución también flexibiliza la acreditación de aportes dinerarios de menor monto. Cuando la integración de capital en efectivo no supere el equivalente a dos Salarios Mínimos Vitales y Móviles (SMVM), ya no será necesario recurrir a un depósito bancario ni a la certificación de un escribano: alcanza con una declaración jurada del administrador o de los socios constituyentes, que puede incluirse en el propio contrato social. Ese umbral coincide, además, con el capital mínimo que la ley exige para constituir una SAS.
Otros cambios: objeto social más amplio y menos intervención de profesionales
La resolución introduce, además, una serie de modificaciones que apuntan en la misma dirección de simplificación:
- Objeto social plural: las sociedades ya no están obligadas a definir una actividad precisa y determinada. El objeto podrá integrarse por una o más categorías de actividades, sin necesidad de justificar conexidad o complementariedad entre ellas, y sin exigir que el capital social se adecúe al objeto declarado. Para las SAS, queda ratificada la fórmula genérica de «realizar cualquier actividad lícita».
- Dictamen de precalificación opcional: se elimina, en varios trámites —incluido el de constitución de sociedades—, la exigencia de un dictamen previo de un abogado, escribano o contador, que pasa a ser facultativo.
- Sede electrónica: las sociedades podrán constituir una sede social bajo forma electrónica (correo electrónico) por simple resolución de sus administradores, de manera complementaria a la sede física, que sigue siendo obligatoria.
- Reserva de nombres: se habilita la posibilidad de reservar preventivamente hasta tres denominaciones sociales por 30 días antes de completar el trámite de constitución.
- Cláusulas de arbitraje: las nuevas sociedades deberán incorporar una cláusula de resolución de conflictos mediante arbitraje, con modelos orientativos que la propia IGJ publicará.
- Digitalización: se reconoce el uso de documentos con firma digital tanto para los instrumentos constitutivos como para actos societarios posteriores, y se avanza en la digitalización del Registro Público en línea con otras medidas implementadas durante 2026.
El respaldo normativo
Según los considerandos de la propia resolución, cada requisito eliminado o flexibilizado respondió a la verificación de que no cumplía una función de tutela que no estuviera ya satisfecha por otros medios, o que imponía costos desproporcionados en relación con el beneficio que generaba —en línea con los principios de «simplificación, proporcionalidad, seguridad jurídica y apertura a la inversión» que la norma dice perseguir.
Fuentes: La Nación, El Cronista, Perfil, Rosario3 y La Capital de Mar del Plata, en base a la Resolución General 11/2026 de la IGJ, publicada en el Boletín Oficial el 22 de septiembre de 2026.
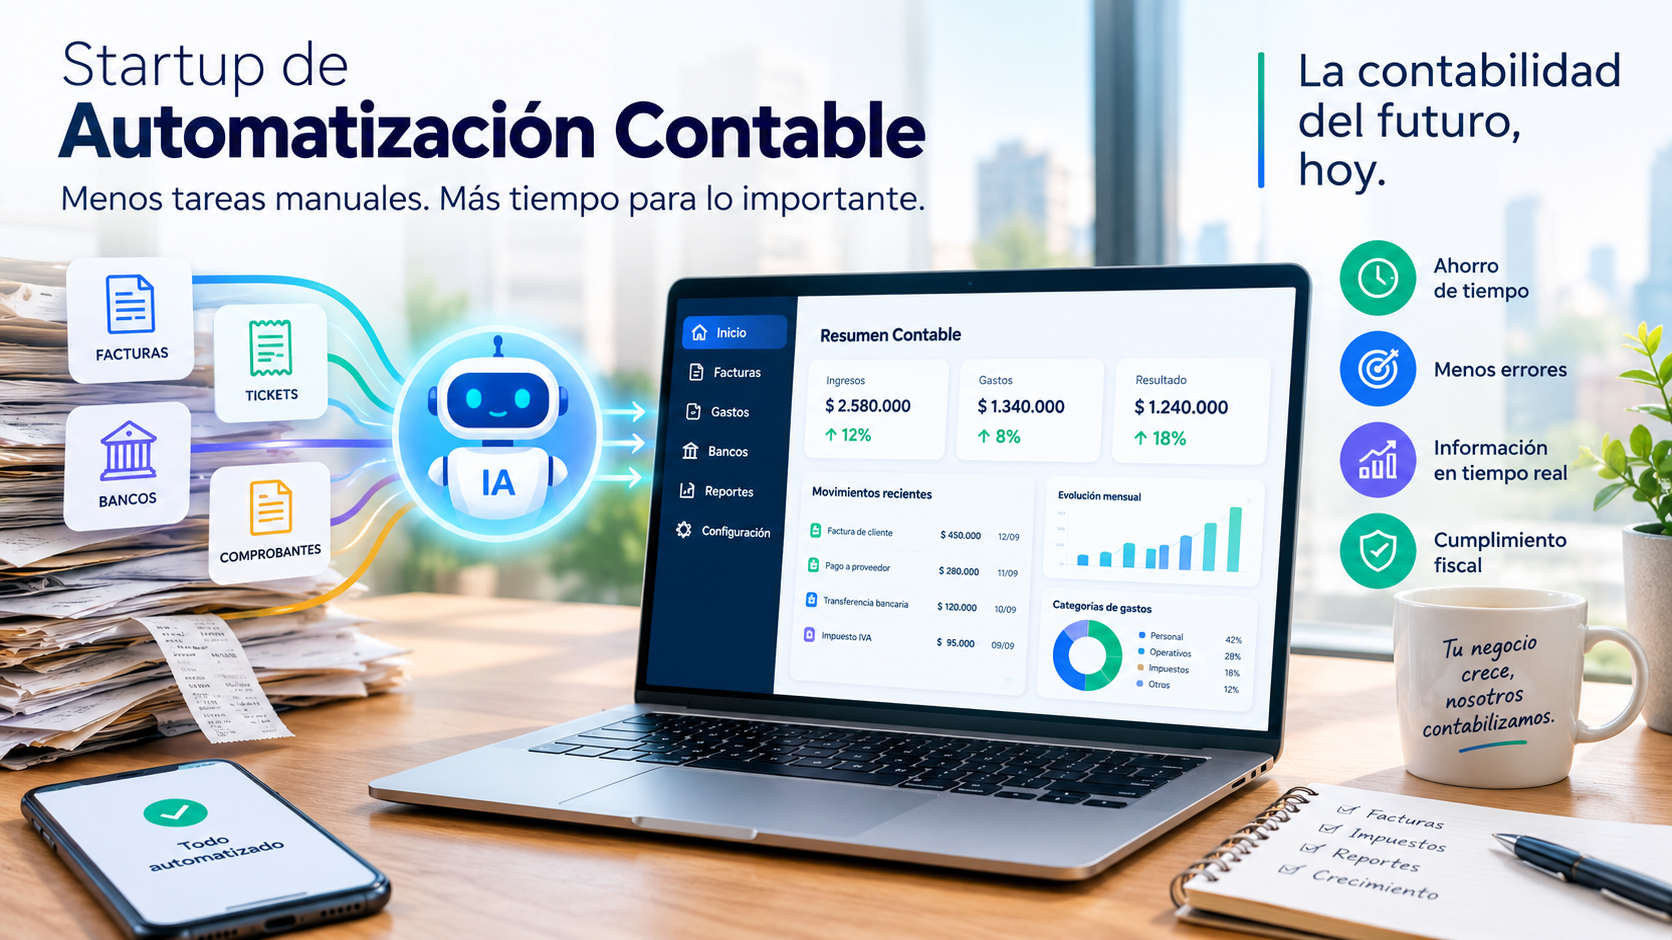
Cómo calcular cada métrica de inversores con ejemplos reales de números (guía paso a paso)
Por qué no alcanza con tener la plantilla: hay que saber calcular bien cada número
En la nota anterior de esta serie compartimos una plantilla completa de métricas para inversores. El problema más común no es no saber qué métrica pedir, sino calcularla mal —o calcularla de una forma que después no resiste una pregunta de seguimiento del inversor—.
Esta guía toma cada indicador de la plantilla y lo calcula paso a paso, con números ficticios pero realistas, usando el mismo caso de ContaFlow (la startup de automatización contable del Business Model Canvas de la primera nota de esta serie). La idea es que puedas reemplazar estos números por los tuyos y llegar a la reunión con cálculos que puedas explicar con seguridad, fórmula incluida.
1. TAM / SAM / SOM
Estos tres indicadores miden el tamaño del mercado en círculos concéntricos, de mayor a menor:
- TAM (Total Addressable Market): todo el mercado que existe para tu categoría de producto, sin restricciones.
- SAM (Serviceable Addressable Market): la porción del TAM que podés atender realmente, dado tu modelo de negocio, geografía e idioma.
- SOM (Serviceable Obtainable Market): la porción del SAM que podés capturar de forma realista en un horizonte de tiempo definido (generalmente 3 a 5 años).
Ejemplo ContaFlow
- Estimamos que hay 1.200.000 pymes en los 4 países target (TAM, en cantidad de empresas).
- De esas, 180.000 tienen entre 5 y 40 empleados y usan software contable (SAM).
- Creemos que podemos capturar el 3% en 5 años = 5.400 clientes (SOM).
- Si el ticket promedio anual es USD 900:
SOM en USD = 5.400 clientes × USD 900 = USD 4.860.000Cómo defenderlo frente a un inversor: siempre aclará si tu TAM está calculado top-down (partiendo de un número macro, como «cantidad de pymes en la región» según un organismo oficial) o bottom-up (partiendo de tu propio embudo de ventas: cuántos leads podés generar, a qué tasa de conversión, con qué ticket). Los inversores desconfían de los TAM top-down sin respaldo de fuente.
2. Burn Rate y Runway
- Burn Rate neto: cuánto dinero pierde el negocio por mes (gastos menos ingresos).
- Runway: cuántos meses de vida le quedan al negocio con la caja actual, al ritmo de quema actual.
Ejemplo ContaFlow (números del mes)
- Gastos totales: USD 28.000
- Ingresos del mes: USD 9.500
Burn Rate neto = Gastos totales − Ingresos
Burn Rate neto = 28.000 − 9.500 = USD 18.500- Caja actual: USD 140.000
Runway = Caja actual ÷ Burn Rate neto
Runway = 140.000 ÷ 18.500 ≈ 7,5 meses
Nota importante: distinguí siempre Burn Rate bruto (gastos totales, sin descontar ingresos) de Burn Rate neto (descontando ingresos). Un inversor puede pedirte ambos, porque el bruto muestra tu estructura de costos y el neto muestra la urgencia real de levantar capital.
3. CAC (Costo de Adquisición de Cliente)
Mide cuánto cuesta, en promedio, conseguir un cliente pagador nuevo, incluyendo marketing y ventas.
Ejemplo ContaFlow (últimos 3 meses)
- Gastaron USD 22.500 en ads + sueldos de ventas.
- Consiguieron 45 nuevos clientes pagadores.
CAC = Inversión en adquisición ÷ Clientes nuevos
CAC = 22.500 ÷ 45 = USD 500
Error común: calcular el CAC usando solo la inversión en publicidad y olvidar los sueldos del equipo comercial. Eso infla artificialmente la eficiencia del negocio y un inversor con experiencia lo va a detectar rápido.
4. LTV (Lifetime Value)
Mide cuánto ingreso bruto (o margen) genera un cliente promedio durante toda su relación con la empresa.
Ejemplo ContaFlow
- Ticket promedio mensual: USD 65
- Margen bruto: 78%
Margen mensual por cliente = 65 × 0,78 = USD 50,70- Duración promedio del cliente: 28 meses
LTV = Margen mensual por cliente × Duración promedio
LTV = 50,70 × 28 = USD 1.419,60
LTV / CAC y Payback
LTV / CAC = 1.419,60 ÷ 500 = 2,84xCómo interpretarlo: la referencia habitual en la industria SaaS es que un ratio LTV/CAC igual o mayor a 3x se considera saludable; por debajo de eso (como en este ejemplo, 2,84x), el negocio todavía tiene margen de mejora antes de acelerar fuerte en adquisición pagada.
Payback period = CAC ÷ Margen mensual por cliente
Payback = 500 ÷ 50,70 ≈ 9,9 meses
El payback period te dice cuánto tiempo tarda un cliente nuevo en «devolver» lo que costó adquirirlo. Cuanto más corto, menos capital de trabajo necesitás para financiar el crecimiento.
5. MRR y ARR
- MRR (Monthly Recurring Revenue): ingreso recurrente mensual.
- ARR (Annual Recurring Revenue): el MRR proyectado a un año.
Ejemplo ContaFlow
- 148 clientes activos.
- Ingreso recurrente del mes: USD 9.620
MRR = USD 9.620
ARR = MRR × 12
ARR = 9.620 × 12 = USD 115.440
Aclaración importante: el ARR es una proyección, no una garantía. Si tu negocio tiene estacionalidad o mucha variación de precio entre planes, es mejor explicar el ARR como «MRR actual anualizado» y no como un ingreso ya asegurado.
6. Net Revenue Retention (NRR)
Mide cómo evoluciona el ingreso de una misma cohorte de clientes a lo largo del tiempo, incluyendo upsells, downgrades y bajas (churn), pero sin contar clientes nuevos.
Ejemplo ContaFlow
- Hace 12 meses, el MRR de la cohorte era USD 4.800.
- Hoy esa misma cohorte genera USD 5.760 (por upsells y expansiones).
- Se fueron clientes que representaban USD 420.
NRR = (MRR actual de la cohorte − Churn de la cohorte) ÷ MRR inicial de la cohorte
NRR = (5.760 − 420) ÷ 4.800 = 111,25%
Cómo interpretarlo: un NRR mayor a 100% significa que, incluso sin sumar un solo cliente nuevo, el ingreso de la base actual crece solo. Es uno de los indicadores que más valoran los fondos SaaS, porque muestra que el producto genera expansión (upsell) más rápido de lo que pierde clientes (churn).
7. Margen bruto y EBITDA simplificado
- Margen bruto: qué porcentaje del ingreso queda después de los costos directamente asociados a producir el servicio (servidores, comisiones, soporte variable).
- EBITDA: el resultado operativo, restando además los costos fijos (sueldos, marketing, alquileres).
Ejemplo ContaFlow
- Ingresos del mes: USD 9.620
- Costos variables (servidores, comisiones, soporte variable): USD 2.120
Margen bruto = (Ingresos − Costos variables) ÷ Ingresos
Margen bruto = (9.620 − 2.120) ÷ 9.620 = 78%
Para llegar al EBITDA se restan además los sueldos fijos, el marketing y otros costos operativos. En etapa early-stage, es normal —y esperable— que el EBITDA sea negativo mientras el negocio invierte en crecer más rápido que su ritmo de ingresos. Lo importante no es que el EBITDA sea positivo hoy, sino poder mostrar una trayectoria clara hacia el punto de equilibrio.
Tabla resumen de fórmulas
| Métrica | Fórmula |
|---|---|
| SOM (USD) | SOM (clientes) × Ticket promedio |
| Burn Rate neto | Gastos totales − Ingresos |
| Runway | Caja actual ÷ Burn Rate neto |
| CAC | Inversión en adquisición ÷ Clientes nuevos |
| LTV | Margen mensual por cliente × Duración promedio del cliente |
| LTV / CAC | LTV ÷ CAC |
| Payback period | CAC ÷ Margen mensual por cliente |
| ARR | MRR × 12 |
| NRR | (MRR actual de cohorte − Churn de cohorte) ÷ MRR inicial de cohorte |
| Margen bruto | (Ingresos − Costos variables) ÷ Ingresos |
Cierre de la serie
Con estas tres notas ya tenés el recorrido completo:
- Un Business Model Canvas completo de ejemplo, con cada bloque explicado y un caso ficticio realista (ContaFlow) para inspirarte.
- Una plantilla lista para copiar y completar con las métricas exactas que piden los inversores, ordenadas como las esperan ver.
- La forma exacta de calcular cada número, con fórmulas y ejemplos claros que podés replicar con tus propios datos.
Publicadas en este orden, las tres notas forman un recorrido de SEO muy sólido: el lector que llega buscando «Business Model Canvas ejemplo» puede seguir naturalmente a la plantilla de métricas y, de ahí, a la guía de cálculo —cubriendo todo el journey de un founder que se está preparando para levantar capital.
Plantilla de métricas para inversores lista para copiar (2026) – Formato profesional
Por qué los inversores piden siempre las mismas métricas
Cuando un fondo o un inversor ángel evalúa una startup, no está leyendo tu idea: está leyendo tus números. Más allá del sector, casi todos los inversores early-stage revisan el mismo set de indicadores porque les permite comparar tu startup con cientos de otras que ya vieron, y responder tres preguntas clave:
- ¿El negocio crece? (tracción, MRR, crecimiento mes a mes)
- ¿El negocio es sano? (unit economics: CAC, LTV, margen)
- ¿Cuánto tiempo de vida le queda con la caja actual, y qué compra la inversión? (burn rate, runway, uso de fondos)
Tener esta información ordenada —incluso si algunos números todavía «están en proceso de medición»— es lo que separa a un founder que transmite control del negocio de uno que improvisa en la reunión.
A continuación tenés la plantilla completa, organizada en 7 secciones, en el mismo orden en que la mayoría de los inversores angel y fondos early-stage la esperan ver en un deck, one-pager o data room. Copiá cada sección y completala con tus propios números.
Plantilla de Métricas para Inversores
1. Resumen ejecutivo de métricas
(va al inicio del deck: es lo primero que va a leer el inversor)
- MRR actual: USD ______
- ARR actual: USD ______
- Crecimiento MoM (últimos 3 meses): ______%
- Burn Rate neto mensual: USD ______
- Runway actual: ______ meses
- Runway post-inversión: ______ meses
Por qué importa: este bloque funciona como un «resumen ejecutivo financiero». Un inversor con poco tiempo decide en base a estas seis líneas si sigue leyendo el resto del material.
2. Mercado
- TAM (Total Addressable Market): USD ______
- SAM (Serviceable Addressable Market): USD ______
- SOM (Serviceable Obtainable Market, a 3-5 años): USD ______
- Método de cálculo: Bottom-up / Top-down (explicar brevemente cuál usaste y por qué)
Por qué importa: le muestra al inversor el techo de crecimiento del negocio. Un TAM mal calculado (demasiado optimista o genérico) es una de las señales de alerta más comunes que detectan los fondos.
3. Tracción y crecimiento
- MRR hace 6 meses → MRR actual
- Cantidad de clientes pagadores
- ARPU (ingreso promedio por usuario)
- Net Revenue Retention (NRR): ______%
- Churn mensual / anual: ______%
- Crecimiento MoM y YoY
Por qué importa: la tracción es la evidencia de que la propuesta de valor funciona en el mercado real, no solo en la teoría del Canvas.
4. Unit Economics
- CAC promedio (Costo de Adquisición de Cliente): USD ______
- LTV (Lifetime Value): USD ______
- LTV / CAC: ______x
- Payback period del CAC: ______ meses
- Margen bruto: ______%
Por qué importa: es la sección que más mira un inversor con experiencia, porque revela si el negocio es rentable «por diseño» a nivel unitario, más allá de que hoy todavía queme caja.
5. Situación financiera
- Caja actual: USD ______
- Burn Rate bruto: USD ______
- Burn Rate neto: USD ______
- Runway: ______ meses
- Punto de equilibrio proyectado: mes/año ______
- EBITDA actual (si aplica)
Por qué importa: le dice al inversor cuánto tiempo tenés antes de necesitar otra ronda, y si el negocio tiene un camino visible a la rentabilidad.
6. Uso de fondos
(si estás levantando capital)
- Monto buscado: USD ______
- Runway que genera: ______ meses
- Distribución aproximada:
- Producto / Tecnología: ______%
- Ventas y Marketing: ______%
- Equipo: ______%
- Operaciones y otros: ______%
Por qué importa: un inversor no solo evalúa cuánto pedís, sino en qué lo vas a gastar. Un uso de fondos vago («para crecer») genera más preguntas que confianza.
7. Equipo y tracción cualitativa
- Founders y roles
- Cantidad de empleados
- Principales aliados o partnerships
- Logros recientes (lanzamientos, premios, menciones)
Por qué importa: en etapas tempranas, muchos fondos invierten «en el equipo» tanto como en el número. Esta sección humaniza el resto de la planilla.
Cómo usar esta plantilla
- Completala antes de cualquier reunión con inversores, no durante. Improvisar un número en vivo es una de las peores señales que podés dar.
- Si un dato todavía no lo tenés, escribí «en proceso de medición» y explicá en una línea cómo y cuándo lo vas a calcular. Es preferible eso a inventar un número que después no puedas sostener.
- Actualizala mensualmente, aunque no estés levantando capital en ese momento: te permite detectar problemas de unit economics o de runway con tiempo suficiente para corregir.
- Llevala siempre en una versión «viva» (hoja de cálculo) además de la versión «congelada» que mandás en el deck, para poder responder preguntas de seguimiento con precisión.
La honestidad y la claridad en estos números valen más, frente a un inversor experimentado, que un número artificialmente prolijo.
Siguiente paso
Tener la plantilla es el primer paso; el segundo es saber calcular cada uno de estos indicadores correctamente. En la tercera nota de esta serie vas a encontrar una guía paso a paso, con números reales de ejemplo, aplicando cada fórmula al caso de ContaFlow —la misma startup ficticia del Business Model Canvas de la primera nota—.


Resumen económico y financiero – Miércoles 30 de septiembre de 2026 – Apertura

OpenAI presentó este martes en su evento DevDay 2026 a Dots

IA: US$450.000 millones de deuda empiezan a preocupar a los bancos centrales

Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento

Inflación Argentina Abril 2026: IPC del 2,6% según INDEC

El riesgo país bajó a casi 600 puntos, pero el mercado sigue con la guardia alta

Castigo en los mercados: qué resiste y qué preocupa de verdad

YPF proyecta que la producción de petróleo llegará al millón de barriles diarios por primera vez en la historia
-
 Noticiashace 7 meses
Vencimientos de Deuda y Acumulación de Reservas en Argentina 2026: Tendencias de Enero a Marzo y Proyecciones Actuales
-
Perspectivashace 3 meses
Deuda argentina 2026-2027: calendario completo, acreedores y financiamiento
-
 Mercadoshace 5 meses
Inflación Argentina Abril 2026: IPC del 2,6% según INDEC
-

 Mercadoshace 3 meses
Argentina consiguió el respaldo del Banco Mundial, el BID y la CAF para tomar préstamos por hasta USD 5.000 millones
-

 Empresashace 4 meses
Nucleoeléctrica Argentina S.A. (NA-SA)
-
 Noticiashace 4 meses
Inflación en CABA: 2,1% en mayo 2026 y 33,1% interanual – Desaceleración continua y proyecciones nacionales
-

 Noticiashace 6 meses
Economía Argentina en Abril 2026: Inflación a la baja, dólar estable y fuerte crecimiento proyectado
-

 Empresashace 1 año
Las 10 Mejores Herramientas de Trading en Noviembre 2025